Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Was bedeutet whoop whoop?
"Whoop whoop" ist ein Ausdruck, der oft von Fans der Musikrichtung Juggalo verwendet wird. Es ist eine Art Gruß oder Ausruf der Begeisterung unter Mitgliedern dieser Subkultur. Der Ausdruck wird auch oft als Ausdruck von Freude oder Zustimmung verwendet. Insgesamt ist "whoop whoop" ein positiver und enthusiastischer Ausruf. **
Wie heißt das Lied, von dem ich den Text "da da dadadada whoop uh whoop uh" kenne?
Es ist schwierig, das genaue Lied anhand dieser Beschreibung zu identifizieren, da der Text sehr allgemein ist. Es könnte sich um den Refrain eines beliebten Songs handeln, aber ohne weitere Informationen ist es schwer zu sagen, welcher Song es sein könnte. Es könnte hilfreich sein, den Text in eine Suchmaschine einzugeben oder weitere Details über den Song zu geben, um eine genauere Antwort zu erhalten. **
Ähnliche Suchbegriffe für Whoop-Peak
Top-Angebote
Produkte zum Begriff Whoop-Peak:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
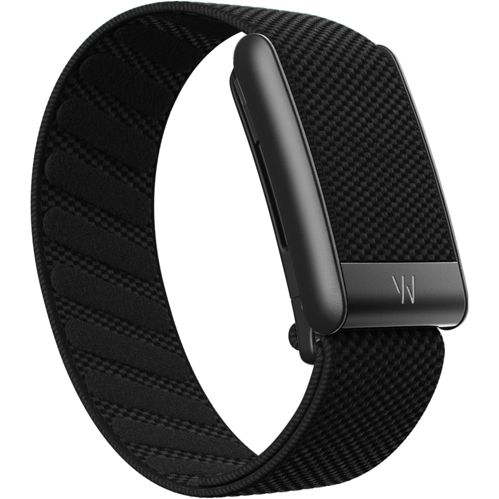
Whoop Peak (45 mm, ohne SIM), SmartwatchLänger in Bestform bleiben – mit Whoop: Das einzige Wearable, das umfangreiche Gesundheitsdaten erfasst und daraus individuelle Empfehlungen ableitet. Wähle die passende Whoop Mitgliedschaft für dein Ziel: Whoop Peak liefert dir maximale Einblicke in Gesundheit und Wohlbefinden für dauerhafte Spitzenleistungen. Mit 24/7-Tracking und 14 Tagen Akkulaufzeit überwacht WHOOP fortlaufend deine Messwerte und coacht dich individuell zu mehr Performance. Du kannst die Auswirkungen von mehr als 160 Gewohnheiten und Aktivitäten analysieren lassen, deine Vitalwerte kontrollieren und deine Stressfaktoren erkennen. Whoop berechnet mit Healthspan* auch dein Alterungstempo und zeigt dir, wie du es verlangsamen kannst. Bring mit WHOOP Peak deine täglichen Gewohnheiten mit deinen langfristigen Gesundheitszielen in Einklang.260,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **


Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Whoop-Peak:
-
WHOOP Peak 5.0 (12-monatige Mitgliedschaft)Fitnesstracker - 12-monatige Mitgliedschaft im WHOOP Peak-Dienst inklusive WHOOP 5.0-Sensor. Alle Funktionen von WHOOP One + Health Monitor, Stress Monitor und Healthspan zur Überwachung der langfristigen Gesundheit und des Alterungsprozesses; das Gerät ist Bestandteil des WHOOP-Dienstes und kann ohne aktive Mitgliedschaft nicht separat genutzt werden Verbessern Sie Ihre Gesundheit und Fitness wie nie zuvor mit WHOOPWHOOP ist das einzige Wearable, das komplexe Gesundheitsdaten in konkrete alltägliche Schritte verwandelt. Für jedes Zi264,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Whoop Peak (45 mm, ohne SIM), SmartwatchLänger in Bestform bleiben – mit Whoop: Das einzige Wearable, das umfangreiche Gesundheitsdaten erfasst und daraus individuelle Empfehlungen ableitet. Wähle die passende Whoop Mitgliedschaft für dein Ziel: Whoop Peak liefert dir maximale Einblicke in Gesundheit und Wohlbefinden für dauerhafte Spitzenleistungen. Mit 24/7-Tracking und 14 Tagen Akkulaufzeit überwacht WHOOP fortlaufend deine Messwerte und coacht dich individuell zu mehr Performance. Du kannst die Auswirkungen von mehr als 160 Gewohnheiten und Aktivitäten analysieren lassen, deine Vitalwerte kontrollieren und deine Stressfaktoren erkennen. Whoop berechnet mit Healthspan* auch dein Alterungstempo und zeigt dir, wie du es verlangsamen kannst. Bring mit WHOOP Peak deine täglichen Gewohnheiten mit deinen langfristigen Gesundheitszielen in Einklang.260,21 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet whoop whoop?
"Whoop whoop" ist ein Ausdruck, der oft von Fans der Musikrichtung Juggalo verwendet wird. Es ist eine Art Gruß oder Ausruf der Begeisterung unter Mitgliedern dieser Subkultur. Der Ausdruck wird auch oft als Ausdruck von Freude oder Zustimmung verwendet. Insgesamt ist "whoop whoop" ein positiver und enthusiastischer Ausruf. **
-
Wie heißt das Lied, von dem ich den Text "da da dadadada whoop uh whoop uh" kenne?
Es ist schwierig, das genaue Lied anhand dieser Beschreibung zu identifizieren, da der Text sehr allgemein ist. Es könnte sich um den Refrain eines beliebten Songs handeln, aber ohne weitere Informationen ist es schwer zu sagen, welcher Song es sein könnte. Es könnte hilfreich sein, den Text in eine Suchmaschine einzugeben oder weitere Details über den Song zu geben, um eine genauere Antwort zu erhalten. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Whoop-Peak
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF Edelstahl-Milanaise-Armband mit Magnetverschluss, kompatibel mit WHOOP 5.0 One/Peak, Life/MG AprikoseEdelstahl-Milanaise-Armband mit Magnetverschluss, kompatibel mit WHOOP 5.0 One/Peak, Life/MG. Elegantes, atmungsaktives Geflecht, schnelle sichere Anpassung, mehrere Farben, einfache Montage Lieferung beinhaltet Armband x1. Hochwertiges Material: Gefertigt aus hochwertigem Edelstahl bewahrt dieses Milanaise-Armband ein poliertes Erscheinungsbild und bietet Widerstandsfähigkeit gegen normale Abnutzung. Speziell entwickelt, um kompatibel mit WHOOP 5.0 One/Peak, Life/MG zu sein, eignet es sich für Alltag, Büro und formelle Anlässe, wenn ein metallisches Erscheinungsbild gewünscht wird. Das feine Milanaise-Geflecht kombiniert optische Eleganz mit stabiler Struktur und ist eine stilvolle Alternative zu Textil- oder Gummibändern. Sicherer Magnetverschluss: Der magnetische Milanaise-Verschluss ermöglicht eine sofortige, feinfühlige Anpassung für einen sicheren Sitz. Entwickelt für Kompatibilität mit WHOOP 5.0 One/Peak, Life/MG hält der Verschluss das Armband während üblichen Alltagsaktivitäten und leichter Bewegung an Ort und Stelle, ohne den Edelstahl-Look zu beeinträchtigen. Die magnetische Lösung erlaubt einfache Feinjustierung und schnellen Sitzwechsel, ideal für Nutzer, die häufiges An- und Ablegen wünschen. Komfort und Stil: Die atmungsaktive Milanaise-Geflechtkonstruktion kombiniert flexiblen Tragekomfort mit schlankem Metallstil für ganztägigen Gebrauch. Kompatibel mit WHOOP 5.0 One/Peak, Life/MG passt dieses Edelstahl-Milanaise-Armband zu Freizeit-, Geschäfts- und Abendgarderobe und bleibt bequem bei Reisen, Arbeit oder gesellschaftlichen Anlässen. Das feine Geflecht schmiegt sich an das Handgelenk und sorgt für guten Sitz ohne einengendes Gefühl. Einfache Installation: Der Austausch ist werkzeuglos und schnell: Dieses Armband ist kompatibel mit WHOOP 5.0 One/Peak, Life/MG und wird als Armband x1 geliefert. Magnetverschluss und passgenaue Steckverbinder vereinfachen Montage und Abnahme, sodass Nutzer sofort einen anpassbaren, sicheren Sitz erhalten. Die Konstruktion ermöglicht unkompliziertes Wechseln des Bands, ohne spezielle Werkzeuge oder Vorkenntnisse. Spezifikationen: Farbe: Mehrere Optionen Größe: Länge 26.2cm x Breite 2.4cm Material: Edelstahl Parameter: Kompatibel mit WHOOP 5.0 One/Peak, Life/MG; Magnetischer Milanaise-Verschluss; Länge 26.2cm; Breite 2.4cm Das Paket beinhaltet: Armband x119,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.