Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Was bedeutet whoop whoop?
"Whoop whoop" ist ein Ausdruck, der oft von Fans der Musikrichtung Juggalo verwendet wird. Es ist eine Art Gruß oder Ausruf der Begeisterung unter Mitgliedern dieser Subkultur. Der Ausdruck wird auch oft als Ausdruck von Freude oder Zustimmung verwendet. Insgesamt ist "whoop whoop" ein positiver und enthusiastischer Ausruf. **
Wie heißt das Lied, von dem ich den Text "da da dadadada whoop uh whoop uh" kenne?
Es ist schwierig, das genaue Lied anhand dieser Beschreibung zu identifizieren, da der Text sehr allgemein ist. Es könnte sich um den Refrain eines beliebten Songs handeln, aber ohne weitere Informationen ist es schwer zu sagen, welcher Song es sein könnte. Es könnte hilfreich sein, den Text in eine Suchmaschine einzugeben oder weitere Details über den Song zu geben, um eine genauere Antwort zu erhalten. **

Ähnliche Suchbegriffe für Whoop-Life
Top-Angebote
Produkte zum Begriff Whoop-Life:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
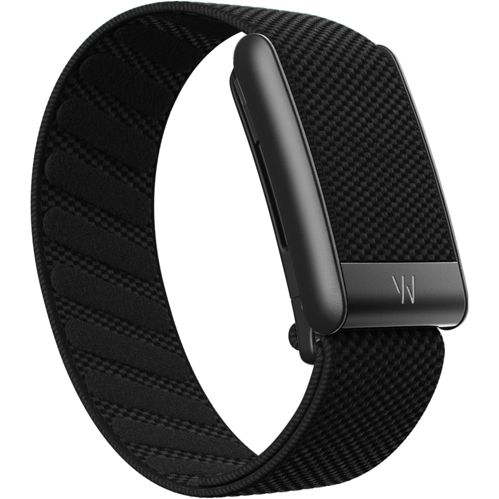
WHOOP Wireless PowerPackUhr-Ladegerät - Verbindung: USB-C, Kabel abnehmbar mit einer Länge von 0,21 m, Überspannungsschutz und Überhitzungsschutz, kompatibel mit ausgewählten Modellen der Marke Whoop WHOOP Wireless PowerPackDas kabellose Modul dient zum bequemen Aufladen der WHOOP 5.0 und WHOOP MG Armbänder, auch während des Tragens. Die kompakten Abmessungen und das geringe Gewicht ermöglichen ei49,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **

Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Whoop-Life:
-
WHOOP Life MG (12 Monate Mitgliedschaft)Fitnesstracker - 12-monatige Mitgliedschaft im WHOOP Life-Dienst einschließlich des WHOOP MG-Sensors. Alle Funktionen von WHOOP Peak sowie eine tägliche Blutdruckübersicht, ein EKG auf Abruf und Benachrichtigungen bei Herzrhythmusstörungen; das Gerät ist Bestandteil des WHOOP-Dienstes und kann ohne aktive Mitgliedschaft nicht separat genutzt werden Verbessern Sie Ihre Gesundheit und Fitness wie nie zuvor mit WHOOPWHOOP ist das einzige Wearable, das komplexe Gesundheitsdaten in konkrete alltägliche Schritte verwandelt. Für jedes Zi399,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet whoop whoop?
"Whoop whoop" ist ein Ausdruck, der oft von Fans der Musikrichtung Juggalo verwendet wird. Es ist eine Art Gruß oder Ausruf der Begeisterung unter Mitgliedern dieser Subkultur. Der Ausdruck wird auch oft als Ausdruck von Freude oder Zustimmung verwendet. Insgesamt ist "whoop whoop" ein positiver und enthusiastischer Ausruf. **
-
Wie heißt das Lied, von dem ich den Text "da da dadadada whoop uh whoop uh" kenne?
Es ist schwierig, das genaue Lied anhand dieser Beschreibung zu identifizieren, da der Text sehr allgemein ist. Es könnte sich um den Refrain eines beliebten Songs handeln, aber ohne weitere Informationen ist es schwer zu sagen, welcher Song es sein könnte. Es könnte hilfreich sein, den Text in eine Suchmaschine einzugeben oder weitere Details über den Song zu geben, um eine genauere Antwort zu erhalten. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Whoop-Life
-
WHOOP Wireless PowerPackUhr-Ladegerät - Verbindung: USB-C, Kabel abnehmbar mit einer Länge von 0,21 m, Überspannungsschutz und Überhitzungsschutz, kompatibel mit ausgewählten Modellen der Marke Whoop WHOOP Wireless PowerPackDas kabellose Modul dient zum bequemen Aufladen der WHOOP 5.0 und WHOOP MG Armbänder, auch während des Tragens. Die kompakten Abmessungen und das geringe Gewicht ermöglichen ei49,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
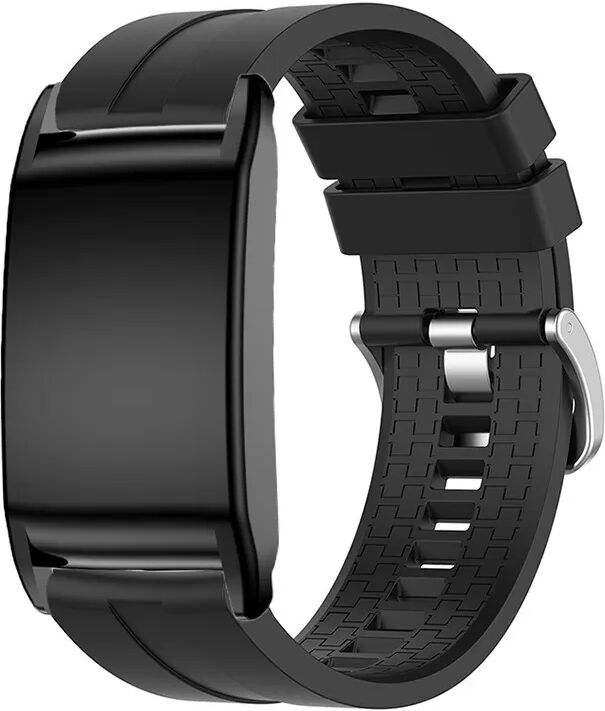
INF Silikonarmband kompatibel mit WHOOP 5.0/WHOOP 4.0 – Schwarz, strukturiertSchwarzes Silikonarmband kompatibel mit WHOOP 5.0/WHOOP 4.0. Komfort, sicherer Halt und stilvolles Design. Ideal für Sport und Alltag. Jetzt kaufen Komfortabler Tragekomfort: Das Silikonarmband bietet einen außergewöhnlichen Tragekomfort, selbst bei intensiven Trainingseinheiten oder im Alltag. Das weiche und flexible Material schmiegt sich sanft an Ihr Handgelenk an und verhindert Reibung oder Irritationen. Die strukturierte Oberfläche sorgt für eine verbesserte Belüftung und reduziert Schweißbildung, sodass Sie sich stets wohlfühlen. Ideal für Sportler und alle, die Wert auf Komfort legen, ist dieses Armband die perfekte Ergänzung für Ihr WHOOP 5.0/WHOOP 4.0. Genießen Sie den ganzen Tag über ein angenehmes Tragegefühl, ohne Kompromisse bei Stil und Funktionalität einzugehen. Das Armband ist leicht zu reinigen und zu pflegen, sodass es auch bei regelmäßiger Nutzung lange wie neu aussieht. Die hochwertige Verarbeitung garantiert eine lange Lebensdauer und macht es zu einem zuverlässigen Begleiter für Ihre sportlichen Aktivitäten. Sicherer Halt: Das Silikonarmband ist speziell für die WHOOP 5.0/WHOOP 4.0 entwickelt und bietet einen sicheren und zuverlässigen Halt. Dank des präzisen Designs und der hochwertigen Materialien sitzt Ihr WHOOP Tracker fest am Handgelenk, ohne zu verrutschen oder sich zu lösen. Dies ist besonders wichtig bei sportlichen Aktivitäten, bei denen es auf eine genaue Datenerfassung ankommt. Das Armband ist einfach zu montieren und zu demontieren, sodass Sie es bei Bedarf schnell wechseln können. Die robuste Konstruktion sorgt dafür, dass das Armband auch bei starker Beanspruchung seine Form behält und nicht ausleiert. Vertrauen Sie auf den sicheren Halt dieses Armbands und konzentrieren Sie sich voll und ganz auf Ihr Training. Die perfekte Passform und die hohe Qualität machen es zu einem unverzichtbaren Zubehör für Ihren WHOOP Tracker. Stilvolles Design: Das strukturierte Silikonarmband verleiht Ihrem WHOOP 5.0/WHOOP 4.0 einen stilvollen und modernen Look. Das schwarze Design ist zeitlos und passt zu jedem Outfit, egal ob beim Sport oder im Alltag. Die feine Struktur sorgt für einen zusätzlichen Blickfang und unterstreicht Ihren individuellen Stil. Das Armband ist nicht nur funktional, sondern auch ein modisches Accessoire, das Ihre Persönlichkeit zum Ausdruck bringt. Es ist die perfekte Wahl für alle, die Wert auf ein ansprechendes Design legen und ihren WHOOP Tracker stilvoll präsentieren möchten. Die hochwertige Verarbeitung und die Liebe zum Detail machen dieses Armband zu einem echten Hingucker. Zeigen Sie Ihren Sinn für Stil und setzen Sie mit diesem Armband ein modisches Statement. Spezifikationen: Farbe: Schwarz Größe: Länge: 22 cm, Breite: 2.5 cm, Höhe: 0.5 cm Material: Silikon Das Paket beinhaltet: 1x Armband9,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF Edelstahl-Milanaise-Armband mit Magnetverschluss, kompatibel mit WHOOP 5.0 One/Peak, Life/MG AprikoseEdelstahl-Milanaise-Armband mit Magnetverschluss, kompatibel mit WHOOP 5.0 One/Peak, Life/MG. Elegantes, atmungsaktives Geflecht, schnelle sichere Anpassung, mehrere Farben, einfache Montage Lieferung beinhaltet Armband x1. Hochwertiges Material: Gefertigt aus hochwertigem Edelstahl bewahrt dieses Milanaise-Armband ein poliertes Erscheinungsbild und bietet Widerstandsfähigkeit gegen normale Abnutzung. Speziell entwickelt, um kompatibel mit WHOOP 5.0 One/Peak, Life/MG zu sein, eignet es sich für Alltag, Büro und formelle Anlässe, wenn ein metallisches Erscheinungsbild gewünscht wird. Das feine Milanaise-Geflecht kombiniert optische Eleganz mit stabiler Struktur und ist eine stilvolle Alternative zu Textil- oder Gummibändern. Sicherer Magnetverschluss: Der magnetische Milanaise-Verschluss ermöglicht eine sofortige, feinfühlige Anpassung für einen sicheren Sitz. Entwickelt für Kompatibilität mit WHOOP 5.0 One/Peak, Life/MG hält der Verschluss das Armband während üblichen Alltagsaktivitäten und leichter Bewegung an Ort und Stelle, ohne den Edelstahl-Look zu beeinträchtigen. Die magnetische Lösung erlaubt einfache Feinjustierung und schnellen Sitzwechsel, ideal für Nutzer, die häufiges An- und Ablegen wünschen. Komfort und Stil: Die atmungsaktive Milanaise-Geflechtkonstruktion kombiniert flexiblen Tragekomfort mit schlankem Metallstil für ganztägigen Gebrauch. Kompatibel mit WHOOP 5.0 One/Peak, Life/MG passt dieses Edelstahl-Milanaise-Armband zu Freizeit-, Geschäfts- und Abendgarderobe und bleibt bequem bei Reisen, Arbeit oder gesellschaftlichen Anlässen. Das feine Geflecht schmiegt sich an das Handgelenk und sorgt für guten Sitz ohne einengendes Gefühl. Einfache Installation: Der Austausch ist werkzeuglos und schnell: Dieses Armband ist kompatibel mit WHOOP 5.0 One/Peak, Life/MG und wird als Armband x1 geliefert. Magnetverschluss und passgenaue Steckverbinder vereinfachen Montage und Abnahme, sodass Nutzer sofort einen anpassbaren, sicheren Sitz erhalten. Die Konstruktion ermöglicht unkompliziertes Wechseln des Bands, ohne spezielle Werkzeuge oder Vorkenntnisse. Spezifikationen: Farbe: Mehrere Optionen Größe: Länge 26.2cm x Breite 2.4cm Material: Edelstahl Parameter: Kompatibel mit WHOOP 5.0 One/Peak, Life/MG; Magnetischer Milanaise-Verschluss; Länge 26.2cm; Breite 2.4cm Das Paket beinhaltet: Armband x119,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.