Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Was sind die 3 Säulen der Altersvorsorge?
Was sind die 3 Säulen der Altersvorsorge? Die 3 Säulen der Altersvorsorge sind die gesetzliche Rentenversicherung, die betriebliche Altersvorsorge und die private Altersvorsorge. Die gesetzliche Rentenversicherung ist die Basisabsicherung im Alter und wird über Beiträge aus dem Erwerbseinkommen finanziert. Die betriebliche Altersvorsorge wird vom Arbeitgeber angeboten und ergänzt die gesetzliche Rente. Die private Altersvorsorge umfasst individuelle Vorsorgemaßnahmen wie Riester- oder Rürup-Rente, private Rentenversicherungen oder Kapitalanlagen. Zusammen bilden diese 3 Säulen ein wichtiges Netzwerk zur Absicherung im Alter. **
Wie berechnet man die Funktionsgleichung einer Parabel 3. Ordnung?
Um die Funktionsgleichung einer Parabel 3. Ordnung zu berechnen, benötigt man vier Punkte, die auf der Parabel liegen. Mit diesen Punkten kann man ein Gleichungssystem aufstellen und lösen, um die Koeffizienten der Parabelgleichung zu bestimmen. Die allgemeine Form der Funktionsgleichung einer Parabel 3. Ordnung ist y = ax^3 + bx^2 + cx + d, wobei a, b, c und d die Koeffizienten sind. **
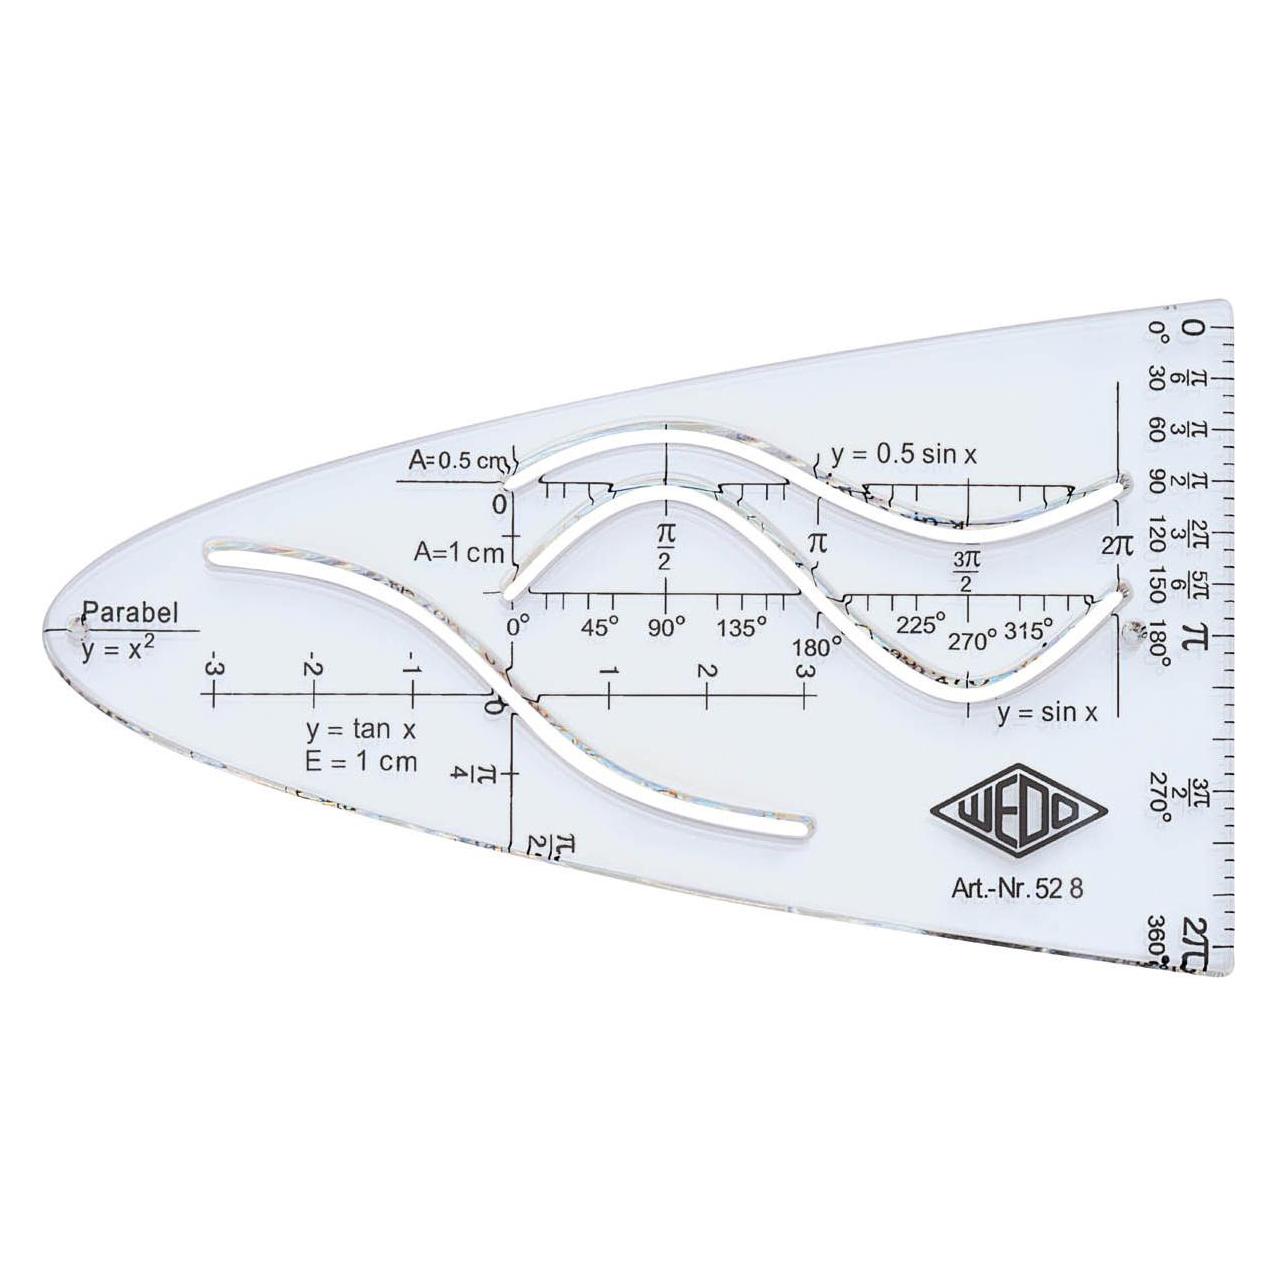

Ähnliche Suchbegriffe für Wedo-Parabel-3-Kurven
Top-Angebote
Produkte zum Begriff Wedo-Parabel-3-Kurven:
-
Carrera KurvenDein Kontrahent bereitet sich schon auf die Reduzierung der Geschwindigkeit vor, um die Kurve grazil zu durchfahren. Jetzt musst du nachziehen. Drossel auch du dein Tempo und gib im richtigen Moment wieder Gas, um anschliessend die wilde Verfolgungsjagd mit deinem Renngegner erneut aufzunehmen. Mit diesem Set erhältst du drei 60° Kurvenstücke, die zusammengesteckt eine grosszügige 180° Kurve ergeben. Hier darf dein Slotcar die Fliehkraft kennenlernen. Die Schienenteile der Kurve haben den Massstab 1:24 und können daher ideal mit der Digital 124, Digital 132 und Evolution kombiniert werden. Wenn du auf der Suche nach einer Erweiterung für deine Rennstrecke bist, dann sind diese Kurvenschienen eine gute Ergänzung.51,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
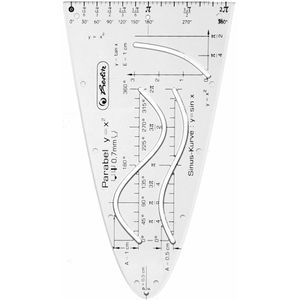
Herlitz Parabel Sinus-Cosinus-Kurve 8701609Einheitsparabel y=x² aus transparentem Kunststoff Mit Aussparungen für Sinus-Kosinus-Kurve und Tangens Praktisches Hilfsmittel für Schule und technisches Zeichnen Produktinformationen: Material: Kunststoff Farbe: transparent3,11 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **

Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Wedo-Parabel-3-Kurven:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die 3 Säulen der Altersvorsorge?
Was sind die 3 Säulen der Altersvorsorge? Die 3 Säulen der Altersvorsorge sind die gesetzliche Rentenversicherung, die betriebliche Altersvorsorge und die private Altersvorsorge. Die gesetzliche Rentenversicherung ist die Basisabsicherung im Alter und wird über Beiträge aus dem Erwerbseinkommen finanziert. Die betriebliche Altersvorsorge wird vom Arbeitgeber angeboten und ergänzt die gesetzliche Rente. Die private Altersvorsorge umfasst individuelle Vorsorgemaßnahmen wie Riester- oder Rürup-Rente, private Rentenversicherungen oder Kapitalanlagen. Zusammen bilden diese 3 Säulen ein wichtiges Netzwerk zur Absicherung im Alter. **
-
Wie berechnet man die Funktionsgleichung einer Parabel 3. Ordnung?
Um die Funktionsgleichung einer Parabel 3. Ordnung zu berechnen, benötigt man vier Punkte, die auf der Parabel liegen. Mit diesen Punkten kann man ein Gleichungssystem aufstellen und lösen, um die Koeffizienten der Parabelgleichung zu bestimmen. Die allgemeine Form der Funktionsgleichung einer Parabel 3. Ordnung ist y = ax^3 + bx^2 + cx + d, wobei a, b, c und d die Koeffizienten sind. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Wedo-Parabel-3-Kurven
-
Carrera KurvenDein Kontrahent bereitet sich schon auf die Reduzierung der Geschwindigkeit vor, um die Kurve grazil zu durchfahren. Jetzt musst du nachziehen. Drossel auch du dein Tempo und gib im richtigen Moment wieder Gas, um anschliessend die wilde Verfolgungsjagd mit deinem Renngegner erneut aufzunehmen. Mit diesem Set erhältst du drei 60° Kurvenstücke, die zusammengesteckt eine grosszügige 180° Kurve ergeben. Hier darf dein Slotcar die Fliehkraft kennenlernen. Die Schienenteile der Kurve haben den Massstab 1:24 und können daher ideal mit der Digital 124, Digital 132 und Evolution kombiniert werden. Wenn du auf der Suche nach einer Erweiterung für deine Rennstrecke bist, dann sind diese Kurvenschienen eine gute Ergänzung.51,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herlitz Parabel Sinus-Cosinus-Kurve 8701609Einheitsparabel y=x² aus transparentem Kunststoff Mit Aussparungen für Sinus-Kosinus-Kurve und Tangens Praktisches Hilfsmittel für Schule und technisches Zeichnen Produktinformationen: Material: Kunststoff Farbe: transparent3,11 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Pynchon, Thomas: Die Enden der ParabelDie Enden der Parabel , Ein Meisterwerk der postmodernen Literatur, das die Grenzen zwischen Realität und Fiktion verschwimmen lässt. In Die Enden der Parabel entwirft Thomas Pynchon ein schillerndes Pandämonium, in dem die Entwicklung und der Einsatz der deutschen V2-Raketen im Zweiten Weltkrieg nur einen der zahllosen Handlungsstränge darstellen. Die parabelförmige Flugbahn dieser Waffen wird zum Symbol für die besiegte Schwerkraft, aber auch für eine hybride Männlichkeit mit katastrophalen Auswirkungen. Pynchons großer Roman führt den Leser durch eine unabsehbare Fülle von Ereignissen und Schauplätzen, von London bis Mecklenburg-Vorpommern und Thüringen. Mit seiner einzigartigen Sprache und seinem komplexen Stil ist Die Enden der Parabel zu einem Mythos der modernen Literatur geworden, der die Grenzen des Erzählbaren auslotet und immer wieder neu definiert. , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 19941001, Produktform: Kartoniert, Autoren: Pynchon, Thomas, Übersetzung: Jelinek, Elfriede~Piltz, Thomas, Seitenzahl/Blattzahl: 1200, Keyword: Deutschland; Greater London; Kriegsroman; London; Popkultur; Postmoderne; US-Literatur; V2-Rakete; Zweiter Weltkrieg, Fachschema: London / Roman, Erzählung~Mecklenburg-Vorpommern / Roman, Erzählung~Thüringen~Weltkrieg 1939/45 / Roman, Erzählung~Amerikanische Belletristik / Roman, Erzählung~London~Mecklenburg-Vorpommern~England / Roman, Erzählung, Humor~Thüringen / Literatur, Mundart, Comic, Humor~Thüringen / Roman, Erzählung~Vierziger Jahre / Roman, Erzählung, Fachkategorie: Moderne und zeitgenössische Belletristik~Belletristik: Themen, Stoffe, Motive: Raumwahrnehmung~Belletristik in Übersetzung, Region: London, Greater London~Mecklenburg-Vorpommern~Thüringen, Zeitraum: 1940 bis 1949 n. Chr., Thema: Eintauchen, Warengruppe: TB/Belletristik/Romane/Erzählungen, Fachkategorie: Kriegsromane: Zweiter Weltkrieg, Thema: Entspannen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rowohlt Taschenbuch, Verlag: Rowohlt Taschenbuch, Verlag: ROWOHLT Taschenbuch, Länge: 190, Breite: 123, Höhe: 55, Gewicht: 750, Produktform: Kartoniert, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 122871422,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.