Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Der Victron Battery Monitor BMV 712 Smart ist ein Gerät zur Überwachung von Batterien.
Der Victron Battery Monitor BMV 712 Smart ist ein hochwertiges Gerät, das speziell für die Überwachung von Batterien entwickelt wurde. Mit Hilfe dieses Monitors können verschiedene Parameter wie Spannung, Strom, Leistung und Ladezustand der Batterien genau überwacht werden. Durch die präzise Überwachung können Probleme frühzeitig erkannt und die Lebensdauer der Batterien verlängert werden. Der BMV 712 Smart ist somit ein unverzichtbares Werkzeug für den zuverlässigen Betrieb von Batteriesystemen. **
Was ist 702?
702 ist eine dreistellige Zahl, die aus den Ziffern 7, 0 und 2 besteht. Sie liegt zwischen 701 und 703. In der Mathematik kann 702 als gerade Zahl identifiziert werden, da sie durch 2 ohne Rest teilbar ist. In der Uhrzeit würde 702 beispielsweise 7:02 Uhr entsprechen. **
Ähnliche Suchbegriffe für Victron-BMV-702-Batterie-Monitor
Top-Angebote
Produkte zum Begriff Victron-BMV-702-Batterie-Monitor:
-
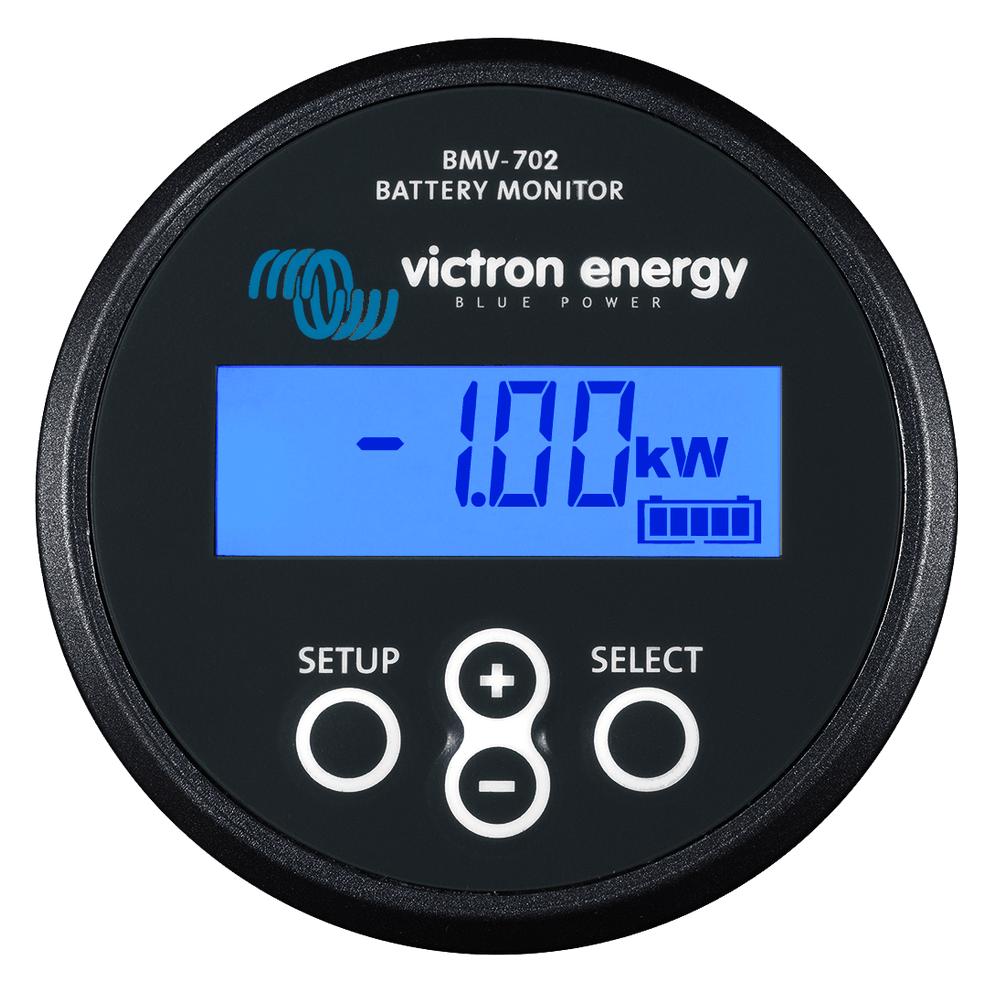
Victron Energy BMV-702 BAM010702000R BatterieüberwachungBatterie-"Tankuhr", Restlaufanzeiger und vieles mehr Die verbleibende Batteriekapazität hängt von den verbrauchten Amperestunden, dem Entladestrom, der Temperatur und dem Alter der Batterie ab. Es sind komplexe Softwarealgorithmen erforderlich, um all diese Variablen zu berücksichtigen. Abgesehen von den grundlegenden Anzeigeoptionen wie Spannung, Strom und verbrauchte Amperestunden zeigt die BMV-700 Serie auch den Ladezustand, die Restlaufzeit und den Stromverbrauch in Watt an. Der BMV-702 verfügt über einen zusätzlichen Eingang, der sich zum Messen der Spannung (einer zweiten Batterie), Temperatur oder Mittelpunktspannung (siehe unten) programmieren lässt. Einfache Installation Sämtliche elektrischen Anschlüsse werden mit dem Leiterplatten-Steckverbinder am Strom-Shunt vorgenommen. Der Shunt ist mit dem Wächter über ein Standard RJ12-Telefonkabel verbunden. Im Lieferumfang enthalten: RJ 12-Kabel (10 m) und Batteriekabel mit Sicherung (2 m); Es werden keine weiteren Bauteile benötigt. Außerdem werden eine separate Frontblende für ein quadratisches oder rundes Display; ein Sicherheits-Ring für eine rückseitige Montage und Schrauben für eine frontseitige Montage mitgeliefert. Einfaches Programmieren Ein Schnellinstallationsmenü und ein ausführliches Setup-Menü mit Bildlauf unterstützt den Nutzer, wenn er die verschiedenen Einstellungen vornimmt. Bitte beachten Sie das Handbuch für weitere Einzelheiten. Überwachung der Mittelpunktsspannung (nur BMV-702) Diese Funktion, die häufig in der Industrie verwendet wird, um große und kostenintensive Batteriebänke zu überwachen, ist nun zum ersten Mal zu einem günstigeren Preis erhältlich, damit jede beliebige Batteriebank überwacht werden kann. Eine Batteriebank besteht aus einem Strang in Reihe geschalteter Zellen. Die Mittelpunktsspannung ist die Spannung nach der Hälfte des Strangs. Im Idealfall beträgt die Mittelpunktsspannung genau die Hälfte der Gesamtspannung. In der Praxis kommt es jedoch zu Abweichungen. Diese sind von zahlreichen Faktoren abhängig, wie z. B. von einem unterschiedlichen Ladezustand bei neuen Batterien oder Zellen, unterschiedlichen Temperaturen, internen Leckströmen, Kapazitäten und noch vielen weiteren. Große oder zunehmende Abweichungen der Mittelpunktsspannung deuten auf eine unsachgemäße Batteriepflege oder eine fehlerhafte Batterie bzw. Zelle hin. Korrigierende Maßnahmen infolge eines Mittelpunktsspannungsalarms können ernsthafte Schäden an einer teuren Batterie verhindern. Bitte beachten Sie auch das Handbuch für weitere Informationen. Standardfunktionen - Batteriespannung, Strom, Leistung, verbrauchte Amperestunden und Ladezustand - Restlaufzeit bei aktueller Entladerate - Programmierbarer visueller und akustischer Alarm - Programmierbares Relais, um unwesentliche Lasten abzuschalten oder bei Bedarf einen Generator einzuschalten. - Ein 500 Ampere Schnellanschluss-Shunt und ein Anschluss-Set. - Shunt-Kapazität bis zu 10.000 Ampere auswählbar. - VE.Direct Kommunikationsanschluss - Speichert eine große Bandbreite an Verlaufsdaten, anhand derer Nutzungsmuster und Batteriezustand bewertet werden können. - Breiter Eingangsspannungsbereich: 9,5 – 95 V - Hohe Strommessauflösung 10 mA (0,01 A) - Geringer Stromverbrauch 2,9 Ah pro Monat (4 mA) bei 12 V und 2,2 Ah pro Monat (3 mA) bei 24 V Zusatzfunktionen des BMV-702 - Zusätzlicher Eingang zum Messen von Spannung (einer zweiten Batterie), Temperatur oder Mittelpunktsspannung sowie zugehörige Alarm- und Relais-Einstellungen. - BMV 700HS: 60 bis 385 VDC Spannungsbereich - Kein Vorteiler erforderlich. Hinweis: Nur geeignet für Systeme mit geerdetem Minuspol (Batteriewächter ist nicht vom Shunt isoliert). Weitere Optionen des Batteriewächters: - VE.Net-Batterie-Wächter (VBC) - Hochspannungs-VE.Net Batterie-Wächter: 70 bis 350 VDC - Lynx Shunt VE.Net - Lynx Shunt VE.Can Mehr zur Mittelpunktsspannung: Eine beschädigte Zelle oder eine beschädigte Batterie kann eine ganze große, teure Batteriebank zerstören. Wenn Batterien149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist es schlimm, 702?
Es tut mir leid, aber ich verstehe nicht, was du mit "702" meinst. Kannst du bitte mehr Informationen geben, damit ich dir besser helfen kann? **
-
Wie verbinde ich Victron Ladegeräte miteinander?
Um Victron Ladegeräte miteinander zu verbinden, können Sie entweder ein spezielles Verbindungskabel verwenden oder die Geräte über ein Batterie-Verbindungskabel miteinander verbinden. Stellen Sie sicher, dass die Ladegeräte die gleiche Spannung und Kapazität haben und dass die Verbindung ordnungsgemäß und sicher erfolgt. Beachten Sie auch die Anweisungen des Herstellers für die Verbindung der Geräte. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **

Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Top-Angebote
Produkte zum Begriff Victron-BMV-702-Batterie-Monitor:
-
Der Victron Battery Monitor BMV 712 Smart ist ein Gerät zur Überwachung von Batterien.
Der Victron Battery Monitor BMV 712 Smart ist ein hochwertiges Gerät, das speziell für die Überwachung von Batterien entwickelt wurde. Mit Hilfe dieses Monitors können verschiedene Parameter wie Spannung, Strom, Leistung und Ladezustand der Batterien genau überwacht werden. Durch die präzise Überwachung können Probleme frühzeitig erkannt und die Lebensdauer der Batterien verlängert werden. Der BMV 712 Smart ist somit ein unverzichtbares Werkzeug für den zuverlässigen Betrieb von Batteriesystemen. **
-
Was ist 702?
702 ist eine dreistellige Zahl, die aus den Ziffern 7, 0 und 2 besteht. Sie liegt zwischen 701 und 703. In der Mathematik kann 702 als gerade Zahl identifiziert werden, da sie durch 2 ohne Rest teilbar ist. In der Uhrzeit würde 702 beispielsweise 7:02 Uhr entsprechen. **
-
Ist es schlimm, 702?
Es tut mir leid, aber ich verstehe nicht, was du mit "702" meinst. Kannst du bitte mehr Informationen geben, damit ich dir besser helfen kann? **
-
Wie verbinde ich Victron Ladegeräte miteinander?
Um Victron Ladegeräte miteinander zu verbinden, können Sie entweder ein spezielles Verbindungskabel verwenden oder die Geräte über ein Batterie-Verbindungskabel miteinander verbinden. Stellen Sie sicher, dass die Ladegeräte die gleiche Spannung und Kapazität haben und dass die Verbindung ordnungsgemäß und sicher erfolgt. Beachten Sie auch die Anweisungen des Herstellers für die Verbindung der Geräte. **
Ähnliche Suchbegriffe für Victron-BMV-702-Batterie-Monitor
-
Victron Energy BMV-702 BAM010702000R BatterieüberwachungBatterie-"Tankuhr", Restlaufanzeiger und vieles mehr Die verbleibende Batteriekapazität hängt von den verbrauchten Amperestunden, dem Entladestrom, der Temperatur und dem Alter der Batterie ab. Es sind komplexe Softwarealgorithmen erforderlich, um all diese Variablen zu berücksichtigen. Abgesehen von den grundlegenden Anzeigeoptionen wie Spannung, Strom und verbrauchte Amperestunden zeigt die BMV-700 Serie auch den Ladezustand, die Restlaufzeit und den Stromverbrauch in Watt an. Der BMV-702 verfügt über einen zusätzlichen Eingang, der sich zum Messen der Spannung (einer zweiten Batterie), Temperatur oder Mittelpunktspannung (siehe unten) programmieren lässt. Einfache Installation Sämtliche elektrischen Anschlüsse werden mit dem Leiterplatten-Steckverbinder am Strom-Shunt vorgenommen. Der Shunt ist mit dem Wächter über ein Standard RJ12-Telefonkabel verbunden. Im Lieferumfang enthalten: RJ 12-Kabel (10 m) und Batteriekabel mit Sicherung (2 m); Es werden keine weiteren Bauteile benötigt. Außerdem werden eine separate Frontblende für ein quadratisches oder rundes Display; ein Sicherheits-Ring für eine rückseitige Montage und Schrauben für eine frontseitige Montage mitgeliefert. Einfaches Programmieren Ein Schnellinstallationsmenü und ein ausführliches Setup-Menü mit Bildlauf unterstützt den Nutzer, wenn er die verschiedenen Einstellungen vornimmt. Bitte beachten Sie das Handbuch für weitere Einzelheiten. Überwachung der Mittelpunktsspannung (nur BMV-702) Diese Funktion, die häufig in der Industrie verwendet wird, um große und kostenintensive Batteriebänke zu überwachen, ist nun zum ersten Mal zu einem günstigeren Preis erhältlich, damit jede beliebige Batteriebank überwacht werden kann. Eine Batteriebank besteht aus einem Strang in Reihe geschalteter Zellen. Die Mittelpunktsspannung ist die Spannung nach der Hälfte des Strangs. Im Idealfall beträgt die Mittelpunktsspannung genau die Hälfte der Gesamtspannung. In der Praxis kommt es jedoch zu Abweichungen. Diese sind von zahlreichen Faktoren abhängig, wie z. B. von einem unterschiedlichen Ladezustand bei neuen Batterien oder Zellen, unterschiedlichen Temperaturen, internen Leckströmen, Kapazitäten und noch vielen weiteren. Große oder zunehmende Abweichungen der Mittelpunktsspannung deuten auf eine unsachgemäße Batteriepflege oder eine fehlerhafte Batterie bzw. Zelle hin. Korrigierende Maßnahmen infolge eines Mittelpunktsspannungsalarms können ernsthafte Schäden an einer teuren Batterie verhindern. Bitte beachten Sie auch das Handbuch für weitere Informationen. Standardfunktionen - Batteriespannung, Strom, Leistung, verbrauchte Amperestunden und Ladezustand - Restlaufzeit bei aktueller Entladerate - Programmierbarer visueller und akustischer Alarm - Programmierbares Relais, um unwesentliche Lasten abzuschalten oder bei Bedarf einen Generator einzuschalten. - Ein 500 Ampere Schnellanschluss-Shunt und ein Anschluss-Set. - Shunt-Kapazität bis zu 10.000 Ampere auswählbar. - VE.Direct Kommunikationsanschluss - Speichert eine große Bandbreite an Verlaufsdaten, anhand derer Nutzungsmuster und Batteriezustand bewertet werden können. - Breiter Eingangsspannungsbereich: 9,5 – 95 V - Hohe Strommessauflösung 10 mA (0,01 A) - Geringer Stromverbrauch 2,9 Ah pro Monat (4 mA) bei 12 V und 2,2 Ah pro Monat (3 mA) bei 24 V Zusatzfunktionen des BMV-702 - Zusätzlicher Eingang zum Messen von Spannung (einer zweiten Batterie), Temperatur oder Mittelpunktsspannung sowie zugehörige Alarm- und Relais-Einstellungen. - BMV 700HS: 60 bis 385 VDC Spannungsbereich - Kein Vorteiler erforderlich. Hinweis: Nur geeignet für Systeme mit geerdetem Minuspol (Batteriewächter ist nicht vom Shunt isoliert). Weitere Optionen des Batteriewächters: - VE.Net-Batterie-Wächter (VBC) - Hochspannungs-VE.Net Batterie-Wächter: 70 bis 350 VDC - Lynx Shunt VE.Net - Lynx Shunt VE.Can Mehr zur Mittelpunktsspannung: Eine beschädigte Zelle oder eine beschädigte Batterie kann eine ganze große, teure Batteriebank zerstören. Wenn Batterien149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.