Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Gibt es eine Trust Wireless Maus ohne Empfänger?
Nein, eine Trust Wireless Maus benötigt in der Regel einen Empfänger, um mit dem Computer zu kommunizieren. Der Empfänger wird normalerweise über USB an den Computer angeschlossen. Es gibt jedoch auch einige Modelle von Trust, die über Bluetooth mit dem Computer verbunden werden können und keinen separaten Empfänger benötigen. **
Warum bewegt sich die Trust Wireless Yvi Mouse Funkmaus in die falsche Richtung?
Es gibt mehrere mögliche Gründe, warum sich die Trust Wireless Yvi Mouse in die falsche Richtung bewegt. Es könnte ein Problem mit der Verbindung zwischen der Maus und dem Empfänger geben, zum Beispiel aufgrund von Interferenzen oder einer schwachen Batterie. Es könnte auch sein, dass die Maus nicht richtig kalibriert ist oder dass die Mausoberfläche nicht geeignet ist. Es könnte auch ein technisches Problem mit der Maus selbst geben, zum Beispiel ein defekter Sensor oder eine fehlerhafte Firmware. **

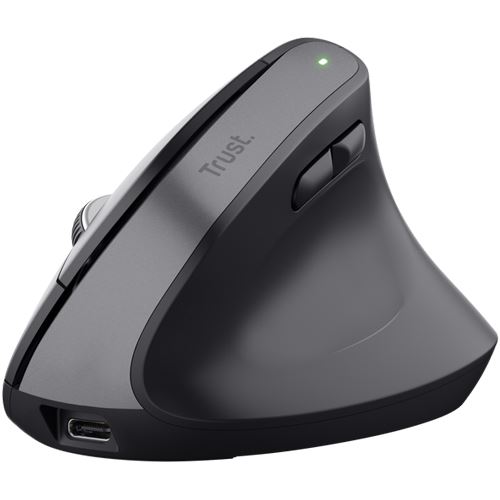
Ähnliche Suchbegriffe für Trust-Bayo-Wireless-Multidevice
Top-Angebote
Produkte zum Begriff Trust-Bayo-Wireless-Multidevice:
-
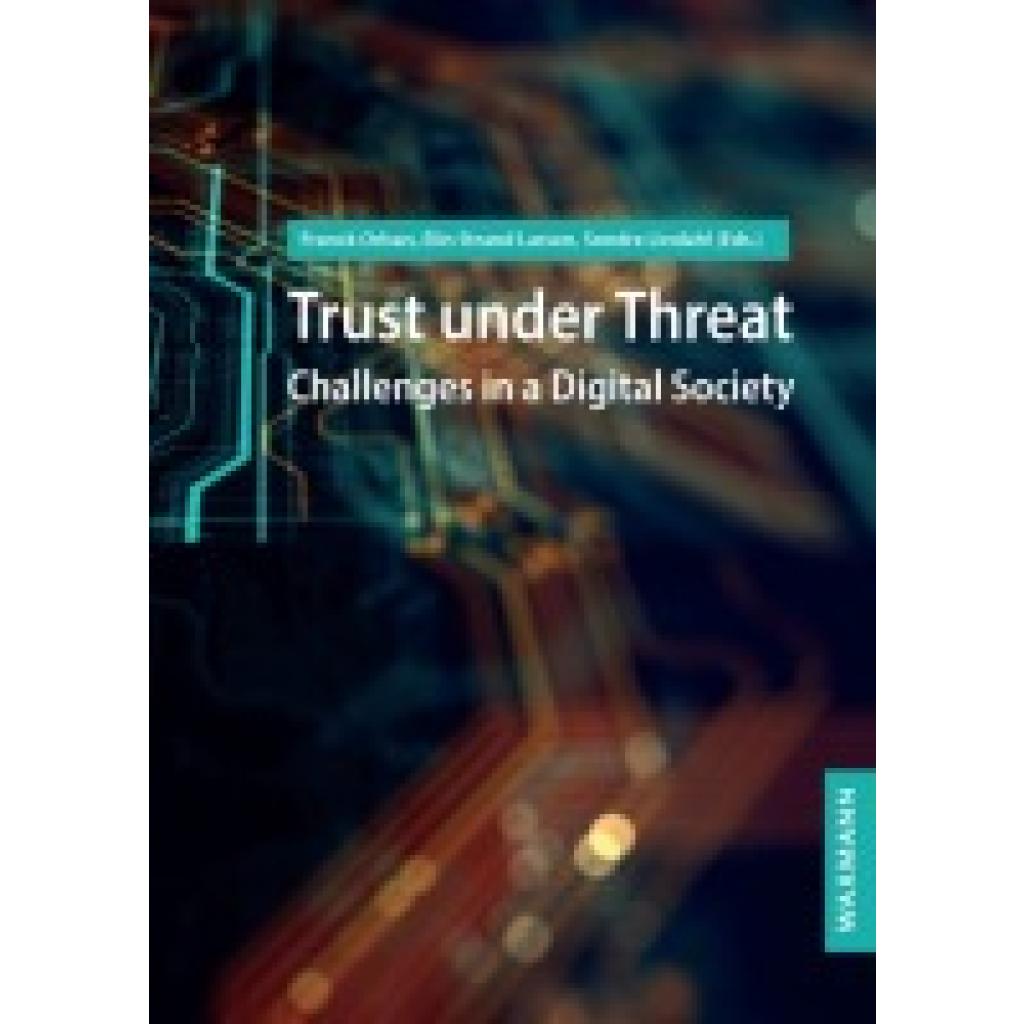
Trust under ThreatTrust under Threat , Challenges in a Digital Society , Ansaugrohre & -schläuche > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 202410, Produktform: Kartoniert, Redaktion: Orban, Franck~Strand Larsen, Elin~Lindahl, Sondre, Edition: NED, Seitenzahl/Blattzahl: 200, Keyword: Betrayal; Digital; Digitization; Erwachsenenbildung; Fake News; Medien- und Kommunikationssoziologie; Misinformation; Trust; Truth; Vertrauen; distrust; politics, Fachschema: Soziologie, Fachkategorie: Soziologie~Kommunikationswissenschaft~Pädagogik, Warengruppe: TB/Soziologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 16, Gewicht: 386, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **


Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Trust-Bayo-Wireless-Multidevice:
-
Trust under ThreatTrust under Threat , Challenges in a Digital Society , Ansaugrohre & -schläuche > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 202410, Produktform: Kartoniert, Redaktion: Orban, Franck~Strand Larsen, Elin~Lindahl, Sondre, Edition: NED, Seitenzahl/Blattzahl: 200, Keyword: Betrayal; Digital; Digitization; Erwachsenenbildung; Fake News; Medien- und Kommunikationssoziologie; Misinformation; Trust; Truth; Vertrauen; distrust; politics, Fachschema: Soziologie, Fachkategorie: Soziologie~Kommunikationswissenschaft~Pädagogik, Warengruppe: TB/Soziologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 16, Gewicht: 386, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gibt es eine Trust Wireless Maus ohne Empfänger?
Nein, eine Trust Wireless Maus benötigt in der Regel einen Empfänger, um mit dem Computer zu kommunizieren. Der Empfänger wird normalerweise über USB an den Computer angeschlossen. Es gibt jedoch auch einige Modelle von Trust, die über Bluetooth mit dem Computer verbunden werden können und keinen separaten Empfänger benötigen. **
-
Warum bewegt sich die Trust Wireless Yvi Mouse Funkmaus in die falsche Richtung?
Es gibt mehrere mögliche Gründe, warum sich die Trust Wireless Yvi Mouse in die falsche Richtung bewegt. Es könnte ein Problem mit der Verbindung zwischen der Maus und dem Empfänger geben, zum Beispiel aufgrund von Interferenzen oder einer schwachen Batterie. Es könnte auch sein, dass die Maus nicht richtig kalibriert ist oder dass die Mausoberfläche nicht geeignet ist. Es könnte auch ein technisches Problem mit der Maus selbst geben, zum Beispiel ein defekter Sensor oder eine fehlerhafte Firmware. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Trust-Bayo-Wireless-Multidevice
-
Trust BAYO II Ergonomic Wireless Mouse, weißMaus - kabellos, vertikal, für Rechtshänder, Verbindung über: USB, Empfindlichkeit: 2400 DPI, DPI-Änderung möglich, 6 Tasten, klassisches Scrollrad, Abmessungen: 7,3 × 7,7 × 12 cm (H×B×T), Gewicht: 0,115 kg Maximaler Komfort, leise Tasten, hohe PräzisionMit der ergonomischen Maus Trust BAYO II genießen Sie maximalen Komfort, auch bei längerer Arbeit am Computer. Dank des optimalen Neigungswinkels von 57°31,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.