Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Wie funktioniert der Telegärtner MPD Cat 6a?
Der Telegärtner MPD Cat 6a ist ein Steckverbinder für Netzwerkkabel, der eine Übertragungsgeschwindigkeit von bis zu 10 Gigabit pro Sekunde ermöglicht. Er basiert auf dem RJ45-Standard und ist speziell für den Einsatz in Cat 6a-Verkabelungen entwickelt worden. Der Steckverbinder verfügt über eine geschirmte Bauweise, um eine störungsfreie Übertragung zu gewährleisten. **
Sind modulare oder nicht modulare Netzteile besser?
Es gibt keine eindeutige Antwort darauf, ob modulare oder nicht modulare Netzteile besser sind. Es hängt von den individuellen Bedürfnissen und Vorlieben des Nutzers ab. Modulare Netzteile bieten den Vorteil, dass man nur die Kabel anschließen muss, die man tatsächlich benötigt, was zu einer besseren Kabelorganisation und Luftzirkulation im Gehäuse führen kann. Nicht modulare Netzteile sind in der Regel etwas günstiger und können für Nutzer geeignet sein, die keine speziellen Anforderungen an die Kabelorganisation haben. **
Ähnliche Suchbegriffe für Telegärtner---Modulare-Eingabe
Top-Angebote
Produkte zum Begriff Telegärtner---Modulare-Eingabe:
-
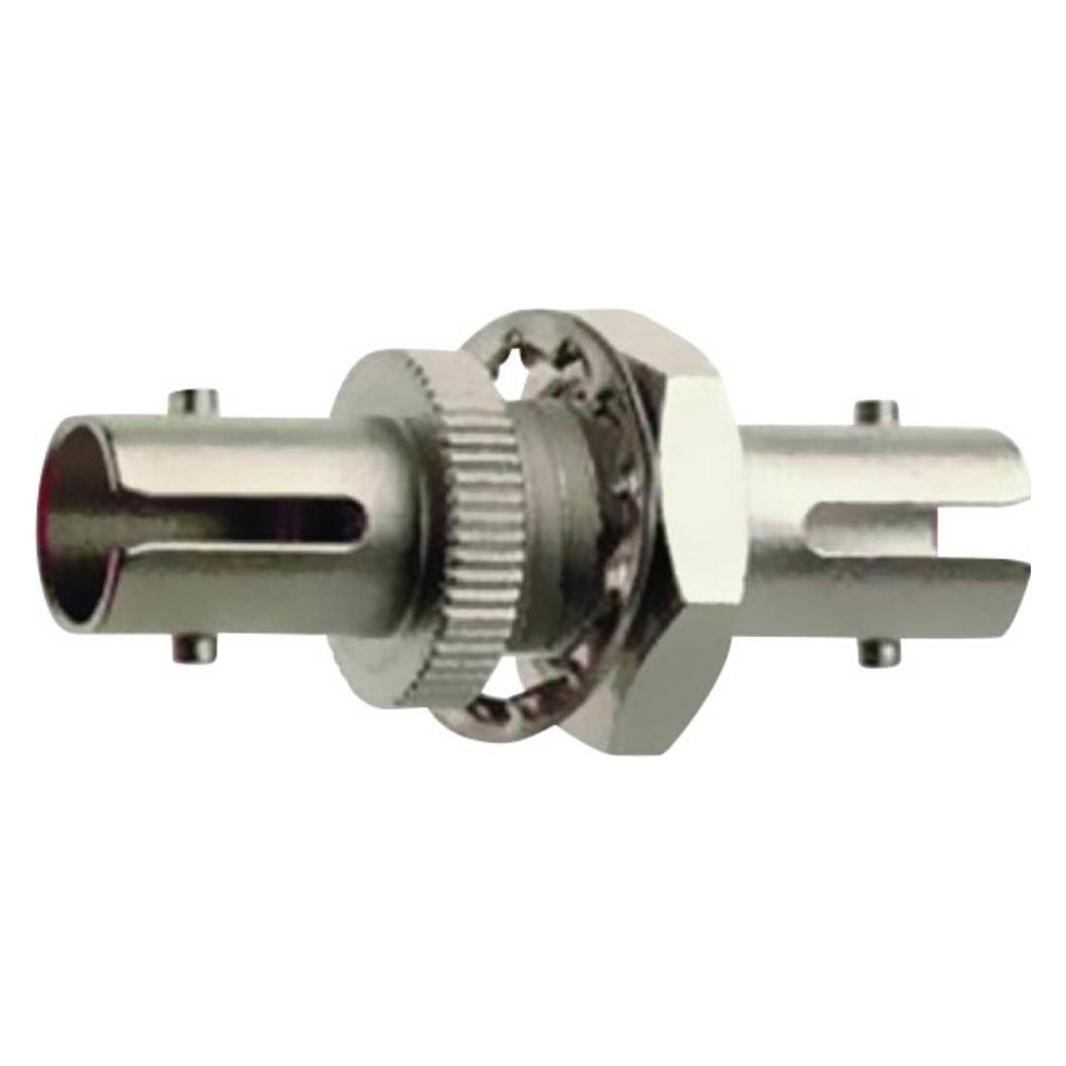
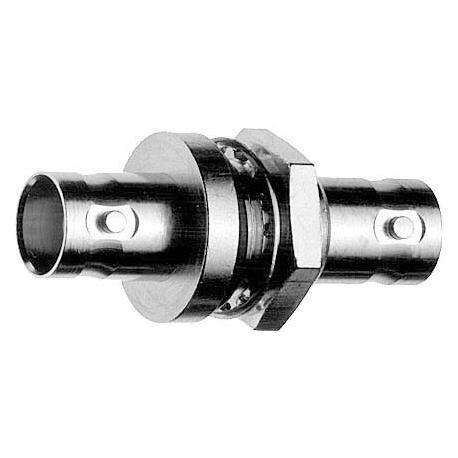
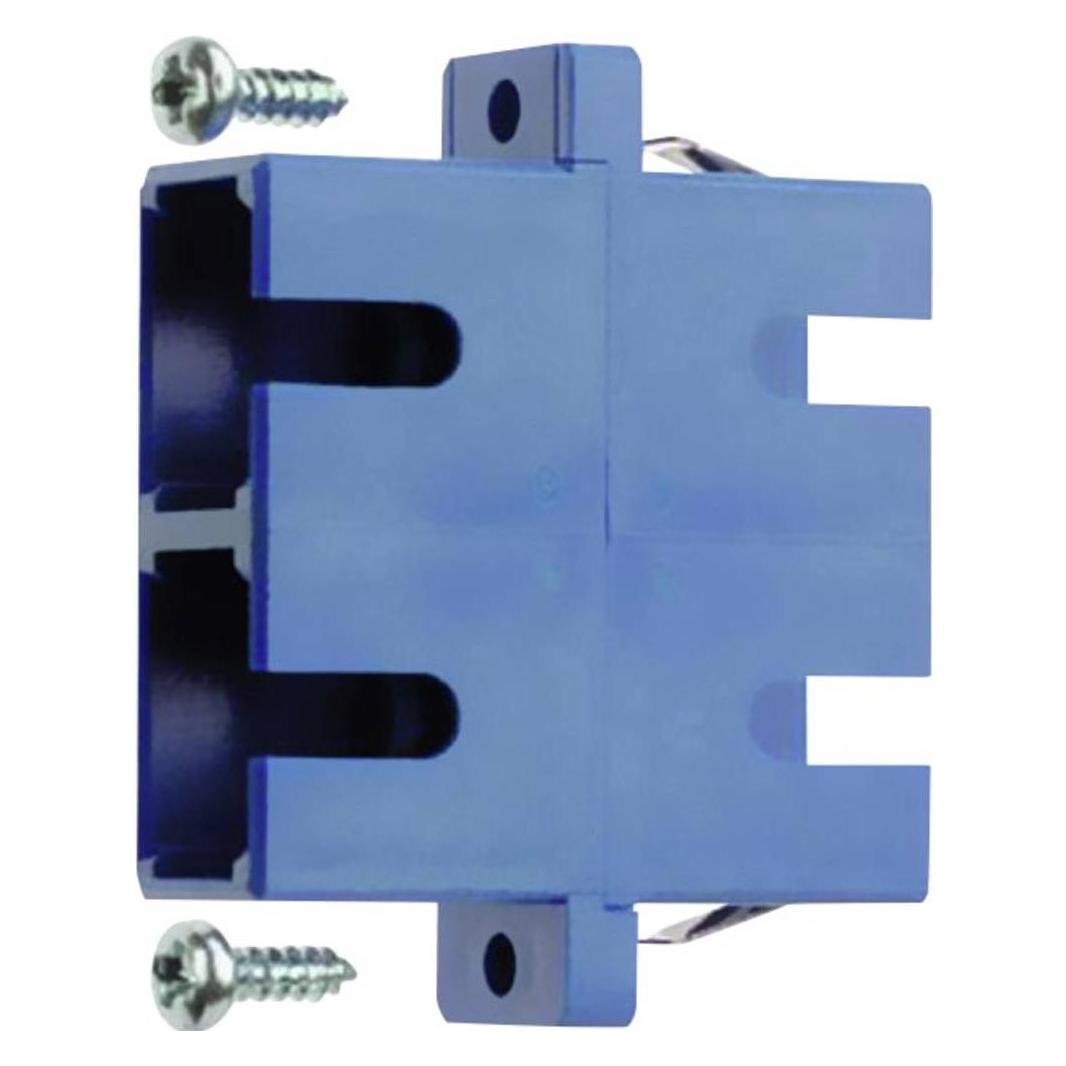
Telegärtner Modulare Eingabe, Elektronikkabel + Stecker, SilberKurzinformation: Telegärtner - Modularer Eingang - 1 Port Gruppen-Netzzubehör Hersteller Telegärtner Karl Hersteller Art. Nr. J01004A1333 Modell EAN/UPC 4018359257170 Produktbeschreibung: Telegärtner modularer Eingang Produkttyp: Modularer Eingang Abmessungen (Breite x Tiefe x Höhe): 3,6 cm Anzahl der Ports: 1 Anschluss Detaillierte Informationen Allgemeiner Produkttyp: Modularer Eingang Tiefe: 3,6 cm Verkabelung & Schaltung Anzahl der Ports: 1 Anschluss Technologie: Koaxialanschluss Verbunden: 1 x BNC-Buchse.27,08 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Telegärtner---Modulare-Eingabe:
-
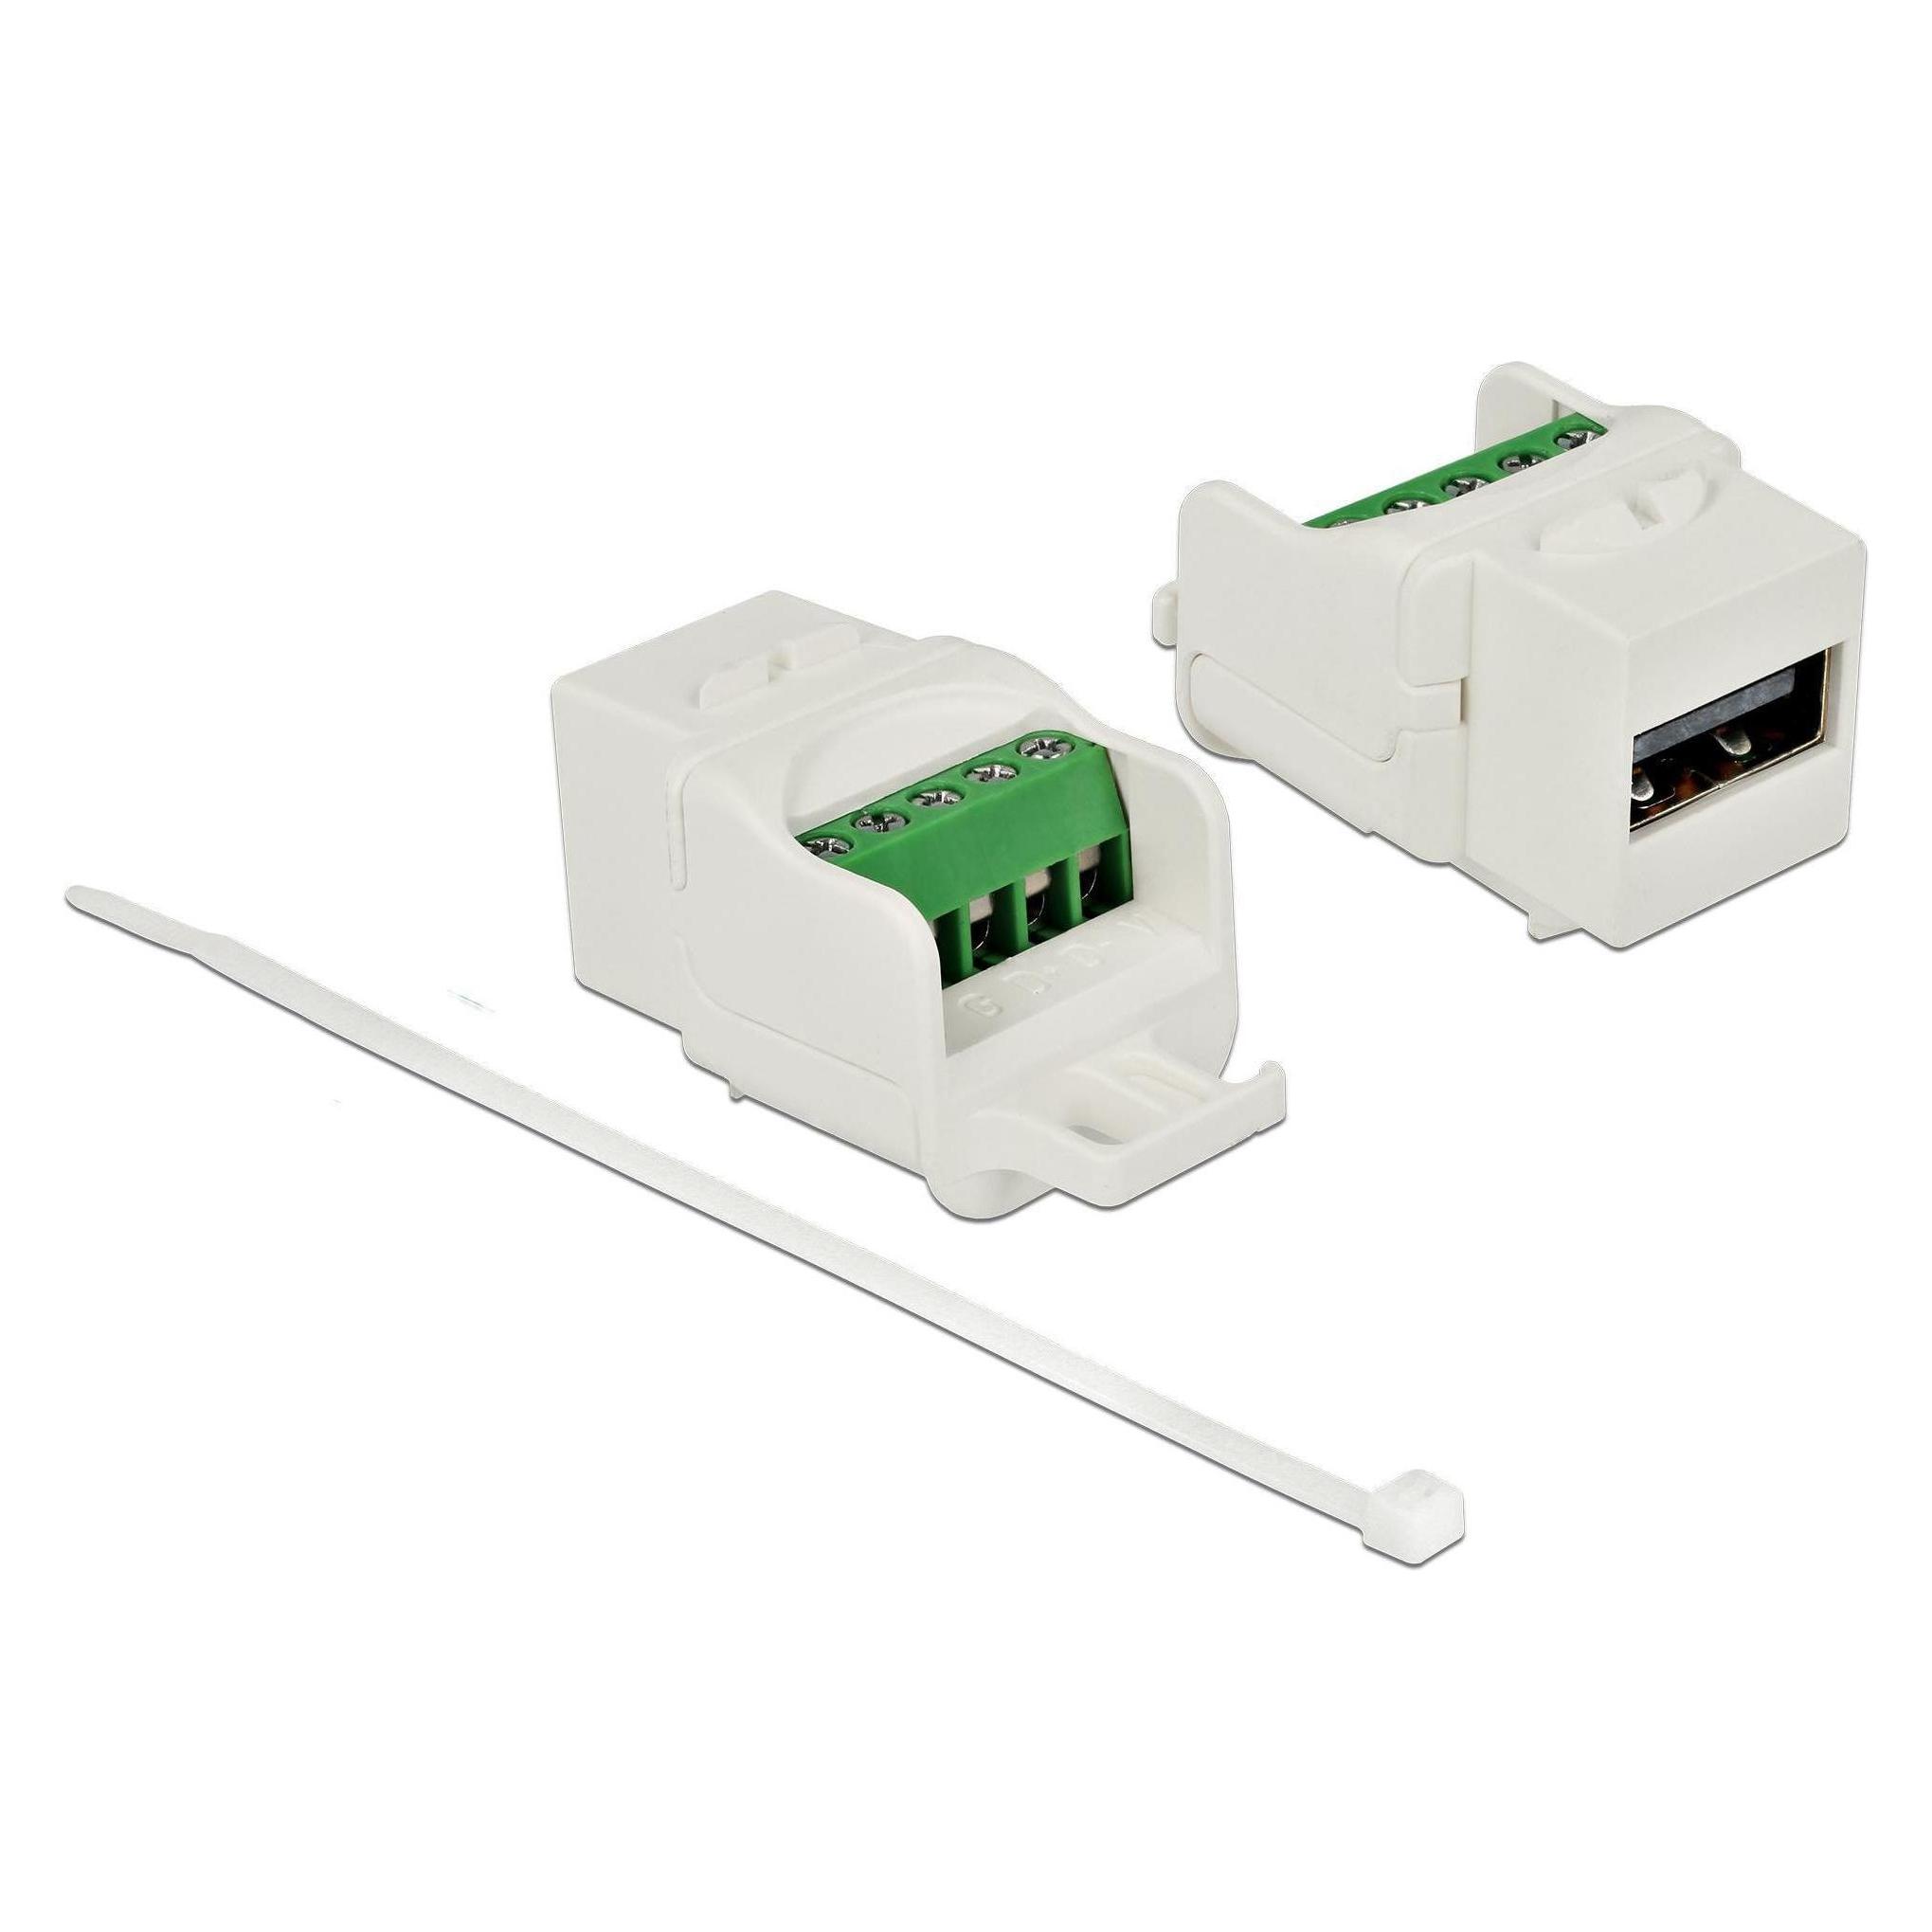
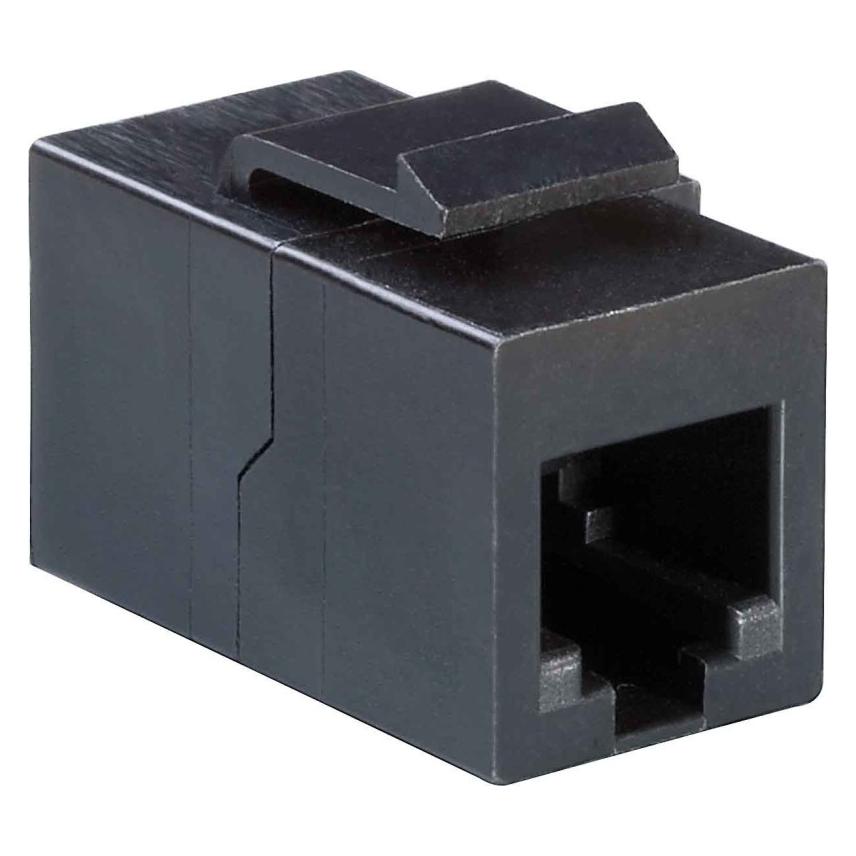
Telegärtner - Modulare Eingabe - RJ-45Die neuen, vollgeschirmten AMJ-Module/Kupplungen Cat.6+ überzeugen mit sehr guten übertragungstechnischen Eigenschaften und einem hervorragenden Preis-/Leistungsverhältnis. Die Produktion des AMJ-Modul-Cat.6-Kerns und der IDC-Schneidklemmen auf einer vollautomatischen Produktionsanlage, verbunden mit einer Qualitätskontrolle innerhalb der Fertigungslinie setzt neue Maßstäbe. Produktbeschreibung Mit den Maßen 19,3 x 14,7 mm passt das AMJ-Modul in viele Applikationen weltweit verfügbarer Montageausschnitte von Zentralplatten und 19" Patch Panel-Lösungen. Die neu entwickelte IDC-Schneidklemme von Telegärtner akzeptiert zuverlässige Kontaktierungen von AWG22/1 bis zu einem min. Querschnitt von AWG27/7 für flexible Leiter. Somit empfiehlt sich das AMJ-Modul Cat.6+ auch für den Anschluss von Patchkabeln AWG24/7, AWG26/7, AWG27/7 an der IDC-Schneidklemme für einen Sammelpunkt (Consolidation Point). Die AMJ-Module Cat.6+ wurden übertragungstechnisch mit de-embedded Referenz-Steckverbindern ...30,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert der Telegärtner MPD Cat 6a?
Der Telegärtner MPD Cat 6a ist ein Steckverbinder für Netzwerkkabel, der eine Übertragungsgeschwindigkeit von bis zu 10 Gigabit pro Sekunde ermöglicht. Er basiert auf dem RJ45-Standard und ist speziell für den Einsatz in Cat 6a-Verkabelungen entwickelt worden. Der Steckverbinder verfügt über eine geschirmte Bauweise, um eine störungsfreie Übertragung zu gewährleisten. **
-
Sind modulare oder nicht modulare Netzteile besser?
Es gibt keine eindeutige Antwort darauf, ob modulare oder nicht modulare Netzteile besser sind. Es hängt von den individuellen Bedürfnissen und Vorlieben des Nutzers ab. Modulare Netzteile bieten den Vorteil, dass man nur die Kabel anschließen muss, die man tatsächlich benötigt, was zu einer besseren Kabelorganisation und Luftzirkulation im Gehäuse führen kann. Nicht modulare Netzteile sind in der Regel etwas günstiger und können für Nutzer geeignet sein, die keine speziellen Anforderungen an die Kabelorganisation haben. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Telegärtner---Modulare-Eingabe
-
Telegärtner Modulare Eingabe, Elektronikkabel + Stecker, SilberKurzinformation: Telegärtner - Modularer Eingang - 1 Port Gruppen-Netzzubehör Hersteller Telegärtner Karl Hersteller Art. Nr. J01004A1333 Modell EAN/UPC 4018359257170 Produktbeschreibung: Telegärtner modularer Eingang Produkttyp: Modularer Eingang Abmessungen (Breite x Tiefe x Höhe): 3,6 cm Anzahl der Ports: 1 Anschluss Detaillierte Informationen Allgemeiner Produkttyp: Modularer Eingang Tiefe: 3,6 cm Verkabelung & Schaltung Anzahl der Ports: 1 Anschluss Technologie: Koaxialanschluss Verbunden: 1 x BNC-Buchse.27,08 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.