Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Was ist die Selbständige Rentenversicherung?
Die Selbständige Rentenversicherung ist eine Form der gesetzlichen Rentenversicherung, die speziell für selbständige Personen konzipiert ist. Selbständige haben die Möglichkeit, sich freiwillig in der Rentenversicherung zu versichern, um Anspruch auf eine Altersrente und andere Leistungen zu erhalten. Die Beiträge werden in der Regel selbstständig vom Versicherten entrichtet. **
Welche Selbständige müssen in die Rentenversicherung einzahlen?
Welche Selbständige müssen in die Rentenversicherung einzahlen? Dies hängt davon ab, ob sie als hauptberuflich oder nebenberuflich selbständig gelten. Hauptberuflich Selbständige sind in der Regel rentenversicherungspflichtig, während nebenberuflich Selbständige unter bestimmten Voraussetzungen von der Rentenversicherungspflicht befreit sein können. Es ist wichtig, sich über die genauen Regelungen und Voraussetzungen zu informieren, um sicherzustellen, dass man seinen Pflichten als Selbständiger in Bezug auf die Rentenversicherung nachkommt. **
Ähnliche Suchbegriffe für Tarifold-Selbständige-Tabellen
Top-Angebote
Produkte zum Begriff Tarifold-Selbständige-Tabellen:
-
NGV Haushaltsbuch Kakebo - Das Haushaltsbuch, 192 Seiten mit Tabellen und ÜbersichtstafelnMit Kakebo stressfrei haushalten und sparen nach japanischem Vorbild Durch systematisches Organisieren der Einkäufe bis zu 30% sparen Fördert Selbstdisziplin und Gelassenheit beim Einkauf Übersichtliche Monatsdarstellungen mit Resümee & nützlichen Ratschlägen Produktinformationen: Maße: (BxH) 14,5 x 19,5 cm Seitenanzahl: 96 Blatt sonstiges: teilt Ausgaben in unverzichtbare Ausgaben, Wünschenswertes, Kultur und Freizeit, Extras und Unvorhergesehenes für mehr Übersicht und Kontrolle7,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter

-
Welche Vorteile bietet ein Versorgungswerk für Selbständige und Freiberufler im Vergleich zu anderen Formen der Altersvorsorge?
Ein Versorgungswerk bietet eine gesetzlich geregelte und sichere Altersvorsorge für Selbständige und Freiberufler. Es bietet zudem eine hohe Rendite durch professionelle Verwaltung und Anlagestrategien. Zudem können Beiträge steuerlich abgesetzt werden. **
-
Wie teuer ist eine private Krankenversicherung für Selbständige?
Wie teuer eine private Krankenversicherung für Selbständige ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Tarif, dem Alter und dem Gesundheitszustand des Versicherten. In der Regel sind die Beiträge für Selbständige höher als für Angestellte, da sie keine Arbeitgeberanteile erhalten. Es ist daher ratsam, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Zusatzleistungen wie Zahnzusatzversicherungen oder Krankentagegeld die Kosten weiter beeinflussen. Es empfiehlt sich daher, sich von einem Versicherungsfachmann beraten zu lassen, um die passende private Krankenversicherung für Selbständige zu finden. **
-
Wie viel kostet eine private Krankenversicherung für Selbständige?
Wie viel eine private Krankenversicherung für Selbständige kostet, hängt von verschiedenen Faktoren ab, wie dem gewählten Tarif, dem Alter und dem Gesundheitszustand der Person. Die monatlichen Beiträge können daher stark variieren. Es ist empfehlenswert, mehrere Angebote von verschiedenen Versicherungsunternehmen einzuholen und diese zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Zusatzleistungen oder Selbstbeteiligungen die Kosten beeinflussen. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um eine maßgeschneiderte Lösung zu finden. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **

Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Top-Angebote
Produkte zum Begriff Tarifold-Selbständige-Tabellen:
-
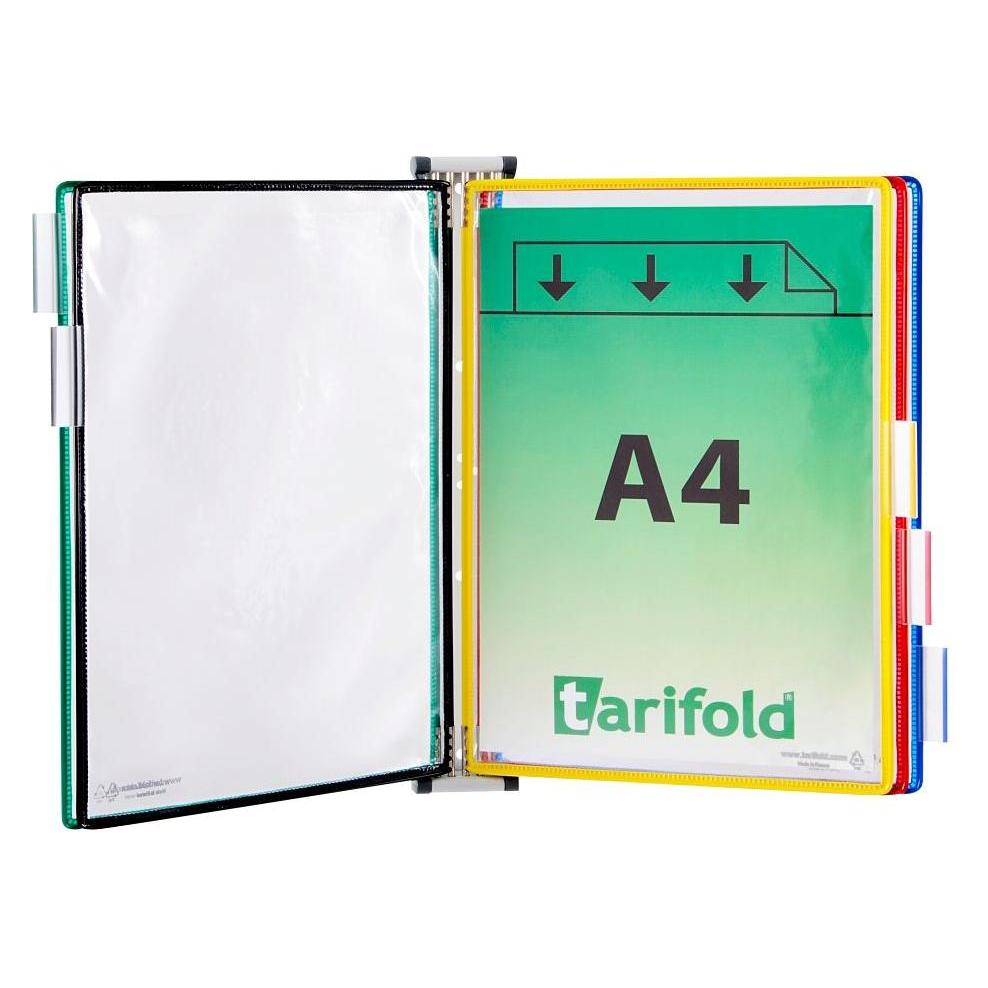
Selbständige Tabellen - 5 Blätter5-Blatt-Hängetabellen im A4-Format jede Tabelle enthält 5 PVC-Taschen erweitert die Kapazität der Taschen in einen Halter mit 10 Taschen können Sie bis zu 100 Blätter einlegen Farbe - Mix Packung 5 Stk. Tabellen79,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NGV Haushaltsbuch Kakebo - Das Haushaltsbuch, 192 Seiten mit Tabellen und ÜbersichtstafelnMit Kakebo stressfrei haushalten und sparen nach japanischem Vorbild Durch systematisches Organisieren der Einkäufe bis zu 30% sparen Fördert Selbstdisziplin und Gelassenheit beim Einkauf Übersichtliche Monatsdarstellungen mit Resümee & nützlichen Ratschlägen Produktinformationen: Maße: (BxH) 14,5 x 19,5 cm Seitenanzahl: 96 Blatt sonstiges: teilt Ausgaben in unverzichtbare Ausgaben, Wünschenswertes, Kultur und Freizeit, Extras und Unvorhergesehenes für mehr Übersicht und Kontrolle7,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was ist die Selbständige Rentenversicherung?
Die Selbständige Rentenversicherung ist eine Form der gesetzlichen Rentenversicherung, die speziell für selbständige Personen konzipiert ist. Selbständige haben die Möglichkeit, sich freiwillig in der Rentenversicherung zu versichern, um Anspruch auf eine Altersrente und andere Leistungen zu erhalten. Die Beiträge werden in der Regel selbstständig vom Versicherten entrichtet. **
-
Welche Selbständige müssen in die Rentenversicherung einzahlen?
Welche Selbständige müssen in die Rentenversicherung einzahlen? Dies hängt davon ab, ob sie als hauptberuflich oder nebenberuflich selbständig gelten. Hauptberuflich Selbständige sind in der Regel rentenversicherungspflichtig, während nebenberuflich Selbständige unter bestimmten Voraussetzungen von der Rentenversicherungspflicht befreit sein können. Es ist wichtig, sich über die genauen Regelungen und Voraussetzungen zu informieren, um sicherzustellen, dass man seinen Pflichten als Selbständiger in Bezug auf die Rentenversicherung nachkommt. **
-
Welche Vorteile bietet ein Versorgungswerk für Selbständige und Freiberufler im Vergleich zu anderen Formen der Altersvorsorge?
Ein Versorgungswerk bietet eine gesetzlich geregelte und sichere Altersvorsorge für Selbständige und Freiberufler. Es bietet zudem eine hohe Rendite durch professionelle Verwaltung und Anlagestrategien. Zudem können Beiträge steuerlich abgesetzt werden. **
-
Wie teuer ist eine private Krankenversicherung für Selbständige?
Wie teuer eine private Krankenversicherung für Selbständige ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Tarif, dem Alter und dem Gesundheitszustand des Versicherten. In der Regel sind die Beiträge für Selbständige höher als für Angestellte, da sie keine Arbeitgeberanteile erhalten. Es ist daher ratsam, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Zusatzleistungen wie Zahnzusatzversicherungen oder Krankentagegeld die Kosten weiter beeinflussen. Es empfiehlt sich daher, sich von einem Versicherungsfachmann beraten zu lassen, um die passende private Krankenversicherung für Selbständige zu finden. **
Ähnliche Suchbegriffe für Tarifold-Selbständige-Tabellen
-
Wie viel kostet eine private Krankenversicherung für Selbständige?
Wie viel eine private Krankenversicherung für Selbständige kostet, hängt von verschiedenen Faktoren ab, wie dem gewählten Tarif, dem Alter und dem Gesundheitszustand der Person. Die monatlichen Beiträge können daher stark variieren. Es ist empfehlenswert, mehrere Angebote von verschiedenen Versicherungsunternehmen einzuholen und diese zu vergleichen, um das beste Preis-Leistungs-Verhältnis zu finden. Zudem können individuelle Zusatzleistungen oder Selbstbeteiligungen die Kosten beeinflussen. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um eine maßgeschneiderte Lösung zu finden. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.