Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **

Ähnliche Suchbegriffe für SwitchBot-C1-Rechargeable-Wireless
Top-Angebote
Produkte zum Begriff SwitchBot-C1-Rechargeable-Wireless:
-
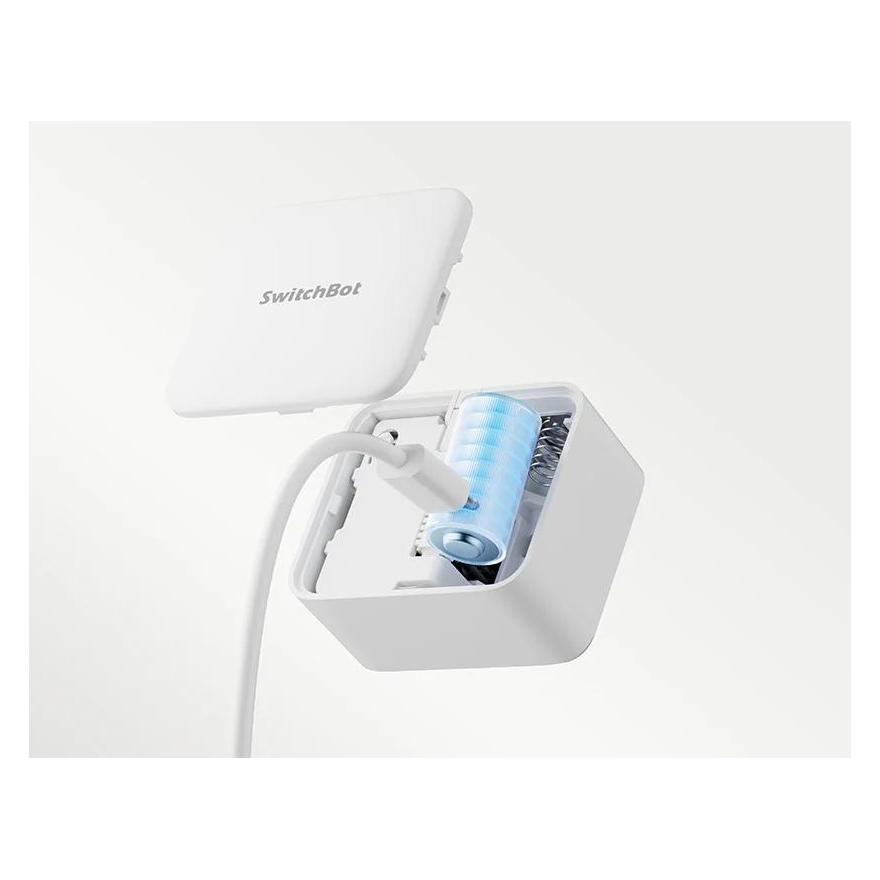
SwitchBot C1 – Wiederaufladbarer Funkschalter, Smart Home Hub, WeissDer SwitchBot C1 ist ein wiederaufladbarer Funkschalter, der herkömmliche Geräte in smarte Komponenten verwandelt, ohne dass eine aufwendige Verkabelung erforderlich ist. Durch die einfache Montage auf einem kompatiblen Schalter oder Knopf ermöglicht der C1 die Steuerung von Beleuchtung, Kaffeemaschinen, Klimaanlagen und weiteren Geräten über eine benutzerfreundliche App. Nutzer können Zeitpläne erstellen, um Geräte automatisch ein- und auszuschalten, was den Komfort erhöht und manuelle Eingriffe minimiert. Der SwitchBot C1 ist mit verschiedenen Smart-Home-Plattformen kompatibel, darunter Amazon Alexa, Google Home und Apple Home, und bietet durch den Matter-Standard zusätzliche Flexibilität. Mit einer Betriebsdauer von bis zu 6 Monaten pro Ladung und der Möglichkeit, den Akku über USB-C aufzuladen, ist der C1 eine praktische und kosteneffiziente Lösung für moderne Haushalte. - Einfache Montage auf bestehenden Schaltern - Automatisierung durch Zeitpläne für Geräte - Kompatibel mit gängigen Smart-Home-Plattformen - Bis zu 6 Monate Betriebsdauer mit einer Ladung.29,43 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
HP 695 Rechargeable Wireless MouseLadegerät (EU-Vorgaben für einheitliche Ladegeräte, RL 2022/2380): Ladegerät im Lieferumfang: nicht enthalten · Ladeleistung des Geräts: 5–15 W Weniger Komplexität. Mehr Mobilität. Überall arbeiten und dabei trotzdem laden – mit einer praktischen und mobilen Bluetooth®-Maus. Verabschieden Sie sich dank der Qi-Wireless-Ladefunktion[2] und einer langen Akkulaufzeit vom Chaos mit den Ladegeräten. Außerdem unmittelbare und nahtlose Konnektivität für bis zu drei Geräte dank einfacher individueller Einstellung über sechs programmierbare Tasten[1]. Auf einen Blick ZweckBüro GeräteschnittstelleBluetooth Bewegung Auflösung4000 DPI Scroll TypRad Knopfanzahl7 FormfaktorBeidhändig EnergiequelleBatterien USB Typ-C Ladeportja Ihre VorteileKabellose Mobilität Diese Bluetooth®-Maus bietet Ihnen Produktivität für unterwegs, egal wo Sie gerade arbeiten. Außerdem erhalten Sie mit einer einzigen schnellen kabellosen Qi-[2] oder USB-C®-Aufladung bis zu vier Monate Akkulaufzeit[3].Verbinden. Loslegen Dab...50,04 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **

Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff SwitchBot-C1-Rechargeable-Wireless:
-
SwitchBot C1 Rechargeable Wireless SwitchSWITCHBOT C1 Rechargeable Wireless Switch lets you control compatible physical switches and buttons remotely without modifying existing wiring. Mounted directly onto a switch or button, it can operate lights, coffee makers, air conditioners and other compatible devices through the SwitchBot app. Scheduling functions allow connected devices to turn on or off automatically at selected times, making it suitable for everyday home automation. The rechargeable battery provides up to 6 months of operation on a single charge, while USB-C charging eliminates the need for regular battery replacement.25,15 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
SwitchBot C1 – Wiederaufladbarer Funkschalter, Smart Home Hub, WeissDer SwitchBot C1 ist ein wiederaufladbarer Funkschalter, der herkömmliche Geräte in smarte Komponenten verwandelt, ohne dass eine aufwendige Verkabelung erforderlich ist. Durch die einfache Montage auf einem kompatiblen Schalter oder Knopf ermöglicht der C1 die Steuerung von Beleuchtung, Kaffeemaschinen, Klimaanlagen und weiteren Geräten über eine benutzerfreundliche App. Nutzer können Zeitpläne erstellen, um Geräte automatisch ein- und auszuschalten, was den Komfort erhöht und manuelle Eingriffe minimiert. Der SwitchBot C1 ist mit verschiedenen Smart-Home-Plattformen kompatibel, darunter Amazon Alexa, Google Home und Apple Home, und bietet durch den Matter-Standard zusätzliche Flexibilität. Mit einer Betriebsdauer von bis zu 6 Monaten pro Ladung und der Möglichkeit, den Akku über USB-C aufzuladen, ist der C1 eine praktische und kosteneffiziente Lösung für moderne Haushalte. - Einfache Montage auf bestehenden Schaltern - Automatisierung durch Zeitpläne für Geräte - Kompatibel mit gängigen Smart-Home-Plattformen - Bis zu 6 Monate Betriebsdauer mit einer Ladung.29,43 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
HP 695 Rechargeable Wireless MouseLadegerät (EU-Vorgaben für einheitliche Ladegeräte, RL 2022/2380): Ladegerät im Lieferumfang: nicht enthalten · Ladeleistung des Geräts: 5–15 W Weniger Komplexität. Mehr Mobilität. Überall arbeiten und dabei trotzdem laden – mit einer praktischen und mobilen Bluetooth®-Maus. Verabschieden Sie sich dank der Qi-Wireless-Ladefunktion[2] und einer langen Akkulaufzeit vom Chaos mit den Ladegeräten. Außerdem unmittelbare und nahtlose Konnektivität für bis zu drei Geräte dank einfacher individueller Einstellung über sechs programmierbare Tasten[1]. Auf einen Blick ZweckBüro GeräteschnittstelleBluetooth Bewegung Auflösung4000 DPI Scroll TypRad Knopfanzahl7 FormfaktorBeidhändig EnergiequelleBatterien USB Typ-C Ladeportja Ihre VorteileKabellose Mobilität Diese Bluetooth®-Maus bietet Ihnen Produktivität für unterwegs, egal wo Sie gerade arbeiten. Außerdem erhalten Sie mit einer einzigen schnellen kabellosen Qi-[2] oder USB-C®-Aufladung bis zu vier Monate Akkulaufzeit[3].Verbinden. Loslegen Dab...50,04 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für SwitchBot-C1-Rechargeable-Wireless
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HP 705 Rechargeable Wireless (Kabellos), MausBleiben Sie im Rhythmus, ein Klicken nach dem anderen. Optimieren Sie Ihren Arbeitstag mit der wiederaufladbaren HP Wireless-Maus. Das Gerät wurde so konzipiert, dass es sich Ihrem Tempo anpasst. Es vereint intelligentere Kurzbefehle, ultraschnelles Laden und ein robustes Design in sich, damit Sie immer und überall sicher arbeiten können.52,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.