Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **

Ähnliche Suchbegriffe für Sperli-Rosenkohl-Roodnerf
Top-Angebote
Produkte zum Begriff Sperli-Rosenkohl-Roodnerf:
-
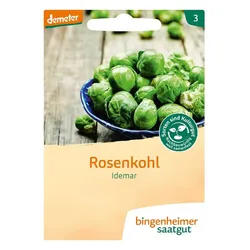
Rosenkohl - IdemarRosenkohl ist mit dem höchsten Gehalt an Vitamin C, der sich bei Gemüse finden lässt, in vielen Hausgärten ein wichtiges Wintergemüse. Die mild-amomatische Sorte Idemar ist mittelfrosthart und kann bis Ende Dezember geerntet werden. Wie alle Kohlsorten hat der Rosenkohl einen hohen Nähstoffbedarf. Ab Beginn der Röschenbildung empfiehlt es sich mit einer Pflanzenjauche zu düngen. Eine gute Wasserversorgung ist ebenfalls wichtig denn die Pflanzen müssen zügig wachsen. TIPP: Bei ungenügender Röschenbildung im September/Oktober die Pflanzen entspitzen. Verwendung: Aussaat: Ab Anfang April -Mai zur Pflanz. ab Mitte Mai-Juni Erntezeit: Anfang November - Ende Dezember Pflanzabstand: 70 x 50 cm; Inhalt reicht für ca. 40 Pflanzen. Saatgut bitte trocken, kühl und im Dunkeln lagern! Saatgut nicht zum Verzehr geeignet.3,09 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
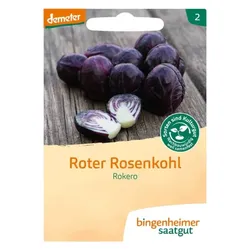
Bingenheimer Saatgut Roter Rosenkohl Rokero demeterRosenkohl ist mit dem höchsten Gehalt an Vitamin C, der sich bei Gemüse finden lässt, in vielen Hausgärten ein wichtiges Wintergemüse. Attraktive Rosenkohlsorte mit leuchtenden, dunkelroten Blättern und Röschen. Rokero hat eine mittlere Frosthärte und kann bis Ende Dezember geerntet werden. Rosenkohl sollte gut mit Nährstoffen und Wasser versorgt werden. Ausgezeichneter, aromatischer Geschmack. TIPP: Bei ungenügender Röschenbildung im September/Oktober die Pflanzen entspitzen.2,90 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **

Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Sperli-Rosenkohl-Roodnerf:
-
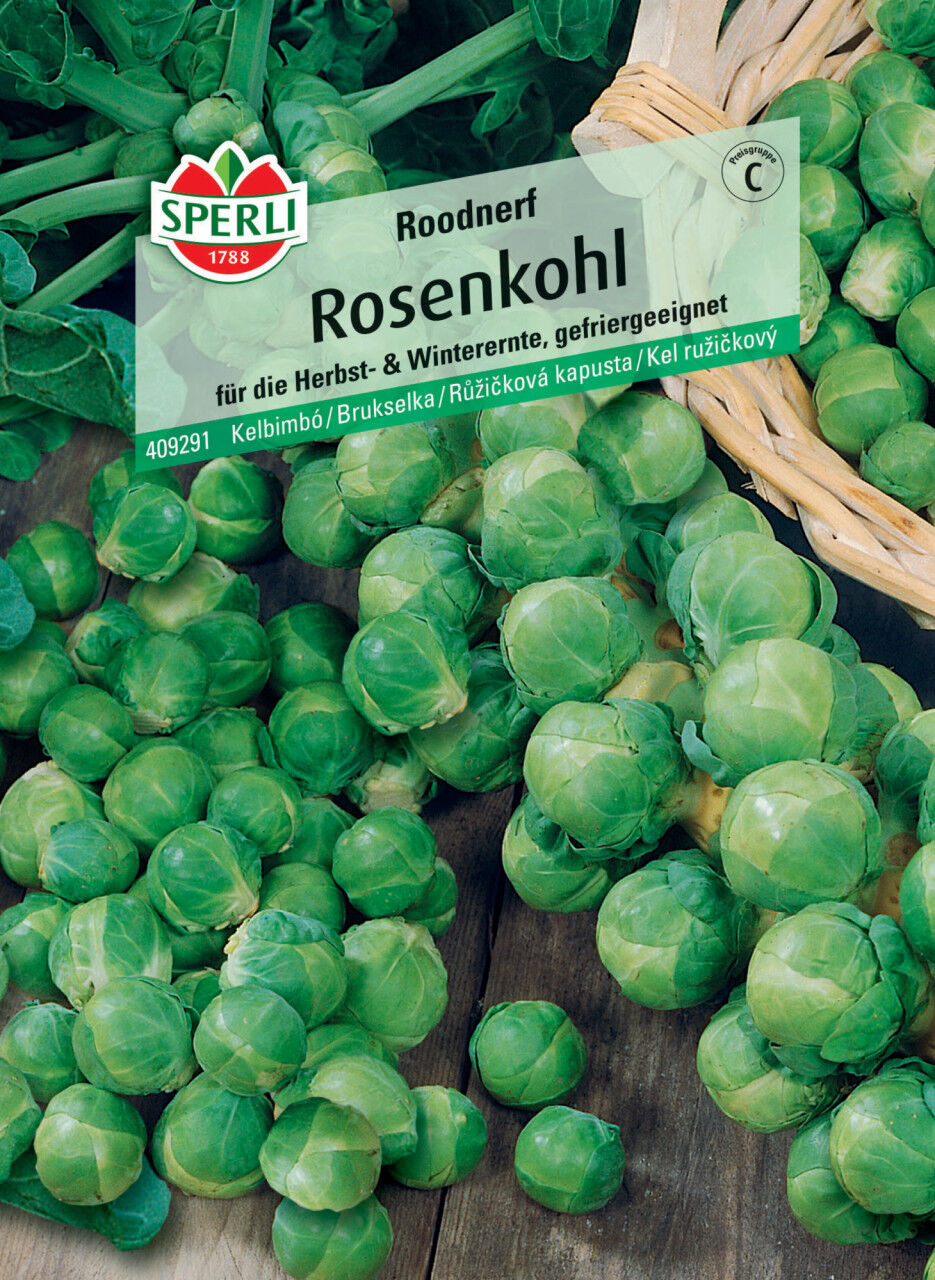
Sperli Rosenkohl RoodnerfSperli Rosenkohl Roodnerf Produktnummer: 0693109326 Leckerer Rosenkohl kann auch in Deinem Garten wachsen mit dem Rosenkohl Roodnerf. Dabei handelt es sich um eine späte, hochwachsende Sorte für die Ernte im Spätherbst und Winter. Die meiste Ernte bringt sie, wenn sie auf nährstoffreichen, schweren und feuchten Böden gepflanzt wird. Ab September kannst Du die leckeren Röschen ernten. Zudem ist ein Vorteil dieser Sorte, dass Du sie einfrieren kannst. Damit lassen sich auch nach der Erntezeit köstliche Gerichte mit dem schmackhaften Rosenkohl Roodnerf aus dem eigenen Anbau zubereiten. Pflanzzeit Direktsamen: April, Mai Pflanzzeit Vorkultur: März, April, Mai Standort: sonnig Erntezeit: Oktober, November, Dezember Zum Verzehr geeignet Lebensdauer: einjährig Keimdauer: 7 - 14 Tage optimale Keimtemperatur: 15°C - 20°C Pflanztiefe: 0,5 - 1 cm hoher Ertrag (F1): nein Botanischer Name: Brassica oleracea var. gemmifera Winterhart: nein Inhalt reicht für ca. 120 Pflanzen Herstellerinformationen: Bruno Nebelung GmbH Freckenhorster Str. 32 48351 Everswinkel, DEUTSCHLAND eMail: info@nebelung.de Herstellernr. 4092911,79 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rosenkohl - IdemarRosenkohl ist mit dem höchsten Gehalt an Vitamin C, der sich bei Gemüse finden lässt, in vielen Hausgärten ein wichtiges Wintergemüse. Die mild-amomatische Sorte Idemar ist mittelfrosthart und kann bis Ende Dezember geerntet werden. Wie alle Kohlsorten hat der Rosenkohl einen hohen Nähstoffbedarf. Ab Beginn der Röschenbildung empfiehlt es sich mit einer Pflanzenjauche zu düngen. Eine gute Wasserversorgung ist ebenfalls wichtig denn die Pflanzen müssen zügig wachsen. TIPP: Bei ungenügender Röschenbildung im September/Oktober die Pflanzen entspitzen. Verwendung: Aussaat: Ab Anfang April -Mai zur Pflanz. ab Mitte Mai-Juni Erntezeit: Anfang November - Ende Dezember Pflanzabstand: 70 x 50 cm; Inhalt reicht für ca. 40 Pflanzen. Saatgut bitte trocken, kühl und im Dunkeln lagern! Saatgut nicht zum Verzehr geeignet.3,09 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Bingenheimer Saatgut Roter Rosenkohl Rokero demeterRosenkohl ist mit dem höchsten Gehalt an Vitamin C, der sich bei Gemüse finden lässt, in vielen Hausgärten ein wichtiges Wintergemüse. Attraktive Rosenkohlsorte mit leuchtenden, dunkelroten Blättern und Röschen. Rokero hat eine mittlere Frosthärte und kann bis Ende Dezember geerntet werden. Rosenkohl sollte gut mit Nährstoffen und Wasser versorgt werden. Ausgezeichneter, aromatischer Geschmack. TIPP: Bei ungenügender Röschenbildung im September/Oktober die Pflanzen entspitzen.2,90 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Sperli-Rosenkohl-Roodnerf
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sperli Monatserdbeere Sperli 's BowlenzauberSperli Monatserdbeere Sperli 's Bowlenzauber Produktnummer: 0693109318 Die Monatserdbeere SPERLIs Bowlenzauber ist eine immertragende, rankenlose Züchtung, die große und saftige Früchte mit süßem Walderdbeergeschmack hervorbringt. Sie sind ideal zum Naschen geeignet, können aber erst im zweiten Anbaujahr von Mai bis Oktober geerntet werden. SPERLIs Bowlenzauber kann in Kübeln auf dem Balkon oder der Terrasse kultiviert werden. Im Freiland ist die Sorte Bestens geeignet als Bodendecker oder zur Unterpflanzung von Gehölzen. An sonnigen bis halbschattigen Plätzen fühlt sie Monatserdbeere besonders wohl. Pflanzzeit Vorkultur: Februar, März, April Standort: halbschattig, sonnig Erntezeit: Mai, Juni, Juli, August, September, Oktober Zum Verzehr geeignet Lebensdauer: mehrjährig Keimdauer: 14 - 28 Tage optimale Keimtemperatur: 18°C - 25°C Pflanztiefe: 0 - 0,5 cm hoher Ertrag (F1): nein Botanischer Name: Fragaria vesca Winterhart: nein Inhalt reicht für ca. 50 Pflanzen Herstellerinformationen: Bruno Nebelung GmbH Freckenhorster Str. 32 48351 Everswinkel, DEUTSCHLAND eMail: info@nebelung.de Herstellernr. 4081883,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sperli Winterportulak Sperli 's PosteleinSperli Winterportulak Sperli 's Postelein Produktnummer: 0693109428 Der Winterportulak SPERLIs Postelein ist ein rasch wachsender Wintersalat, der von Oktober bis März geerntet werden kann. Er kann zusammen mit Feldsalat angebaut werden und bildet zarte, glatte, fleischige Blätter, die sich zu einem vitaminreichen, leicht säuerlichen Salat verarbeiten lassen. Die einjährige Pflanze ist winterhart und wächst nach der Aussaat im Zeitraum von September bis November bis zum zeitigen Frühjahr im Frühbeet oder Gewächshaus. Abgesehen von einem sonnigen oder halbschattigen Standort stellt SPERLIs Postelein keine Ansprüche und fühlt sich auf jedem guten Gartenboden wohl. Pflanzzeit Direktsamen: August, September, Oktober Pflanzzeit Vorkultur: Januar, September, Oktober, November, Dezember Standort: halbschattig, sonnig Erntezeit: Januar, Februar, März, Oktober, November, Dezember Zum Verzehr geeignet Lebensdauer: einjährig Keimdauer: 14 - 21 Tage optimale Keimtemperatur: 8°C - 12°C Pflanztiefe: 0,5 - 1 cm hoher Ertrag (F1): nein Botanischer Name: Montia perfoliata Winterhart: ja Inhalt reicht für ca. 300 Pflanzen Herstellerinformationen: Bruno Nebelung GmbH Freckenhorster Str. 32 48351 Everswinkel, DEUTSCHLAND eMail: info@nebelung.de Herstellernr. 4290912,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.