Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Smoby-Supermarktkasse-XL
Top-Angebote
Produkte zum Begriff Smoby-Supermarktkasse-XL:
-
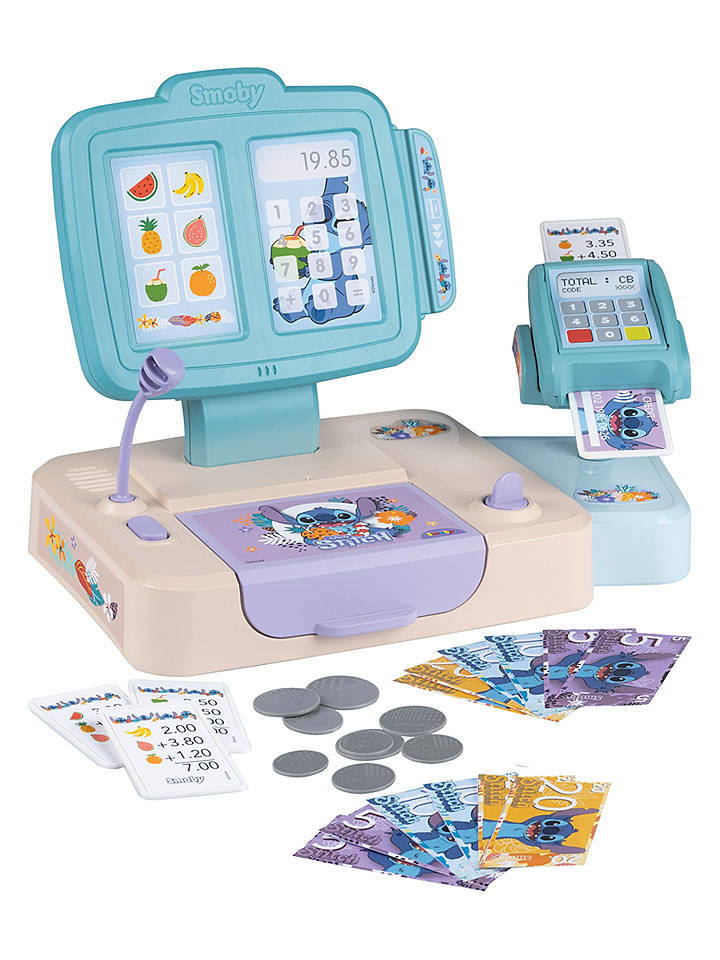
Supermarktkasse "Smoby Stitch" - ab 3 Jahren - onesizeSupermarktkasse "Smoby Stitch" - ab 3 Jahren von Smoby - - Inhalt: 1 Supermarktkasse mit Zubehör - Material: Kunststoff - Altersempfehlung: ab 3 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare Kleinteile.19,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **


Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Smoby-Supermarktkasse-XL:
-
Smoby Supermarktkasse XLFühle dich wie in einem richtigen Supermarkt. Die grosse elektronische Supermarktkasse von Smoby lässt keine Wünsche beim Einkaufen offen. Die Kasse ist mit einem echten Taschenrechner ausgestattet, sodass man spielend Rechnen lernen kann. Taschenrechnerfunktionen: +, -, x, /, =, CE, on, off sowie Abschaltautomatik. Der Scanner wirkt mit dem Bip-Geräusch und dem roten Licht besonders realistisch. Über das Mikrofon können kleine Kaufmänner über neue Angebote informieren. Mit der mechanischen Waage lassen sich die Einkäufe genau abwiegen. Dank des Kartenlesegeräts kann sogar über Kreditkarte gezahlt werden - inklusive Kassenbon. Wenn die Kundschaft mit Bargeld zahlen möchte, kann über die Bargeldschublade das Wechselgeld ausgezahlt werden. Die Kasse kommt inklusive drei Lebensmittel-Leerkartons, Spielmünzen und -geldscheinen sowie einer Kreditkarte. Insgesamt 30 Zubehörteile.28,73 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
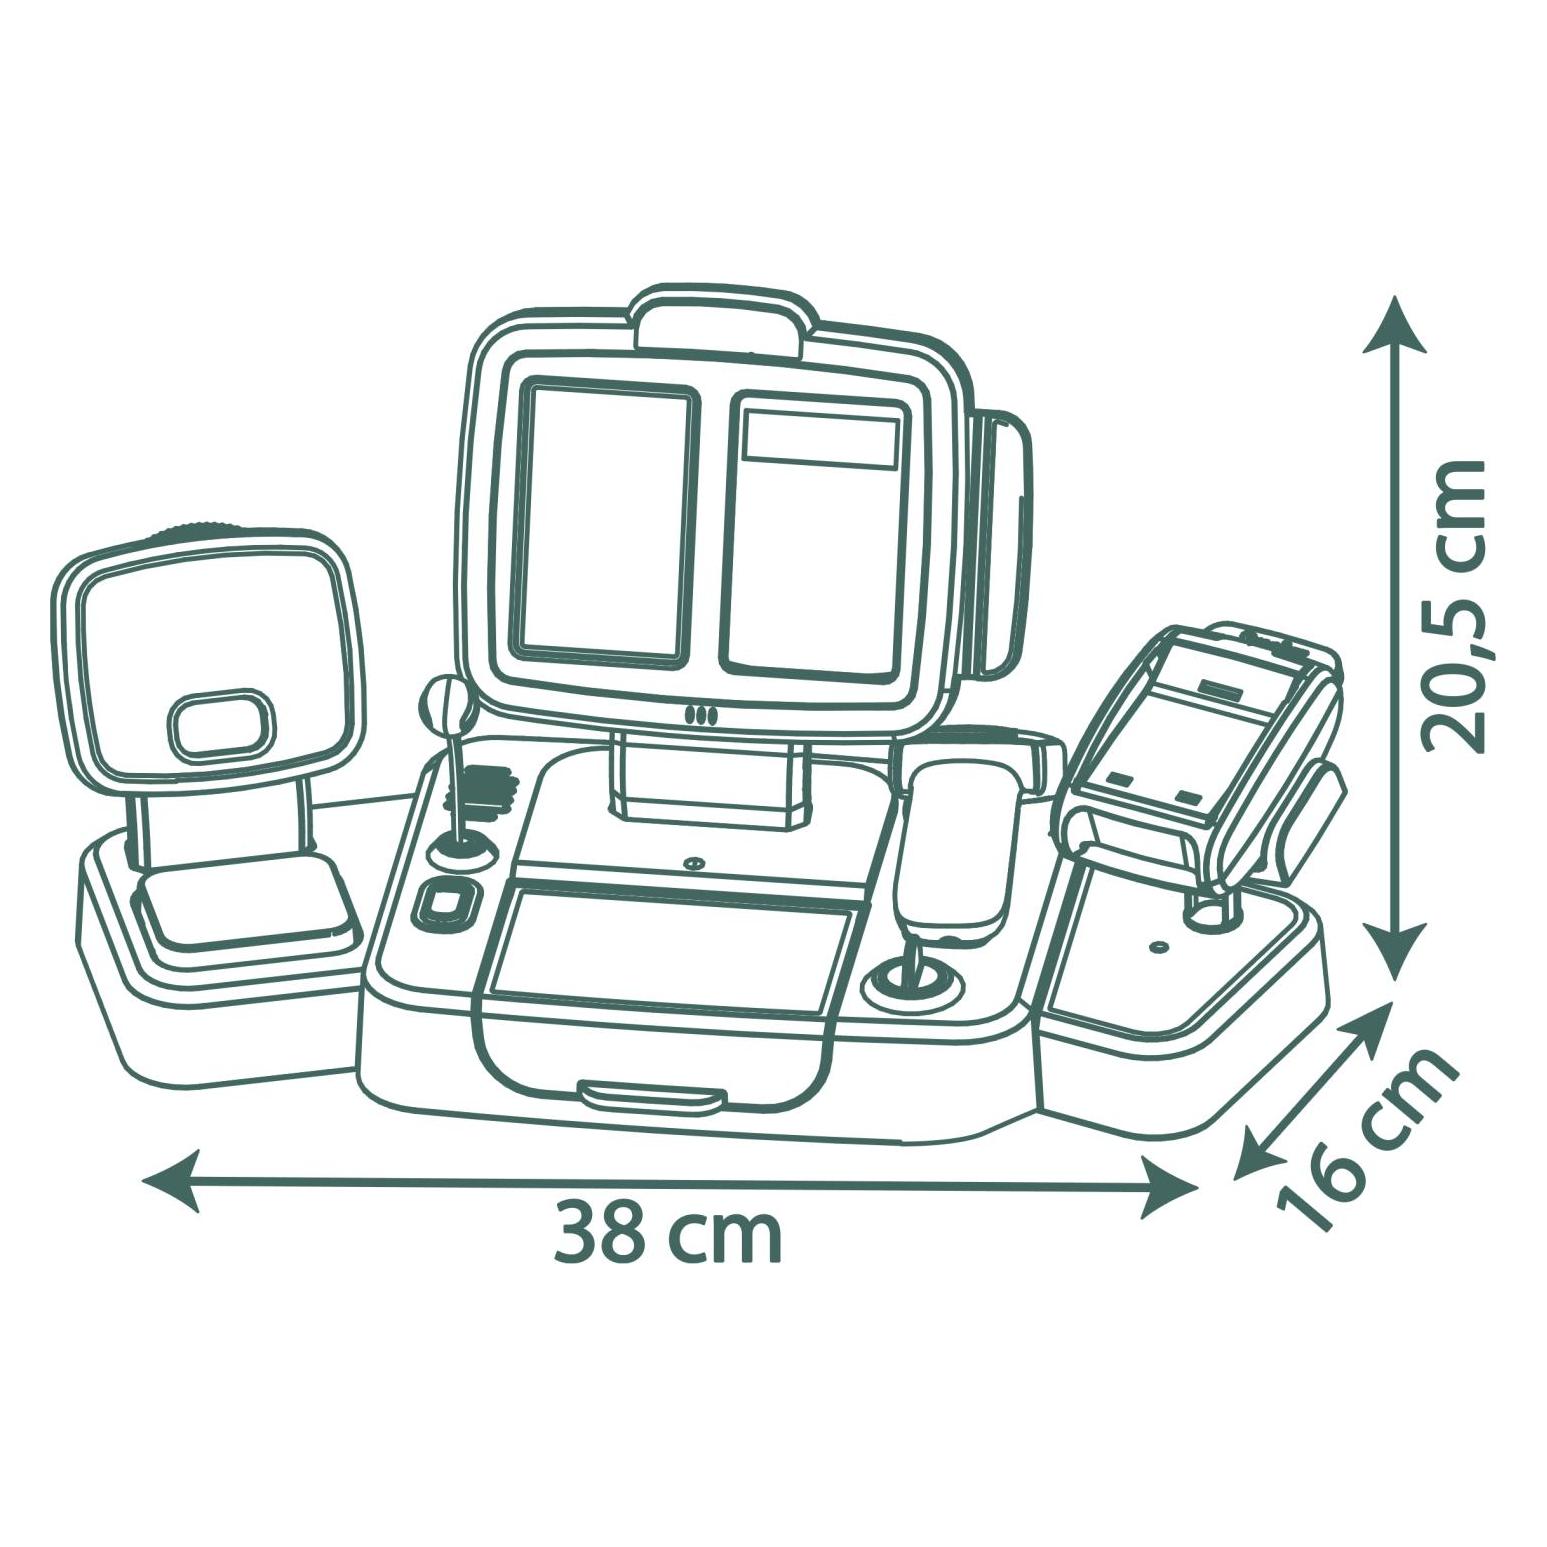
Smoby Supermarktkasse XL, mehrfarbigDie Supermarktkasse XL von Smoby gestaltet die Rollenspiele Deines Kindes besonders lebendig. Supermarktkasse XL von Smoby inkl. Zubehör (Spielgeld, Kreditkarte, Kassenbons, verschiedene Spiellebensmittel), Batterien sind teilweise enthalten mit Kassenschublade, Mikrofon, Kartenlesegerät und mechanischer Waage Taschenrechnerfunktion, Scanner mit Licht und Sound 16(L) x 38(B) x 20,5(H) cm Kunststoff ab 3 Jahren geeignet hergestellt in Frankreich Mit der Supermarktkasse XL von Smoby ist Dein Mini bereit für fantasievolle Kaufladenspiele. Dank der Kassenschublade, der mechanischen Waage, dem Mikrofon und dem Kartenlesegerät kann das Kleine ein realistisches Einkaufserlebnis nachstellen. Der Taschenrechner und der mit einer Licht- und Sound-Funktion ausgestattete Scanner sorgen dabei für besonderen Spaß. Zubehör wie Spielgeld, eine Kreditkarte, Kassenbons und Spiellebensmittel runden das Supermarkt-Feeling perfekt ab. Dein Kind kann allein oder gemeinsam mit Freunden immer wieder in neue Rollen schlüpfen und mal vor mal hinter der Kasse tätig sein. Im Spiel lernt es, neue Perspektiven einzunehmen und schult so seine sozialen Kompetenzen. Die Kasse eignet sich auch hervorragend dazu, sich mit Zahlen und Rechenvorgängen zu beschäftigen.30,00 €*Versand: 1,99 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Smoby-Supermarktkasse-XL
-
Supermarktkasse "Smoby Stitch" - ab 3 Jahren - onesizeSupermarktkasse "Smoby Stitch" - ab 3 Jahren von Smoby - - Inhalt: 1 Supermarktkasse mit Zubehör - Material: Kunststoff - Altersempfehlung: ab 3 Jahren Achtung! Nicht geeignet für Kinder unter 3 Jahren. Erstickungsgefahr durch verschluckbare Kleinteile.19,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Play-Doh SupermarktkasseHier klingelt die Kasse. Kinder lieben Registrierkassen und mit der Supermarkt-Kasse von Play-Doh geht es beim Kneten rund. Mit eingebautem Spielzeug-Scanner, der sogar piept, einem handlichen Barcode-Stempel und einer Schublade, die sich auf Knopfdruck mit einem lustigen Klingeln öffnet, haben die Kids grossen Spass. Fünf Ausstecher für Play-Doh Lebensmittel und Formen stehen bereit, um eigene Play-Doh Waren wie Milch und Gemüse zu kreieren. Und dann ist es Zeit, sie in den Einkaufskorb oder die Tüte zu legen und sich damit zur Supermarkt-Kasse zu begeben. Mit der Brieftasche entstehen Münzen und Geldscheine, die kinderleicht in die Kasse gelegt werden können. Zahlt der Kunde mit Plastik statt Bargeld? Dann steht sogar eine Form für eine Kreditkarte bereit. Die Supermarkt-Kasse von Play-Doh ist ein tolles Geschenk für Kinder ab drei Jahren und eignet sich auch wunderbar, um in der Schulklasse das Rechnen zu üben. Wer braucht eine Quittung? Mit der Play-Doh Kasse wird sie spielend leicht „ausgedruckt“. Einen schönen Tag noch.25,65 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Winfun Schnelle SupermarktkasseDie Schnelle Supermarktkasse von Winfun ist ein interaktives Kaufladen Zubehör, das Kindern ab 3 Jahren ein realistisches Einkaufserlebnis bietet. Mit einer Vielzahl von Funktionen, darunter ein Taschenrechner, ein Scanner und ein Kartenlesegerät, fördert dieses Spielzeug nicht nur das kreative Spiel, sondern auch das Verständnis für den Umgang mit Geld. Die Kasse ist mit realistischen Licht- und Soundeffekten ausgestattet, die das Spielerlebnis noch lebendiger machen. Insgesamt sind 18 Münzen im Lieferumfang enthalten, die den Kindern helfen, das Zählen und den Umgang mit Geld zu üben. Die Schnelle Supermarktkasse ist ein ideales Spielzeug, um soziale Fähigkeiten und mathematische Grundkenntnisse zu entwickeln. - Interaktive Funktionen wie Taschenrechner, Scanner und Kartenlesegerät - Realistische Licht- und Soundeffekte für ein authentisches Spielerlebnis - Enthält 18 Münzen zur Förderung des Zählens und Geldverständnisses - Fördert kreative Rollenspiele und soziale Interaktionen.38,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.