Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **

Ähnliche Suchbegriffe für Sleddy---Kinderdrachen-Jolly
Top-Angebote
Produkte zum Begriff Sleddy---Kinderdrachen-Jolly:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GÜNTHER BIENE MAJA Kinderdrachen'biene Maja Als Drachen Am Himmel. Drachensteigen Kinderleicht - Der Drachen Fliegt Bereits Bei Wenig Wind. Segel Aus Robuster Pe-folie. Komplett Mit Griff Und Schnur. Wind: 20-40 Km/h. Größe Des Modells: Ca. 115 X 63 Cm. Für Kinder Ab 4 Jahren.'5,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
GÜNTHER Paw Patrol Kinderdrachen'paw Patrol Kommt Angeflogen! Drachensteigen Kinderleicht - Der Drachen Fliegt Bereits Bei Wenig Wind. Segel Aus Robuster Pe-folie. Komplett Mit Griff Und Schnur. Wind: 20-40 Km/h. Größe Des Modells: Ca. 115 X 63 Cm. Für Kinder Ab 4 Jahren.'5,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
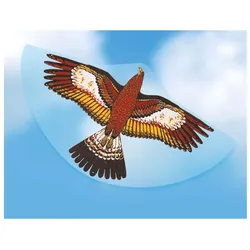
Günther Flugmodelle - Kinderdrachen GOLDADLERMit dem Kinderdrachen GOLDADLER von GÜNTHER FLUGMODELLE können die ersten Flugversuche am Himmel unternommen werden. Der Drachen ist für Kinder ab 4 Jahren geeignet und überzeugt durch sein eindrucksvolles Design. mit einer Größe von 92 x 62 cm gefertigt aus robuster Polyethylen-Folie fliegt bereits bei wenig Wind (15 - 40 km/h) inklusive Wickelgriff und Drachenschnur Dank seiner durchdachten Konstruktion und der integrierten Drachenwaage lässt sich der Einleiner-Drachen einfach handhaben und ermöglicht schnelle Erfolgserlebnisse. Das Modell wird in Deutschland hergestellt und ist der passende Begleiter für windige Herbsttage im Freien.10,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter



-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **

Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Sleddy---Kinderdrachen-Jolly:
-
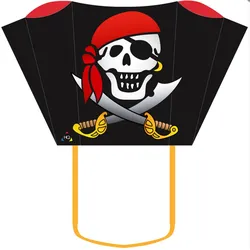
Sleddy - Kinderdrachen Jolly RogerDer Kinderdrachen Jolly Roger von Sleddy ist ohne Zusammenbau sofort startklar für spannende Abenteuer in der Luft und eignet sich für Kinder ab 5 Jahren. mit einer Segelgröße von 76 cm x 50 cm stablose Konstruktion für einen unkomplizierten Aufbau inklusive 60 m langer Polyesterschnur auf einer Spule geeignet für Windstärken von 2 bis 6 Bft Dieser Drachen begeistert mit seinem coolen Piraten-Design, das einen Totenkopf mit Augenklappe und gekreuzten Säbeln zeigt. Dank der stablosen Gestaltung ist er im Handumdrehen flugbereit und lässt sich nach dem Gebrauch klein zusammenfalten, sodass er bequem in eine Jackentasche passt. Das Segel besteht aus robustem Polyester und hält auch stärkeren Windverhältnissen stand. Die mitgelieferte Schnur ist bereits auf einer praktischen Spule aufgewickelt, was den Start zusätzlich erleichtert.14,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Sleddy - Kinderdrachen UnicornDer Kinderdrachen Unicorn von SLEDDY ist ohne Zusammenbau sofort flugfertig und sorgt für bunten Spaß an der frischen Luft. Dank seiner stablos konstruierten Form lässt er sich kinderleicht steigen und passt zusammengelegt in jede Jackentasche. Maße von 76 x 50 cm geeignet für Kinder ab 5 Jahren inklusive 60 m langer Polyesterschnur auf einer Spule für Windstärken von 2 bis 6 Bft (6-49 km/h) ausgelegt Dieser Drachen zeichnet sich durch seine unkomplizierte Handhabung aus. Da keine Stäbe montiert werden müssen, kann der Flugspaß direkt beginnen. Das Segel aus Polyester ist robust und zeigt ein farbenfrohes Motiv mit einem Einhorn vor einer Schlosslandschaft mit Regenbogen. Die mitgelieferte Schnur ist auf einer praktischen Spule aufgewickelt, was das Ab- und Aufwickeln erleichtert.14,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GÜNTHER BIENE MAJA Kinderdrachen'biene Maja Als Drachen Am Himmel. Drachensteigen Kinderleicht - Der Drachen Fliegt Bereits Bei Wenig Wind. Segel Aus Robuster Pe-folie. Komplett Mit Griff Und Schnur. Wind: 20-40 Km/h. Größe Des Modells: Ca. 115 X 63 Cm. Für Kinder Ab 4 Jahren.'5,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Sleddy---Kinderdrachen-Jolly
-
GÜNTHER Paw Patrol Kinderdrachen'paw Patrol Kommt Angeflogen! Drachensteigen Kinderleicht - Der Drachen Fliegt Bereits Bei Wenig Wind. Segel Aus Robuster Pe-folie. Komplett Mit Griff Und Schnur. Wind: 20-40 Km/h. Größe Des Modells: Ca. 115 X 63 Cm. Für Kinder Ab 4 Jahren.'5,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Günther Flugmodelle - Kinderdrachen GOLDADLERMit dem Kinderdrachen GOLDADLER von GÜNTHER FLUGMODELLE können die ersten Flugversuche am Himmel unternommen werden. Der Drachen ist für Kinder ab 4 Jahren geeignet und überzeugt durch sein eindrucksvolles Design. mit einer Größe von 92 x 62 cm gefertigt aus robuster Polyethylen-Folie fliegt bereits bei wenig Wind (15 - 40 km/h) inklusive Wickelgriff und Drachenschnur Dank seiner durchdachten Konstruktion und der integrierten Drachenwaage lässt sich der Einleiner-Drachen einfach handhaben und ermöglicht schnelle Erfolgserlebnisse. Das Modell wird in Deutschland hergestellt und ist der passende Begleiter für windige Herbsttage im Freien.10,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Günther Flugmodelle - Kinderdrachen SteinadlerDer Kinderdrachen Steinadler von GÜNTHER FLUGSPIELE gleitet majestätisch durch die Lüfte und ist für Kinder ab 4 Jahren geeignet. Sein realistisches Design macht ihn zu einem echten Blickfang am Himmel. mit einer Größe von ca. 122 x 68 cm für Windstärken von 15 bis 45 km/h ausgelegt verstellbare Drachenwaage zur Anpassung an den Wind komplett mit Handgriff und Drachenschnur Dieser klassische Einleiner-Drachen zeichnet sich durch seinen farbenprächtigen Druck auf transparenter Folie aus, der das Bild eines echten Steinadlers am Himmel erzeugt. Dank der verstellbaren Drachenwaage lässt sich das Flugverhalten einfach an unterschiedliche Windbedingungen anpassen. Das Modell wird flugfertig geliefert und enthält bereits einen praktischen Handgriff sowie die passende Schnur für den sofortigen Start.10,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.