Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Boost oder Non-Boost?
Die Entscheidung zwischen Boost und Non-Boost hängt von verschiedenen Faktoren ab. Boost bietet eine bessere Leistung und Geschwindigkeit, ist aber auch teurer. Non-Boost ist kostengünstiger, bietet jedoch möglicherweise nicht die gleiche Leistung. Letztendlich hängt die Wahl von den individuellen Bedürfnissen und dem Budget ab. **
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Silentwind-Hybrid-Boost-24V
Top-Angebote
Produkte zum Begriff Silentwind-Hybrid-Boost-24V:
-
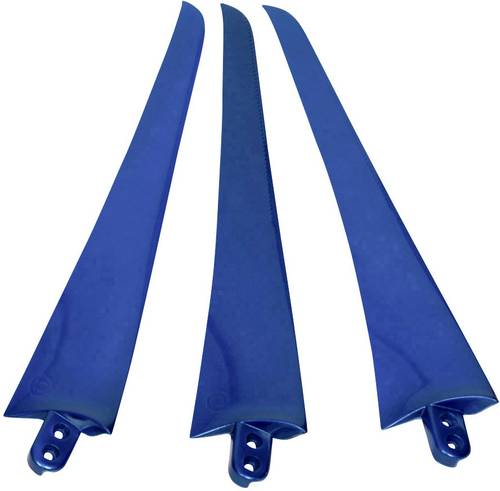
Silentwind 104101spbΩ RotorblätterHochtechnologische Rotorblätter aus Kohlefaser. Durch die Verwendung von Hochfesten Kohlefasern in handkaschierter Ausführung mit Epoxidharz werden die Rotorblätter extrem widerstandsfähig. Hervorragendes Verhältnis von Festigkeit und Gewicht. Erfolgreich getestet nach DIN EN 61400-2 bei Windgeschwindigkeit 122 km/h (5480 U/min, mit nahezu Schallgeschwindigkeit an den Blattspitzen).469,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Wie kann man 24V Wechselstrom in 24V Gleichstrom umwandeln?
Um 24V Wechselstrom in 24V Gleichstrom umzuwandeln, kann man einen Gleichrichter verwenden. Ein Gleichrichter wandelt den Wechselstrom in eine pulsierende Gleichspannung um, die dann mit Hilfe eines Glättungskondensators in eine stabile Gleichspannung umgewandelt wird. Es gibt verschiedene Arten von Gleichrichtern, wie beispielsweise Brückengleichrichter oder Schottky-Dioden, die für diese Aufgabe verwendet werden können. **


Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Silentwind-Hybrid-Boost-24V:
-
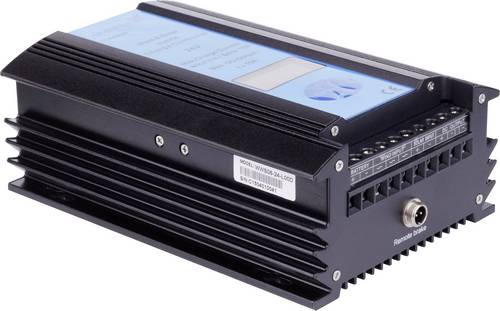
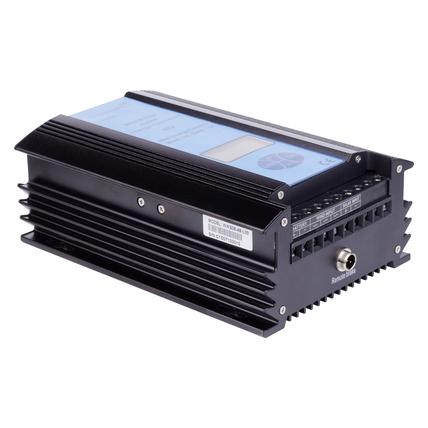
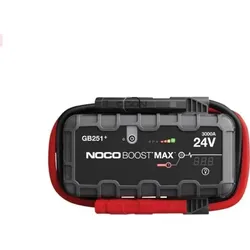
Silentwind Hybrid Boost 24V Laderegler PWM 24V 40AHybrid-Laderegler mit Wireless-Schnittstelle! Leistungsstarke und hochwertige Kombination für Wind und Solar mit eingebautem Micro-Controller. Je nach vor Ort vorhandener durchschnittlicher Windgeschwindigkeit, kann die Ladeleistung im Vergleich zu herkömmlichen Ladeverfahren erheblich erhöht werden. Die einstellbare Boost-Funktion erhöht besonders bei Leichtwind den Leistungsertrag. Durch das auf der DC-Seite des Reglers getaktetes Stoppverfahren konnten die Geräusche die beim Abbremsen des Windgenerators auftreten, deutlich gemindert werden. Nach Erreichen der eingestellten Ladeschlussspannung schaltet der Regler auf Ladeerhaltung um. Der Akku wird so wirklich voll, durch das Umschalten auf Ladeerhaltung wird die Selbstentladung des Akkus verhindert. Eine für den Akku schädliche Gasung findet durch Umschaltung auf Ladeerhaltung nicht statt. Selbstverständlich können die für alle Akkutypen (auch Li-Ion) passenden Ladespannungen eingestellt werden. Dank der Wireless-Schnittstelle für Android- und IOS-Betriebssysteme, ist es möglich die notwendigen Setup-Einstellungen leicht mit dem Smartphone oder Tablet vorzunehmen, eine entsprechende App kann heruntergeladen werden. Am Laderegler kann ein externer Stoppschalter über eine mitgelieferte Steckverbindung angeschlossen werden, eine LED quittiert die aktivierte Stoppfunktion. Mit 20 mA Ruhestromverbrauch wird den Akku (bei Windstille) nicht nennenswert Energie entnommen. Militärisch zertifizierte Bauteile garantier639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Silentwind Hybrid Boost 24V Laderegler PWM 24 V 40 A 103112Hybrid-Laderegler mit Wireless-Schnittstelle! Leistungsstarke und hochwertige Kombination für Wind und Solar mit eingebautem Micro-Controller. Je nach vor Ort vorhandener durchschnittlicher Windgeschwindigkeit, kann die Ladeleistung im Vergleich zu herkömmlichen Ladeverfahren erheblich erhöht werden. Die einstellbare Boost-Funktion erhöht besonders bei Leichtwind den Leistungsertrag. Durch das auf der DC-Seite des Reglers getaktetes Stoppverfahren konnten die Geräusche die beim Abbremsen des Windgenerators auftreten, deutlich gemindert werden. Nach Erreichen der eingestellten Ladeschlussspannung schaltet der Regler auf Ladeerhaltung um. Der Akku wird so wirklich voll, durch das Umschalten auf Ladeerhaltung wird die Selbstentladung des Akkus verhindert. Eine für den Akku schädliche Gasung findet durch Umschaltung auf Ladeerhaltung nicht statt. Selbstverständlich können die für alle Akkutypen (auch Li-Ion) passenden Ladespannungen eingestellt werden. Dank der Wireless-Schnittstelle für Android- und IOS-Betriebssysteme, ist es möglich die notwendigen Setup-Einstellungen leicht mit dem Smartphone oder Tablet vorzunehmen, eine entsprechende App kann heruntergeladen werden. Am Laderegler kann ein externer Stoppschalter über eine mitgelieferte Steckverbindung angeschlossen werden, eine LED quittiert die aktivierte Stoppfunktion. Mit 20 mA Ruhestromverbrauch wird den Akku (bei Windstille) nicht nennenswert Energie entnommen. Militärisch zertifizierte Bauteile garantieren einen zuverlässigen Betrieb auch bei extremen Einsatzbedingungen. Das nahezu verschlossene Aluminiumgehäuse sorgt für ausreichende statische Kühlung, ein Ventilator ist nicht mehr notwendig.639,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Boost oder Non-Boost?
Die Entscheidung zwischen Boost und Non-Boost hängt von verschiedenen Faktoren ab. Boost bietet eine bessere Leistung und Geschwindigkeit, ist aber auch teurer. Non-Boost ist kostengünstiger, bietet jedoch möglicherweise nicht die gleiche Leistung. Letztendlich hängt die Wahl von den individuellen Bedürfnissen und dem Budget ab. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Silentwind-Hybrid-Boost-24V
-
Silentwind 104101spbΩ RotorblätterHochtechnologische Rotorblätter aus Kohlefaser. Durch die Verwendung von Hochfesten Kohlefasern in handkaschierter Ausführung mit Epoxidharz werden die Rotorblätter extrem widerstandsfähig. Hervorragendes Verhältnis von Festigkeit und Gewicht. Erfolgreich getestet nach DIN EN 61400-2 bei Windgeschwindigkeit 122 km/h (5480 U/min, mit nahezu Schallgeschwindigkeit an den Blattspitzen).469,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Behn-Eschenburg, Alfred: Karriere BoostKarriere Boost , Der Leitfaden zur erfolgreichen beruflichen Neuorientierung für Fach- und Führungskräfte , Armaturenbretter > Innenausstattung , Auflage: 1. Auflage, Erscheinungsjahr: 20240527, Produktform: Kartoniert, Beilage: Paperback, Autoren: Behn-Eschenburg, Alfred, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 344, Keyword: jobs; Führungskraft; Arbeit; Bewerbung; Führung, Warengruppe: HC/Briefe, Bewerbungen, Wiss. Arbeiten, Rhetorik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 135, Höhe: 22, Gewicht: 469, Produktform: Kartoniert, Genre: Importe,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Wie kann man 24V Wechselstrom in 24V Gleichstrom umwandeln?
Um 24V Wechselstrom in 24V Gleichstrom umzuwandeln, kann man einen Gleichrichter verwenden. Ein Gleichrichter wandelt den Wechselstrom in eine pulsierende Gleichspannung um, die dann mit Hilfe eines Glättungskondensators in eine stabile Gleichspannung umgewandelt wird. Es gibt verschiedene Arten von Gleichrichtern, wie beispielsweise Brückengleichrichter oder Schottky-Dioden, die für diese Aufgabe verwendet werden können. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.