Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Wie kann ich meinen Rentenversicherungsträger kontaktieren, um Informationen über meine Altersvorsorge zu erhalten?
Du kannst deinen Rentenversicherungsträger telefonisch, per E-Mail oder persönlich kontaktieren. Auf der Website des Rentenversicherungsträgers findest du in der Regel auch ein Kontaktformular oder weitere Kontaktmöglichkeiten. Dort kannst du deine Fragen zur Altersvorsorge stellen und Informationen anfordern. **
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
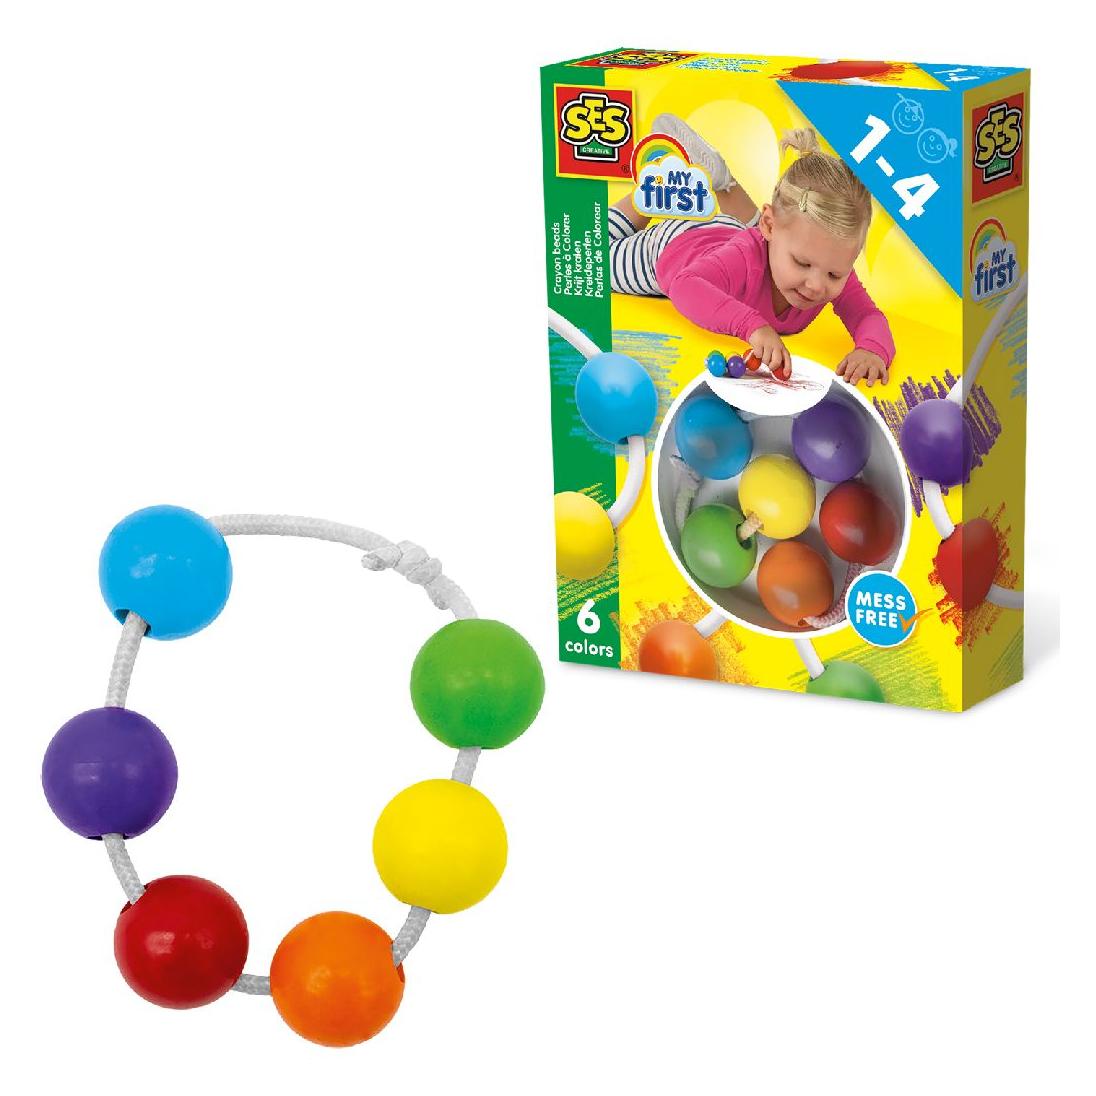
Ähnliche Suchbegriffe für Ses-Meine-ersten-Kreideperlen
Top-Angebote
Produkte zum Begriff Ses-Meine-ersten-Kreideperlen:


-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Wann nimmt man Leur und wann ses?
Man verwendet "leur" als indirektes Objektpronomen, wenn es sich auf Personen bezieht, zum Beispiel "Je leur ai donné un cadeau" (Ich habe ihnen ein Geschenk gegeben). "Leur" wird auch verwendet, wenn es sich auf Dinge oder Tiere bezieht, die im Plural stehen, zum Beispiel "Je leur ai donné des fleurs" (Ich habe ihnen Blumen gegeben). "Ses" wird hingegen als Possessivpronomen für Dinge oder Tiere im Plural verwendet, zum Beispiel "Elle a perdu ses clés" (Sie hat ihre Schlüssel verloren). Es ist wichtig, zwischen dem indirekten Objektpronomen "leur" und dem Possessivpronomen "ses" zu unterscheiden, um die richtige Verwendung in einem Satz sicherzustellen. **

Wann verwendet man "ses", "leur" und "leurs"?
Man verwendet "ses" als Possessivpronomen für die dritte Person Singular, wenn das besitzende Substantiv ebenfalls in der dritten Person Singular steht. "Leur" wird verwendet, wenn das besitzende Substantiv in der dritten Person Plural steht. "Leurs" wird verwendet, wenn das besitzende Substantiv im Plural steht. **
Kann ich meine betriebliche Altersvorsorge kündigen?
Kann ich meine betriebliche Altersvorsorge kündigen? In der Regel ist es möglich, eine betriebliche Altersvorsorge vorzeitig zu kündigen, jedoch können dabei finanzielle Nachteile entstehen. Es ist ratsam, sich vor einer Kündigung über die genauen Bedingungen und Konsequenzen zu informieren, da diese je nach Vertrag und Anbieter variieren können. Es kann sinnvoll sein, alternative Optionen wie die Beitragsfreistellung oder den Verkauf der Police in Betracht zu ziehen, um Verluste zu minimieren. Es empfiehlt sich, vor einer Kündigung mit einem Finanzberater oder Versicherungsexperten zu sprechen, um die beste Lösung für die individuelle Situation zu finden. **
Top-Angebote
Produkte zum Begriff Ses-Meine-ersten-Kreideperlen:
-
Wie kann ich meinen Rentenversicherungsträger kontaktieren, um Informationen über meine Altersvorsorge zu erhalten?
Du kannst deinen Rentenversicherungsträger telefonisch, per E-Mail oder persönlich kontaktieren. Auf der Website des Rentenversicherungsträgers findest du in der Regel auch ein Kontaktformular oder weitere Kontaktmöglichkeiten. Dort kannst du deine Fragen zur Altersvorsorge stellen und Informationen anfordern. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Ses-Meine-ersten-Kreideperlen
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Wann nimmt man Leur und wann ses?
Man verwendet "leur" als indirektes Objektpronomen, wenn es sich auf Personen bezieht, zum Beispiel "Je leur ai donné un cadeau" (Ich habe ihnen ein Geschenk gegeben). "Leur" wird auch verwendet, wenn es sich auf Dinge oder Tiere bezieht, die im Plural stehen, zum Beispiel "Je leur ai donné des fleurs" (Ich habe ihnen Blumen gegeben). "Ses" wird hingegen als Possessivpronomen für Dinge oder Tiere im Plural verwendet, zum Beispiel "Elle a perdu ses clés" (Sie hat ihre Schlüssel verloren). Es ist wichtig, zwischen dem indirekten Objektpronomen "leur" und dem Possessivpronomen "ses" zu unterscheiden, um die richtige Verwendung in einem Satz sicherzustellen. **
-
Wann verwendet man "ses", "leur" und "leurs"?
Man verwendet "ses" als Possessivpronomen für die dritte Person Singular, wenn das besitzende Substantiv ebenfalls in der dritten Person Singular steht. "Leur" wird verwendet, wenn das besitzende Substantiv in der dritten Person Plural steht. "Leurs" wird verwendet, wenn das besitzende Substantiv im Plural steht. **
-
Kann ich meine betriebliche Altersvorsorge kündigen?
Kann ich meine betriebliche Altersvorsorge kündigen? In der Regel ist es möglich, eine betriebliche Altersvorsorge vorzeitig zu kündigen, jedoch können dabei finanzielle Nachteile entstehen. Es ist ratsam, sich vor einer Kündigung über die genauen Bedingungen und Konsequenzen zu informieren, da diese je nach Vertrag und Anbieter variieren können. Es kann sinnvoll sein, alternative Optionen wie die Beitragsfreistellung oder den Verkauf der Police in Betracht zu ziehen, um Verluste zu minimieren. Es empfiehlt sich, vor einer Kündigung mit einem Finanzberater oder Versicherungsexperten zu sprechen, um die beste Lösung für die individuelle Situation zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.