Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **

Ähnliche Suchbegriffe für Ses-I-Lernen-das
Top-Angebote
Produkte zum Begriff Ses-I-Lernen-das:
-
I care - Anatomie kreativ lernen, FachbücherNoch ist dieses Buch einfach nur ein Buch. Aber bald könnte es dein ganz persönliches Anatomie-Lieblingsstück sein. Denn hier kannst du selbst Bilder einfärben, Strukturen beschriften, Funktionen ergänzen und dir dabei quasi nebenher die wichtigsten anatomischen Lerninhalte aneignen. Die Infos dazu findest du in übersichtlichen Texten, die jedes Bild begleiten. Oder kritzle einfach mal das hin, was dir gerade so in den Sinn kommt. Und falls du die Bilder etwas professioneller gestalten möchtest, findest du in den Malkursen gute Tipps zum echten anatomischen Zeichnen. Lernpausen müssen schliesslich auch sein. Also schnell die Stifte spitzen, der Lernspass ist garantiert! Arbeite mit tollen Abbildungsvorlagen, lerne pro Doppelseite ein anatomisches Thema, bringe Abwechslung in deine Prüfungsvorbereitung, vollziehe die anatomischen Strukturen grafisch nach und vergiss sie nie wieder.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
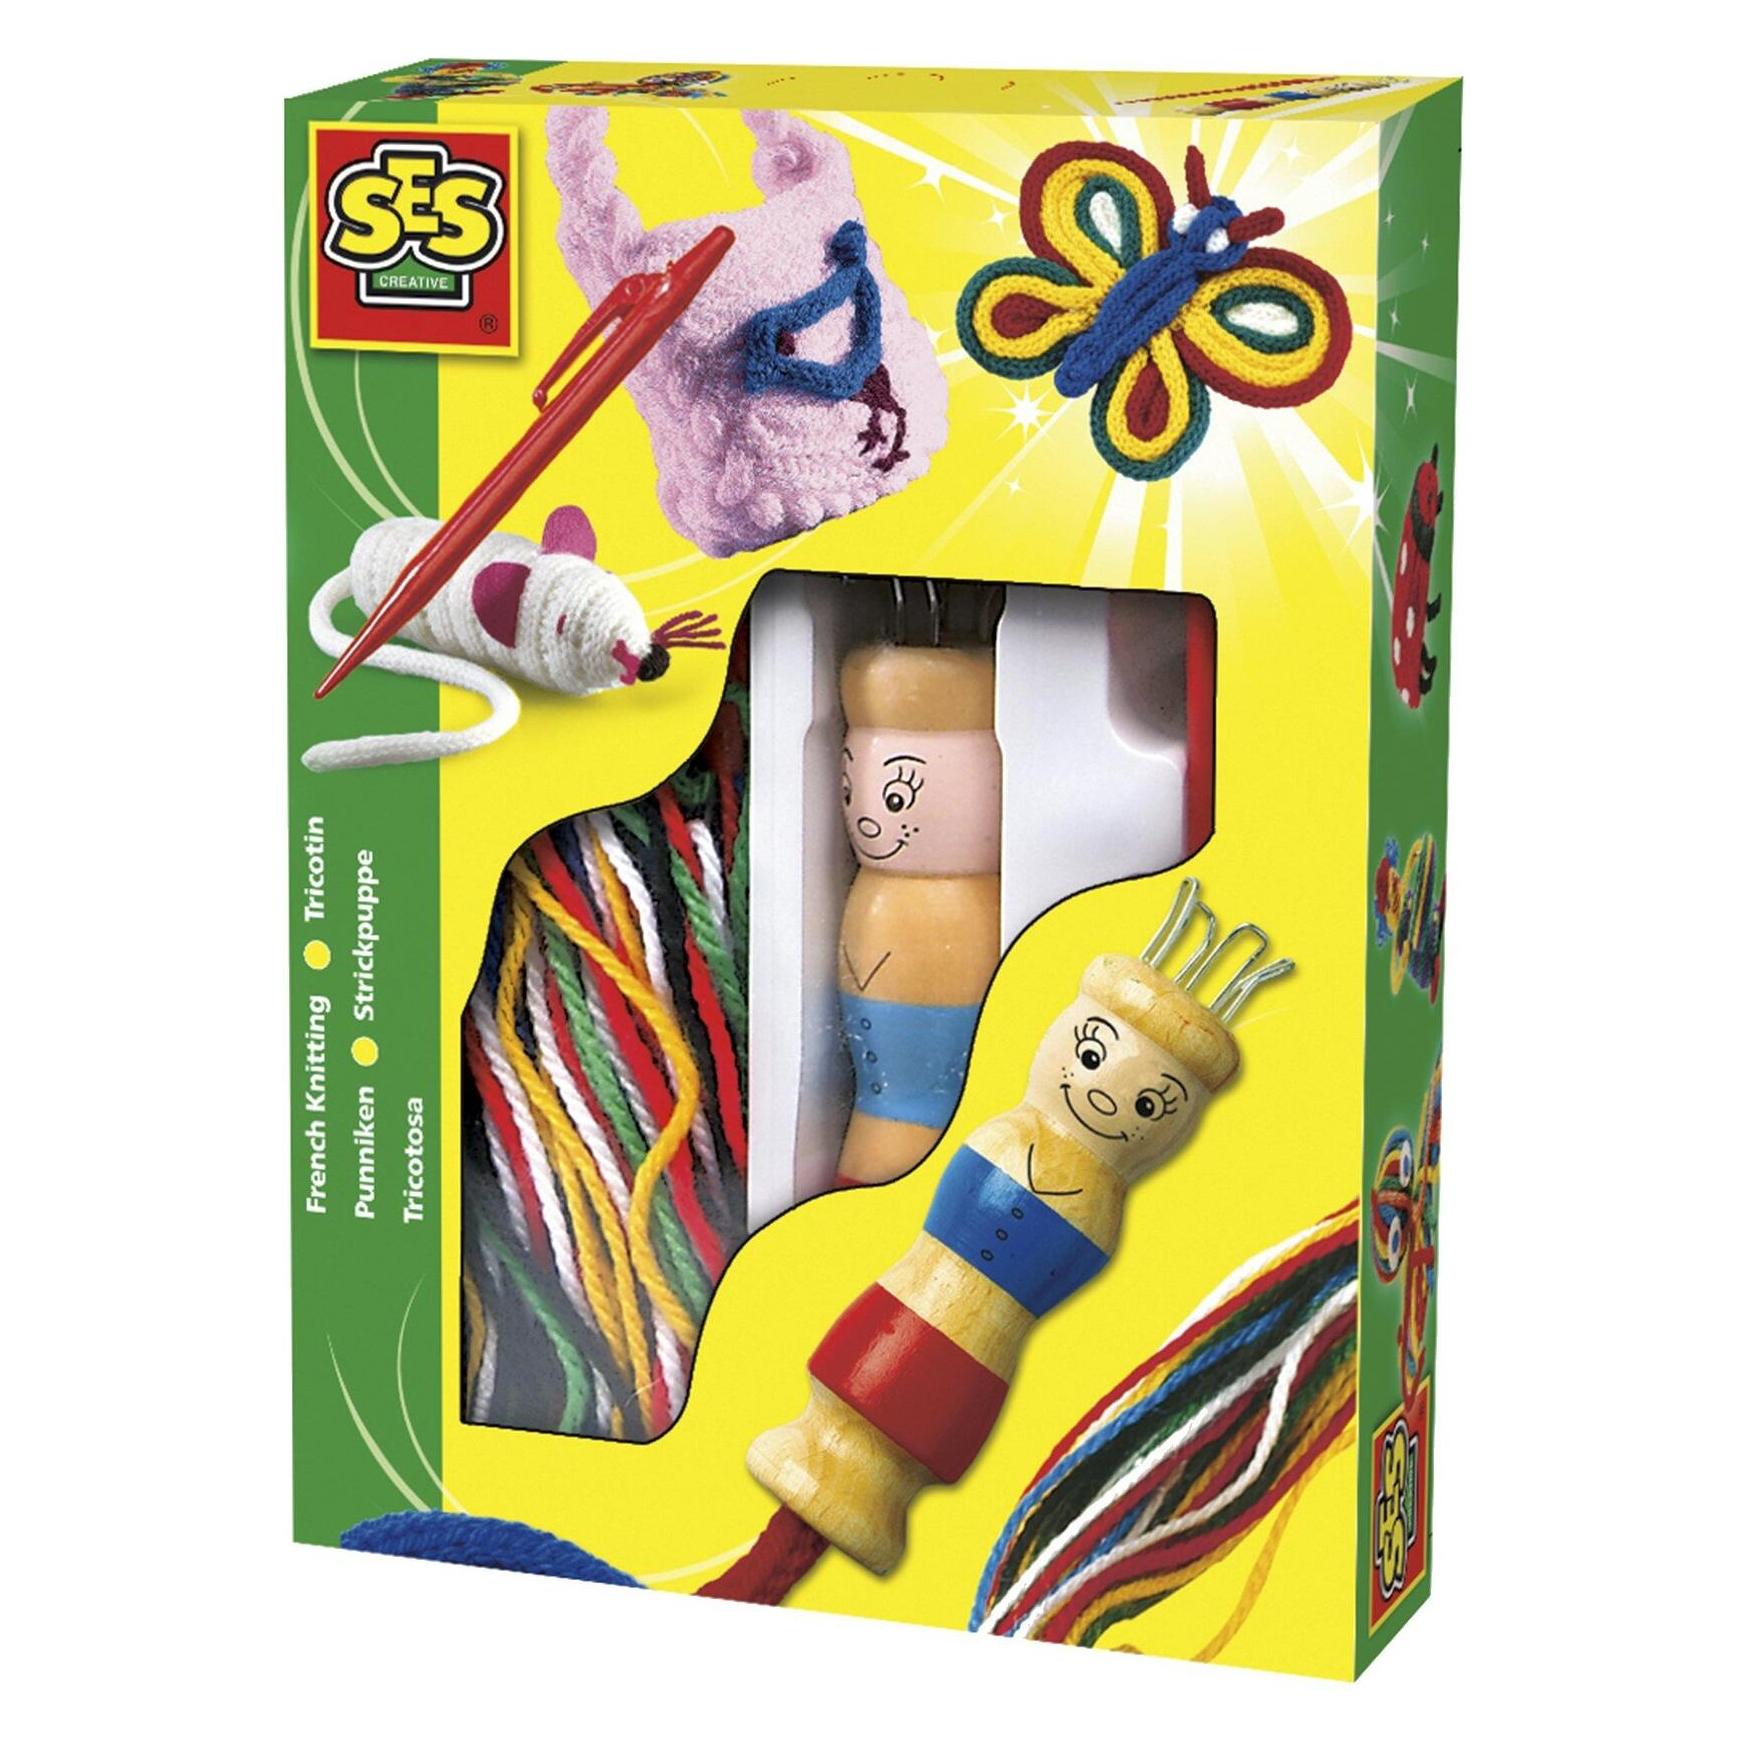
SES Creative I learn - Latches boardAuf und zu - so leicht geht's! Mit diesem Ich lerne Schlösser Spielbrett von SES Creative lernen die Kleinsten spielerisch, welche Schließmechanismen es gibt und wie man sie bedient. Die einladend bunten Illustrationen auf dem Holzbrett gestalten das Spielen und Entdecken noch lebendiger und schaffen Raum für Fantasie und Geschichten. Was sich wohl hinter den Türchen verbirgt? Finden wir es heraus und öffnen und schließen sie! Das Schlösser Spielbrett regt die Fantasie und die motorischen Fähigkeiten von Kindern an.20,63 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter


-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Wann nimmt man Leur und wann ses?
Man verwendet "leur" als indirektes Objektpronomen, wenn es sich auf Personen bezieht, zum Beispiel "Je leur ai donné un cadeau" (Ich habe ihnen ein Geschenk gegeben). "Leur" wird auch verwendet, wenn es sich auf Dinge oder Tiere bezieht, die im Plural stehen, zum Beispiel "Je leur ai donné des fleurs" (Ich habe ihnen Blumen gegeben). "Ses" wird hingegen als Possessivpronomen für Dinge oder Tiere im Plural verwendet, zum Beispiel "Elle a perdu ses clés" (Sie hat ihre Schlüssel verloren). Es ist wichtig, zwischen dem indirekten Objektpronomen "leur" und dem Possessivpronomen "ses" zu unterscheiden, um die richtige Verwendung in einem Satz sicherzustellen. **
-
Wann verwendet man "ses", "leur" und "leurs"?
Man verwendet "ses" als Possessivpronomen für die dritte Person Singular, wenn das besitzende Substantiv ebenfalls in der dritten Person Singular steht. "Leur" wird verwendet, wenn das besitzende Substantiv in der dritten Person Plural steht. "Leurs" wird verwendet, wenn das besitzende Substantiv im Plural steht. **
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Ses-I-Lernen-das:
-
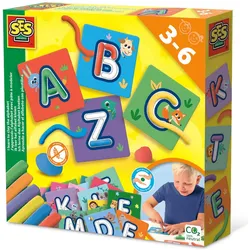
Ses I Lernen, das Alphabet zu ertönenDas ABC war noch nie so einfach zu lernen. Kinder können aktiv mit den Buchstaben arbeiten und spielerisch das Alphabet entdecken. Jeder Buchstabe ist auf einer separaten Karte. Mit den 6 Farben Modelliermasse können die Kinder Buchstaben formen. Mit den verschiedenen Buchstabenkarten in einer Reihe lassen sich sogar kurze Wörter oder Namen gestalten.26,76 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
I care - Anatomie kreativ lernen, FachbücherNoch ist dieses Buch einfach nur ein Buch. Aber bald könnte es dein ganz persönliches Anatomie-Lieblingsstück sein. Denn hier kannst du selbst Bilder einfärben, Strukturen beschriften, Funktionen ergänzen und dir dabei quasi nebenher die wichtigsten anatomischen Lerninhalte aneignen. Die Infos dazu findest du in übersichtlichen Texten, die jedes Bild begleiten. Oder kritzle einfach mal das hin, was dir gerade so in den Sinn kommt. Und falls du die Bilder etwas professioneller gestalten möchtest, findest du in den Malkursen gute Tipps zum echten anatomischen Zeichnen. Lernpausen müssen schliesslich auch sein. Also schnell die Stifte spitzen, der Lernspass ist garantiert! Arbeite mit tollen Abbildungsvorlagen, lerne pro Doppelseite ein anatomisches Thema, bringe Abwechslung in deine Prüfungsvorbereitung, vollziehe die anatomischen Strukturen grafisch nach und vergiss sie nie wieder.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Ses-I-Lernen-das
-
SES Creative I learn - Latches boardAuf und zu - so leicht geht's! Mit diesem Ich lerne Schlösser Spielbrett von SES Creative lernen die Kleinsten spielerisch, welche Schließmechanismen es gibt und wie man sie bedient. Die einladend bunten Illustrationen auf dem Holzbrett gestalten das Spielen und Entdecken noch lebendiger und schaffen Raum für Fantasie und Geschichten. Was sich wohl hinter den Türchen verbirgt? Finden wir es heraus und öffnen und schließen sie! Das Schlösser Spielbrett regt die Fantasie und die motorischen Fähigkeiten von Kindern an.20,63 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Wann nimmt man Leur und wann ses?
Man verwendet "leur" als indirektes Objektpronomen, wenn es sich auf Personen bezieht, zum Beispiel "Je leur ai donné un cadeau" (Ich habe ihnen ein Geschenk gegeben). "Leur" wird auch verwendet, wenn es sich auf Dinge oder Tiere bezieht, die im Plural stehen, zum Beispiel "Je leur ai donné des fleurs" (Ich habe ihnen Blumen gegeben). "Ses" wird hingegen als Possessivpronomen für Dinge oder Tiere im Plural verwendet, zum Beispiel "Elle a perdu ses clés" (Sie hat ihre Schlüssel verloren). Es ist wichtig, zwischen dem indirekten Objektpronomen "leur" und dem Possessivpronomen "ses" zu unterscheiden, um die richtige Verwendung in einem Satz sicherzustellen. **
-
Wann verwendet man "ses", "leur" und "leurs"?
Man verwendet "ses" als Possessivpronomen für die dritte Person Singular, wenn das besitzende Substantiv ebenfalls in der dritten Person Singular steht. "Leur" wird verwendet, wenn das besitzende Substantiv in der dritten Person Plural steht. "Leurs" wird verwendet, wenn das besitzende Substantiv im Plural steht. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.