Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Wie funktioniert ein Arduino-Servomotor?
Ein Arduino-Servomotor wird über PWM (Pulsweitenmodulation) gesteuert. Der Arduino sendet eine Reihe von Impulsen an den Servomotor, um die Position des Servos zu bestimmen. Die Länge des Impulses bestimmt den Winkel, in den sich der Servomotor bewegen soll. Der Servomotor enthält einen internen Regler, der den Motor entsprechend der empfangenen Impulse steuert. **
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **


Ähnliche Suchbegriffe für Servomotor
Top-Angebote
Produkte zum Begriff Servomotor:
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
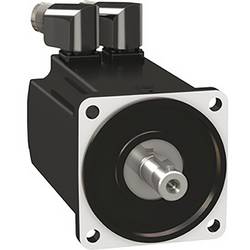
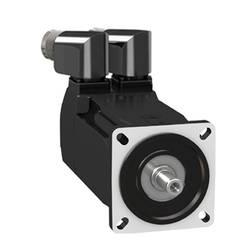
Schneider Electric Servomotor BMH1001P26F1AServomotor BMH der Reihe Lexium 32-Servoantriebe. Die BMH-Reihe der dreiphasigen AC-Servomotoren weist ein mittleres Rotorträgheitsmoment auf und ist perfekt für Anwendungen mit hohen Lasten angepaßt. Dank der Wicklungstechnologie ergibt sich eine sehr hohe Leistungsdichte in kompakter Ausführung. Dieser Servo hat ein nominelles Dauerstillstandsmoment von 3,4 Nm und erreicht ein Spitzendrehmoment von 10,2 Nm. Seine Nenndrehzahl beträgt in Abhängigkeit der Versorgungsspannung bis zu 5000 U/min. Es ergibt sich eine spannungsabhängige Nennleistung bis zu 1520 W. Der eingebaute Encoder ist als Singelturn mit 16 Perioden/Umdrehung (16x1024) als SinCos Hiperface ausgeführt. Der elektrische Anschluss erfolgt über Steckverbinder 2x M23 in gerader Ausführung. Zur Befestigung beträgt der Motorflansch 100 mm. Die Antriebswelle hat einen Durchmesser von 19 mm. Das Wellenende ist glatt und konform zur Schutzart IP65 ausgeführt. Das Motorgehäuse entspricht der Schutzart IP65. Eine Haltebremse ist integriert. Für den Betrieb des Synchronmotors empfehlen sich die Servoverstärker der Lexium-Reihe LXM32.2159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Servomotor BMH1003P12F2AServomotor BMH der Reihe Lexium 32-Servoantriebe. Die BMH-Reihe der dreiphasigen AC-Servomotoren weist ein mittleres Rotorträgheitsmoment auf und ist perfekt für Anwendungen mit hohen Lasten angepaßt. Dank der Wicklungstechnologie ergibt sich eine sehr hohe Leistungsdichte in kompakter Ausführung. Dieser Servo hat ein nominelles Dauerstillstandsmoment von 9,0 Nm und erreicht ein Spitzendrehmoment von 27,0 Nm. Seine Nenndrehzahl beträgt in Abhängigkeit der Versorgungsspannung bis zu 5000 U/min. Es ergibt sich eine spannungsabhängige Nennleistung bis zu 2500 W. Der eingebaute Encoder ist als Multiturn mit 128 Perioden/Umdrehung (128x1024x4096) als SinCos Hiperface ausgeführt. Der elektrische Anschluss erfolgt über Steckverbinder 2x M23, um 90° gewinkelt und drehbar. Zur Befestigung beträgt der Motorflansch 100 mm. Die Antriebswelle hat einen Durchmesser von 19 mm. Das Wellenende ist als Passfeder und konform zur Schutzart IP54 ausgeführt. Das Motorgehäuse entspricht der Schutzart IP65. Eine Haltebremse ist integriert. Für den Betrieb des Synchronmotors empfehlen sich die Servoverstärker der Lexium-Reihe LXM32.3355,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Servomotor MH30701P06A2200Lexium MH3-Servomotoren liefern eine unvergleichlich hohe Leistungsdichte, um die meisten Anforderungenkompakter Maschinen zu erfüllen. Mit vier Flanschgrößen und drei unterschiedlichen Längen bieten sie eine Lösung für die meisten Anwendungen und decken einen Drehmomentbereich von 1,4 bis 65 Nm bei einermaximalen Drehzahl bis 6000 U/min ab. Sie ermöglichen eine robuste Einstellung der Regelparameter und vereinfachen so Installation und Einstellung. Die Lexium MH3-Servomotoren verfügen über die Zertifizierung Recognized und sie entsprechen den Normen UL1004 sowie den europäischen Richtlinien ( -Kennzeichnung). Sie sind in folgenden Varianten verfügbar: 4 Flanschgößen: 70, 100, 140 und 190 mm. Schutzart des Gehäuses: IP 65 für das Wellenende gemäß Norm IEC/EN 60529 (IP 67 mit Konformitätskit als Option). IP 65 für das Gehäuse (IP 67 mit Konformitätskit als Option). Mit oder ohne Haltebremse. Winkelstecker für Leistungs- und Encoderanschluss. Integrierte Singleturn oder Multiturn SinCos Hiperface -Geber. Glattes Wellenende oder Wellenende mit Passfeder.1499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Wie trimme ich den LEGO Servomotor?
Um den LEGO Servomotor zu trimmen, musst du zunächst sicherstellen, dass er korrekt angeschlossen ist und mit Strom versorgt wird. Dann kannst du die Trimmeinstellungen über die LEGO Mindstorms Software oder über den EV3-Stein selbst vornehmen. Du kannst die Position des Motors anpassen, um sicherzustellen, dass er in der neutralen Position richtig ausgerichtet ist. **

Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Servomotor:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Servomotor BMH1001P26F1AServomotor BMH der Reihe Lexium 32-Servoantriebe. Die BMH-Reihe der dreiphasigen AC-Servomotoren weist ein mittleres Rotorträgheitsmoment auf und ist perfekt für Anwendungen mit hohen Lasten angepaßt. Dank der Wicklungstechnologie ergibt sich eine sehr hohe Leistungsdichte in kompakter Ausführung. Dieser Servo hat ein nominelles Dauerstillstandsmoment von 3,4 Nm und erreicht ein Spitzendrehmoment von 10,2 Nm. Seine Nenndrehzahl beträgt in Abhängigkeit der Versorgungsspannung bis zu 5000 U/min. Es ergibt sich eine spannungsabhängige Nennleistung bis zu 1520 W. Der eingebaute Encoder ist als Singelturn mit 16 Perioden/Umdrehung (16x1024) als SinCos Hiperface ausgeführt. Der elektrische Anschluss erfolgt über Steckverbinder 2x M23 in gerader Ausführung. Zur Befestigung beträgt der Motorflansch 100 mm. Die Antriebswelle hat einen Durchmesser von 19 mm. Das Wellenende ist glatt und konform zur Schutzart IP65 ausgeführt. Das Motorgehäuse entspricht der Schutzart IP65. Eine Haltebremse ist integriert. Für den Betrieb des Synchronmotors empfehlen sich die Servoverstärker der Lexium-Reihe LXM32.2159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Arduino-Servomotor?
Ein Arduino-Servomotor wird über PWM (Pulsweitenmodulation) gesteuert. Der Arduino sendet eine Reihe von Impulsen an den Servomotor, um die Position des Servos zu bestimmen. Die Länge des Impulses bestimmt den Winkel, in den sich der Servomotor bewegen soll. Der Servomotor enthält einen internen Regler, der den Motor entsprechend der empfangenen Impulse steuert. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Servomotor
-
Schneider Electric Servomotor BMH1003P12F2AServomotor BMH der Reihe Lexium 32-Servoantriebe. Die BMH-Reihe der dreiphasigen AC-Servomotoren weist ein mittleres Rotorträgheitsmoment auf und ist perfekt für Anwendungen mit hohen Lasten angepaßt. Dank der Wicklungstechnologie ergibt sich eine sehr hohe Leistungsdichte in kompakter Ausführung. Dieser Servo hat ein nominelles Dauerstillstandsmoment von 9,0 Nm und erreicht ein Spitzendrehmoment von 27,0 Nm. Seine Nenndrehzahl beträgt in Abhängigkeit der Versorgungsspannung bis zu 5000 U/min. Es ergibt sich eine spannungsabhängige Nennleistung bis zu 2500 W. Der eingebaute Encoder ist als Multiturn mit 128 Perioden/Umdrehung (128x1024x4096) als SinCos Hiperface ausgeführt. Der elektrische Anschluss erfolgt über Steckverbinder 2x M23, um 90° gewinkelt und drehbar. Zur Befestigung beträgt der Motorflansch 100 mm. Die Antriebswelle hat einen Durchmesser von 19 mm. Das Wellenende ist als Passfeder und konform zur Schutzart IP54 ausgeführt. Das Motorgehäuse entspricht der Schutzart IP65. Eine Haltebremse ist integriert. Für den Betrieb des Synchronmotors empfehlen sich die Servoverstärker der Lexium-Reihe LXM32.3355,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Servomotor MH30701P06A2200Lexium MH3-Servomotoren liefern eine unvergleichlich hohe Leistungsdichte, um die meisten Anforderungenkompakter Maschinen zu erfüllen. Mit vier Flanschgrößen und drei unterschiedlichen Längen bieten sie eine Lösung für die meisten Anwendungen und decken einen Drehmomentbereich von 1,4 bis 65 Nm bei einermaximalen Drehzahl bis 6000 U/min ab. Sie ermöglichen eine robuste Einstellung der Regelparameter und vereinfachen so Installation und Einstellung. Die Lexium MH3-Servomotoren verfügen über die Zertifizierung Recognized und sie entsprechen den Normen UL1004 sowie den europäischen Richtlinien ( -Kennzeichnung). Sie sind in folgenden Varianten verfügbar: 4 Flanschgößen: 70, 100, 140 und 190 mm. Schutzart des Gehäuses: IP 65 für das Wellenende gemäß Norm IEC/EN 60529 (IP 67 mit Konformitätskit als Option). IP 65 für das Gehäuse (IP 67 mit Konformitätskit als Option). Mit oder ohne Haltebremse. Winkelstecker für Leistungs- und Encoderanschluss. Integrierte Singleturn oder Multiturn SinCos Hiperface -Geber. Glattes Wellenende oder Wellenende mit Passfeder.1499,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Wie trimme ich den LEGO Servomotor?
Um den LEGO Servomotor zu trimmen, musst du zunächst sicherstellen, dass er korrekt angeschlossen ist und mit Strom versorgt wird. Dann kannst du die Trimmeinstellungen über die LEGO Mindstorms Software oder über den EV3-Stein selbst vornehmen. Du kannst die Position des Motors anpassen, um sicherzustellen, dass er in der neutralen Position richtig ausgerichtet ist. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.