Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Was sind typische Merkmale von Schalk und wie kann man Schalk in verschiedenen Kulturen interpretieren?
Typische Merkmale von Schalk sind Schelmerei, Scherzhaftigkeit und Verspieltheit. In verschiedenen Kulturen kann Schalk als humorvolle Art der Kommunikation, als subversive Form des Widerstands oder als Ausdruck von List und Schlauheit interpretiert werden. Es kann sowohl positiv als auch negativ gesehen werden, je nach kulturellem Kontext und individueller Perspektive. **
Was sind typische Eigenschaften und Merkmale von Schalk und wie äußert sich Schalk in verschiedenen Kulturen?
Schalk ist eine Form von Schabernack oder Scherzhaftigkeit, die oft mit List und Tücke verbunden ist. Typische Merkmale sind Verspieltheit, Ironie und ein gewisser Hang zum Streichespielen. In verschiedenen Kulturen äußert sich Schalk durch humorvolle Anekdoten, satirische Kunstwerke oder auch durch schelmische Figuren in Märchen und Sagen. **
Ähnliche Suchbegriffe für Schalk
Top-Angebote
Produkte zum Begriff Schalk:
-
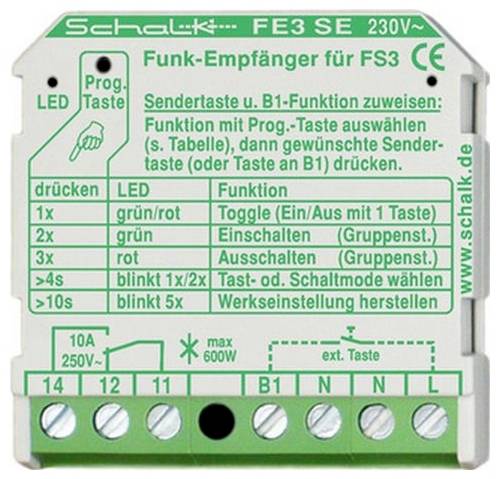
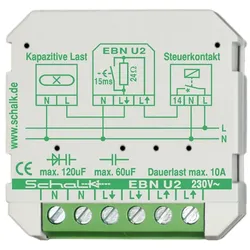
Schalk FE3SE9 FunkempfängerMit dem Funk-Empfängerschalter FE3 SE können elektrische Betriebsmittel (Lampen, Tastdimmer, Türöffner usw.) mittels Schalk Funk-Hand- oder UP-Sender drahtlos im Schalt- oder Tastmodus angesteuert werden. Der Funk-Empfängerschalter FE3 SE besitzt einen potentialfreien Umschaltkontakt. Durch seine geringe Bauhöhe von 18,5mm passt er hinter nahezu jeden UP-Schalterdoseneinsatz. Die 3 Funktionen (Toggle, Ein, Aus) können einer beliebigen Sendertaste zugewiesen werden. Die Funktion "Toggle" (abwechselnd Ein-Aus) dient zur Einzelsteuerung. Über die Funktionen "Ein" und "Aus" können auch mehrere Empfänger gemeinsam geschaltet werden (Gruppensteuerung). Die Funktion für den Eingang B1 (bedrahtbarer Vorort-Eingang) ist ebenfalls frei wählbar., Kompatible Produkte: Funksender FS3-Serie, Repeater FV2 R., Maße: 43x43x18,5mm, 230V AC - 1 Wechsler 10A92,26 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **


Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Schalk:
-
Was sind typische Merkmale von Schalk und wie kann man Schalk in verschiedenen Kulturen interpretieren?
Typische Merkmale von Schalk sind Schelmerei, Scherzhaftigkeit und Verspieltheit. In verschiedenen Kulturen kann Schalk als humorvolle Art der Kommunikation, als subversive Form des Widerstands oder als Ausdruck von List und Schlauheit interpretiert werden. Es kann sowohl positiv als auch negativ gesehen werden, je nach kulturellem Kontext und individueller Perspektive. **
-
Was sind typische Eigenschaften und Merkmale von Schalk und wie äußert sich Schalk in verschiedenen Kulturen?
Schalk ist eine Form von Schabernack oder Scherzhaftigkeit, die oft mit List und Tücke verbunden ist. Typische Merkmale sind Verspieltheit, Ironie und ein gewisser Hang zum Streichespielen. In verschiedenen Kulturen äußert sich Schalk durch humorvolle Anekdoten, satirische Kunstwerke oder auch durch schelmische Figuren in Märchen und Sagen. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Schalk
-
Schalk FE3SE9 FunkempfängerMit dem Funk-Empfängerschalter FE3 SE können elektrische Betriebsmittel (Lampen, Tastdimmer, Türöffner usw.) mittels Schalk Funk-Hand- oder UP-Sender drahtlos im Schalt- oder Tastmodus angesteuert werden. Der Funk-Empfängerschalter FE3 SE besitzt einen potentialfreien Umschaltkontakt. Durch seine geringe Bauhöhe von 18,5mm passt er hinter nahezu jeden UP-Schalterdoseneinsatz. Die 3 Funktionen (Toggle, Ein, Aus) können einer beliebigen Sendertaste zugewiesen werden. Die Funktion "Toggle" (abwechselnd Ein-Aus) dient zur Einzelsteuerung. Über die Funktionen "Ein" und "Aus" können auch mehrere Empfänger gemeinsam geschaltet werden (Gruppensteuerung). Die Funktion für den Eingang B1 (bedrahtbarer Vorort-Eingang) ist ebenfalls frei wählbar., Kompatible Produkte: Funksender FS3-Serie, Repeater FV2 R., Maße: 43x43x18,5mm, 230V AC - 1 Wechsler 10A92,26 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schalk Grenzwertschalter GSF 2Ausführung des elektrischen Anschlusses=SchraubanschlussMit abnehmbaren Klemmen=neinAnzahl der Elektrodeneingänge=1Max. zulässige Rückfallverzögerungszeit=30 sAnsprechempfindlichkeit einstellbar=jaAnzahl der Kontakte als Wechsler=1Breite=18 mmHöhe=88 mmTiefe=58 mm52,90 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.