Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Wie funktioniert die IPv4-Vergabe bei RIPE?
RIPE (Réseaux IP Européens) ist eine Organisation, die für die Vergabe von IPv4-Adressen in Europa, dem Nahen Osten und Teilen Zentralasiens zuständig ist. Die Vergabe erfolgt nach dem "First Come, First Served"-Prinzip, das bedeutet, dass die Adressen an diejenigen vergeben werden, die zuerst einen Antrag stellen. RIPE überprüft die Anträge und vergibt die Adressen entsprechend den verfügbaren Ressourcen. Es gibt auch Richtlinien und Kriterien, die bei der Vergabe berücksichtigt werden, um sicherzustellen, dass die Adressen effizient genutzt werden. **
In unserem Ratgeber oder in unserem Ratgeber?
In unserem Ratgeber findest du hilfreiche Tipps und Informationen zu verschiedenen Themen. **

Ähnliche Suchbegriffe für Ripe-Figs-Ratgeber-von
Top-Angebote
Produkte zum Begriff Ripe-Figs-Ratgeber-von:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktien statt Rente!, Ratgeber von Claus Jürgen ReinhardtAus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente. 100 Euro pro Monat reichen aus, um die Rente zu ersetzen. Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein. Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktienbuch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schliessen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente. Wenn Sie derzeit monatlich keine 100 Euro übrig haben, ist das kein Grund zur Verzweiflung: Eine grosse Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktienbuch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Massnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktienbuch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann. Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0. Geld statt Geiz. Mit 100 Euro pro Monat die Rente ersetzen. Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt. Die besten Aktien und langfristigen Anlagestrategien finden. Nur Bares ist Wahres. Erfolgreich die Finanzen optimieren.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Kann ich private Altersvorsorge von der Steuer absetzen?
Kann ich private Altersvorsorge von der Steuer absetzen? Ja, unter bestimmten Bedingungen ist es möglich, Beiträge zur privaten Altersvorsorge steuerlich geltend zu machen. Dazu zählen zum Beispiel Riester- oder Rürup-Verträge. Die Höhe der absetzbaren Beträge ist jedoch begrenzt und hängt von verschiedenen Faktoren wie dem jährlichen Einkommen ab. Es lohnt sich daher, sich genau über die steuerlichen Möglichkeiten der privaten Altersvorsorge zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
Top-Angebote
Produkte zum Begriff Ripe-Figs-Ratgeber-von:
-
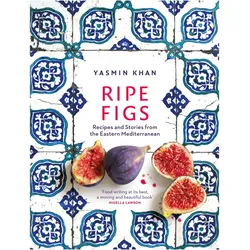
Ripe Figs, Ratgeber von Yasmin KhanEin Finalist für den James Beard Foundation Cookbook Award 2022 (International), auf der Shortlist für den André Simon Award und auf der Longlist für den Art of Eating Prize 2022. Ein New York Times-Bestsellerkochbuch des Jahres 2021, ein Guardian-Bestfoodbuch des Jahres 2021, ein Simply Recipes-Lieblingskochbuch des Jahres 2021 und ein WBUR Here & Now-Lieblingskochbuch des Jahres 2021. Die gefeierte Autorin von "Zaitoun" kehrt mit lebendigen Rezepten und kraftvollen Geschichten von den Inseln zurück, die das Mittelmeer und den Nahen Osten verbinden. Seit Tausenden von Jahren ist das östliche Mittelmeer ein Treffpunkt zwischen Ost und West, der Kulturen und Küchen durch Handel, Kommerz und Migration zusammenbringt. Auf Booten und zu Land verfolgt Yasmin Khan die Zutaten, die sich von der Zeit der Osmanischen Herrschaft bis zum Einfluss der jüngsten Flüchtlingsgemeinschaften in der Region verbreitet haben. Am Küchentisch erkundet sie, was Grenzen, Identität und Migration in einer vernetzten Welt bedeuten, und ihre Rezepte vereinen sich um dichte Dillbüschel und Bund frischen Oregano, spritzige Zitrusfrüchte und süsse Datteln, dicke Tahini und beruhigenden Kardamom. Khan bietet gesunde, saisonale, gemüseorientierte Rezepte an, wie heisse Joghurt-Suppen, Zucchini- und Feta-Puffer, Granatapfel- und Sumach-Hühnchen sowie kandierten Kürbis mit Tahini und Dattelsirup. Vollständig zugänglich für den Hobbykoch, mit atemberaubenden Food- und Standortfotografien, ist "Ripe Figs" eine strahlende Sammlung von Rezepten und Geschichten, die eine sich ständig diversifizierende Region feiert und sich eine Welt ohne Grenzen vorstellt.28,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ripe Figs, Ratgeber von Yasmin Khan, Matt RussellSeit Tausenden von Jahren ist das östliche Mittelmeer ein Treffpunkt zwischen Ost und West, der Kulturen und Küchen durch Handel, Kommerz und Migration verbindet. Mit dem Boot und zu Land verfolgt Yasmin Khan die Zutaten, die sich von der Zeit der Osmanischen Herrschaft bis zum Einfluss der jüngsten Flüchtlingsgemeinschaften in der Region verbreitet haben. Am Küchentisch untersucht sie, was Grenzen, Identität und Migration in einer vernetzten Welt bedeuten, und ihre Rezepte vereinen sich um Büschel von Dill und Oregano, spritzige Zitrusfrüchte und süsse Datteln, dicke Tahini und beruhigenden Kardamom. Khan bietet gesunde, saisonale, gemüseorientierte Rezepte an, wie heisse Joghurt-Suppen, Zucchini- und Feta-Puffer, Granatapfel- und Sumach-Hühnchen sowie kandierten Kürbis mit Tahini und Dattelsirup. Vollständig zugänglich für den Hobbykoch, mit atemberaubender Food- und Standortfotografie, ist "Ripe Figs" eine strahlende Sammlung von Rezepten und Geschichten, die eine sich ständig diversifizierende Region feiert und sich eine Welt ohne Grenzen vorstellt.31,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die IPv4-Vergabe bei RIPE?
RIPE (Réseaux IP Européens) ist eine Organisation, die für die Vergabe von IPv4-Adressen in Europa, dem Nahen Osten und Teilen Zentralasiens zuständig ist. Die Vergabe erfolgt nach dem "First Come, First Served"-Prinzip, das bedeutet, dass die Adressen an diejenigen vergeben werden, die zuerst einen Antrag stellen. RIPE überprüft die Anträge und vergibt die Adressen entsprechend den verfügbaren Ressourcen. Es gibt auch Richtlinien und Kriterien, die bei der Vergabe berücksichtigt werden, um sicherzustellen, dass die Adressen effizient genutzt werden. **
-
In unserem Ratgeber oder in unserem Ratgeber?
In unserem Ratgeber findest du hilfreiche Tipps und Informationen zu verschiedenen Themen. **
-
Kann ich private Altersvorsorge von der Steuer absetzen?
Kann ich private Altersvorsorge von der Steuer absetzen? Ja, unter bestimmten Bedingungen ist es möglich, Beiträge zur privaten Altersvorsorge steuerlich geltend zu machen. Dazu zählen zum Beispiel Riester- oder Rürup-Verträge. Die Höhe der absetzbaren Beträge ist jedoch begrenzt und hängt von verschiedenen Faktoren wie dem jährlichen Einkommen ab. Es lohnt sich daher, sich genau über die steuerlichen Möglichkeiten der privaten Altersvorsorge zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Ripe-Figs-Ratgeber-von
-
Aktien statt Rente!, Ratgeber von Claus Jürgen ReinhardtAus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente. 100 Euro pro Monat reichen aus, um die Rente zu ersetzen. Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein. Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktienbuch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schliessen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente. Wenn Sie derzeit monatlich keine 100 Euro übrig haben, ist das kein Grund zur Verzweiflung: Eine grosse Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktienbuch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Massnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktienbuch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann. Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0. Geld statt Geiz. Mit 100 Euro pro Monat die Rente ersetzen. Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt. Die besten Aktien und langfristigen Anlagestrategien finden. Nur Bares ist Wahres. Erfolgreich die Finanzen optimieren.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Squealini Ripe RaspberrySquealini Ripe Raspberry ist ein fruchtiger Wine Spritz aus South Eastern Australia mit 9% vol. Frische Himbeere, saftige Frucht, ausgewogene Süße und Säure sowie ein klares, erfrischendes Finale. 0,75 l, Non-Vintage.10,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.