Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Was kostet ein Flucht und Rettungsplan?
Ein Flucht- und Rettungsplan kann je nach Größe und Komplexität des Gebäudes variieren. Die Kosten hängen auch davon ab, ob der Plan von einem professionellen Sicherheitsunternehmen erstellt wird oder ob man ihn selbst erstellt. In der Regel können die Kosten für einen Flucht- und Rettungsplan zwischen einigen hundert bis zu mehreren tausend Euro liegen. Es ist jedoch wichtig zu beachten, dass die Investition in einen qualitativ hochwertigen Flucht- und Rettungsplan dazu beitragen kann, Leben im Notfall zu retten und gesetzliche Anforderungen zu erfüllen. **
Wer darf einen Flucht und Rettungsplan erstellen?
Wer darf einen Flucht- und Rettungsplan erstellen? In erster Linie ist der Arbeitgeber oder der Betreiber eines Gebäudes dafür verantwortlich, einen solchen Plan zu erstellen. Dabei müssen gesetzliche Vorgaben und Richtlinien eingehalten werden. Oftmals wird ein Experte für Arbeitssicherheit oder ein Brandschutzbeauftragter hinzugezogen, um den Plan fachgerecht zu erstellen. Es ist wichtig, dass alle relevanten Personen in die Planung einbezogen werden, um im Ernstfall effektiv handeln zu können. Letztendlich trägt der Arbeitgeber die Verantwortung dafür, dass ein wirksamer Flucht- und Rettungsplan vorhanden ist. **


Ähnliche Suchbegriffe für Rettungsplan
Top-Angebote
Produkte zum Begriff Rettungsplan:
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die wilde Baumhausschule. Ein bärenstarker Rettungsplan [2] - Judith Allert, CD, 9783833740572Die Wilde Baumhausschule. Ein Bärenstarker Rettungsplan [2] Von Judith Allert, Jumbo, 978-3-8337-4057-2, Sprecher: Katrin Gerken, Sprache: Deutsch9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
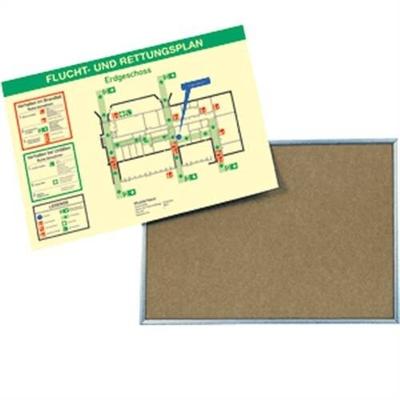
Schild Indiv. angef. Flucht- und Rettungsplan im Aluminiumrahmen, nachl., 1193x845 mmFlucht- und Rettungsplan langnachleuchtend nach druckfertiger gestellter PDF-Datei in Originalgröße mit passendem Aluminiumrahmen Planformat DIN A0: 841 x 1189 mm Außenformat: 845 x 1193 mm sichtbare Beschriftungsfläche: 833 x 1181 mm Die Flucht-...365,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schild Indiv. angef. Flucht- und Rettungsplan im Aluminiumrahmen, nachl., 598x424 mmFlucht- und Rettungsplan langnachleuchtend nach druckfertiger gestellter PDF-Datei in Originalgröße mit passendem Aluminiumrahmen Planformat DIN A2: 420 x 594 mm Außenformat: 424 x 598 mm sichtbare Beschriftungsfläche: 412 x 586 mm Die Flucht- und...211,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erstelle ich einen Flucht und Rettungsplan?
Um einen Flucht- und Rettungsplan zu erstellen, sollten Sie zunächst eine Bestandsaufnahme Ihres Gebäudes machen und potenzielle Fluchtwege identifizieren. Stellen Sie sicher, dass alle Fluchtwege frei zugänglich sind und keine Hindernisse den Fluchtweg blockieren. Planen Sie auch alternative Fluchtwege für den Fall, dass der Hauptfluchtweg blockiert ist. Erstellen Sie einen Plan, der die Fluchtwege, Sammelpunkte und Notausgänge deutlich kennzeichnet und mit allen Mitarbeitern oder Bewohnern des Gebäudes teilt. Regelmäßige Schulungen und Übungen sind ebenfalls wichtig, um sicherzustellen, dass alle Personen im Gebäude wissen, wie sie im Notfall richtig reagieren. **
-
Wann braucht man einen Flucht und Rettungsplan?
Ein Flucht- und Rettungsplan wird benötigt, um im Falle eines Notfalls wie einem Feuer oder einem anderen lebensbedrohlichen Ereignis schnell und sicher aus einem Gebäude evakuiert zu werden. Dieser Plan sollte alle möglichen Fluchtwege, Notausgänge und Sammelpunkte umfassen, um Verwirrung und Panik zu vermeiden. Es ist wichtig, dass alle Personen, die sich regelmäßig in einem Gebäude aufhalten, über den Flucht- und Rettungsplan informiert und regelmäßig geschult werden. Ein gut durchdachter Flucht- und Rettungsplan kann Leben retten und die Sicherheit aller Beteiligten gewährleisten. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **


Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Top-Angebote
Produkte zum Begriff Rettungsplan:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die wilde Baumhausschule. Ein bärenstarker Rettungsplan [2] - Judith Allert, CD, 9783833740572Die Wilde Baumhausschule. Ein Bärenstarker Rettungsplan [2] Von Judith Allert, Jumbo, 978-3-8337-4057-2, Sprecher: Katrin Gerken, Sprache: Deutsch9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet ein Flucht und Rettungsplan?
Ein Flucht- und Rettungsplan kann je nach Größe und Komplexität des Gebäudes variieren. Die Kosten hängen auch davon ab, ob der Plan von einem professionellen Sicherheitsunternehmen erstellt wird oder ob man ihn selbst erstellt. In der Regel können die Kosten für einen Flucht- und Rettungsplan zwischen einigen hundert bis zu mehreren tausend Euro liegen. Es ist jedoch wichtig zu beachten, dass die Investition in einen qualitativ hochwertigen Flucht- und Rettungsplan dazu beitragen kann, Leben im Notfall zu retten und gesetzliche Anforderungen zu erfüllen. **
-
Wer darf einen Flucht und Rettungsplan erstellen?
Wer darf einen Flucht- und Rettungsplan erstellen? In erster Linie ist der Arbeitgeber oder der Betreiber eines Gebäudes dafür verantwortlich, einen solchen Plan zu erstellen. Dabei müssen gesetzliche Vorgaben und Richtlinien eingehalten werden. Oftmals wird ein Experte für Arbeitssicherheit oder ein Brandschutzbeauftragter hinzugezogen, um den Plan fachgerecht zu erstellen. Es ist wichtig, dass alle relevanten Personen in die Planung einbezogen werden, um im Ernstfall effektiv handeln zu können. Letztendlich trägt der Arbeitgeber die Verantwortung dafür, dass ein wirksamer Flucht- und Rettungsplan vorhanden ist. **
-
Wie erstelle ich einen Flucht und Rettungsplan?
Um einen Flucht- und Rettungsplan zu erstellen, sollten Sie zunächst eine Bestandsaufnahme Ihres Gebäudes machen und potenzielle Fluchtwege identifizieren. Stellen Sie sicher, dass alle Fluchtwege frei zugänglich sind und keine Hindernisse den Fluchtweg blockieren. Planen Sie auch alternative Fluchtwege für den Fall, dass der Hauptfluchtweg blockiert ist. Erstellen Sie einen Plan, der die Fluchtwege, Sammelpunkte und Notausgänge deutlich kennzeichnet und mit allen Mitarbeitern oder Bewohnern des Gebäudes teilt. Regelmäßige Schulungen und Übungen sind ebenfalls wichtig, um sicherzustellen, dass alle Personen im Gebäude wissen, wie sie im Notfall richtig reagieren. **
-
Wann braucht man einen Flucht und Rettungsplan?
Ein Flucht- und Rettungsplan wird benötigt, um im Falle eines Notfalls wie einem Feuer oder einem anderen lebensbedrohlichen Ereignis schnell und sicher aus einem Gebäude evakuiert zu werden. Dieser Plan sollte alle möglichen Fluchtwege, Notausgänge und Sammelpunkte umfassen, um Verwirrung und Panik zu vermeiden. Es ist wichtig, dass alle Personen, die sich regelmäßig in einem Gebäude aufhalten, über den Flucht- und Rettungsplan informiert und regelmäßig geschult werden. Ein gut durchdachter Flucht- und Rettungsplan kann Leben retten und die Sicherheit aller Beteiligten gewährleisten. **
Ähnliche Suchbegriffe für Rettungsplan
-
Schild Indiv. angef. Flucht- und Rettungsplan im Aluminiumrahmen, nachl., 1193x845 mmFlucht- und Rettungsplan langnachleuchtend nach druckfertiger gestellter PDF-Datei in Originalgröße mit passendem Aluminiumrahmen Planformat DIN A0: 841 x 1189 mm Außenformat: 845 x 1193 mm sichtbare Beschriftungsfläche: 833 x 1181 mm Die Flucht-...365,47 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schild Indiv. angef. Flucht- und Rettungsplan im Aluminiumrahmen, nachl., 598x424 mmFlucht- und Rettungsplan langnachleuchtend nach druckfertiger gestellter PDF-Datei in Originalgröße mit passendem Aluminiumrahmen Planformat DIN A2: 420 x 594 mm Außenformat: 424 x 598 mm sichtbare Beschriftungsfläche: 412 x 586 mm Die Flucht- und...211,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sparen bis zum Passiven Einkommen als Altersvorsorge - Tavil Ross, Audio, 9783969080528Sparen Bis Zum Passiven Einkommen Als Altersvorsorge Von Tavil Ross, La Tropical Publishing, 978-3-96908-052-8, Sprecher: La Tropical Studio, Sprache: Deutsch14,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.