Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **

Ähnliche Suchbegriffe für RainPoint-Hydrokultur-Set-Z238
Top-Angebote
Produkte zum Begriff RainPoint-Hydrokultur-Set-Z238:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
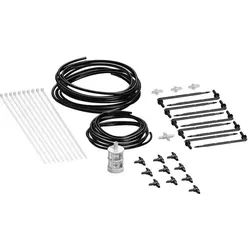
RainPoint, Drip irrigation accessories (Tropfbewässerung Set)Tropfbewässerungszubehör RainPoint Vervollständigen Sie Ihr RainPoint-Bewässerungsset mit einem Satz Zubehör, das es Ihnen ermöglicht, noch mehr Pflanzen präzise und effizient zu bewässern. Das Set umfasst flexible Schläuche in verschiedenen Durchmessern, Befestigungsspiesse, Tropfemittern, T- und Kreuzverbinder sowie einen Filter zum Schutz vor Schmutz. Mit diesen Komponenten können Sie Ihr Bewässerungssystem leicht an das Layout von Blumenbeeten, Töpfen und Beeten in Ihrem Garten anpassen. Diese Lösung ist ideal, wenn ein Standardsatz für 10-15 Pflanzen ausreichend ist und Sie eine grössere Fläche mit Bewässerung abdecken müssen. Inklusive - Hauptkabel 1/4 Zoll - Ableitungskabel 1/8 Zoll - Tropfemitter x10 - Befestigungsspiesse x10 - Klemme x10 - T-Stück x4 - Kreuzkupplung - Antisiphon-Ventil - Filter Hersteller: RainPoint Modell: DIK10 Anwendung: RainPoint-Bewässerungssystemerweiterung ITP138SP + DIK10 und HTP115FRF + HWG023.27,05 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
RainPoint, WiFi 2-Zone Bewässerungs-SetDer RainPoint WiFi 2-Zonen-Bewässerungscontroller mit Gateway ist eine innovative Lösung zur effizienten Bewässerung Ihres Gartens. Dieses intelligente System ermöglicht eine präzise Planung der Bewässerung in zwei unabhängigen Zonen, die individuell angepasst werden können. Mit der zugehörigen App und der Unterstützung von Sprachbefehlen haben Sie die volle Kontrolle über Ihre Bewässerungspläne, egal wo Sie sich befinden. Der Controller bietet verschiedene Bewässerungsmodi und Frequenzen, um den spezifischen Bedürfnissen Ihrer Pflanzen gerecht zu werden. Durch die Integration eines Bodensensors und die Wetter-Synchronisation wird sichergestellt, dass Ihre Pflanzen stets die optimale Feuchtigkeit erhalten, ohne dass es zu übermässigem Wasserverbrauch kommt. Das robuste, wasserfeste Gehäuse sorgt für Langlebigkeit und Zuverlässigkeit, während die Möglichkeit zur Erweiterung mit zusätzlichen Einheiten und Sensoren eine zukunftssichere Investition darstellt. - Unterstützt zwei unabhängige Bewässerungszonen mit bis zu 6 Zeitplänen pro Zone - Drei Bewässerungsmodi: normal, Intervall und Zyklen & Einweichen - Wetter-Synchronisation und integrierter Bodensensor für optimale Feuchtigkeitskontrolle - Robustes IP65-wasserfestes Gehäuse für langfristige Nutzung.56,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **


Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff RainPoint-Hydrokultur-Set-Z238:
-
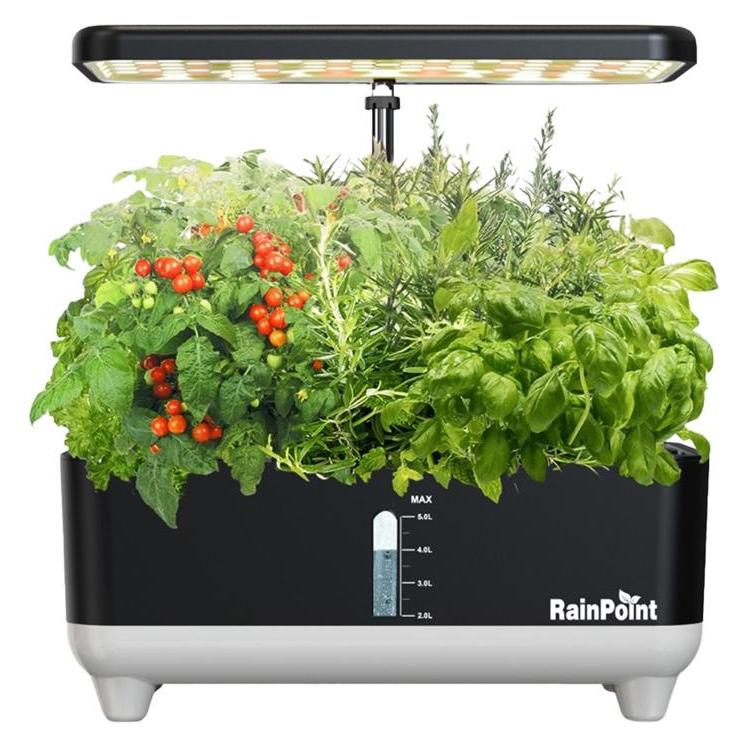
RainPoint Hydrokultur-AnzuchtsetRainPoint Hydrokultur-Anzuchtset. Hydroponik-Anzuchtset RainPoint Z238 ermöglicht den Anbau von bis zu 13 Kräutern, Gemüse oder kleinen Früchten ohne Erde, mit einem 5-Liter-Reservoir, automatischer Wasserzirkulation und LED-Beleuchtungszyklen. Das System unterstützt das Pflanzenwachstum mit einer Pumpe, die Wasser zur Wurzelbelüftung zirkulieren lässt, sowie integrierter LED-Beleuchtung mit Modi für Gemüse sowie für Blumen und Früchte. Züchtet bis zu 13 Pflanzen gleichzeitig 5-Liter-Wassertank mit Füllstandfenster Automatischer 16-Stunden-an/8-Stunden-aus LED-Zyklus Pumpe läuft in 30-Minuten-an/aus-Zyklen Bedienfeld mit gespeicherten Betriebseinstellungen Für eine einfache Indoor-Kultivierung entwickelt, bietet es kontrollierte Wasser- und Lichtbedingungen für frische Pflanzen das ganze Jahr über.114,62 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für RainPoint-Hydrokultur-Set-Z238
-
RainPoint, Drip irrigation accessories (Tropfbewässerung Set)Tropfbewässerungszubehör RainPoint Vervollständigen Sie Ihr RainPoint-Bewässerungsset mit einem Satz Zubehör, das es Ihnen ermöglicht, noch mehr Pflanzen präzise und effizient zu bewässern. Das Set umfasst flexible Schläuche in verschiedenen Durchmessern, Befestigungsspiesse, Tropfemittern, T- und Kreuzverbinder sowie einen Filter zum Schutz vor Schmutz. Mit diesen Komponenten können Sie Ihr Bewässerungssystem leicht an das Layout von Blumenbeeten, Töpfen und Beeten in Ihrem Garten anpassen. Diese Lösung ist ideal, wenn ein Standardsatz für 10-15 Pflanzen ausreichend ist und Sie eine grössere Fläche mit Bewässerung abdecken müssen. Inklusive - Hauptkabel 1/4 Zoll - Ableitungskabel 1/8 Zoll - Tropfemitter x10 - Befestigungsspiesse x10 - Klemme x10 - T-Stück x4 - Kreuzkupplung - Antisiphon-Ventil - Filter Hersteller: RainPoint Modell: DIK10 Anwendung: RainPoint-Bewässerungssystemerweiterung ITP138SP + DIK10 und HTP115FRF + HWG023.27,05 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
RainPoint, WiFi 2-Zone Bewässerungs-SetDer RainPoint WiFi 2-Zonen-Bewässerungscontroller mit Gateway ist eine innovative Lösung zur effizienten Bewässerung Ihres Gartens. Dieses intelligente System ermöglicht eine präzise Planung der Bewässerung in zwei unabhängigen Zonen, die individuell angepasst werden können. Mit der zugehörigen App und der Unterstützung von Sprachbefehlen haben Sie die volle Kontrolle über Ihre Bewässerungspläne, egal wo Sie sich befinden. Der Controller bietet verschiedene Bewässerungsmodi und Frequenzen, um den spezifischen Bedürfnissen Ihrer Pflanzen gerecht zu werden. Durch die Integration eines Bodensensors und die Wetter-Synchronisation wird sichergestellt, dass Ihre Pflanzen stets die optimale Feuchtigkeit erhalten, ohne dass es zu übermässigem Wasserverbrauch kommt. Das robuste, wasserfeste Gehäuse sorgt für Langlebigkeit und Zuverlässigkeit, während die Möglichkeit zur Erweiterung mit zusätzlichen Einheiten und Sensoren eine zukunftssichere Investition darstellt. - Unterstützt zwei unabhängige Bewässerungszonen mit bis zu 6 Zeitplänen pro Zone - Drei Bewässerungsmodi: normal, Intervall und Zyklen & Einweichen - Wetter-Synchronisation und integrierter Bodensensor für optimale Feuchtigkeitskontrolle - Robustes IP65-wasserfestes Gehäuse für langfristige Nutzung.56,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RainPoint, RainPoint-Tropfbewässerungsschlauch, 15 mDer RainPoint Tropfbewässerungsschlauch mit einer Länge von 15 Metern ist eine effiziente Lösung für die Bewässerung von Gärten, Blumenbeeten, Gemüseflächen und Bäumen. Durch das innovative Tropfsystem wird Wasser direkt an die Wurzeln der Pflanzen abgegeben, was den Wasserverbrauch im Vergleich zu herkömmlichen Bewässerungsmethoden um bis zu 80 % reduziert. Das flexible Design ermöglicht eine einfache Anpassung an verschiedene Gartenlayouts, während die auslaufsicheren Anschlüsse und das langlebige, leckresistente Material eine zuverlässige Nutzung gewährleisten. Der Schlauch sorgt für eine gleichmässige Bewässerung, die das Risiko von Austrocknung an heissen Tagen minimiert und die Feuchtigkeitsniveaus im Boden stabil hält. Ideal für Hausgärten und Gewächshäuser, bietet dieses System eine nachhaltige und benutzerfreundliche Lösung für die Pflanzenpflege. - Wassersparend: Reduziert den Wasserverbrauch um bis zu 80 % - Flexibles Design: Anpassbar an verschiedene Gartenlayouts - Gleichmässige Bewässerung: Wasserabgabe direkt an die Wurzeln - Dauerhafte Konstruktion: Leckresistent und schockresistent.29,90 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.