Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welcher akademische Titel ist höher, Dr. oder Postdoc?
Der akademische Titel "Dr." wird in der Regel nach Abschluss einer Promotion verliehen und ist somit ein höherer Titel als "Postdoc". Ein Postdoc bezieht sich auf die Position eines Postdoktoranden, der nach der Promotion in der Regel eine Forschungsstelle an einer Universität oder einem Forschungsinstitut innehat. Es ist jedoch wichtig zu beachten, dass der Titel "Dr." in verschiedenen Ländern und Disziplinen unterschiedliche Bedeutungen haben kann. **
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **


Ähnliche Suchbegriffe für Promotion---Postdoc
Top-Angebote
Produkte zum Begriff Promotion---Postdoc:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Head - Promotion CapBESCHREIBUNGDie PROMOTION CAP passt perfekt zu den fünf Schlägerserien von HEAD und ist praktisch für alle Zwecke bestens geeignet: für ein schnellesTennismatch ebenso wie für den Einkauf. Die Kappe ist aus Baumwolle undmit Klettverschluss größenverstellbar. Sie ist in fünf Farben erhältlich und passt somit perfekt zur HEAD Sportswear Kollektion.FAKTENMaterial: 100% polyesterEIGENSCHAFTEN100% polyesterVerstellbarer KlettverschlussInnenband mit HEAD-Aufdruck in KontrastfarbeAufgestickter HEAD Schriftzug vorne11,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **

Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Top-Angebote
Produkte zum Begriff Promotion---Postdoc:
-
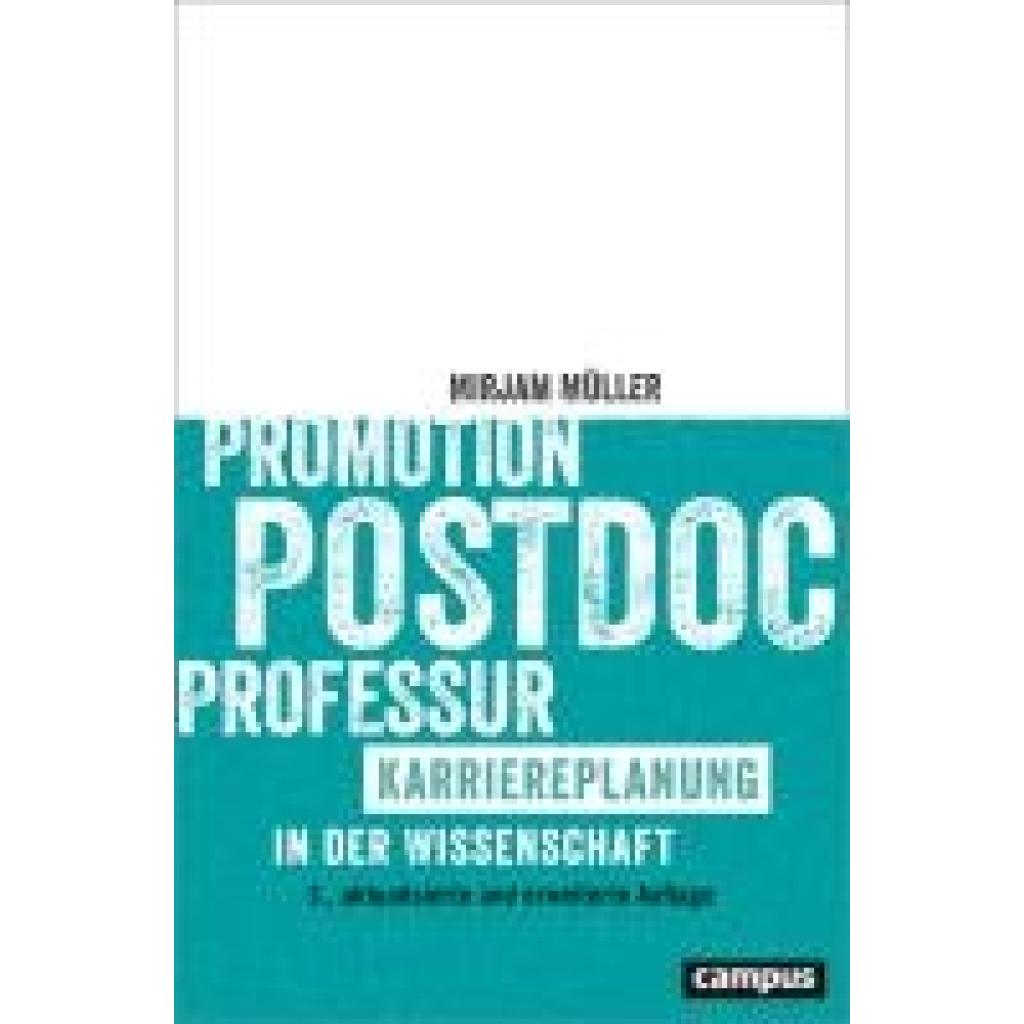
Promotion - Postdoc - Professur, Ratgeber von Mirjam MüllerDie Karriere in der Wissenschaft fortzusetzen, ist der Wunsch vieler Promovierender und Postdocs. Doch Professuren und andere wissenschaftliche Dauerstellen sind rar. Welche Anforderungen müssen erfüllt werden, welches implizite Wissen wird vorausgesetzt und wie kann eine Karrierestrategie aufgebaut werden? Mirjam Müller erklärt Hintergründe und benennt Erfolgsfaktoren der entscheidenden Phase zwischen Promotion und Professur. Für jeden Teilbereich des akademischen Portfolios zeigt sie, welche konkreten Schritte erforderlich sind und wie das eigene Profil schlüssig präsentiert werden kann. Neben den Leistungsanforderungen werden auch die Rahmenbedingungen am Arbeitsplatz Wissenschaft beleuchtet: Welche Stellenoptionen und Berufsziele bietet er? Wie lassen sich Wissenschaft und Familie vereinbaren? Wie können Zeitmanagement und erste Führungsaufgaben gelingen? Der vollständig überarbeitete Ratgeber zeigt Strategien für die Karriereplanung auf, ermöglicht eine persönliche Bilanz und dient als Entscheidungshilfe für eine Karriere in der Wissenschaft.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Müller, Promotion - Postdoc- Professur, 2. Auflage, Fachbücher von Wang HuiDas Buch "Promotion - Postdoc- Professur" von Wang Hui bietet eine tiefgehende Analyse der komplexen Frage nach der Zugehörigkeit Tibets zum chinesischen Kulturraum. Es beleuchtet die historischen Entwicklungen, die zur Eingliederung des tibetischen Hochplateaus in China im 18. Jahrhundert führten, sowie die britische Kolonialintervention zu Beginn des 20. Jahrhunderts. Wang Hui untersucht die divergierenden Perspektiven von westlichen und chinesischen Ansichten zur Tibet-Frage und stellt grundlegende Fragen zur Natur des Nationalstaats in der heutigen Zeit. Dabei wird erörtert, ob das westliche Konzept des Nationalstaats auf die spezifischen Gegebenheiten Ostasiens übertragbar ist und inwiefern es zu sozialen, religiösen und ethnischen Konflikten beiträgt. Das Buch bietet fundierte Einsichten und regt zur Diskussion über eine Schlüsselregion der Welt an.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher akademische Titel ist höher, Dr. oder Postdoc?
Der akademische Titel "Dr." wird in der Regel nach Abschluss einer Promotion verliehen und ist somit ein höherer Titel als "Postdoc". Ein Postdoc bezieht sich auf die Position eines Postdoktoranden, der nach der Promotion in der Regel eine Forschungsstelle an einer Universität oder einem Forschungsinstitut innehat. Es ist jedoch wichtig zu beachten, dass der Titel "Dr." in verschiedenen Ländern und Disziplinen unterschiedliche Bedeutungen haben kann. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Promotion---Postdoc
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Head - Promotion CapBESCHREIBUNGDie PROMOTION CAP passt perfekt zu den fünf Schlägerserien von HEAD und ist praktisch für alle Zwecke bestens geeignet: für ein schnellesTennismatch ebenso wie für den Einkauf. Die Kappe ist aus Baumwolle undmit Klettverschluss größenverstellbar. Sie ist in fünf Farben erhältlich und passt somit perfekt zur HEAD Sportswear Kollektion.FAKTENMaterial: 100% polyesterEIGENSCHAFTEN100% polyesterVerstellbarer KlettverschlussInnenband mit HEAD-Aufdruck in KontrastfarbeAufgestickter HEAD Schriftzug vorne11,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Müller, Mirjam: Promotion - Postdoc - ProfessurPromotion - Postdoc - Professur , Karriereplanung in der Wissenschaft , Armaturenbretter > Innenausstattung , Auflage: 3. Auflage, Erscheinungsjahr: 20241211, Autoren: Müller, Mirjam, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 280, Keyword: Forschung; Forschungsprojekt; Habilitation; Nachwuchswissenschaftler; Personalentwicklung; Postdoc-Stipendium; Professur; Promotionsprogramm; Universität; Universitätskarriere; Wissenschaftskarriere; Wissenschaftsmanagement; akademische Karriere, Fachschema: Soziologie / Arbeit, Wirtschaft, Technik~Büroorganisation~Organisation / Büroorganisation~Beruf / Karriere~Karriere, Fachkategorie: Büro und Arbeitsplatz~Ratgeber: Karriere und Erfolg, Warengruppe: HC/Briefe, Bewerbungen, Wiss. Arbeiten, Rhetorik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 141, Höhe: 16, Gewicht: 354, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Martens, Sebastian: Leitfaden für die juristische PromotionLeitfaden für die juristische Promotion , Themenfindung - Methodik - Veröffentlichung , CCTV-Überwachungssysteme > Überwachungstechnik , Auflage: 2. Auflage, Erscheinungsjahr: 20230724, Produktform: Kartoniert, Titel der Reihe: De Gruyter Studium##, Autoren: Martens, Sebastian, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 138, Themenüberschrift: LAW / General, Keyword: Promotionsleitfaden; PhD; doctoral guidance, Fachschema: Jura~Recht / Jura~Promotion (Verleihung der Doktor-Würde)~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Bildungszweck: für die Hochschule, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Rechtswissenschaft, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VIII, Seitenanzahl: 138, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gruyter, Walter de GmbH, Verlag: Gruyter, Walter de GmbH, Verlag: de Gruyter, Walter, GmbH, Länge: 231, Breite: 155, Höhe: 10, Gewicht: 230, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2700396, Vorgänger EAN: 9783110660647, Alternatives Format EAN: 9783110986501 9783110986419, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 193304519,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.