Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **


Ähnliche Suchbegriffe für Orthogonale
Top-Angebote
Produkte zum Begriff Orthogonale:
-
ETF als Geldanlage und Altersvorsorge, Ratgeber von Niels NauhauserEine erfolgreiche Anlagestrategie. Das in ETF verwaltete Vermögen ist in den letzten Jahren rasant gewachsen und beträgt mittlerweile über 1,4 Billionen Euro. Allein an der Frankfurter Wertpapierbörse werden über 2.000 verschiedene ETF gehandelt. Auch in der Beratungspraxis der Verbraucherzentralen nimmt das Interesse an ETF seit Jahren zu. Eine erfolgreiche Anlagestrategie muss einfach und intelligent sein. Aktien-ETF spielen dabei eine zentrale Rolle, denn sie ermöglichen es auch Kleinanlegern, zu einem Bruchteil der Kosten anderer Fonds und privater Versicherungen langfristig gewinnbringend und dank breiter Streuung mit begrenztem Risiko am Aktienmarkt zu investieren. Basiswissen: Was sind ETF und wie funktioniert der Aktienmarkt. Vorteile nutzen: Warum ETF die erste Wahl sein sollten. Vorsicht: Auch bei der Anlage in ETF gibt es Fallstricke. Praxiswissen: In fünf Schritten zum ETF. Extra: Aus der Beratungspraxis der Verbraucherzentralen - typische Beispiele und Musterfälle. Alles, was man wissen muss, um den Vermögensaufbau in die eigene Hand zu nehmen: Der Ratgeber erklärt, was ETF sind und warum sie die erste Wahl bei Geldanlage und Altersvorsorge sein sollten. Und er zeigt, wie sich gute und günstige ETF finden lassen und worauf es dabei ankommt. Praxisnah werden alle Schritte von der Auswahl über den Kauf bis hin zum Verkauf und lebenslangem Entnahmeplan erläutert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autoren vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Was ist eine orthogonale Linie?
Was ist eine orthogonale Linie? Eine orthogonale Linie ist eine Linie, die senkrecht zu einer gegebenen Linie verläuft. Das bedeutet, dass sich die beiden Linien bei einem rechten Winkel schneiden. In der Geometrie wird die Orthogonalität oft verwendet, um Beziehungen zwischen verschiedenen Linien oder Ebenen zu beschreiben. Orthogonale Linien sind auch als rechtwinklige Linien bekannt und spielen eine wichtige Rolle in verschiedenen mathematischen Konzepten und Anwendungen. **
-
Was ist eine orthogonale gerade?
Eine orthogonale Gerade ist eine Gerade, die senkrecht zu einer anderen Geraden verläuft. Das bedeutet, dass die beiden Geraden einen rechten Winkel zueinander bilden. In einem kartesischen Koordinatensystem kann man dies anhand der Steigungen der Geraden erkennen - wenn die Produkt der Steigungen -1 ergibt, sind die Geraden orthogonal zueinander. Orthogonale Geraden kommen oft in geometrischen Problemen vor, insbesondere bei der Berechnung von Winkeln und Abständen. Sie spielen auch eine wichtige Rolle in der linearen Algebra und der analytischen Geometrie. **
Wie berechnet man orthogonale Geraden?
Um orthogonale Geraden zu berechnen, muss man zunächst die Steigungen der beiden Geraden bestimmen. Zwei Geraden sind orthogonal zueinander, wenn das Produkt ihrer Steigungen -1 ergibt. Das bedeutet, dass die Steigung der einen Geraden das negative Kehrwert der Steigung der anderen Geraden ist. Man kann auch die Richtungsvektoren der Geraden verwenden und prüfen, ob sie senkrecht zueinander stehen. Wenn die Richtungsvektoren ein Skalarprodukt von 0 ergeben, sind die Geraden orthogonal zueinander. Es ist auch möglich, die Winkel zwischen den Geraden zu berechnen und zu prüfen, ob sie 90 Grad betragen. **
Wie berechnet man eine orthogonale?
Um eine orthogonale zu berechnen, muss man zunächst die Normalenform der Geraden oder Ebene bestimmen. Dafür benötigt man den Normalenvektor, der senkrecht zur gesuchten orthogonale steht. Anschließend kann man die Gleichung der orthogonale aufstellen, indem man den Normalenvektor und einen beliebigen Punkt auf der Geraden oder Ebene verwendet. Durch Skalarprodukt oder Vektorprodukt kann man prüfen, ob die orthogonale tatsächlich senkrecht zur gegebenen Geraden oder Ebene steht. Es ist wichtig, die Richtung des Normalenvektors zu berücksichtigen, um die korrekte orthogonale zu erhalten. **
Top-Angebote
Produkte zum Begriff Orthogonale:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ETF als Geldanlage und Altersvorsorge, Ratgeber von Niels NauhauserEine erfolgreiche Anlagestrategie. Das in ETF verwaltete Vermögen ist in den letzten Jahren rasant gewachsen und beträgt mittlerweile über 1,4 Billionen Euro. Allein an der Frankfurter Wertpapierbörse werden über 2.000 verschiedene ETF gehandelt. Auch in der Beratungspraxis der Verbraucherzentralen nimmt das Interesse an ETF seit Jahren zu. Eine erfolgreiche Anlagestrategie muss einfach und intelligent sein. Aktien-ETF spielen dabei eine zentrale Rolle, denn sie ermöglichen es auch Kleinanlegern, zu einem Bruchteil der Kosten anderer Fonds und privater Versicherungen langfristig gewinnbringend und dank breiter Streuung mit begrenztem Risiko am Aktienmarkt zu investieren. Basiswissen: Was sind ETF und wie funktioniert der Aktienmarkt. Vorteile nutzen: Warum ETF die erste Wahl sein sollten. Vorsicht: Auch bei der Anlage in ETF gibt es Fallstricke. Praxiswissen: In fünf Schritten zum ETF. Extra: Aus der Beratungspraxis der Verbraucherzentralen - typische Beispiele und Musterfälle. Alles, was man wissen muss, um den Vermögensaufbau in die eigene Hand zu nehmen: Der Ratgeber erklärt, was ETF sind und warum sie die erste Wahl bei Geldanlage und Altersvorsorge sein sollten. Und er zeigt, wie sich gute und günstige ETF finden lassen und worauf es dabei ankommt. Praxisnah werden alle Schritte von der Auswahl über den Kauf bis hin zum Verkauf und lebenslangem Entnahmeplan erläutert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autoren vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Orthogonale
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
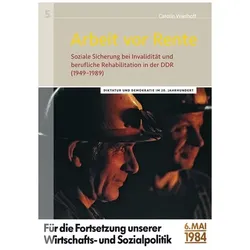
Arbeit vor Rente, Fachbücher von Carolin WiethoffSchon vor der Staatsgründung legte die SED die Grundlagen für ein neues System der sozialen Sicherung und wandelte den traditionellen Wohlfahrtsstaat in einen "Workfare-State" um. Carolin Wiethoff richtet den Blick auf die Auswirkungen dieser Politik auf die Menschen, die aufgrund einer Erwerbsminderung nicht mehr oder nur noch eingeschränkt arbeiten konnten. Ihre Studie untersucht über einen Zeitraum von 40 Jahren hinweg die soziale Sicherung bei Invalidität und sozialpolitische Initiativen zur beruflichen Rehabilitation. Die beiden Bereiche waren eng miteinander verbunden, weil es den politisch Verantwortlichen in der DDR stets darum ging, möglichst viele Bürger in den Arbeitsprozess zu integrieren und eine dauerhafte Invalidisierung zu vermeiden. Im Mittelpunkt der Untersuchung steht neben dem stellenweise konfliktreichen Zusammenspiel der einzelnen Akteure im Partei- und Staatsapparat die betriebliche Praxis, denn in der DDR war Sozialpolitik besonders stark auf die Betriebe zentriert. Anhand des Eisenhüttenkombinates Ost, einem Schwerpunktbetrieb der DDR, werden die Organisation des betrieblichen Gesundheits- und Sozialwesens und Schwierigkeiten bei der Umsetzung staatlicher Vorgaben deutlich.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
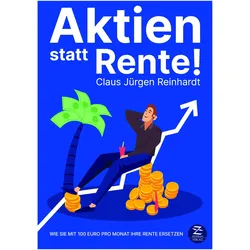
Aktien statt Rente!, Ratgeber von Claus Jürgen ReinhardtAus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente. 100 Euro pro Monat reichen aus, um die Rente zu ersetzen. Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein. Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktienbuch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schliessen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente. Wenn Sie derzeit monatlich keine 100 Euro übrig haben, ist das kein Grund zur Verzweiflung: Eine grosse Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktienbuch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Massnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktienbuch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann. Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0. Geld statt Geiz. Mit 100 Euro pro Monat die Rente ersetzen. Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt. Die besten Aktien und langfristigen Anlagestrategien finden. Nur Bares ist Wahres. Erfolgreich die Finanzen optimieren.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine orthogonale Linie?
Was ist eine orthogonale Linie? Eine orthogonale Linie ist eine Linie, die senkrecht zu einer gegebenen Linie verläuft. Das bedeutet, dass sich die beiden Linien bei einem rechten Winkel schneiden. In der Geometrie wird die Orthogonalität oft verwendet, um Beziehungen zwischen verschiedenen Linien oder Ebenen zu beschreiben. Orthogonale Linien sind auch als rechtwinklige Linien bekannt und spielen eine wichtige Rolle in verschiedenen mathematischen Konzepten und Anwendungen. **
-
Was ist eine orthogonale gerade?
Eine orthogonale Gerade ist eine Gerade, die senkrecht zu einer anderen Geraden verläuft. Das bedeutet, dass die beiden Geraden einen rechten Winkel zueinander bilden. In einem kartesischen Koordinatensystem kann man dies anhand der Steigungen der Geraden erkennen - wenn die Produkt der Steigungen -1 ergibt, sind die Geraden orthogonal zueinander. Orthogonale Geraden kommen oft in geometrischen Problemen vor, insbesondere bei der Berechnung von Winkeln und Abständen. Sie spielen auch eine wichtige Rolle in der linearen Algebra und der analytischen Geometrie. **
-
Wie berechnet man orthogonale Geraden?
Um orthogonale Geraden zu berechnen, muss man zunächst die Steigungen der beiden Geraden bestimmen. Zwei Geraden sind orthogonal zueinander, wenn das Produkt ihrer Steigungen -1 ergibt. Das bedeutet, dass die Steigung der einen Geraden das negative Kehrwert der Steigung der anderen Geraden ist. Man kann auch die Richtungsvektoren der Geraden verwenden und prüfen, ob sie senkrecht zueinander stehen. Wenn die Richtungsvektoren ein Skalarprodukt von 0 ergeben, sind die Geraden orthogonal zueinander. Es ist auch möglich, die Winkel zwischen den Geraden zu berechnen und zu prüfen, ob sie 90 Grad betragen. **
-
Wie berechnet man eine orthogonale?
Um eine orthogonale zu berechnen, muss man zunächst die Normalenform der Geraden oder Ebene bestimmen. Dafür benötigt man den Normalenvektor, der senkrecht zur gesuchten orthogonale steht. Anschließend kann man die Gleichung der orthogonale aufstellen, indem man den Normalenvektor und einen beliebigen Punkt auf der Geraden oder Ebene verwendet. Durch Skalarprodukt oder Vektorprodukt kann man prüfen, ob die orthogonale tatsächlich senkrecht zur gegebenen Geraden oder Ebene steht. Es ist wichtig, die Richtung des Normalenvektors zu berücksichtigen, um die korrekte orthogonale zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.