Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Wie schreibt man einen informal Letter?
Um einen informellen Brief zu schreiben, beginne mit einer persönlichen Anrede wie "Liebe/r [Name]" oder einfach nur "Hallo". Verwende eine lockere und freundliche Sprache, als würdest du mit einem Freund sprechen. Teile deine Gedanken und Gefühle offen und ehrlich mit und erzähle von aktuellen Ereignissen oder Erlebnissen. Beende den Brief mit einer Abschiedsformel wie "Viele Grüße" oder "Bis bald" und unterschreibe mit deinem Namen. Denke daran, dass es bei informellen Briefen nicht so sehr auf formelle Strukturen ankommt, sondern darauf, authentisch und persönlich zu sein. **
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **

Ähnliche Suchbegriffe für Offerors-Informal-Karaffe-mit
Top-Angebote
Produkte zum Begriff Offerors-Informal-Karaffe-mit:
-
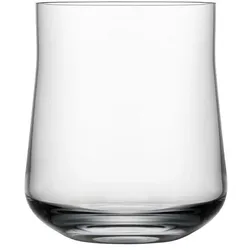
Offerors Informal Trinlas, Trinkgläser, TransparentOrrefors - Informelles Trinkglas, 25 cl, 2 Stück Informell ist eine zeitgenössische Serie funktionaler Gläser, die sowohl in formellen als auch in alltäglichen Umgebungen gleichermassen gut zur Geltung kommen. Die Serie wurde von Björn Dahlström entworfen, dessen Hintergrund im Möbel- und Industriedesign liegt.35,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gasch, Thomas: Mit kluger Planung früher in RenteMit kluger Planung früher in Rente , Wie Sie Ihr Lebenskapital strategisch zum Ausstieg aus dem Erwerbsleben einsetzen , Sport-Nockenwellen > Chiptuning & Motortuning , Auflage: 2. Auflage, Erscheinungsjahr: 20231012, Produktform: Kartoniert, Beilage: 5_kartoniert, Autoren: Gasch, Thomas, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 312, Keyword: Vorgezogene Altersrente; Beitragsbemessungsgrenze; betriebliche Altersvorsorge; Entgeltpunkte; Ruhestand; Erwerbsunfähigkeit; Altersrente; Erwerbsminderungsrente; Altersteilzeit; Vorruhestand; Privatrente; Zeitwertkonten; Teilzeit; Brückenteilzeit; Unbezahlter Urlaub; Sabbatical, Fachschema: Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Beziehung (psychologisch, sozial)~Paar (Partner)~Partnerschaft (zwischenmenschlich)~Recht / Ratgeber (allgemein)~Rentenversicherung~Sozialversicherung / Rentenversicherung~Pension (Ruhestand)~Ruhestand - Vorruhestand~Sozialversicherungsrecht~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Rentenrecht und Betriebliche Altersvorsorge~Ratgeber, Sachbuch: Recht~Ruhestand~Ratgeber: Familie und Partnerschaft, Region: Deutschland, Thema: Verstehen, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Sozialversicherungsrecht, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Verlag: Walhalla u. Praetoria Verlag GmbH & Co. KG, Länge: 211, Breite: 140, Höhe: 20, Gewicht: 412, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2630802, Vorgänger EAN: 9783802941443, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
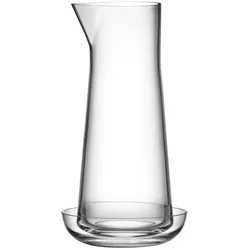
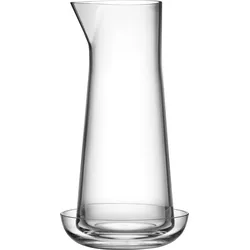
Informal Karaffe 1 l durchsichtig mit Schüssel 2 El.Die Karaffe aus der Serie Informal von Orrefors ist perfekt für Wohnungen, Büros und Schränke. Das ist interessant: Das Set enthält 2 Elemente: eine modern geformte Karaffe und eine Schale. Die Schale kann als Ständer für die Karaffe selbst oder die Weinflasche verwendet werden. Es kann auch für Snacks verwendet werden - ob süß oder trocken. Das Set ist aus mundgeblasenem Glas gefertigt.125,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Passive Indexfonds als Alternative zur Lebens- und Rentenversicherung für die private Altersvorsorge, Taschenbuch von Leon Fom, GRIN,Passive Indexfonds Als Alternative Zur Lebens- Und Rentenversicherung Für Die Private Altersvorsorge, Taschenbuch Von Leon Fom, Grin, 978-3-389-03419-4, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **

Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Top-Angebote
Produkte zum Begriff Offerors-Informal-Karaffe-mit:
-
Offerors Informal Karaffe mit Schale, Serviergefässe, TransparentOrrefors - Informal Karaffe mit Schale, 100 cl, klar Informal ist eine zeitgenössische Serie von Funktionsgläsern, die gleichermassen in formale und alltägliche Umgebungen passen. Die Serie wurde von Björn Dahlström entworfen, dessen Hintergrund im Möbel- und Industriedesign liegt.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Offerors Informal Weinglas, Weingläser, TransparentDas Informal Weinglas von Orrefors ist ein elegantes und vielseitiges Glas, das in Zusammenarbeit mit dem schwedischen Designer Björn Dahlström entworfen wurde. Mit einem Volumen von 43 cl eignet es sich hervorragend für Rotweine, bietet jedoch auch die Flexibilität, für verschiedene Getränke verwendet zu werden, sowohl alkoholisch als auch alkoholfrei. Das geschlossene Design sorgt für eine ansprechende Ästhetik und ermöglicht eine einfache Anpassung an unterschiedliche Anlässe und Bedürfnisse. Hergestellt aus hochwertigem Kristallglas, vereint dieses Weinglas Funktionalität mit einem modernen Look, der jeden Tisch bereichert. Ob bei einem festlichen Dinner oder einem entspannten Abend mit Freunden, das Informal Weinglas ist die perfekte Wahl für Weinliebhaber und Genussmenschen. - Vielseitig einsetzbar für verschiedene Getränke - Modernes Design von Björn Dahlström - Hergestellt aus hochwertigem Kristallglas.45,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Offerors Informal Trinlas, Trinkgläser, TransparentOrrefors - Informelles Trinkglas, 25 cl, 2 Stück Informell ist eine zeitgenössische Serie funktionaler Gläser, die sowohl in formellen als auch in alltäglichen Umgebungen gleichermassen gut zur Geltung kommen. Die Serie wurde von Björn Dahlström entworfen, dessen Hintergrund im Möbel- und Industriedesign liegt.35,28 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gasch, Thomas: Mit kluger Planung früher in RenteMit kluger Planung früher in Rente , Wie Sie Ihr Lebenskapital strategisch zum Ausstieg aus dem Erwerbsleben einsetzen , Sport-Nockenwellen > Chiptuning & Motortuning , Auflage: 2. Auflage, Erscheinungsjahr: 20231012, Produktform: Kartoniert, Beilage: 5_kartoniert, Autoren: Gasch, Thomas, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 312, Keyword: Vorgezogene Altersrente; Beitragsbemessungsgrenze; betriebliche Altersvorsorge; Entgeltpunkte; Ruhestand; Erwerbsunfähigkeit; Altersrente; Erwerbsminderungsrente; Altersteilzeit; Vorruhestand; Privatrente; Zeitwertkonten; Teilzeit; Brückenteilzeit; Unbezahlter Urlaub; Sabbatical, Fachschema: Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Beziehung (psychologisch, sozial)~Paar (Partner)~Partnerschaft (zwischenmenschlich)~Recht / Ratgeber (allgemein)~Rentenversicherung~Sozialversicherung / Rentenversicherung~Pension (Ruhestand)~Ruhestand - Vorruhestand~Sozialversicherungsrecht~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Rentenrecht und Betriebliche Altersvorsorge~Ratgeber, Sachbuch: Recht~Ruhestand~Ratgeber: Familie und Partnerschaft, Region: Deutschland, Thema: Verstehen, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Sozialversicherungsrecht, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Verlag: Walhalla u. Praetoria Verlag GmbH & Co. KG, Länge: 211, Breite: 140, Höhe: 20, Gewicht: 412, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2630802, Vorgänger EAN: 9783802941443, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie schreibt man einen informal Letter?
Um einen informellen Brief zu schreiben, beginne mit einer persönlichen Anrede wie "Liebe/r [Name]" oder einfach nur "Hallo". Verwende eine lockere und freundliche Sprache, als würdest du mit einem Freund sprechen. Teile deine Gedanken und Gefühle offen und ehrlich mit und erzähle von aktuellen Ereignissen oder Erlebnissen. Beende den Brief mit einer Abschiedsformel wie "Viele Grüße" oder "Bis bald" und unterschreibe mit deinem Namen. Denke daran, dass es bei informellen Briefen nicht so sehr auf formelle Strukturen ankommt, sondern darauf, authentisch und persönlich zu sein. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Offerors-Informal-Karaffe-mit
-
Informal Karaffe 1 l durchsichtig mit Schüssel 2 El.Die Karaffe aus der Serie Informal von Orrefors ist perfekt für Wohnungen, Büros und Schränke. Das ist interessant: Das Set enthält 2 Elemente: eine modern geformte Karaffe und eine Schale. Die Schale kann als Ständer für die Karaffe selbst oder die Weinflasche verwendet werden. Es kann auch für Snacks verwendet werden - ob süß oder trocken. Das Set ist aus mundgeblasenem Glas gefertigt.125,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Passive Indexfonds als Alternative zur Lebens- und Rentenversicherung für die private Altersvorsorge, Taschenbuch von Leon Fom, GRIN,Passive Indexfonds Als Alternative Zur Lebens- Und Rentenversicherung Für Die Private Altersvorsorge, Taschenbuch Von Leon Fom, Grin, 978-3-389-03419-4, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
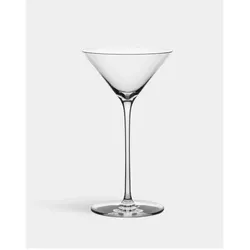
Offerors Björn Frantzén Martiniglas, Cocktailgläser, TransparentDas Björn Frantzén Martiniglas im 2er-Set ist ein elegantes und modernes Trinkgefäss, das aus feinem Kristallglas gefertigt ist. Mit einem Volumen von 13 cl bietet es die perfekte Grösse für Martinis und Cocktails. Die konisch zulaufende Form des Glases sorgt nicht nur für eine ansprechende Ästhetik, sondern verleiht auch jedem gedeckten Tisch eine stilvolle und zeitlose Ausstrahlung. Dieses Glas ist mehr als nur ein Behälter; es ist Teil einer sorgfältig gestalteten Kollektion, die das Erlebnis am Tisch bereichert. Der Name Björn Frantzén, ein renommierter schwedischer Spitzenkoch, steht für höchste Präzision und Qualität, was sich in der Ausführung dieses Glases widerspiegelt. Es ist ideal für alle, die Genuss und Tischkultur schätzen und ihre Cocktails in einem ansprechenden Rahmen servieren möchten. - Elegantes Design aus feinem Kristallglas - Konisch zulaufende Form für stilvolle Präsentation - Teil einer sorgfältig gestalteten Kollektion - Entwickelt in Zusammenarbeit mit Spitzenkoch Björn Frantzén.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.