Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Wie können Gefahrenmelder wie Rauchmelder oder Gaswarngeräte zur Sicherheit in Wohnungen beitragen?
Gefahrenmelder wie Rauchmelder oder Gaswarngeräte können frühzeitig vor lebensbedrohlichen Situationen warnen, indem sie Rauch oder giftige Gase detektieren. Dadurch können Bewohner rechtzeitig evakuiert werden und die Feuerwehr alarmiert werden. Sie tragen somit dazu bei, Brände zu verhindern und die Sicherheit in Wohnungen zu erhöhen. **
Was ist eine Smartlife Lampe?
Eine Smartlife Lampe ist eine intelligente LED-Lampe, die über eine drahtlose Verbindung mit anderen Geräten oder einem Smart-Home-System gesteuert werden kann. Sie kann per Smartphone-App oder Sprachbefehl ein- und ausgeschaltet werden und bietet oft zusätzliche Funktionen wie Farbwechsel oder Dimmbarkeit. **

Ähnliche Suchbegriffe für Nedis-Gefahrenmelder-SmartLife-Rauchmelder
Top-Angebote
Produkte zum Begriff Nedis-Gefahrenmelder-SmartLife-Rauchmelder:
-
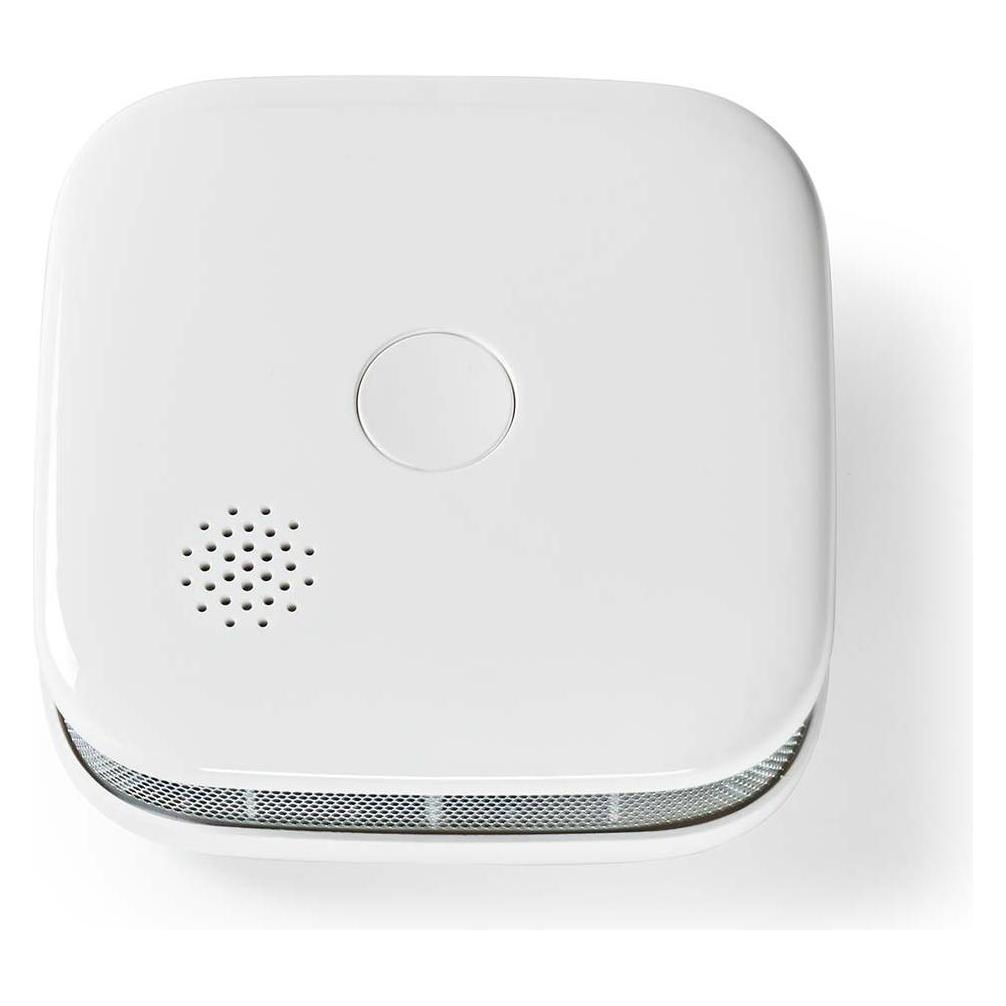
Nedis, Gefahrenmelder, RauchmelderMit diesem smarten Rauchmelder von Nedis fühlen Sie sich immer sicher, auch wenn Sie nicht zu Hause sind. Wenn Rauch erkannt wird, sendet dieses Gerät eine Benachrichtigung an Ihr Smartphone und ein lauter Alarm ertönt. Verbinden Sie den Rauchmelder einfach mit Ihrem WLAN und Sie werden über die kostenlose Nedis SmartLife App benachrichtigt. Dank der App sehen Sie sofort, in welchem Raum Ihr verbundener smarter Rauchmelder Alarm schlägt. So können Sie im Notfall gezielt handeln. Dank seiner kompakten Grösse von nur 76 x 76 x 28,5 mm können Sie ihn überall im Haus platzieren und er ist unauffällig, sodass er sich in die Inneneinrichtung einfügt. Mit der Nedis SmartLife App können Sie den Rauchmelder für zusätzliche Sicherheit mit Ihren anderen Smart Home-Produkten verbinden und kombinieren. Wenn Rauch erkannt wird, können Sie beispielsweise veranlassen, dass das Licht eingeschaltet oder die Rollläden geöffnet werden, oder zahlreiche andere Automatisierungen, um Ihr Zuhause so sicher wie möglich zu machen. Der Rauchmelder wird mit einer Batterie betrieben, die dank ihrer Lebensdauer von bis zu 2 Jahren eine hohe Nachhaltigkeit aufweist. Wenn die Batterie schwach wird, erhalten Sie eine Benachrichtigung auf Ihrem Smartphone. So werden Sie nicht mitten in der Nacht durch störende Pieptöne gestört. Entdecken Sie eine breite und ständig wachsende Produktpalette, wie Glühbirnen, Schalter, Steckdosen, Sensoren und Kameras, die alle über eine benutzerfreundliche und intuitive App gesteuert werden können. Mit Sprachsteuerungsfunktionen, die von Amazon Alexa und Google Home unterstützt werden, und ohne dass Sie mehr als Ihr vorhandenes WLAN-Netzwerk benötigen, ist dies das vernetzte, intelligente Selbstbau-Konzept. Egal, ob Sie nach einer einzelnen intelligenten Glühbirne oder Steckdose suchen oder Ihr gesamtes Haus automatisieren möchten, entdecken Sie, wie zugänglich intelligente Technologie heute ist.182,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **

Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Nedis-Gefahrenmelder-SmartLife-Rauchmelder:
-
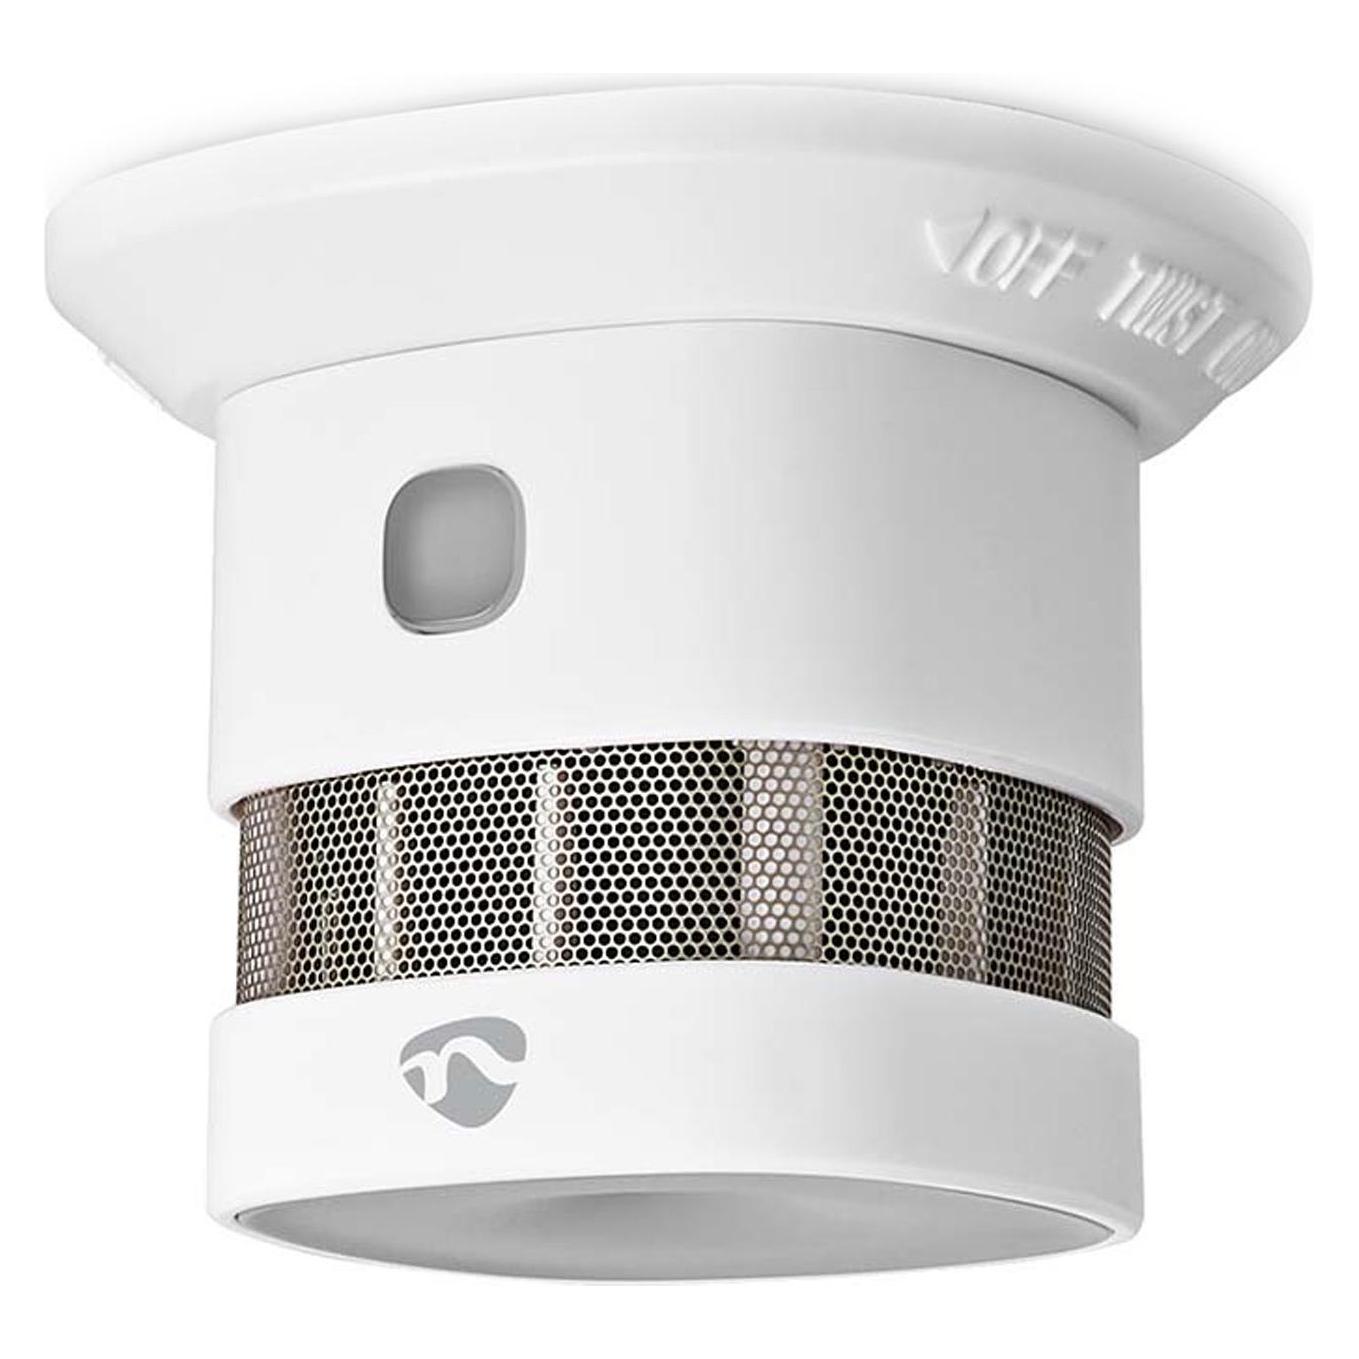
Nedis, Gefahrenmelder, SmartLife RauchmelderDer SmartLife Rauchmelder von Nedis bietet eine zuverlässige und moderne Lösung zur Brandfrüherkennung in Innenräumen. Ausgestattet mit einer WLAN-Verbindung ermöglicht dieser batteriebetriebene Rauchmelder eine einfache Integration in Ihr Smart Home-System. Mit einer Sensorlebensdauer von bis zu 10 Jahren gewährleistet er langfristige Sicherheit und Zuverlässigkeit. Der Rauchmelder ist mit einem akustischen Warnsignal ausgestattet, das bei Rauchentwicklung sofort Alarm schlägt. Die Installation ist unkompliziert, und das Gerät benötigt keinen zusätzlichen Smart Home Hub, was die Nutzung noch einfacher macht. Der SmartLife Rauchmelder ist kompatibel mit iOS und unterstützt auch Amazon Alexa, was eine flexible Steuerung und Überwachung ermöglicht. Mit einem kompakten Design und einer hohen Schallleistung von 85 Dezibel sorgt er dafür, dass Sie im Notfall schnell gewarnt werden.63,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nedis SmartLife RauchmelderRauchmelder mit Zigbee 3.0 Funkverbindung, 85 dB Sirene und SmartLife-App-Benachrichtigungen über ein Zigbee Gateway zur Überwachung der Haussicherheit. Nedis SmartLife Smoke Alarm ist ein kompakter Ionisationsmelder, der Personen in der Nähe mit einem lauten Alarm warnt und außerdem Alarm- sowie Batterie-Erinnerungen an Ihr Smartphone sendet - egal wo Sie sind. Zigbee 3.0 Verbindung für SmartLife-App-Integration (über Zigbee Gateway WIFIZBxxx) 85 dB Alarm für Frühwarnung bei Brand 10 Jahre Sensorlebensdauer Inklusive Lithiumbatterie mit bis zu 5 Jahren Lebensdauer Einfache Installation mit mitgeliefertem 3M-Klebeband oder Schrauben Testtaste und Pause-Funktion Koppeln Sie ihn mit anderen SmartLife-Produkten, um bei Rauchentwicklung smarte Leuchten auszulösen - für bessere Sicht und sicherere Orientierung.28,81 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Nedis, Gefahrenmelder, RauchmelderMit diesem smarten Rauchmelder von Nedis fühlen Sie sich immer sicher, auch wenn Sie nicht zu Hause sind. Wenn Rauch erkannt wird, sendet dieses Gerät eine Benachrichtigung an Ihr Smartphone und ein lauter Alarm ertönt. Verbinden Sie den Rauchmelder einfach mit Ihrem WLAN und Sie werden über die kostenlose Nedis SmartLife App benachrichtigt. Dank der App sehen Sie sofort, in welchem Raum Ihr verbundener smarter Rauchmelder Alarm schlägt. So können Sie im Notfall gezielt handeln. Dank seiner kompakten Grösse von nur 76 x 76 x 28,5 mm können Sie ihn überall im Haus platzieren und er ist unauffällig, sodass er sich in die Inneneinrichtung einfügt. Mit der Nedis SmartLife App können Sie den Rauchmelder für zusätzliche Sicherheit mit Ihren anderen Smart Home-Produkten verbinden und kombinieren. Wenn Rauch erkannt wird, können Sie beispielsweise veranlassen, dass das Licht eingeschaltet oder die Rollläden geöffnet werden, oder zahlreiche andere Automatisierungen, um Ihr Zuhause so sicher wie möglich zu machen. Der Rauchmelder wird mit einer Batterie betrieben, die dank ihrer Lebensdauer von bis zu 2 Jahren eine hohe Nachhaltigkeit aufweist. Wenn die Batterie schwach wird, erhalten Sie eine Benachrichtigung auf Ihrem Smartphone. So werden Sie nicht mitten in der Nacht durch störende Pieptöne gestört. Entdecken Sie eine breite und ständig wachsende Produktpalette, wie Glühbirnen, Schalter, Steckdosen, Sensoren und Kameras, die alle über eine benutzerfreundliche und intuitive App gesteuert werden können. Mit Sprachsteuerungsfunktionen, die von Amazon Alexa und Google Home unterstützt werden, und ohne dass Sie mehr als Ihr vorhandenes WLAN-Netzwerk benötigen, ist dies das vernetzte, intelligente Selbstbau-Konzept. Egal, ob Sie nach einer einzelnen intelligenten Glühbirne oder Steckdose suchen oder Ihr gesamtes Haus automatisieren möchten, entdecken Sie, wie zugänglich intelligente Technologie heute ist.182,62 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Gefahrenmelder wie Rauchmelder oder Gaswarngeräte zur Sicherheit in Wohnungen beitragen?
Gefahrenmelder wie Rauchmelder oder Gaswarngeräte können frühzeitig vor lebensbedrohlichen Situationen warnen, indem sie Rauch oder giftige Gase detektieren. Dadurch können Bewohner rechtzeitig evakuiert werden und die Feuerwehr alarmiert werden. Sie tragen somit dazu bei, Brände zu verhindern und die Sicherheit in Wohnungen zu erhöhen. **
-
Was ist eine Smartlife Lampe?
Eine Smartlife Lampe ist eine intelligente LED-Lampe, die über eine drahtlose Verbindung mit anderen Geräten oder einem Smart-Home-System gesteuert werden kann. Sie kann per Smartphone-App oder Sprachbefehl ein- und ausgeschaltet werden und bietet oft zusätzliche Funktionen wie Farbwechsel oder Dimmbarkeit. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Nedis-Gefahrenmelder-SmartLife-Rauchmelder
-
Nedis, Gefahrenmelder, SmartLife WassermelderDer Nedis SmartLife Wassermelder ist eine innovative Lösung zur frühzeitigen Erkennung von Wasserlecks und zur Vermeidung kostspieliger Wasserschäden in Ihrem Zuhause. Dieses Gerät ist mit Wi-Fi ausgestattet und ermöglicht es Ihnen, jederzeit und überall über die Nedis SmartLife App Benachrichtigungen zu erhalten. Mit zwei Detektionssonden an der Basis erkennt der Wassermelder sofort Tropfwasser und Lecks. Bei einer Erkennung wird eine laute Alarmsirene mit 80 dB aktiviert, um Sie auch in der Nähe des Geräts zu alarmieren. Die einfache Integration in Ihr bestehendes SmartLife-Ökosystem ermöglicht es Ihnen, personalisierte Routinen zu erstellen, die zusätzliche Sicherheit bieten. Der batteriebetriebene Wassermelder ist einfach zu installieren und bietet eine IP66-Schutzart, die ihn vor Staub und Wasser schützt. Echtzeit-Benachrichtigungen über die Nedis SmartLife App. 80 dB Alarmsirene für akustische Warnungen. Integration in das Nedis SmartLife-Ökosystem für automatisierte Routinen. Zwei Detektionssonden für sofortige Leckerkennung. Batteriebetrieb mit langer Lebensdauer und einfacher Installation.31,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.