Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Moses Familie
Ramses II.ZipporaTharbisGerschomMehr Ergebnisse **

Ähnliche Suchbegriffe für Moses-Verlag-Clever-wie
Top-Angebote
Produkte zum Begriff Moses-Verlag-Clever-wie:
-
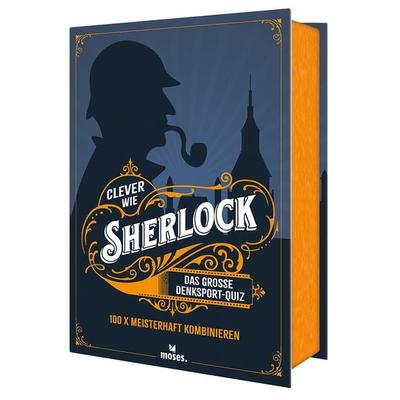
Clever wie SherlockWatson, Schauen Sie Genau Hin! Vertrackte Knobeleien Mit Dem Legendären Meisterdetektiv Er Ist Noch Immer Der Größte: Sherlock Holmes – Und Natürlich Darf Sein Side-kick Watson Nicht Fehlen. Inspiriert Von Ihren Speziellen Denkleistungen Lädt Diese...14,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Reinhardt, Claus Jürgen: Aktien statt Rente! Wie Sie mit 100 Euro pro Monat Ihre Rente ersetzenAktien statt Rente! Wie Sie mit 100 Euro pro Monat Ihre Rente ersetzen , Aus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente! 100 Euro pro Monat reichen aus, um die Rente zu ersetzen! Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein! Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktien-Buch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schließen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente! Wenn Sie derzeit monatlich keine 100 Euro übrighaben, ist das kein Grund zum Verzweifeln: Eine große Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktien-Buch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Maßnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktien-Buch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann! Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0 Geld statt Geiz! Mit 100 Euro pro Monat die Rente ersetzen Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt Die besten Aktien und langfristigen Anlagestrategien finden Nur Bares ist Wahres! Erfolgreich die Finanzen optimieren , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20231210, Autoren: Reinhardt, Claus Jürgen, Seitenzahl/Blattzahl: 292, Keyword: Aktien; Aktien als Altersvorsorge; Aktienfonds; Aktienrente; Altersvorsorge; Buch Aktien; Buch Börse; Börse; ETF; Geld verdienen mit Aktien; Rente; Rentenvorsorge; reich mit Aktien, Fachschema: Aktie - Aktionär~Wertpapier / Aktie~Altersversorgung - Alterssicherung~Altersvorsorge~Ruhegeld~Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: Persönliche Finanzen, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 155, Breite: 214, Höhe: 23, Gewicht: 558, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
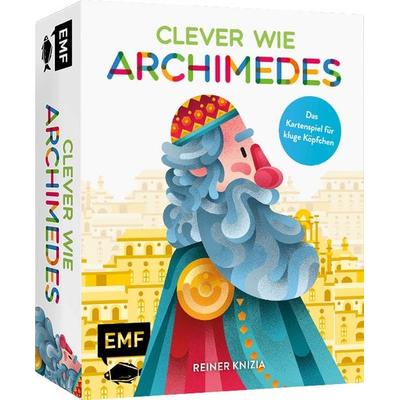
Kartenspiel: Clever wie ArchimedesDas Schnelle Spiel Für Kluge Köpfchen!2+4 Ist 6, 6*2 Macht 12, 12-5 Ergibt 7. Und Nun Bist Du An Der Reihe! Bist Du Clever Wie Archimedes Und Schaffst Es Als Erstes, Alle Deine Karten Abzulegen? Doch Pass Auf, Sonst Sind Deine Mitspieler*innen...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter

-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Wie funktioniert die Riester-Rente und welche Vorteile bietet sie für die private Altersvorsorge?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Sie basiert auf einem Mix aus Eigenbeiträgen, staatlichen Zulagen und gegebenenfalls auch Steuervorteilen. Die Riester-Rente bietet somit eine zusätzliche Absicherung im Alter und sorgt für eine ergänzende Rente neben der gesetzlichen Rentenversicherung. **


Welche steuerlichen Auswirkungen hat die private Rente und wie kann sie zur Altersvorsorge beitragen?
Die private Rente unterliegt der Einkommensteuer, jedoch können Beiträge zur privaten Altersvorsorge steuerlich abgesetzt werden. Dadurch reduziert sich das zu versteuernde Einkommen und somit auch die Steuerlast. Zudem sind die Auszahlungen aus der privaten Rente im Alter steuerpflichtig, jedoch können Freibeträge und der persönliche Steuersatz die Steuerlast reduzieren. Insgesamt kann die private Rente somit steuerliche Vorteile bieten und zur Altersvorsorge beitragen, indem sie eine zusätzliche Einkommensquelle im Ruhestand darstellt. **
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Top-Angebote
Produkte zum Begriff Moses-Verlag-Clever-wie:
-
Moses Verlag Clever wie Sherlock 278495Watson, schauen Sie genau hin! VERTRACKTE KNOBELEIEN MIT DEM LEGENDÄREN MEISTERDETEKTIV. Er ist noch immer der Größte: Sherlock Holmes und natürlich darf sein Side-Kick Watson nicht fehlen....1x Clever wie Sherlockdeutsche Version Anleitung in: DETy15,23 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
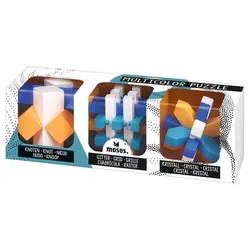
Moses Be Clever! Multicolor PuzzleDer Geduldspiel-Klassiker in knalligen Farben: Die Be Clever! Multicolor Puzzle haben es in sich – wer schafft es, den Knoten, das Gitter und den Kristall auseinander und wieder zusammenzubauen? Die Knobeleien aus Holz lassen die Köpfe von rauchen und fördern dabei das logische Denken sowie die Feinmotorik. Jedes dieser schönen Geduldspiele im 3er-Set braucht seinen ganz eigenen Dreh für die Lösung – und falls man es doch mal nicht alleine schafft, das Puzzle zu lösen, hilft der beigelegte Lösungszettel. Verpackt in einer handlichen Schachtel mit modernem Design wird das Be Clever! Multicolor Puzzle zu einem perfekten Mitbringsel. So wird’s gespielt: Die Aufgabe ist denkbar einfach: Das Holz-Puzzle auseinandernehmen und danach wieder zusammenfügen. Aber für jedes der drei Puzzle braucht man einen anderen Dreh. Also, wer hat ihn raus? Set aus 3 bunten Geduldspielen aus Holz: Knoten, Gitter und Kristall in transparenter Geschenkbox Schwierigkeitsgrad einfach bis mittel Lösungszettel enthalten11,21 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Clever wie SherlockWatson, Schauen Sie Genau Hin! Vertrackte Knobeleien Mit Dem Legendären Meisterdetektiv Er Ist Noch Immer Der Größte: Sherlock Holmes – Und Natürlich Darf Sein Side-kick Watson Nicht Fehlen. Inspiriert Von Ihren Speziellen Denkleistungen Lädt Diese...14,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Reinhardt, Claus Jürgen: Aktien statt Rente! Wie Sie mit 100 Euro pro Monat Ihre Rente ersetzenAktien statt Rente! Wie Sie mit 100 Euro pro Monat Ihre Rente ersetzen , Aus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente! 100 Euro pro Monat reichen aus, um die Rente zu ersetzen! Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein! Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktien-Buch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schließen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente! Wenn Sie derzeit monatlich keine 100 Euro übrighaben, ist das kein Grund zum Verzweifeln: Eine große Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktien-Buch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Maßnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktien-Buch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann! Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0 Geld statt Geiz! Mit 100 Euro pro Monat die Rente ersetzen Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt Die besten Aktien und langfristigen Anlagestrategien finden Nur Bares ist Wahres! Erfolgreich die Finanzen optimieren , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20231210, Autoren: Reinhardt, Claus Jürgen, Seitenzahl/Blattzahl: 292, Keyword: Aktien; Aktien als Altersvorsorge; Aktienfonds; Aktienrente; Altersvorsorge; Buch Aktien; Buch Börse; Börse; ETF; Geld verdienen mit Aktien; Rente; Rentenvorsorge; reich mit Aktien, Fachschema: Aktie - Aktionär~Wertpapier / Aktie~Altersversorgung - Alterssicherung~Altersvorsorge~Ruhegeld~Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: Persönliche Finanzen, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 155, Breite: 214, Höhe: 23, Gewicht: 558, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Moses Familie
Ramses II.ZipporaTharbisGerschomMehr Ergebnisse **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Moses-Verlag-Clever-wie
-
Kartenspiel: Clever wie ArchimedesDas Schnelle Spiel Für Kluge Köpfchen!2+4 Ist 6, 6*2 Macht 12, 12-5 Ergibt 7. Und Nun Bist Du An Der Reihe! Bist Du Clever Wie Archimedes Und Schaffst Es Als Erstes, Alle Deine Karten Abzulegen? Doch Pass Auf, Sonst Sind Deine Mitspieler*innen...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Wie funktioniert die Riester-Rente und welche Vorteile bietet sie für die private Altersvorsorge?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Sie basiert auf einem Mix aus Eigenbeiträgen, staatlichen Zulagen und gegebenenfalls auch Steuervorteilen. Die Riester-Rente bietet somit eine zusätzliche Absicherung im Alter und sorgt für eine ergänzende Rente neben der gesetzlichen Rentenversicherung. **
-
Welche steuerlichen Auswirkungen hat die private Rente und wie kann sie zur Altersvorsorge beitragen?
Die private Rente unterliegt der Einkommensteuer, jedoch können Beiträge zur privaten Altersvorsorge steuerlich abgesetzt werden. Dadurch reduziert sich das zu versteuernde Einkommen und somit auch die Steuerlast. Zudem sind die Auszahlungen aus der privaten Rente im Alter steuerpflichtig, jedoch können Freibeträge und der persönliche Steuersatz die Steuerlast reduzieren. Insgesamt kann die private Rente somit steuerliche Vorteile bieten und zur Altersvorsorge beitragen, indem sie eine zusätzliche Einkommensquelle im Ruhestand darstellt. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.