Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Wie beeinflusst der Rentenbeitrag die finanzielle Planung von Arbeitnehmern und Selbstständigen in Bezug auf ihre Altersvorsorge?
Der Rentenbeitrag beeinflusst die finanzielle Planung von Arbeitnehmern und Selbstständigen, da er einen Teil ihres Einkommens abzieht, der für die Altersvorsorge bestimmt ist. Arbeitnehmer müssen den Beitrag von ihrem Gehalt abführen, was ihre verfügbaren Einkommen reduziert und ihre kurzfristige finanzielle Planung beeinflusst. Selbstständige müssen den vollen Beitrag selbst tragen, was ihre finanzielle Planung noch stärker beeinflusst, da sie keine Arbeitgeberbeteiligung erhalten. Die Höhe des Rentenbeitrags bestimmt auch die spätere Rentenhöhe, was die langfristige finanzielle Planung für den Ruhestand beeinflusst. **
Was kann ein kluger Mensch?
Ein kluger Mensch kann komplexe Probleme analysieren und innovative Lösungen finden. Er kann Informationen schnell aufnehmen und verarbeiten, kritisch denken und logisch argumentieren. Zudem ist er in der Lage, sich gut in andere Menschen hineinzuversetzen und empathisch zu sein. **

Ähnliche Suchbegriffe für Mit-kluger-Planung-früher
Top-Angebote
Produkte zum Begriff Mit-kluger-Planung-früher:
-
Passive Indexfonds als Alternative zur Lebens- und Rentenversicherung für die private Altersvorsorge, Taschenbuch von Leon Fom, GRIN,Passive Indexfonds Als Alternative Zur Lebens- Und Rentenversicherung Für Die Private Altersvorsorge, Taschenbuch Von Leon Fom, Grin, 978-3-389-03419-4, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
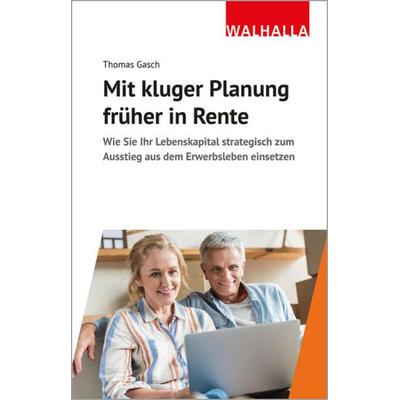
Gasch, Thomas: Mit kluger Planung früher in RenteMit kluger Planung früher in Rente , Wie Sie Ihr Lebenskapital strategisch zum Ausstieg aus dem Erwerbsleben einsetzen , Sport-Nockenwellen > Chiptuning & Motortuning , Auflage: 2. Auflage, Erscheinungsjahr: 20231012, Produktform: Kartoniert, Beilage: 5_kartoniert, Autoren: Gasch, Thomas, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 312, Keyword: Vorgezogene Altersrente; Beitragsbemessungsgrenze; betriebliche Altersvorsorge; Entgeltpunkte; Ruhestand; Erwerbsunfähigkeit; Altersrente; Erwerbsminderungsrente; Altersteilzeit; Vorruhestand; Privatrente; Zeitwertkonten; Teilzeit; Brückenteilzeit; Unbezahlter Urlaub; Sabbatical, Fachschema: Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Beziehung (psychologisch, sozial)~Paar (Partner)~Partnerschaft (zwischenmenschlich)~Recht / Ratgeber (allgemein)~Rentenversicherung~Sozialversicherung / Rentenversicherung~Pension (Ruhestand)~Ruhestand - Vorruhestand~Sozialversicherungsrecht~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Rentenrecht und Betriebliche Altersvorsorge~Ratgeber, Sachbuch: Recht~Ruhestand~Ratgeber: Familie und Partnerschaft, Region: Deutschland, Thema: Verstehen, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Sozialversicherungsrecht, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Verlag: Walhalla u. Praetoria Verlag GmbH & Co. KG, Länge: 211, Breite: 140, Höhe: 20, Gewicht: 412, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2630802, Vorgänger EAN: 9783802941443, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Altersvorsorge/Riester-Rente. Was u.a. Erika Lotz dazu sagt, Taschenbuch von , Dictus Publishing, 978-3-8443-6862-8Private Altersvorsorge/riester-rente. Was U.a. Erika Lotz Dazu Sagt, Taschenbuch Von, Dictus Publishing, 978-3-8443-6862-8, Seitenanzahl: 35284,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
War Hitler eigentlich ein kluger Militärstratege?
Es gibt unterschiedliche Meinungen darüber, ob Hitler ein kluger Militärstratege war. Einige argumentieren, dass er einige taktische Erfolge erzielt hat, insbesondere in den frühen Jahren des Zweiten Weltkriegs. Andere halten jedoch fest, dass seine strategischen Entscheidungen oft fragwürdig waren und zu schweren Niederlagen führten. Insgesamt wird Hitler eher als charismatischer Führer angesehen, der jedoch wenig Verständnis für die Komplexität militärischer Operationen hatte. **
-
Wie kann man mit harter Arbeit und kluger Investition zum Millionär werden?
Durch harte Arbeit kann man ein solides Einkommen aufbauen, das es ermöglicht, regelmäßig Geld zu investieren. Durch kluge Investitionen in verschiedene Anlageklassen wie Aktien, Immobilien oder Unternehmensbeteiligungen kann man sein Vermögen langfristig vermehren. Kontinuierliches Lernen und Anpassen der Investitionsstrategie sind entscheidend, um langfristig erfolgreich zu sein. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **

Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Top-Angebote
Produkte zum Begriff Mit-kluger-Planung-früher:
-
Passive Indexfonds als Alternative zur Lebens- und Rentenversicherung für die private Altersvorsorge, Taschenbuch von Leon Fom, GRIN,Passive Indexfonds Als Alternative Zur Lebens- Und Rentenversicherung Für Die Private Altersvorsorge, Taschenbuch Von Leon Fom, Grin, 978-3-389-03419-4, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gasch, Thomas: Mit kluger Planung früher in RenteMit kluger Planung früher in Rente , Wie Sie Ihr Lebenskapital strategisch zum Ausstieg aus dem Erwerbsleben einsetzen , Sport-Nockenwellen > Chiptuning & Motortuning , Auflage: 2. Auflage, Erscheinungsjahr: 20231012, Produktform: Kartoniert, Beilage: 5_kartoniert, Autoren: Gasch, Thomas, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 312, Keyword: Vorgezogene Altersrente; Beitragsbemessungsgrenze; betriebliche Altersvorsorge; Entgeltpunkte; Ruhestand; Erwerbsunfähigkeit; Altersrente; Erwerbsminderungsrente; Altersteilzeit; Vorruhestand; Privatrente; Zeitwertkonten; Teilzeit; Brückenteilzeit; Unbezahlter Urlaub; Sabbatical, Fachschema: Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Beziehung (psychologisch, sozial)~Paar (Partner)~Partnerschaft (zwischenmenschlich)~Recht / Ratgeber (allgemein)~Rentenversicherung~Sozialversicherung / Rentenversicherung~Pension (Ruhestand)~Ruhestand - Vorruhestand~Sozialversicherungsrecht~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Rentenrecht und Betriebliche Altersvorsorge~Ratgeber, Sachbuch: Recht~Ruhestand~Ratgeber: Familie und Partnerschaft, Region: Deutschland, Thema: Verstehen, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Sozialversicherungsrecht, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Verlag: Walhalla u. Praetoria Verlag GmbH & Co. KG, Länge: 211, Breite: 140, Höhe: 20, Gewicht: 412, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2630802, Vorgänger EAN: 9783802941443, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Rentenbeitrag die finanzielle Planung von Arbeitnehmern und Selbstständigen in Bezug auf ihre Altersvorsorge?
Der Rentenbeitrag beeinflusst die finanzielle Planung von Arbeitnehmern und Selbstständigen, da er einen Teil ihres Einkommens abzieht, der für die Altersvorsorge bestimmt ist. Arbeitnehmer müssen den Beitrag von ihrem Gehalt abführen, was ihre verfügbaren Einkommen reduziert und ihre kurzfristige finanzielle Planung beeinflusst. Selbstständige müssen den vollen Beitrag selbst tragen, was ihre finanzielle Planung noch stärker beeinflusst, da sie keine Arbeitgeberbeteiligung erhalten. Die Höhe des Rentenbeitrags bestimmt auch die spätere Rentenhöhe, was die langfristige finanzielle Planung für den Ruhestand beeinflusst. **
-
Was kann ein kluger Mensch?
Ein kluger Mensch kann komplexe Probleme analysieren und innovative Lösungen finden. Er kann Informationen schnell aufnehmen und verarbeiten, kritisch denken und logisch argumentieren. Zudem ist er in der Lage, sich gut in andere Menschen hineinzuversetzen und empathisch zu sein. **
-
War Hitler eigentlich ein kluger Militärstratege?
Es gibt unterschiedliche Meinungen darüber, ob Hitler ein kluger Militärstratege war. Einige argumentieren, dass er einige taktische Erfolge erzielt hat, insbesondere in den frühen Jahren des Zweiten Weltkriegs. Andere halten jedoch fest, dass seine strategischen Entscheidungen oft fragwürdig waren und zu schweren Niederlagen führten. Insgesamt wird Hitler eher als charismatischer Führer angesehen, der jedoch wenig Verständnis für die Komplexität militärischer Operationen hatte. **
-
Wie kann man mit harter Arbeit und kluger Investition zum Millionär werden?
Durch harte Arbeit kann man ein solides Einkommen aufbauen, das es ermöglicht, regelmäßig Geld zu investieren. Durch kluge Investitionen in verschiedene Anlageklassen wie Aktien, Immobilien oder Unternehmensbeteiligungen kann man sein Vermögen langfristig vermehren. Kontinuierliches Lernen und Anpassen der Investitionsstrategie sind entscheidend, um langfristig erfolgreich zu sein. **
Ähnliche Suchbegriffe für Mit-kluger-Planung-früher
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Altersvorsorge/Riester-Rente. Was u.a. Erika Lotz dazu sagt, Taschenbuch von , Dictus Publishing, 978-3-8443-6862-8Private Altersvorsorge/riester-rente. Was U.a. Erika Lotz Dazu Sagt, Taschenbuch Von, Dictus Publishing, 978-3-8443-6862-8, Seitenanzahl: 35284,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Altersvorsorge/Riester-Rente. Was u.a. Jörg Rohde dazu sagt, Taschenbuch von , Dictus Publishing, 978-3-8443-6891-8Private Altersvorsorge/riester-rente. Was U.a. Jörg Rohde Dazu Sagt, Taschenbuch Von, Dictus Publishing, 978-3-8443-6891-8, Seitenanzahl: 20859,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.