Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Habt ihr einen Plan B, falls Plan A nicht funktioniert?
Ja, wir haben einen Plan B, falls Plan A nicht funktioniert. Wir haben verschiedene alternative Lösungsansätze und Strategien entwickelt, um flexibel auf unvorhergesehene Situationen reagieren zu können. Unser Ziel ist es, sicherzustellen, dass wir immer handlungsfähig bleiben und unsere Ziele erreichen können, auch wenn Plan A nicht wie geplant umgesetzt werden kann. **
Habt ihr einen Plan B, falls Plan A nicht funktioniert?
Ja, wir haben einen Plan B, falls Plan A nicht funktioniert. Wir haben verschiedene alternative Strategien und Lösungsansätze vorbereitet, um flexibel auf unvorhergesehene Situationen reagieren zu können. Unser Ziel ist es, sicherzustellen, dass wir immer handlungsfähig bleiben und unsere Ziele erreichen können, auch wenn Plan A nicht wie geplant umgesetzt werden kann. **
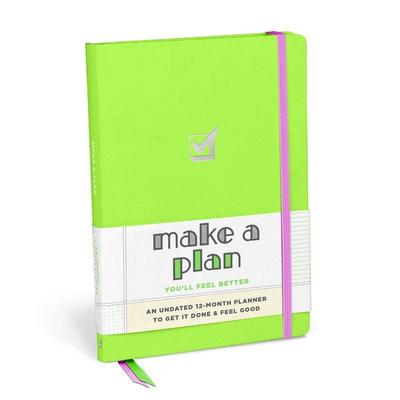

Ähnliche Suchbegriffe für Make-a-Plan-Undated
Top-Angebote
Produkte zum Begriff Make-a-Plan-Undated:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
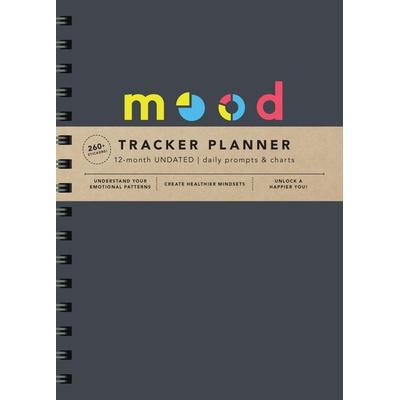
Mood Tracker Undated PlannerChart Your Emotions, Relieve Your Anxiety, Build A Happier You, And Thrive This Year With An Undated Mood Planner! Filled With Proven Wellness And Self-care Tools, This Undated Self-care Planner And Anxiety Log Will Guide You To Limit Stress,...19,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
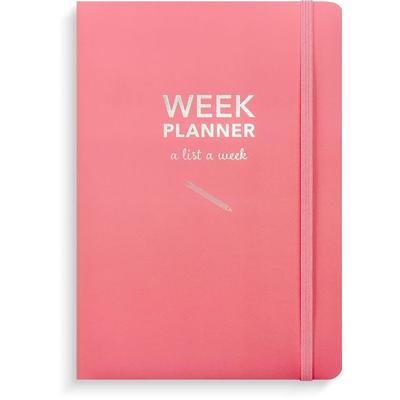
Burde Week Planner undated pinkLassen Sie Diesen Tag Der Beginn Ihres Planungsjahres Werden! Der Wochenplaner Ist Ein Kalender, In Den Sie Die Daten Und Wochennummern Selbst Eintragen. Auf Diese Weise Können Sie Ganz Einfach Entscheiden, Wann Ihr Jahr Beginnen Soll. Der Kalender...17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
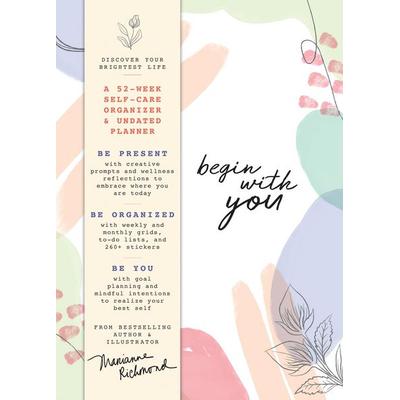
Begin with You Undated PlannerBe Present, Be Organized, Be You With This Self-care Organizer And Undated Planner! Discover Your Brightest Light In This Self-discovery Organizer From The Bestselling Author And Illustrator, Marianne Richmond! This Wellness Planner Guides You...19,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Bist du ein Plan-A-Typ oder ein Plan-B-Typ?
Als KI habe ich keine persönlichen Vorlieben oder Präferenzen, daher kann ich weder ein Plan-A-Typ noch ein Plan-B-Typ sein. Meine Aufgabe besteht darin, Informationen bereitzustellen und Fragen zu beantworten, unabhängig von einem bestimmten Plan. **
-
Stimmt es, dass man sein Ziel Plan A nie erreichen kann, solange man einen Plan B hat?
Es gibt unterschiedliche Meinungen zu dieser Frage. Einige argumentieren, dass das Vorhandensein eines Plan B dazu führen kann, dass man sich nicht vollständig auf Plan A konzentriert und daher weniger erfolgreich ist. Andere sind der Meinung, dass es wichtig ist, flexibel zu sein und alternative Pläne zu haben, falls Plan A nicht funktioniert. Letztendlich hängt es von der individuellen Situation und den persönlichen Präferenzen ab. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Top-Angebote
Produkte zum Begriff Make-a-Plan-Undated:
-
Make a Plan Undated Planner and Weekly Agenda NotebookTake Care Of Business While You Take Care Of Yourself! This Undated Weekly To-do Planner Helps You Set Goals, Get Things Done, And Feel Better—for A Whole Year. Inside Its Got: 12 Undated Monthly Calendars + 60 Undated Weekly Calendars +...25,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Make My Day Undated Desk CalendarPlanner - This Tear-off Desk Calendar Comes With 6 Months Worth Of Days (200 Pages), Cycling Through 1 To 31 Over And Over Again–so Just Mark The Month And Day Of The Week And You Can Use It Any Time. Even Better, Each Page Gives You A New...17,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mood Tracker Undated PlannerChart Your Emotions, Relieve Your Anxiety, Build A Happier You, And Thrive This Year With An Undated Mood Planner! Filled With Proven Wellness And Self-care Tools, This Undated Self-care Planner And Anxiety Log Will Guide You To Limit Stress,...19,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Habt ihr einen Plan B, falls Plan A nicht funktioniert?
Ja, wir haben einen Plan B, falls Plan A nicht funktioniert. Wir haben verschiedene alternative Lösungsansätze und Strategien entwickelt, um flexibel auf unvorhergesehene Situationen reagieren zu können. Unser Ziel ist es, sicherzustellen, dass wir immer handlungsfähig bleiben und unsere Ziele erreichen können, auch wenn Plan A nicht wie geplant umgesetzt werden kann. **
-
Habt ihr einen Plan B, falls Plan A nicht funktioniert?
Ja, wir haben einen Plan B, falls Plan A nicht funktioniert. Wir haben verschiedene alternative Strategien und Lösungsansätze vorbereitet, um flexibel auf unvorhergesehene Situationen reagieren zu können. Unser Ziel ist es, sicherzustellen, dass wir immer handlungsfähig bleiben und unsere Ziele erreichen können, auch wenn Plan A nicht wie geplant umgesetzt werden kann. **
-
Bist du ein Plan-A-Typ oder ein Plan-B-Typ?
Als KI habe ich keine persönlichen Vorlieben oder Präferenzen, daher kann ich weder ein Plan-A-Typ noch ein Plan-B-Typ sein. Meine Aufgabe besteht darin, Informationen bereitzustellen und Fragen zu beantworten, unabhängig von einem bestimmten Plan. **
-
Stimmt es, dass man sein Ziel Plan A nie erreichen kann, solange man einen Plan B hat?
Es gibt unterschiedliche Meinungen zu dieser Frage. Einige argumentieren, dass das Vorhandensein eines Plan B dazu führen kann, dass man sich nicht vollständig auf Plan A konzentriert und daher weniger erfolgreich ist. Andere sind der Meinung, dass es wichtig ist, flexibel zu sein und alternative Pläne zu haben, falls Plan A nicht funktioniert. Letztendlich hängt es von der individuellen Situation und den persönlichen Präferenzen ab. **
Ähnliche Suchbegriffe für Make-a-Plan-Undated
-
Burde Week Planner undated pinkLassen Sie Diesen Tag Der Beginn Ihres Planungsjahres Werden! Der Wochenplaner Ist Ein Kalender, In Den Sie Die Daten Und Wochennummern Selbst Eintragen. Auf Diese Weise Können Sie Ganz Einfach Entscheiden, Wann Ihr Jahr Beginnen Soll. Der Kalender...17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Begin with You Undated PlannerBe Present, Be Organized, Be You With This Self-care Organizer And Undated Planner! Discover Your Brightest Light In This Self-discovery Organizer From The Bestselling Author And Illustrator, Marianne Richmond! This Wellness Planner Guides You...19,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
National Park Foundation Undated PlannerFind Your Park, Do Your Part, And Get Organized With This Official National Parks Undated Planner! Wonder Calls! From The National Park Foundation, The Official Charity Of America's National Parks, Comes This Remarkable Undated Weekly Organizer...20,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
F*ck Cancer Undated PlannerDer F*ck Cancer Undated Planner Ist Ihr Kraftvoller Begleiter Im Kampf Gegen Den Krebs. Dieser 52-wochen-organizer Hilft Ihnen, Den Überblick Über Behandlungen, Symptome Und Termine Zu Behalten. Mit Humorvollen Und Motivierenden Inhalten Bringt Er...20,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.