Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Was ist ein Bottleneck 53?
Ein Bottleneck 53 bezieht sich auf eine Engstelle oder einen Flaschenhals in einem System oder Prozess, der die maximale Leistung oder Effizienz begrenzt. Es kann sich auf verschiedene Bereiche beziehen, wie zum Beispiel die CPU, den Speicher oder die Netzwerkverbindung, und kann die Leistung des gesamten Systems beeinträchtigen. Das Identifizieren und Beheben von Bottlenecks ist wichtig, um die optimale Leistung zu gewährleisten. **
Wie kann ich mit 53 in Rente gehen?
Um mit 53 in Rente zu gehen, gibt es mehrere Möglichkeiten. Eine Option ist es, frühzeitig in den Ruhestand zu treten, wenn man genug Ersparnisse oder Investitionen hat, um den Lebensunterhalt zu finanzieren. Eine andere Möglichkeit ist es, sich über spezielle Rentenprogramme oder Frühverrentungsregelungen zu informieren, die möglicherweise in Ihrem Land oder Ihrer Branche verfügbar sind. Es könnte auch sinnvoll sein, mit einem Finanzberater zu sprechen, um Ihre finanzielle Situation zu bewerten und herauszufinden, ob ein früher Ruhestand für Sie realistisch ist. Letztendlich ist es wichtig, einen soliden Plan zu haben, um sicherzustellen, dass Sie auch im Ruhestand finanziell abgesichert sind. **

Ähnliche Suchbegriffe für Juni-53-Ein-Fall
Top-Angebote
Produkte zum Begriff Juni-53-Ein-Fall:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
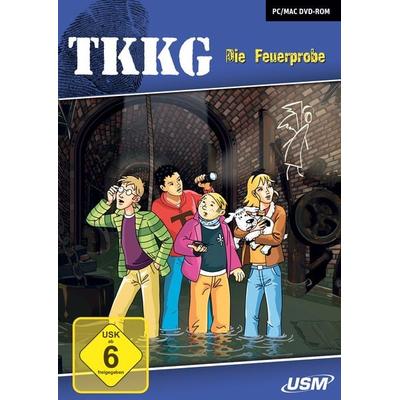
Ein Fall für TKKG: Die FeuerprobeEin Fall Für Tkkg - Die Feuerprobe Ermittle Mit Tkkg In Einem Neuen, Spannenden Fall, Den Du Garantiert Noch Nicht Aus Den Hörspielen Oder Büchern Kennst! Immer Mehr Schüler Fühlen Sich Im Internat Nicht Mehr Sicher. Was Ist Dran, An Den Gerüchten...19,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter


-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **


Wann wird die Rente für Juni ausgezahlt?
Die Rentenzahlungen für den Monat Juni werden in der Regel am letzten Bankarbeitstag des Vormonats überwiesen. Das bedeutet, dass die Renten für Juni voraussichtlich Ende Mai auf den Konten der Rentnerinnen und Rentner gutgeschrieben werden. Es ist wichtig, dass die Rentenempfängerinnen und -empfänger ihre Bankdaten aktuell halten, um sicherzustellen, dass die Zahlungen pünktlich erfolgen. Falls es zu Verzögerungen oder Problemen bei der Auszahlung kommt, sollten die Betroffenen sich umgehend an ihre Rentenversicherung wenden. **
Wann hat ein Jahr 53 Wochen?
Ein Jahr hat 53 Wochen, wenn es sich um ein Schaltjahr handelt. In Schaltjahren gibt es 366 Tage anstelle der üblichen 365 Tage. Dies geschieht alle vier Jahre, um den Kalender mit dem Sonnenjahr in Einklang zu bringen. Durch die zusätzlichen Tage entsteht eine zusätzliche Woche, die das Jahr auf insgesamt 53 Wochen verlängert. Somit hat ein Jahr mit 53 Wochen eine längere Dauer als ein normales Jahr mit 52 Wochen. **
Top-Angebote
Produkte zum Begriff Juni-53-Ein-Fall:
-
Was ist ein Bottleneck 53?
Ein Bottleneck 53 bezieht sich auf eine Engstelle oder einen Flaschenhals in einem System oder Prozess, der die maximale Leistung oder Effizienz begrenzt. Es kann sich auf verschiedene Bereiche beziehen, wie zum Beispiel die CPU, den Speicher oder die Netzwerkverbindung, und kann die Leistung des gesamten Systems beeinträchtigen. Das Identifizieren und Beheben von Bottlenecks ist wichtig, um die optimale Leistung zu gewährleisten. **
-
Wie kann ich mit 53 in Rente gehen?
Um mit 53 in Rente zu gehen, gibt es mehrere Möglichkeiten. Eine Option ist es, frühzeitig in den Ruhestand zu treten, wenn man genug Ersparnisse oder Investitionen hat, um den Lebensunterhalt zu finanzieren. Eine andere Möglichkeit ist es, sich über spezielle Rentenprogramme oder Frühverrentungsregelungen zu informieren, die möglicherweise in Ihrem Land oder Ihrer Branche verfügbar sind. Es könnte auch sinnvoll sein, mit einem Finanzberater zu sprechen, um Ihre finanzielle Situation zu bewerten und herauszufinden, ob ein früher Ruhestand für Sie realistisch ist. Letztendlich ist es wichtig, einen soliden Plan zu haben, um sicherzustellen, dass Sie auch im Ruhestand finanziell abgesichert sind. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Juni-53-Ein-Fall
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ein Fall für TKKG: Die FeuerprobeEin Fall Für Tkkg - Die Feuerprobe Ermittle Mit Tkkg In Einem Neuen, Spannenden Fall, Den Du Garantiert Noch Nicht Aus Den Hörspielen Oder Büchern Kennst! Immer Mehr Schüler Fühlen Sich Im Internat Nicht Mehr Sicher. Was Ist Dran, An Den Gerüchten...19,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Ein spektakulärer Fall, Belletristik von Anton SudyAm Hasnerplatz im Grazer Stadtbezirk Geidorf treiben sich verdächtige Gestalten herum, bei denen es sich um mutmassliche Kleinkriminelle handelt, die am dortigen Spielplatz Rauschgift an Jugendliche verteilen, um diese als künftige Kunden zu gewinnen. Alle Anzeichen deuten darauf hin, dass die Suchtmittel aus einem Verteilerzentrum in Andritz stammen. Weiters steht ein Haus in der Theodor-Körner-Strasse im Brennpunkt der Ermittlungen, da mit hoher Wahrscheinlichkeit darin ein illegaler Mädchenhandel betrieben wird. Als am Hasnerplatz nahe des Kinderspielplatzes ein Mann tot auf einer Parkbank aufgefunden wird, steht für die Kriminalabteilung für Leib und Leben unter der Leitung von Chefinspektor Mader eine komplexe und anspruchsvolle Ermittlung an, zu der er auch eine neu hinzugekommene Kollegin aus Leoben beizieht.25,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Wann wird die Rente für Juni ausgezahlt?
Die Rentenzahlungen für den Monat Juni werden in der Regel am letzten Bankarbeitstag des Vormonats überwiesen. Das bedeutet, dass die Renten für Juni voraussichtlich Ende Mai auf den Konten der Rentnerinnen und Rentner gutgeschrieben werden. Es ist wichtig, dass die Rentenempfängerinnen und -empfänger ihre Bankdaten aktuell halten, um sicherzustellen, dass die Zahlungen pünktlich erfolgen. Falls es zu Verzögerungen oder Problemen bei der Auszahlung kommt, sollten die Betroffenen sich umgehend an ihre Rentenversicherung wenden. **
-
Wann hat ein Jahr 53 Wochen?
Ein Jahr hat 53 Wochen, wenn es sich um ein Schaltjahr handelt. In Schaltjahren gibt es 366 Tage anstelle der üblichen 365 Tage. Dies geschieht alle vier Jahre, um den Kalender mit dem Sonnenjahr in Einklang zu bringen. Durch die zusätzlichen Tage entsteht eine zusätzliche Woche, die das Jahr auf insgesamt 53 Wochen verlängert. Somit hat ein Jahr mit 53 Wochen eine längere Dauer als ein normales Jahr mit 52 Wochen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.