Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **

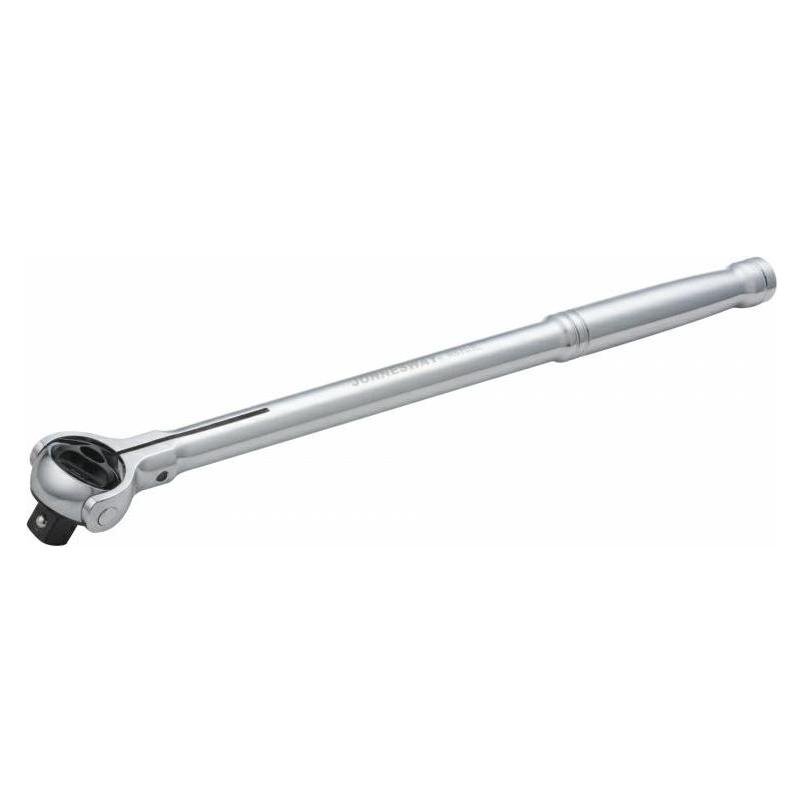
Ähnliche Suchbegriffe für Jonnesway-Ratsche-mit-drehbarem
Top-Angebote
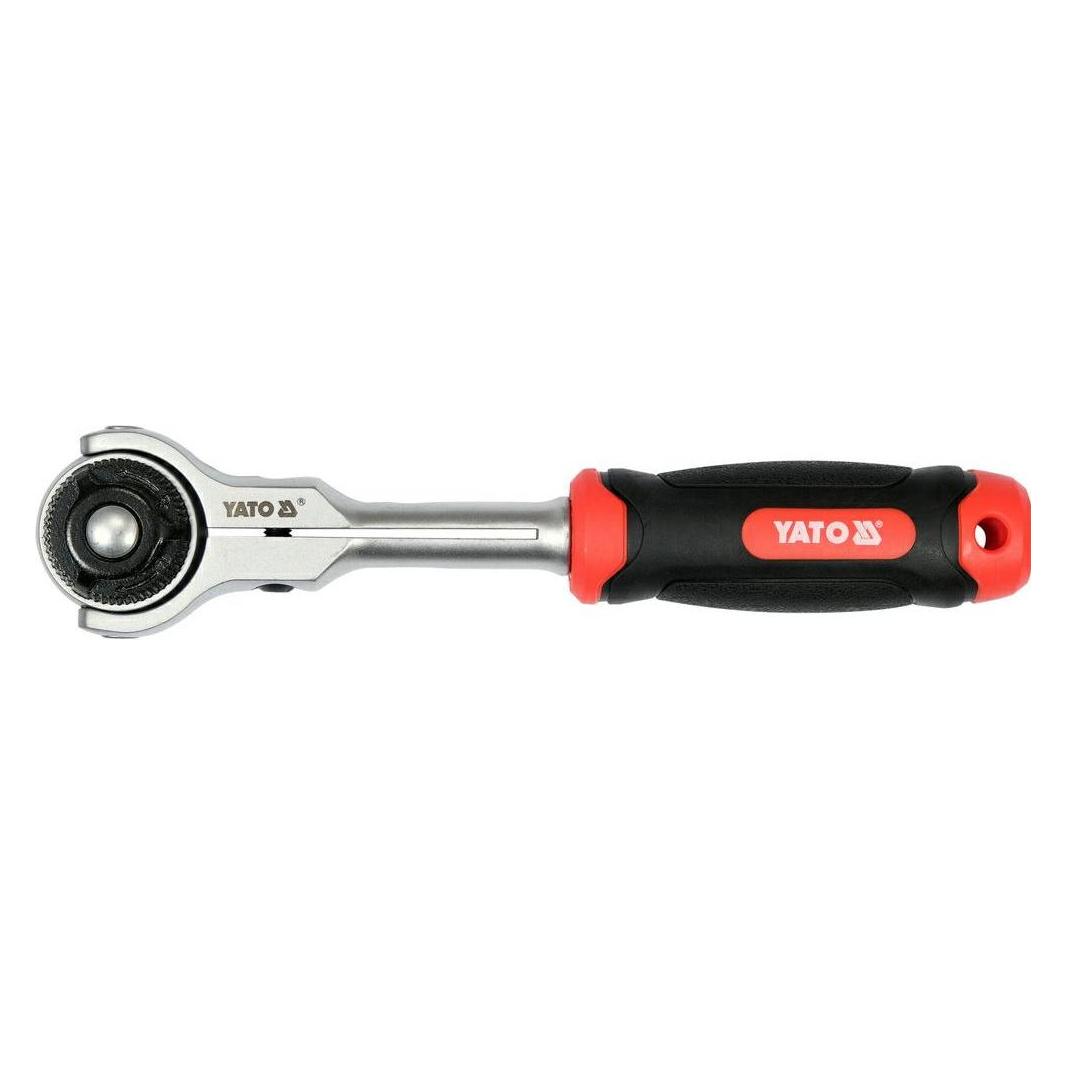
Produkte zum Begriff Jonnesway-Ratsche-mit-drehbarem:
-
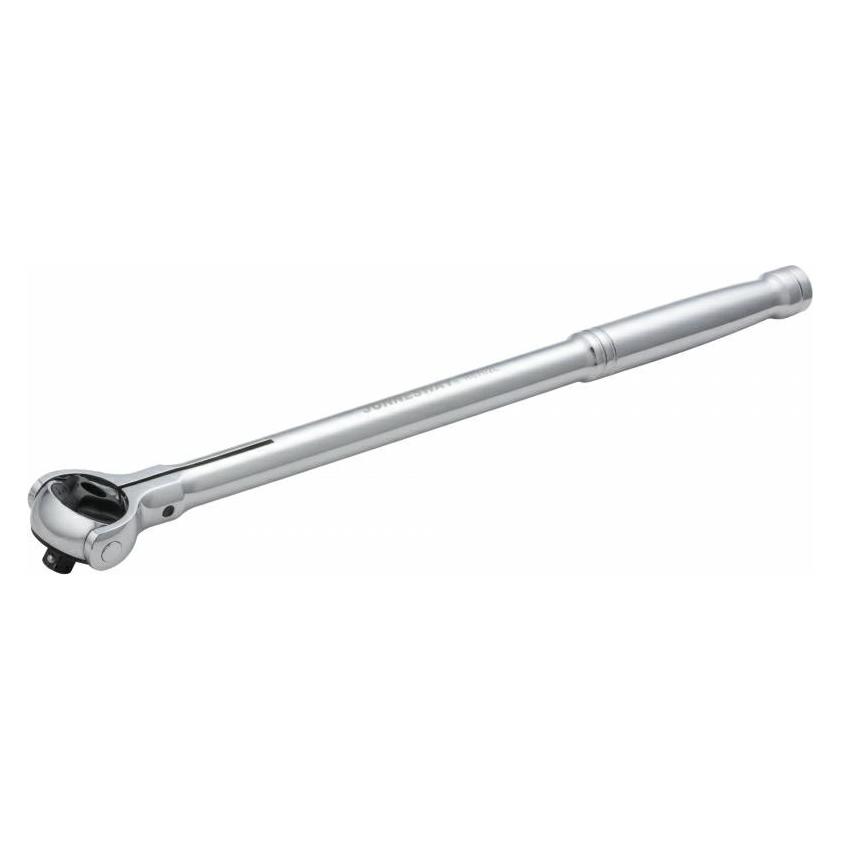
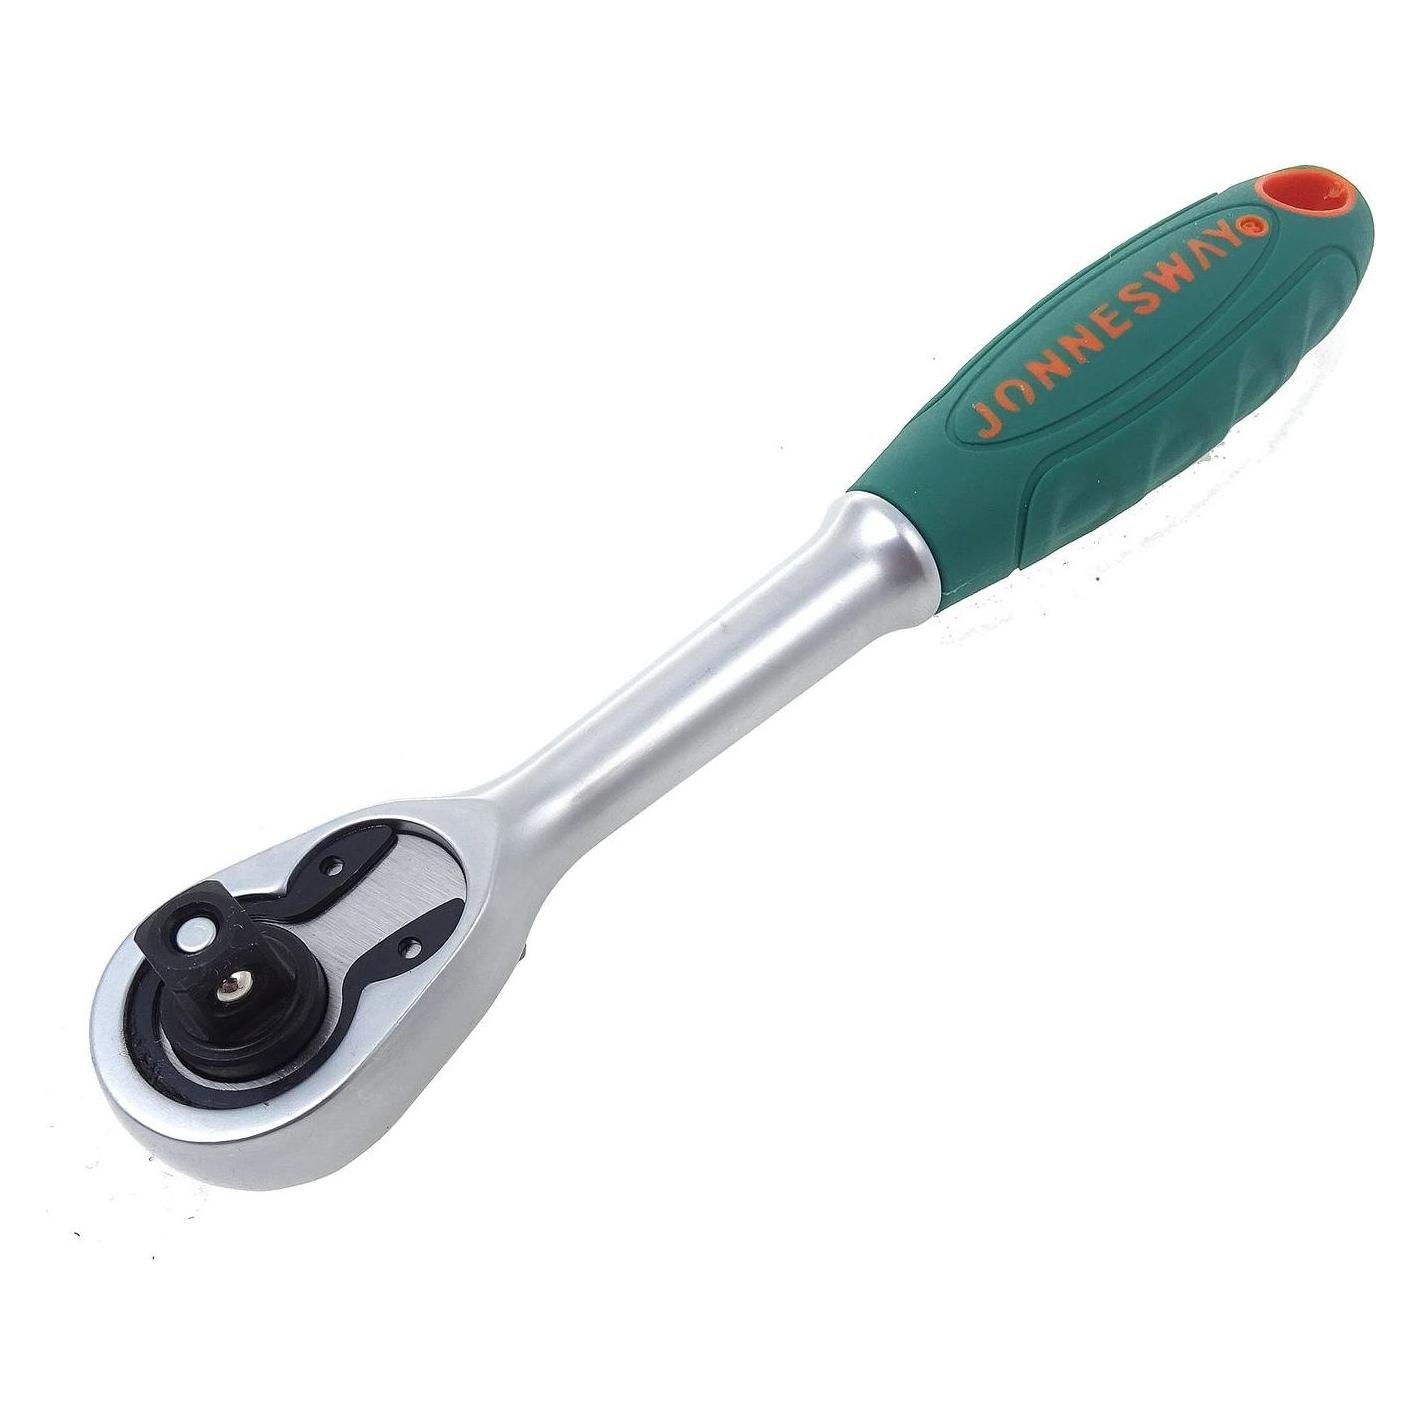
Jonnesway, Ratsche, GRZECHOTKA 3/4" R1306 (3/4")Der Jonnesway Ratschenschrauber GRZECHOTKA 3/4" R1306 ist ein robustes Handwerkzeug, das für professionelle Anwendungen konzipiert wurde. Mit einem Anschlussmass von 3/4 Zoll und einer Länge von 49 cm bietet dieser Ratschenschrauber eine ausgezeichnete Hebelwirkung, die das Lösen und Anziehen von Schrauben und Bolzen erleichtert. Der Griff aus Metall sorgt für eine langlebige Nutzung und eine angenehme Handhabung. Mit einem Gewicht von 2,22 kg ist das Werkzeug stabil und dennoch handlich genug, um auch in engen Räumen eingesetzt zu werden. Die manuelle Energieversorgung ermöglicht eine präzise Kontrolle über den Anzieh- und Lösenprozess, was besonders in anspruchsvollen Arbeitsumgebungen von Vorteil ist. Die Ratschentechnologie sorgt für eine effiziente Nutzung, da sie das ständige Absetzen und Ansetzen des Werkzeugs überflüssig macht. Hergestellt in Taiwan, erfüllt der R1306 hohe Qualitätsstandards und ist eine zuverlässige Wahl für Mechaniker und Handwerker, die Wert auf Qualität und Funktionalität legen.48,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Wie kann man eine Mutter mit einer Ratsche lösen?
Um eine Mutter mit einer Ratsche zu lösen, benötigt man einen passenden Steckschlüssel für die Größe der Mutter. Dieser wird auf die Ratsche aufgesteckt. Dann wird die Ratsche im Uhrzeigersinn gedreht, um die Mutter zu lösen. Je nach Größe und Festigkeit der Mutter kann es erforderlich sein, zusätzliche Hebelwirkung durch Verwendung eines Verlängerungsstücks oder eines Rohrs zu erzeugen. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Top-Angebote
Produkte zum Begriff Jonnesway-Ratsche-mit-drehbarem:
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Wie kann man eine Mutter mit einer Ratsche lösen?
Um eine Mutter mit einer Ratsche zu lösen, benötigt man einen passenden Steckschlüssel für die Größe der Mutter. Dieser wird auf die Ratsche aufgesteckt. Dann wird die Ratsche im Uhrzeigersinn gedreht, um die Mutter zu lösen. Je nach Größe und Festigkeit der Mutter kann es erforderlich sein, zusätzliche Hebelwirkung durch Verwendung eines Verlängerungsstücks oder eines Rohrs zu erzeugen. **
Ähnliche Suchbegriffe für Jonnesway-Ratsche-mit-drehbarem
-
Jonnesway, Ratsche, GRZECHOTKA 3/4" R1306 (3/4")Der Jonnesway Ratschenschrauber GRZECHOTKA 3/4" R1306 ist ein robustes Handwerkzeug, das für professionelle Anwendungen konzipiert wurde. Mit einem Anschlussmass von 3/4 Zoll und einer Länge von 49 cm bietet dieser Ratschenschrauber eine ausgezeichnete Hebelwirkung, die das Lösen und Anziehen von Schrauben und Bolzen erleichtert. Der Griff aus Metall sorgt für eine langlebige Nutzung und eine angenehme Handhabung. Mit einem Gewicht von 2,22 kg ist das Werkzeug stabil und dennoch handlich genug, um auch in engen Räumen eingesetzt zu werden. Die manuelle Energieversorgung ermöglicht eine präzise Kontrolle über den Anzieh- und Lösenprozess, was besonders in anspruchsvollen Arbeitsumgebungen von Vorteil ist. Die Ratschentechnologie sorgt für eine effiziente Nutzung, da sie das ständige Absetzen und Ansetzen des Werkzeugs überflüssig macht. Hergestellt in Taiwan, erfüllt der R1306 hohe Qualitätsstandards und ist eine zuverlässige Wahl für Mechaniker und Handwerker, die Wert auf Qualität und Funktionalität legen.48,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diekhof, Mariele: Ritsche-Ratsche FliegenklatscheRitsche-Ratsche Fliegenklatsche , Kinder lieben es, in ihre kleinen Welten abzutauchen, sich im Spiel zu vergessen. Sie spielen und lernen aus eigenem Antrieb und wissen genau, was sie für ihre Entwicklung gerade brauchen. Wie sagte schon der Pädagoge Friedrich Fröbel vor etwa 200 Jahren: "Die Quelle alles Guten liegt im Spiel." Das Spielen ist quasi ein Grundbedürfnis der Kinder und ihre Haupttätigkeit. Unsere Aufgabe ist es, den Kindern in der Kita drinnen wie draußen ein spannendes Entdeckungsfeld zu bieten, das sie mit Freude und Neugier erobern können. Und dabei entscheidet das Kind ganz individuell, ob es gerade Bewegung benötigt, dem Forscherdrang nachgehen möchte, oder die Stille sucht. Neben dem wilden freien Spiel lieben Kinder es jedoch ebenso sehr, wenn wir Erwachsene uns Zeit für sie nehmen. Wenn gemeinsam gespielt, gealbert und gelacht wird. Diese Momente machen glücklich, stärken das Kind, machen schlau und schenken ihm Geborgenheit und innere Wärme. Auch uns Erwachsenen tut das selbstvergessene Spielen mit den Kindern unendlich gut. Es stärkt die Beziehung, die Empathie wächst, wir fühlen uns wohl und das Kind in uns erwacht. Ist das nicht wunderbar? Wir sollten alle viel mehr miteinander spielen, die Zeit vergessen und dabei die Welt mit den Augen der Kinder neu entdecken und spüren. In der Kita, aber gegebenenfalls auch zuhause mit den eigenen Kindern und Enkeln. Spielst du mit mir? Diesen Satz hören wir nahezu jeden Tag. Damit das spontane Spielen jetzt noch interessanter und spannender wird, gibt es nun dieses schöne Buch voller Inspirationen und Anregungen. 52 interessante Spielideen werden anschaulich mit zauberhaften Bildern und kurzen Texten vorgestellt. Wir versprechen jede Menge Spaß und fröhliche Ausgelassenheit, aber auch stille und entspannte Momente mit den Kindern. Den vierjährigen Lennart und seinen Freund Kasimir - beide hauptberufliche "Spieletester" - konnten wir mit den Ideen überzeugen. Kasimirs Favorit ist eindeutig das "Farben naschen", wobei Lennart am liebsten mit einer Fliegenklatsche gefaltete Papierschiffe durch die Flure zum Leuchtturm wedelt. , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20200827, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Diekhof, Mariele, Illustrator: Diekhof, Katrin, Seitenzahl/Blattzahl: 64, Keyword: Frühförderung; Kinderbeschäftigung; Spiele; Wahrnehmungsförderung, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Sinn - Sinnesorgan / Kindersachbuch, Jugendsachbuch~Spiel / Pädagogik, Psychologie, Verhaltenslehre, Fachkategorie: Vorschule und Kindergarten, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Frühe Kindheit: Sinneseindrücke, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Modernes Lernen Borgmann, Verlag: Modernes Lernen Borgmann, Verlag: verlag modernes lernen Borgmann GmbH & Co. KG, Länge: 213, Breite: 157, Höhe: 17, Gewicht: 286, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,21,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.