Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Warum wird im Hexadezimalsystem 1F anstelle von AP verwendet?
Im Hexadezimalsystem werden Zahlen mit den Ziffern 0-9 und den Buchstaben A-F dargestellt. Das "A" steht für den Wert 10, "B" für 11, und so weiter bis "F" für den Wert 15. Daher wird im Hexadezimalsystem 1F anstelle von AP verwendet, da "A" für den Wert 10 steht und "P" im Hexadezimalsystem keine gültige Ziffer ist. **
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
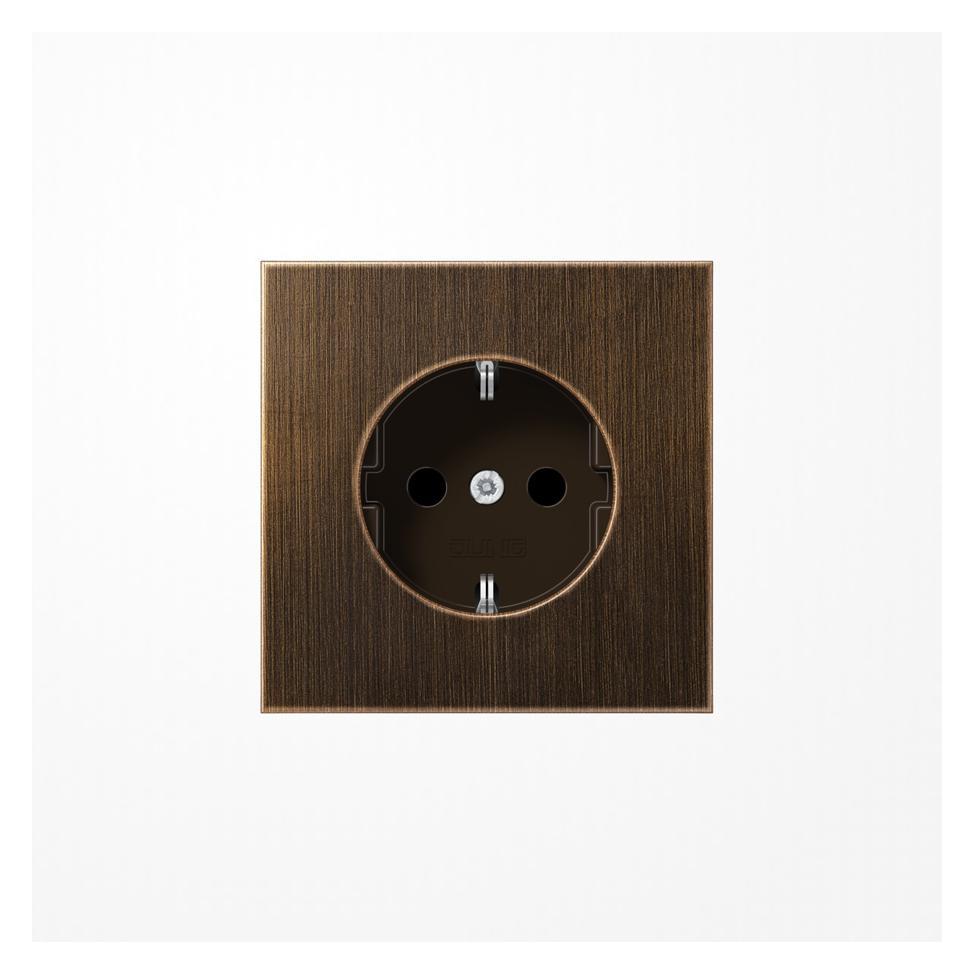
Ähnliche Suchbegriffe für JUNG-Steckdose-1f-antms
Top-Angebote
Produkte zum Begriff JUNG-Steckdose-1f-antms:
-
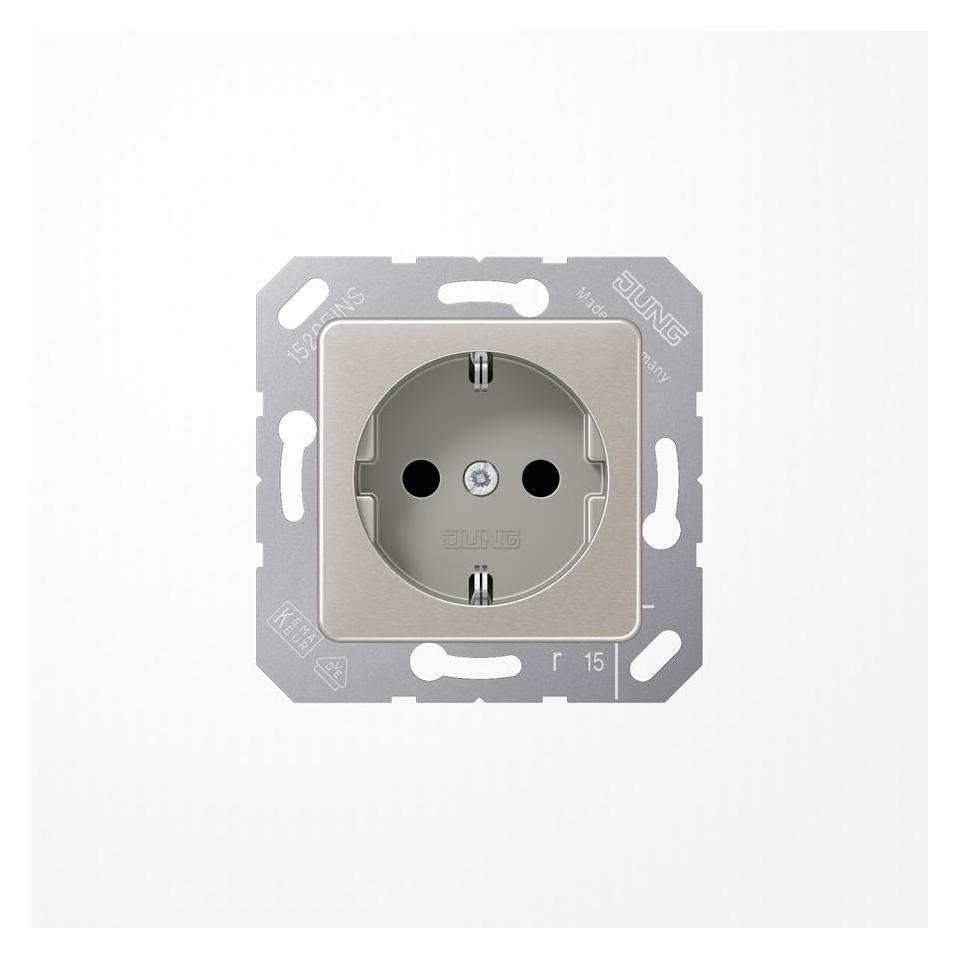
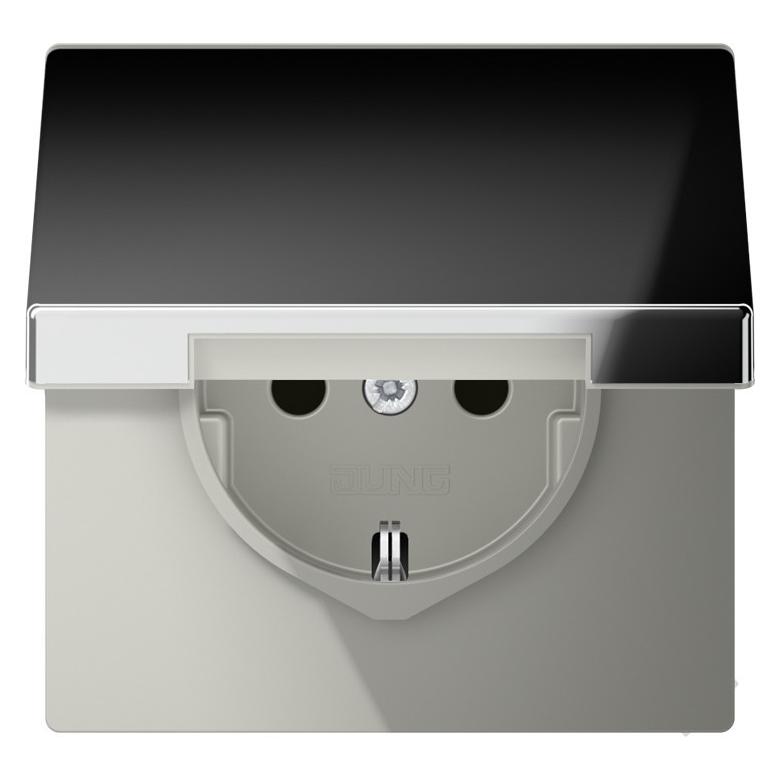
JUNG, Steckdose, Steckdose 1f aws glz A UP Klappd IP20 ZP A1520BFKLSLWWSchutzkontakt-Steckdose, alpinweiss mit Klappdeckel (mit Rückstellfeder) und Sicherheitsschloss (24 verschiedene Schliessungen) mit integriertem erhöhten Berührungsschutz (Safety Plus) und Federklemmen für starre und unbehandelte flexible Leiter bis 2,5 mm2. Verbindungsklemmen nach DIN VDE 0620. Tragring, Krallen und Krallenschrauben sind über eine Erdungsschiene in die Schutzmassnahme eingebunden. Ersatzschlüssel Art.-Nr.: 802 SL bis 825 SL (Bei Bestellung bitte die zugehörige Schloss-Nr. angeben, z.B. 813 SL!). Material: Thermoplast. Masse (B x H): 55 x 55 mm.50,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
JUNG, Steckdose, Steckdose 1f cws glz UP IP20 ZP NEMA 121-15Die Jung 121-15 Einbausteckdose ist eine zuverlässige und funktionale Lösung für elektrische Installationen in Innenräumen. Mit einer Nennspannung von 125 Volt und einem Nennstrom von 15 Ampere entspricht diese Steckdose den US-Normen (NEMA 5-15R) und ist für die Verwendung mit starren und flexiblen Leitern bis zu 4 mm2 geeignet. Sie ist aus hochwertigem, halogenfreiem Thermoplast gefertigt, was sie langlebig und sicher macht. Die Steckdose wird mit einem Tragring und Schraubbefestigung geliefert, was eine einfache und sichere Montage ermöglicht. Ihre Schutzart IP20 macht sie ideal für den Einsatz in trockenen Innenbereichen. Die kompakte Bauweise mit einer Breite und Höhe von jeweils 50 mm ermöglicht eine platzsparende Installation in verschiedenen Anwendungen. - Geeignet für starre und flexible Leiter bis 4 mm2 - Halogenfreies Thermoplastmaterial für erhöhte Sicherheit - Einfache Montage durch Schraubbefestigung und Tragring - Entspricht den US-Normen (NEMA 5-15R).40,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Was bedeutet "1f 1"? Dieses "f" kenne ich so nicht.
"1f 1" ist eine Abkürzung für "one female, one male" und wird oft in Kontaktanzeigen oder Dating-Plattformen verwendet, um anzugeben, dass eine Person nach einem Partner/einer Partnerin sucht, die/den dem anderen Geschlecht angehört. Das "f" steht dabei für "female" (weiblich) und das "1" für "one" (eins). **
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff JUNG-Steckdose-1f-antms:
-
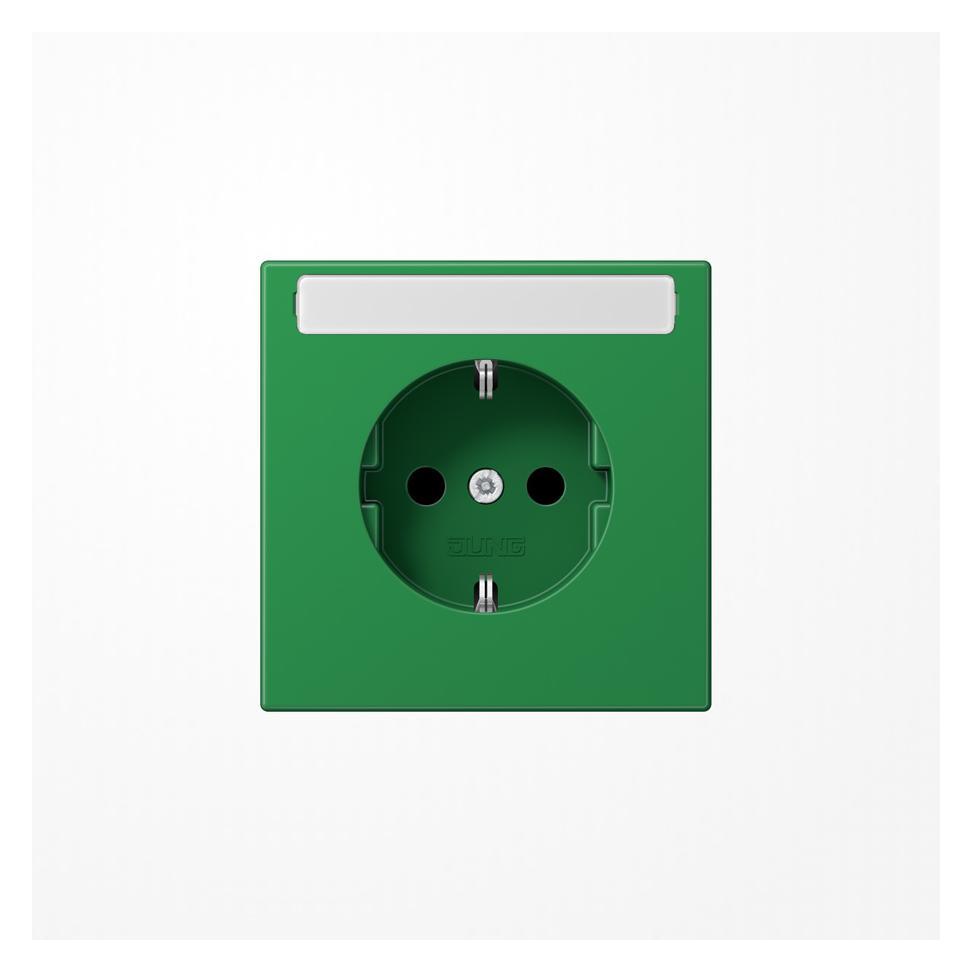
JUNG, Steckdose, Steckdose 1f gn glz AS UP m.BS Klappd AS1520BFKLKOGNDie Jung AS1520BFKLKOGN ist eine hochwertige Einbausteckdose, die für den Innenbereich konzipiert ist. Sie bietet eine zuverlässige Stromversorgung mit einem Nennstrom von 16 Ampere und einer Nennspannung von 250 Volt. Diese Steckdose ist mit einem Klappdeckel ausgestattet, der über eine Rückstellfeder verfügt, um die Sicherheit zu erhöhen. Eine grüne LED-Funktionsanzeige informiert über den Betriebsstatus, während der integrierte erhöhte Berührungsschutz für zusätzliche Sicherheit sorgt. Die Steckdose ist aus robustem Thermoplast gefertigt und erfüllt die Anforderungen der DIN VDE Normen, was ihre Zuverlässigkeit und Langlebigkeit unterstreicht. Die Montage erfolgt unterputz, was eine saubere und ästhetische Installation ermöglicht. Die Verbindungsklemmen sind für starre und unbehandelte flexible Leiter bis 2,5 mm2 geeignet, was die Installation vereinfacht und die Flexibilität erhöht. - Klappdeckel mit Rückstellfeder für erhöhte Sicherheit - Grüne LED-Funktionsanzeige zur Statusüberprüfung - Integrierter erhöhter Berührungsschutz (Safety Plus) - Federklemmen für starre und flexible Leiter bis 2,5 mm2 - Einfache Montage durch Unterputzinstallation.26,78 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
JUNG, Steckdose, Steckdose 1f aws glz A UP Klappd IP20 ZP A1520BFKLSLWWSchutzkontakt-Steckdose, alpinweiss mit Klappdeckel (mit Rückstellfeder) und Sicherheitsschloss (24 verschiedene Schliessungen) mit integriertem erhöhten Berührungsschutz (Safety Plus) und Federklemmen für starre und unbehandelte flexible Leiter bis 2,5 mm2. Verbindungsklemmen nach DIN VDE 0620. Tragring, Krallen und Krallenschrauben sind über eine Erdungsschiene in die Schutzmassnahme eingebunden. Ersatzschlüssel Art.-Nr.: 802 SL bis 825 SL (Bei Bestellung bitte die zugehörige Schloss-Nr. angeben, z.B. 813 SL!). Material: Thermoplast. Masse (B x H): 55 x 55 mm.50,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
JUNG, Steckdose, Steckdose 1f cws glz UP IP20 ZP NEMA 121-15Die Jung 121-15 Einbausteckdose ist eine zuverlässige und funktionale Lösung für elektrische Installationen in Innenräumen. Mit einer Nennspannung von 125 Volt und einem Nennstrom von 15 Ampere entspricht diese Steckdose den US-Normen (NEMA 5-15R) und ist für die Verwendung mit starren und flexiblen Leitern bis zu 4 mm2 geeignet. Sie ist aus hochwertigem, halogenfreiem Thermoplast gefertigt, was sie langlebig und sicher macht. Die Steckdose wird mit einem Tragring und Schraubbefestigung geliefert, was eine einfache und sichere Montage ermöglicht. Ihre Schutzart IP20 macht sie ideal für den Einsatz in trockenen Innenbereichen. Die kompakte Bauweise mit einer Breite und Höhe von jeweils 50 mm ermöglicht eine platzsparende Installation in verschiedenen Anwendungen. - Geeignet für starre und flexible Leiter bis 4 mm2 - Halogenfreies Thermoplastmaterial für erhöhte Sicherheit - Einfache Montage durch Schraubbefestigung und Tragring - Entspricht den US-Normen (NEMA 5-15R).40,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum wird im Hexadezimalsystem 1F anstelle von AP verwendet?
Im Hexadezimalsystem werden Zahlen mit den Ziffern 0-9 und den Buchstaben A-F dargestellt. Das "A" steht für den Wert 10, "B" für 11, und so weiter bis "F" für den Wert 15. Daher wird im Hexadezimalsystem 1F anstelle von AP verwendet, da "A" für den Wert 10 steht und "P" im Hexadezimalsystem keine gültige Ziffer ist. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für JUNG-Steckdose-1f-antms
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Was bedeutet "1f 1"? Dieses "f" kenne ich so nicht.
"1f 1" ist eine Abkürzung für "one female, one male" und wird oft in Kontaktanzeigen oder Dating-Plattformen verwendet, um anzugeben, dass eine Person nach einem Partner/einer Partnerin sucht, die/den dem anderen Geschlecht angehört. Das "f" steht dabei für "female" (weiblich) und das "1" für "one" (eins). **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.