Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Was bedeutet die Zahl 1e 323?
Die Zahl 1e323 ist eine wissenschaftliche Schreibweise für eine sehr große Zahl. Das "e" steht für "mal 10 hoch" und die Zahl nach dem "e" gibt an, um wie viele Stellen die Zahl verschoben wird. In diesem Fall bedeutet es, dass die Zahl 1 mit 323 Nullen multipliziert wird. **
Wie berechnet man die Wurzel in Aufgabe 1e?
Um die Wurzel in Aufgabe 1e zu berechnen, musst du die Zahl unter der Wurzel nehmen und die Wurzel daraus ziehen. In diesem Fall ist die Zahl unter der Wurzel 9. Die Wurzel von 9 ist 3, da 3 * 3 = 9. **
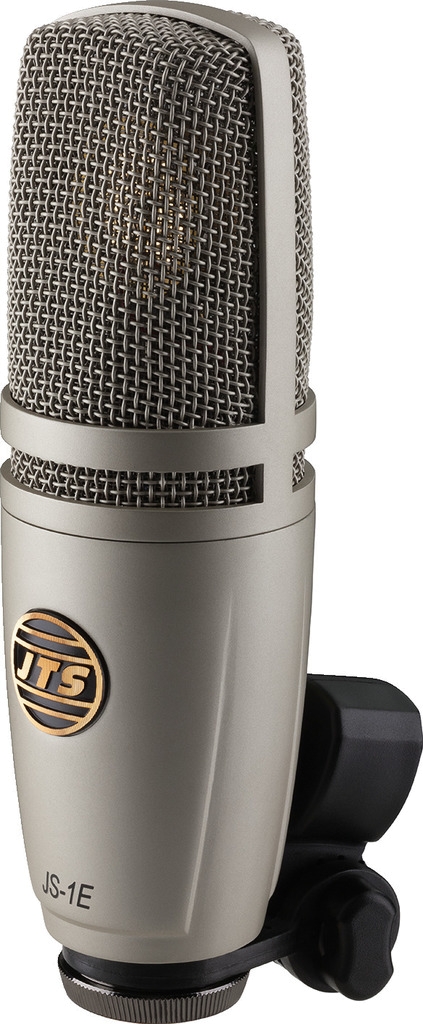
Ähnliche Suchbegriffe für JTS-JS-1E
Top-Angebote
Produkte zum Begriff JTS-JS-1E:
-
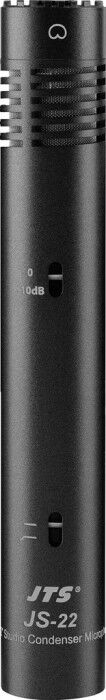
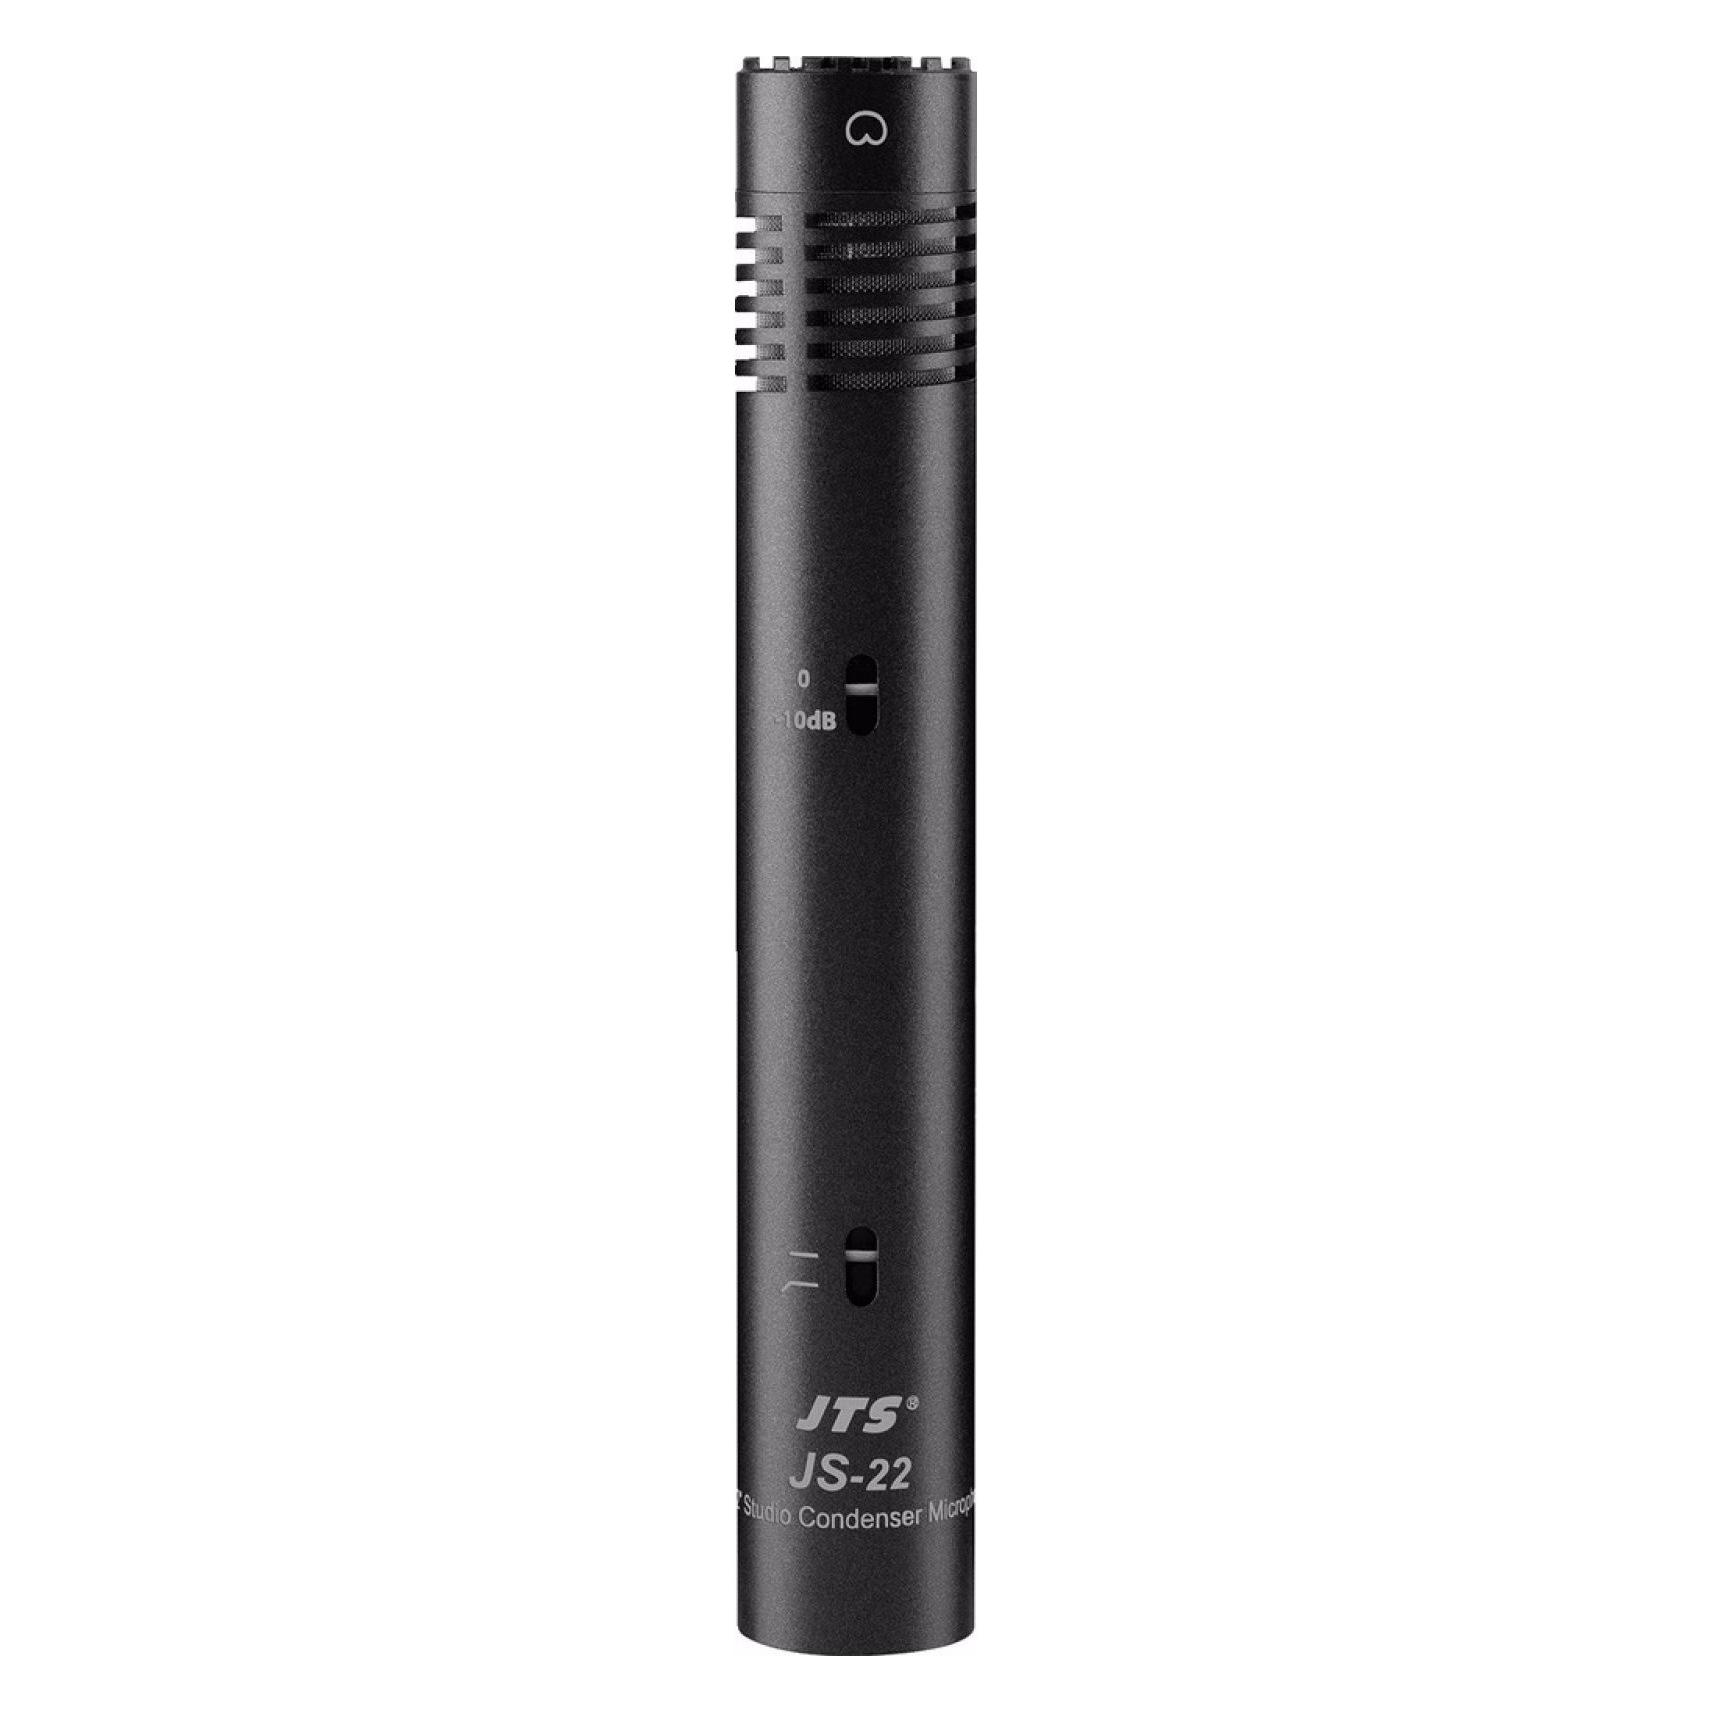
Kondensatormikrofon JTS JS-22 Übertragungsart (Details):Kabelgebunden inkl. Koffer 0231970Professionelles Kondensatormikrofon für Studio- und Live-Anwendungen. Ideal für die direkte oder Overhead-Abnahme von akustischen Instrumenten, Percussion und Vocals oder 2 x JS-22 für hochwertige Stereoaufnahmen. Extrem dünne, goldbeschichtete 1,25-cm-Membran (½") Low-Cut-Schalter (80 Hz) Schaltbare 10-dB-Abschwächung 48-V-Phantomspeisung Hochwertiges, stabiles Messing-Gehäuse Mitgeliefertes Zubehör: robuster Hartschalenkoffer, Mikrofon-Windschutz und Mikrofonhalter141,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet JS?
JS steht für JavaScript, eine weit verbreitete Programmiersprache, die hauptsächlich für die Entwicklung interaktiver Webseiten verwendet wird. JavaScript ermöglicht es, dynamische Inhalte auf Webseiten zu erstellen, Benutzerinteraktionen zu steuern und Daten in Echtzeit zu verarbeiten. Es handelt sich um eine clientseitige Skriptsprache, die im Browser des Benutzers ausgeführt wird. JavaScript wird auch für die Entwicklung von Webanwendungen, Spiele und mobile Apps eingesetzt. Insgesamt ist JavaScript eine äußerst vielseitige und leistungsfähige Sprache, die einen wesentlichen Bestandteil der modernen Webentwicklung darstellt. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **

Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Top-Angebote
Produkte zum Begriff JTS-JS-1E:
-
Jts Js-22 MikrofonProfessionelles Kondensatormikrofon: für Studio- und Live-Anwendungen. Ideal für die direkte oder Overhead-Abnahme von akustischen Instrumenten, Percussion und Vocals oder 2 x JS-22 für hochwertige Stereoaufnahmen.Extrem dünne, goldbeschichtete 1,25-cm-Membran (½"), Low-Cut-Schalter (80 Hz), Schaltbare 10-dB-Abschwächung, 48-V-Phantomspeisung, Hochwertiges, stabiles Messing-Gehäuse, Mitgeliefertes Zubehör: robuster Hartschalenkoffer, Mikrofon-Windschutz und Mikrofonhalter, Technische Daten: Art: Kondensatormikrofon, Übertragungsart: Kabel, Charakteristik: Niere, System: Kondensator, Audio-Frequenzbereich: 20-20000 Hz, Nennimpedanz: 100 Ω, Empfindlichkeit: 15,8 mV/Pa, Signal/Rauschabstand: 78 dB, Maximaler Schalldruck: 140 dB, Speisung: DC 48 V, Phantom, Gehäusematerial: Messing, Zul. Einsatztemperatur: 0-40 °C, Abmessungen: Ø 20 mm x 150 mm, Gewicht: 130 g, Anschluss: XLR, sym., Verpackungsmaße (B x H x L): 0,172 x 0,09 x 0,37 m, Bruttogewicht: 0,866 kg, Nettogewicht: 0,615 kg141,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kondensatormikrofon JTS JS-22 Übertragungsart (Details):Kabelgebunden inkl. Koffer 0231970Professionelles Kondensatormikrofon für Studio- und Live-Anwendungen. Ideal für die direkte oder Overhead-Abnahme von akustischen Instrumenten, Percussion und Vocals oder 2 x JS-22 für hochwertige Stereoaufnahmen. Extrem dünne, goldbeschichtete 1,25-cm-Membran (½") Low-Cut-Schalter (80 Hz) Schaltbare 10-dB-Abschwächung 48-V-Phantomspeisung Hochwertiges, stabiles Messing-Gehäuse Mitgeliefertes Zubehör: robuster Hartschalenkoffer, Mikrofon-Windschutz und Mikrofonhalter141,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet die Zahl 1e 323?
Die Zahl 1e323 ist eine wissenschaftliche Schreibweise für eine sehr große Zahl. Das "e" steht für "mal 10 hoch" und die Zahl nach dem "e" gibt an, um wie viele Stellen die Zahl verschoben wird. In diesem Fall bedeutet es, dass die Zahl 1 mit 323 Nullen multipliziert wird. **
-
Wie berechnet man die Wurzel in Aufgabe 1e?
Um die Wurzel in Aufgabe 1e zu berechnen, musst du die Zahl unter der Wurzel nehmen und die Wurzel daraus ziehen. In diesem Fall ist die Zahl unter der Wurzel 9. Die Wurzel von 9 ist 3, da 3 * 3 = 9. **
-
Was bedeutet JS?
JS steht für JavaScript, eine weit verbreitete Programmiersprache, die hauptsächlich für die Entwicklung interaktiver Webseiten verwendet wird. JavaScript ermöglicht es, dynamische Inhalte auf Webseiten zu erstellen, Benutzerinteraktionen zu steuern und Daten in Echtzeit zu verarbeiten. Es handelt sich um eine clientseitige Skriptsprache, die im Browser des Benutzers ausgeführt wird. JavaScript wird auch für die Entwicklung von Webanwendungen, Spiele und mobile Apps eingesetzt. Insgesamt ist JavaScript eine äußerst vielseitige und leistungsfähige Sprache, die einen wesentlichen Bestandteil der modernen Webentwicklung darstellt. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für JTS-JS-1E
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.