Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **


Ähnliche Suchbegriffe für JBL-DisCon---Ablaichkegel
Top-Angebote
Produkte zum Begriff JBL-DisCon---Ablaichkegel:
-
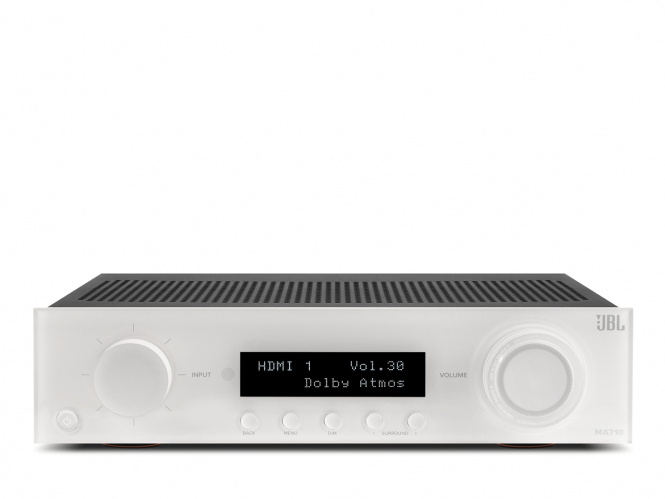
JBL JBL MA710 - weissJBL MA710 AV-Receiver: Erlebe beeindruckenden Klang in Heimkinoqualität Leistungsstarker Class-D-Verstärker mit 110 Watt @ 8 Ohm pro Kanal Ausreichend Leistung auch für anspruchsvolle Lautsprecher und große Räume. Immersiver 3D-Surround-Sound Erlebe atemberaubend realistischen, mehrdimensionalen 360°-Surround-Sound über Dolby Atmos und DTS:X. Die sieben Verstärkerkanäle des MA710 erlauben die Einrichtung eines Systems mit bis zu 7.1- oder 5.1.2-Kanalkonfigurationen. 6 HDMI-Eingänge mit ARC / eARC Gerüstet für 8K Ultra HD Die neuesten HDMI-Standards für ein bestmögliches Heimkino-Erlebnis: 4K/120Hz, 8K/60Hz, Dolby Vision, HDCP 2.3 und HDR10+. Hi-Res Audio mit bis zu 24Bit/192kHz Streaming ohne Limit Genieße eine endlose Auswahl an Inhalten: Hörbücher, Podcasts, Internetradio oder einen aus über 100 Millionen Songs der beliebtesten Streaminganbieter: Internet Radio, Tidal, Spotify uvm. Apple AirPlay 2 Bluetooth v5.3 Qualcomm aptX HD für kabellose Musikübertragung in brillanter Qualität. Google Chromecast Roon ready Für Gaming optimiert Auto Low Latency Mode (ALLM), Quick Frame Transport (QFT) und Variable Refresh Rate (VRR) garantieren Dir ein ein flüssiges, natürliches und verzögerungsfreies Spielerlebnis. Integrierter Phono-Vorverstärker für MM-Tonabnehmer Grafikdisplay Über das beleuchtete Display erhältst Du nützliche Informationen über den Status des Gerätes und aktivierte Sonderfunktionen. Fortschrittliche Raumkorrektur Die JBL-eigene Kalibrierung EZ Set EQ passt Deinen A/V-Receiver perfekt an Dein Lautsprechersystem / Wohnraum an und sorgt für außergewöhnliche Sound-Qualität bei Filmen und Musik. Einfache Bedienung Du kannst den MA710 über Tasten am Gerät, die beiliegende Fernbedienung oder die JBL Premium Audio App für Android und iOS steuern. Analoge Ausgänge: 1x Cinch (Sub Out) Analoge Eingänge: 1x Cinch (MM), 3x Cinch Anzahl der Kanäle: 7 Auflösung: bis zu 24Bit/192kHz Ausführung / Farbe: Schwarz, Weiß Bedienung: am Gerät, Fernbedienung, Android-App, iOS-App Bluetooth-Codecs: aptX Adaptive, aptX HD Digitale Ausgänge: 1x Koaxial, 1x Optisch Formate: AAC, AIFF, ALAC, FLAC, MP3, WAV, WMA, PCM HDMI: ARC, eARC, Dolby Vision, HDCP 2.3, HDR10+, 8K/60Hz, 4K/120Hz Highlights: Apple AirPlay, Bluetooth, Roon, Spotify, Tidal, Dolby Atmos HDMI Ein- / Ausgänge: 6 / 1 Leistung pro Kanal (4 Ohm): 160 Watt Leistung pro Kanal (8 Ohm): 110 Watt Netzwerk: LAN, WLAN, 2,4 GHz, 5 GHz Prinzip: Class-D Serie: JBL Serie MA Streaming: AirPlay 2, Bluetooth, Chromecast, Internetradio, Roon, Spotify, Tidal, WiFi Tonformate: Dolby Atmos, Dolby Digital, Dolby Digital Plus, Dolby TrueHD, DTS, DTS-HD Master Audio, DTS:X USB: 1x USB-A Gaming: Auto Low Latency Mode (ALLM), Quick Frame Transport (QFT), Variable Refresh Rate (VRR) Artikelgewicht: 6,30 kg Länge × Breite × Höhe: 34,76 × 43,20 × 10,99 cm JBL, 7.2-Kanal AV-Receiver, Verstärker, Mehrkanal, Heimkino659,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **


Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff JBL-DisCon---Ablaichkegel:
-
JBL DisCon - Ablaichkegel für DiskusHohe Akzeptanz Fischweibchen legen Ihre Eier am liebsten auf einer rauen und leicht angeschrägten Oberfläche ab. Auf dieser Oberfläche bleiben die abgelegten Eiern gut heften. Der Ablaichkegel ist aus stabilem Kunststoff-Material und daher unzerbrechlich. Vorteile Ablaichkegel: Hohe Akzeptanz bei Diskusweibchen Angeschrägte und raue Oberfläche für besten Halt der Eier Stabil und unzerbrechlich Einfach zu reinigen Tipp: Vor dem Einsetzen ins Aquarium sollte der Kegel ausgekocht werden. Dies reinigt und desinfiziert den Kegel zugleich und schützt die Eier vor möglichen Bakterien. - Die Wünsche des Kunden stehen im Unternehmen an erster Stelle. Mit dem Produktionsstandort in Deutschland übernimmt nicht nur soziale Verantwortung, sondern sichert auch die hohe Qualität seiner Produkte. Durch die Forschungsabteilung und weltweiten Expeditionen in die Lebensräume der Tiere setzt JBL permanent neue Maßstäbe mit seinen Produktinnovationen.10,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für JBL-DisCon---Ablaichkegel
-
JBL JBL MA710 - weissJBL MA710 AV-Receiver: Erlebe beeindruckenden Klang in Heimkinoqualität Leistungsstarker Class-D-Verstärker mit 110 Watt @ 8 Ohm pro Kanal Ausreichend Leistung auch für anspruchsvolle Lautsprecher und große Räume. Immersiver 3D-Surround-Sound Erlebe atemberaubend realistischen, mehrdimensionalen 360°-Surround-Sound über Dolby Atmos und DTS:X. Die sieben Verstärkerkanäle des MA710 erlauben die Einrichtung eines Systems mit bis zu 7.1- oder 5.1.2-Kanalkonfigurationen. 6 HDMI-Eingänge mit ARC / eARC Gerüstet für 8K Ultra HD Die neuesten HDMI-Standards für ein bestmögliches Heimkino-Erlebnis: 4K/120Hz, 8K/60Hz, Dolby Vision, HDCP 2.3 und HDR10+. Hi-Res Audio mit bis zu 24Bit/192kHz Streaming ohne Limit Genieße eine endlose Auswahl an Inhalten: Hörbücher, Podcasts, Internetradio oder einen aus über 100 Millionen Songs der beliebtesten Streaminganbieter: Internet Radio, Tidal, Spotify uvm. Apple AirPlay 2 Bluetooth v5.3 Qualcomm aptX HD für kabellose Musikübertragung in brillanter Qualität. Google Chromecast Roon ready Für Gaming optimiert Auto Low Latency Mode (ALLM), Quick Frame Transport (QFT) und Variable Refresh Rate (VRR) garantieren Dir ein ein flüssiges, natürliches und verzögerungsfreies Spielerlebnis. Integrierter Phono-Vorverstärker für MM-Tonabnehmer Grafikdisplay Über das beleuchtete Display erhältst Du nützliche Informationen über den Status des Gerätes und aktivierte Sonderfunktionen. Fortschrittliche Raumkorrektur Die JBL-eigene Kalibrierung EZ Set EQ passt Deinen A/V-Receiver perfekt an Dein Lautsprechersystem / Wohnraum an und sorgt für außergewöhnliche Sound-Qualität bei Filmen und Musik. Einfache Bedienung Du kannst den MA710 über Tasten am Gerät, die beiliegende Fernbedienung oder die JBL Premium Audio App für Android und iOS steuern. Analoge Ausgänge: 1x Cinch (Sub Out) Analoge Eingänge: 1x Cinch (MM), 3x Cinch Anzahl der Kanäle: 7 Auflösung: bis zu 24Bit/192kHz Ausführung / Farbe: Schwarz, Weiß Bedienung: am Gerät, Fernbedienung, Android-App, iOS-App Bluetooth-Codecs: aptX Adaptive, aptX HD Digitale Ausgänge: 1x Koaxial, 1x Optisch Formate: AAC, AIFF, ALAC, FLAC, MP3, WAV, WMA, PCM HDMI: ARC, eARC, Dolby Vision, HDCP 2.3, HDR10+, 8K/60Hz, 4K/120Hz Highlights: Apple AirPlay, Bluetooth, Roon, Spotify, Tidal, Dolby Atmos HDMI Ein- / Ausgänge: 6 / 1 Leistung pro Kanal (4 Ohm): 160 Watt Leistung pro Kanal (8 Ohm): 110 Watt Netzwerk: LAN, WLAN, 2,4 GHz, 5 GHz Prinzip: Class-D Serie: JBL Serie MA Streaming: AirPlay 2, Bluetooth, Chromecast, Internetradio, Roon, Spotify, Tidal, WiFi Tonformate: Dolby Atmos, Dolby Digital, Dolby Digital Plus, Dolby TrueHD, DTS, DTS-HD Master Audio, DTS:X USB: 1x USB-A Gaming: Auto Low Latency Mode (ALLM), Quick Frame Transport (QFT), Variable Refresh Rate (VRR) Artikelgewicht: 6,30 kg Länge × Breite × Höhe: 34,76 × 43,20 × 10,99 cm JBL, 7.2-Kanal AV-Receiver, Verstärker, Mehrkanal, Heimkino659,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.