Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Was ist eine our Überweisung?
Was ist eine Überweisung? Eine Überweisung ist eine elektronische oder papierbasierte Transaktion, bei der Geld von einem Bankkonto auf ein anderes übertragen wird. Es ist eine gängige Methode, um Rechnungen zu bezahlen, Geld an Freunde oder Familie zu senden oder Einkäufe zu tätigen. Überweisungen können innerhalb desselben Landes oder international erfolgen und können je nach Bank und Land unterschiedliche Gebühren und Bearbeitungszeiten haben. Es ist wichtig, die richtigen Kontodaten des Empfängers anzugeben, um sicherzustellen, dass das Geld korrekt überwiesen wird. **
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **


Ähnliche Suchbegriffe für Intentional-Neuroplasticity-Moving-Our
Top-Angebote
Produkte zum Begriff Intentional-Neuroplasticity-Moving-Our:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
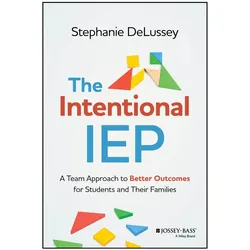
The Intentional IEP, Fachbücher von Stephanie DeLusseyLernen Sie, wie man IEPs erstellt, die einen echten Unterschied für Schüler machen. Das Intentional IEP zeigt Sonderpädagogen, wie sie erfolgreich mit allen Beteiligten – Eltern oder Erziehungsberechtigten, Lehrern der allgemeinen Bildung, Therapeuten und anderen – zusammenarbeiten können, um den Erfolg der Schüler zu fördern. Zu viele von uns sind nicht darauf trainiert, die Individualisierten Bildungspläne zu schreiben, die Millionen von Schülern helfen, in der Schule zu gedeihen. Dieses Buch schliesst diese Ausbildungslücke, indem es die Bedeutung der Zusammenstellung eines IEP-Teams erklärt und dieses Team einlädt, seine aktuellen Prozesse und Gewohnheiten zu hinterfragen und zu verbessern, um das Schreiben von IEPs einfacher und effektiver zu gestalten. Angesichts des Drucks, dem Lehrer ausgesetzt sind, ist es leicht, Abkürzungen zu nehmen, wenn es darum geht, IEPs zu schreiben. Sie isoliert zu schreiben, sie bis zur Nacht davor liegen zu lassen, Entscheidungen ohne Konsultation von Daten und Forschung zu treffen und die Zusammenarbeit mit der Familie zu vernachlässigen – die meisten Sonderpädagogen haben diese Fehler irgendwann gemacht. Das Intentional IEP stattet Sie mit den Ressourcen aus, die Sie benötigen, um sich sicher zu fühlen, IEPs auf die richtige Weise anzugehen, einschliesslich der Priorisierung der vielen konkurrierenden Anforderungen, mit denen Sie konfrontiert sind, damit Sie die Kapazität finden, für Ihre Schüler da zu sein. Dieses Buch bietet: * Klare, schrittweise Lösungen für alle IEP-Mitglieder, die jederzeit während des Schuljahres leicht umgesetzt werden können * Strategien zur Zusammenarbeit für IEP-Teammitglieder, um aufeinander für Fachwissen und professionelle Kenntnisse zu vertrauen * Werkzeuge und reproduzierbare Materialien zur Stärkung der Praktiken und zur Überwindung häufiger Hürden * Direkte Ratschläge von einem erfahrenen Sonderpädagogen, der gesehen hat, welchen Unterschied die Zusammenarbeit im IEP für Schüler machen kann Das Intentional IEP ist eine zeitgemässe Ressource für Sonderpädagogen, Lehrer der allgemeinen Bildung und Unterstützungspersonal sowie für Lehrerbildungsprogramme. Auch Eltern und Erziehungsberechtigte mit Schülern werden von diesem klar geschriebenen Leitfaden zum IEP profitieren.27,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Spider oder Moving Head?
Die Entscheidung zwischen einem Spider und einem Moving Head hängt von verschiedenen Faktoren ab. Ein Spider ist ein Lichteffekt, der mehrere Strahlen in verschiedene Richtungen abgibt und eine breite Fläche beleuchten kann. Ein Moving Head hingegen ist ein beweglicher Scheinwerfer, der in alle Richtungen schwenken und verschiedene Lichteffekte erzeugen kann. Die Wahl hängt also davon ab, ob man eine breite Fläche beleuchten oder gezielte Lichteffekte erzeugen möchte. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Kann man einen Moving Head nur über das Display am Moving Head steuern?
Nein, einen Moving Head kann man nicht nur über das Display am Moving Head selbst steuern. In der Regel werden Moving Heads über eine DMX-Verbindung mit einem Lichtmischpult oder einer DMX-Software gesteuert. Über diese Schnittstellen können verschiedene Parameter wie Position, Farbe und Bewegung des Moving Heads eingestellt werden. Das Display am Moving Head dient meistens nur zur Anzeige der aktuellen Einstellungen. **
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Top-Angebote
Produkte zum Begriff Intentional-Neuroplasticity-Moving-Our:
-
Intentional Neuroplasticity: Moving Our Nervous Systems and Educational System Toward Post-Traumatic, Sachbücher von Lori L. Desautels"Intentional Neuroplasticity: Moving Our Nervous Systems and Educational System Toward Post-Traumatic" ist ein Fachbuch von Lori L. Desautels, das sich mit den Konzepten der Neuroplastizität und deren Anwendung im Bildungsbereich auseinandersetzt. In diesem Werk wird untersucht, wie das Verständnis der Funktionsweise des Nervensystems dazu beitragen kann, traumatische Erfahrungen zu verarbeiten und die Resilienz von Lernenden zu fördern. Die Autorin beleuchtet die Wechselwirkungen zwischen neurologischen Prozessen und Bildungssystemen und bietet Einblicke, wie gezielte Ansätze in der Pädagogik dazu beitragen können, eine unterstützende Lernumgebung zu schaffen. Das Buch ist in englischer Sprache verfasst und bietet eine umfassende Analyse der sozialen Wissenschaften, die für Fachkräfte im Bildungsbereich von Bedeutung ist. Mit einem kartonierten Einband und kompakten Abmessungen von 152 mm in der Breite und 19 mm in der Höhe ist es sowohl für den Einsatz im Unterricht als auch für die persönliche Weiterbildung geeignet. Die Publikation von 2023 richtet sich an alle, die sich für die Schnittstelle zwischen Neurowissenschaften und Bildung interessieren und nach innovativen Wegen suchen, um Lernende in ihrer Entwicklung zu unterstützen.35,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
The Intentional IEP, Fachbücher von Stephanie DeLusseyLernen Sie, wie man IEPs erstellt, die einen echten Unterschied für Schüler machen. Das Intentional IEP zeigt Sonderpädagogen, wie sie erfolgreich mit allen Beteiligten – Eltern oder Erziehungsberechtigten, Lehrern der allgemeinen Bildung, Therapeuten und anderen – zusammenarbeiten können, um den Erfolg der Schüler zu fördern. Zu viele von uns sind nicht darauf trainiert, die Individualisierten Bildungspläne zu schreiben, die Millionen von Schülern helfen, in der Schule zu gedeihen. Dieses Buch schliesst diese Ausbildungslücke, indem es die Bedeutung der Zusammenstellung eines IEP-Teams erklärt und dieses Team einlädt, seine aktuellen Prozesse und Gewohnheiten zu hinterfragen und zu verbessern, um das Schreiben von IEPs einfacher und effektiver zu gestalten. Angesichts des Drucks, dem Lehrer ausgesetzt sind, ist es leicht, Abkürzungen zu nehmen, wenn es darum geht, IEPs zu schreiben. Sie isoliert zu schreiben, sie bis zur Nacht davor liegen zu lassen, Entscheidungen ohne Konsultation von Daten und Forschung zu treffen und die Zusammenarbeit mit der Familie zu vernachlässigen – die meisten Sonderpädagogen haben diese Fehler irgendwann gemacht. Das Intentional IEP stattet Sie mit den Ressourcen aus, die Sie benötigen, um sich sicher zu fühlen, IEPs auf die richtige Weise anzugehen, einschliesslich der Priorisierung der vielen konkurrierenden Anforderungen, mit denen Sie konfrontiert sind, damit Sie die Kapazität finden, für Ihre Schüler da zu sein. Dieses Buch bietet: * Klare, schrittweise Lösungen für alle IEP-Mitglieder, die jederzeit während des Schuljahres leicht umgesetzt werden können * Strategien zur Zusammenarbeit für IEP-Teammitglieder, um aufeinander für Fachwissen und professionelle Kenntnisse zu vertrauen * Werkzeuge und reproduzierbare Materialien zur Stärkung der Praktiken und zur Überwindung häufiger Hürden * Direkte Ratschläge von einem erfahrenen Sonderpädagogen, der gesehen hat, welchen Unterschied die Zusammenarbeit im IEP für Schüler machen kann Das Intentional IEP ist eine zeitgemässe Ressource für Sonderpädagogen, Lehrer der allgemeinen Bildung und Unterstützungspersonal sowie für Lehrerbildungsprogramme. Auch Eltern und Erziehungsberechtigte mit Schülern werden von diesem klar geschriebenen Leitfaden zum IEP profitieren.27,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine our Überweisung?
Was ist eine Überweisung? Eine Überweisung ist eine elektronische oder papierbasierte Transaktion, bei der Geld von einem Bankkonto auf ein anderes übertragen wird. Es ist eine gängige Methode, um Rechnungen zu bezahlen, Geld an Freunde oder Familie zu senden oder Einkäufe zu tätigen. Überweisungen können innerhalb desselben Landes oder international erfolgen und können je nach Bank und Land unterschiedliche Gebühren und Bearbeitungszeiten haben. Es ist wichtig, die richtigen Kontodaten des Empfängers anzugeben, um sicherzustellen, dass das Geld korrekt überwiesen wird. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Intentional-Neuroplasticity-Moving-Our
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
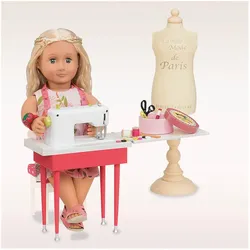
Our Generation Schneiderei SetDass Nähen Spass macht, zeigt dieses Schneiderei-Set. Das umfangreiche Zubehör, bestehend unter anderem aus einer Kleiderpuppe, einer Nähmaschine und jeder Menge praktischer Nähutensilien, garantiert erstklassige Mode-Kreationen. Inhalt: 1 Kleiderpuppe, 1 Nähtisch, 1 Stuhl, 1 nicht funktionstüchtige Nähmaschine, 1 Nähkästchen, 1 Lineal, 1 Schere, 2 Garnrollen, 1 Knopflochmesser, 1 Kreidestift, 1 Fingerhut, 8 Knöpfe, 1 Massband, 1 Nadelkissen, 1 Puppenkleidschnittmuster mit Umschlag und 1 Rolle Stoff (29,8 cm x 54,6 cm). Puppe getrennt erhältlich. Grösse Verpackung (cm): 11,43 x 38,1 x 43,18.65,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spider oder Moving Head?
Die Entscheidung zwischen einem Spider und einem Moving Head hängt von verschiedenen Faktoren ab. Ein Spider ist ein Lichteffekt, der mehrere Strahlen in verschiedene Richtungen abgibt und eine breite Fläche beleuchten kann. Ein Moving Head hingegen ist ein beweglicher Scheinwerfer, der in alle Richtungen schwenken und verschiedene Lichteffekte erzeugen kann. Die Wahl hängt also davon ab, ob man eine breite Fläche beleuchten oder gezielte Lichteffekte erzeugen möchte. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Kann man einen Moving Head nur über das Display am Moving Head steuern?
Nein, einen Moving Head kann man nicht nur über das Display am Moving Head selbst steuern. In der Regel werden Moving Heads über eine DMX-Verbindung mit einem Lichtmischpult oder einer DMX-Software gesteuert. Über diese Schnittstellen können verschiedene Parameter wie Position, Farbe und Bewegung des Moving Heads eingestellt werden. Das Display am Moving Head dient meistens nur zur Anzeige der aktuellen Einstellungen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.