Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Warum sorgt ein Integrator genau für stationäre Genauigkeit, während ein Regler ohne Integrator nur auf einen beliebigen stabilen Endwert regelt?
Ein Integrator in einem Regelkreis sorgt für stationäre Genauigkeit, da er die Fehler über die Zeit integriert und somit den Fehler auf Null reduziert. Ein Regler ohne Integrator kann zwar auf einen stabilen Endwert regeln, jedoch bleibt ein konstanter Fehler bestehen, da er nicht in der Lage ist, den Fehler über die Zeit zu integrieren und zu korrigieren. Der Integrator ermöglicht also eine präzisere Regelung, da er den Fehler kontinuierlich ausgleicht. **
Wie lautet die Rechnung für den Operationsverstärker-Integrator?
Die Rechnung für den Operationsverstärker-Integrator basiert auf dem Prinzip der Integration. Der Ausgangsspannung des Integrators ist das Integral der Eingangsspannung über die Zeit. Die Rechnung kann durch die Verwendung von Differentialgleichungen oder durch die Anwendung von Laplace-Transformationen erfolgen. **
Ähnliche Suchbegriffe für Integrator
Top-Angebote
Produkte zum Begriff Integrator:
-
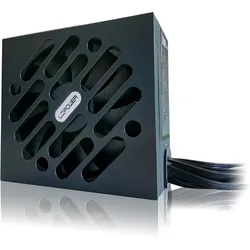
LC-POWER Integrator-Pro Serie LC6850G-SI80 PLUS GOLD ZertifizierungDas 80 PLUS GOLD-Netzteil LC6850G-SI V3.1 ist mit einer Effizienz von über 90 % bei einer Last von 50 % besonders effizient und reduziert den Energieverbrauch gegenüber einem herkömmlichen Standardnetzteil erheblich. Die Integrator-Serie ist somit optimal für leistungsstarke Umgebungen geeignet, in denen eine hohe Effizienz gefragt ist.ATX 3.1 mit 850 Watt und 135 mm-LüfterDas LC6850G-SI V3.1 ist ein 80 PLUS GOLD-zertifiziertes, vollmodulares ATX-Netzteil, welches für eine gute Performance und Stabilität im System sorgt.Das Integrator-Serie Netzteil LC6850G-SI V3.1 bietet eine Leistung von 850 Watt und ist eine zuverlässige Stromversorgungslösung für eine Vielzahl von Anwendungen. Ausgestattet mit einem leisen 135mm-Lüfter arbeitet es effizient und sorgt für eine optimale Kühlung.Vollmodular & gesleevte KabelMit einem vollmodularen Kabelmanagement-System ausgestattet, bietet das LC6850G-SI V3.1 Benutzern eine optimale Flexibilität bei der Installation und Konfiguration ihres Systems.Das Integrator-Serie Netzteil LC6850G-SI V3.1 wird mit hochwertigen schwarze gesleevten Kabeln geliefert, die nicht nur eine ästhetisch ansprechende Optik bieten, sondern auch eine einfache und saubere Installation ermöglichen.Anschlüsse für vielseitige SystemeDas LC6850G-SI V3.1 verfügt über einen 20+4-Pin Mainboard-Anschluss, der mit den meisten Mainboards kompatibel ist, sowie einem 600 mm 4+4-Pin Mainboard 12V-Anschluss, einen 750 mm-4+4-Pin Mainboard 12V-Anschluss, sechs SATA und zwei PATA, die eine stabile Stromversorgung für leistungsstarke CPUs, Festplatten und Laufwerke gewährleisten.Für Grafikkarten verfügt das LC6850G-SI V3.1 über ausgezeichnete drei PCI-Express 6+2-Pin-Anschlüsse und einen leistungsstarken PCI-Express 5.1 12V-2x6 12+4-Pin-Anschluss, die eine direkte und zuverlässige Stromversorgung für mehrere GPUs ermöglichen.96,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **

Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Integrator:
-
Warum sorgt ein Integrator genau für stationäre Genauigkeit, während ein Regler ohne Integrator nur auf einen beliebigen stabilen Endwert regelt?
Ein Integrator in einem Regelkreis sorgt für stationäre Genauigkeit, da er die Fehler über die Zeit integriert und somit den Fehler auf Null reduziert. Ein Regler ohne Integrator kann zwar auf einen stabilen Endwert regeln, jedoch bleibt ein konstanter Fehler bestehen, da er nicht in der Lage ist, den Fehler über die Zeit zu integrieren und zu korrigieren. Der Integrator ermöglicht also eine präzisere Regelung, da er den Fehler kontinuierlich ausgleicht. **
-
Wie lautet die Rechnung für den Operationsverstärker-Integrator?
Die Rechnung für den Operationsverstärker-Integrator basiert auf dem Prinzip der Integration. Der Ausgangsspannung des Integrators ist das Integral der Eingangsspannung über die Zeit. Die Rechnung kann durch die Verwendung von Differentialgleichungen oder durch die Anwendung von Laplace-Transformationen erfolgen. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Integrator
-
LC-POWER Integrator-Pro Serie LC6850G-SI80 PLUS GOLD ZertifizierungDas 80 PLUS GOLD-Netzteil LC6850G-SI V3.1 ist mit einer Effizienz von über 90 % bei einer Last von 50 % besonders effizient und reduziert den Energieverbrauch gegenüber einem herkömmlichen Standardnetzteil erheblich. Die Integrator-Serie ist somit optimal für leistungsstarke Umgebungen geeignet, in denen eine hohe Effizienz gefragt ist.ATX 3.1 mit 850 Watt und 135 mm-LüfterDas LC6850G-SI V3.1 ist ein 80 PLUS GOLD-zertifiziertes, vollmodulares ATX-Netzteil, welches für eine gute Performance und Stabilität im System sorgt.Das Integrator-Serie Netzteil LC6850G-SI V3.1 bietet eine Leistung von 850 Watt und ist eine zuverlässige Stromversorgungslösung für eine Vielzahl von Anwendungen. Ausgestattet mit einem leisen 135mm-Lüfter arbeitet es effizient und sorgt für eine optimale Kühlung.Vollmodular & gesleevte KabelMit einem vollmodularen Kabelmanagement-System ausgestattet, bietet das LC6850G-SI V3.1 Benutzern eine optimale Flexibilität bei der Installation und Konfiguration ihres Systems.Das Integrator-Serie Netzteil LC6850G-SI V3.1 wird mit hochwertigen schwarze gesleevten Kabeln geliefert, die nicht nur eine ästhetisch ansprechende Optik bieten, sondern auch eine einfache und saubere Installation ermöglichen.Anschlüsse für vielseitige SystemeDas LC6850G-SI V3.1 verfügt über einen 20+4-Pin Mainboard-Anschluss, der mit den meisten Mainboards kompatibel ist, sowie einem 600 mm 4+4-Pin Mainboard 12V-Anschluss, einen 750 mm-4+4-Pin Mainboard 12V-Anschluss, sechs SATA und zwei PATA, die eine stabile Stromversorgung für leistungsstarke CPUs, Festplatten und Laufwerke gewährleisten.Für Grafikkarten verfügt das LC6850G-SI V3.1 über ausgezeichnete drei PCI-Express 6+2-Pin-Anschlüsse und einen leistungsstarken PCI-Express 5.1 12V-2x6 12+4-Pin-Anschluss, die eine direkte und zuverlässige Stromversorgung für mehrere GPUs ermöglichen.96,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LC-POWER Integrator-Pro Serie LC6650G-SIEnergieGesamtleistung650 WAC Eingangsspannung100 - 240 VLeistungenZweckPCStromversorgungseinheit (PSU) FormfaktorATX80 Plus Zertifizierung80 PLUS GoldAnschlüsse und SchnittstellenMotherboard Anschlussstecker20+4 pin ATXGewicht und AbmessungenBreite150 mmTiefe150 mmHöhe86 mmGewicht2,13 kgVerpackungsdatenVerpackungsbreite200 mmVerpackungstiefe245 mmVerpackungshöhe113 mmPaketgewicht2,38 kgVerpackungsartBox90,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.