Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Wie funktioniert das EU-Roaming bei Lidl Connect?
Bei Lidl Connect funktioniert das EU-Roaming ähnlich wie bei anderen Mobilfunkanbietern. Wenn du dich in einem EU-Land befindest, kannst du dein Mobiltelefon nutzen, um Anrufe zu tätigen und SMS zu versenden, wie du es auch in Deutschland tun würdest. Es gelten jedoch möglicherweise zusätzliche Gebühren für die Nutzung von Daten im Ausland. Es ist ratsam, sich vor Reiseantritt über die genauen Konditionen und Preise zu informieren. **
Was bedeutet "BYOD" in der Oberstufe?
BYOD steht für "Bring Your Own Device" und bezieht sich auf die Praxis, dass Schülerinnen und Schüler in der Oberstufe ihre eigenen elektronischen Geräte wie Laptops, Tablets oder Smartphones mit in die Schule bringen dürfen. Diese Geräte können dann im Unterricht für Lernzwecke genutzt werden. **
Ähnliche Suchbegriffe für Insta360-Connect-BYOD-EU
Top-Angebote
Produkte zum Begriff Insta360-Connect-BYOD-EU:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Insta360 Connect TV MountTV-Montage-Kit befestigt Insta360 Connect oben oder seitlich an einem TV oder Monitor mit einer verstellbaren, gepolsterten Klemme und einem Neigemechanismus für optimale Betrachtungswinkel. Insta360 Connect TV mount ist für eine schnelle, nicht permanente Installation entwickelt, schützt Ihren Bildschirm und ermöglicht Ihnen, die Kamerapositionierung für Konferenzräume oder Home-Streaming-Setups fein abzustimmen. Verstellbare Klemme passt zu verschiedenen TV- und Monitorstärken Gepolsterte Greifflächen helfen, Kratzer und Verrutschen zu verhindern Neigemechanismus für präzise Einstellung des Kamerawinkels Einfache Installation ohne permanente Befestigung erforderlich Enthält TV-Halterung und Einstellschrauben Erhalten Sie eine saubere, flexible Kameraplatzierung, die Ihr Setup stabil hält und Ihren Bildschirm schützt.121,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Insta360 Connect Wall MountWandhalterungs-Montagekit befestigt Ihre Insta360 Connect an der Wand mit einstellbarer Neigung, integriertem Kabelmanagement und flachem Design. Insta360 Connect Wall mount ist für feste Streaming- und Konferenz-Setups ausgelegt und nutzt eine stabile Metallhalterung, um Bildausschnitte präzise auszurichten und Strom- sowie Datenkabel sauber zu führen. Robuste Metallhalterung Einstellbare Neigung für präzises Framing Integrierter Kabelmanagement-Kanal Flaches Design für unauffällige Installation Inklusive Montageschrauben und Wanddübeln Sorgt für eine saubere, stabile Wandmontage, die Ihr Setup ordentlich hält und einsatzbereit macht.61,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter



-
Was ist deine Frage zur Insta360 Go 2?
Ich habe keine spezifische Frage zur Insta360 Go 2. Ich bin ein KI-Modell und kann allgemeine Fragen zur Kamera beantworten. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **

Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Wer zahlt EU Rente?
Die EU-Rente wird von den Mitgliedstaaten der Europäischen Union gezahlt, in denen der Rentenanspruch erworben wurde. Die Höhe der Rente hängt von den jeweiligen nationalen Rentensystemen ab. In der Regel werden Beiträge in das Rentensystem eingezahlt, um Anspruch auf eine Rente zu haben. Die EU-Rente wird also von den nationalen Rentenversicherungen finanziert. Es ist wichtig, sich über die jeweiligen Voraussetzungen und Regelungen in dem Land zu informieren, in dem man arbeitet oder gelebt hat, um Anspruch auf eine EU-Rente zu haben. **
Top-Angebote
Produkte zum Begriff Insta360-Connect-BYOD-EU:
-
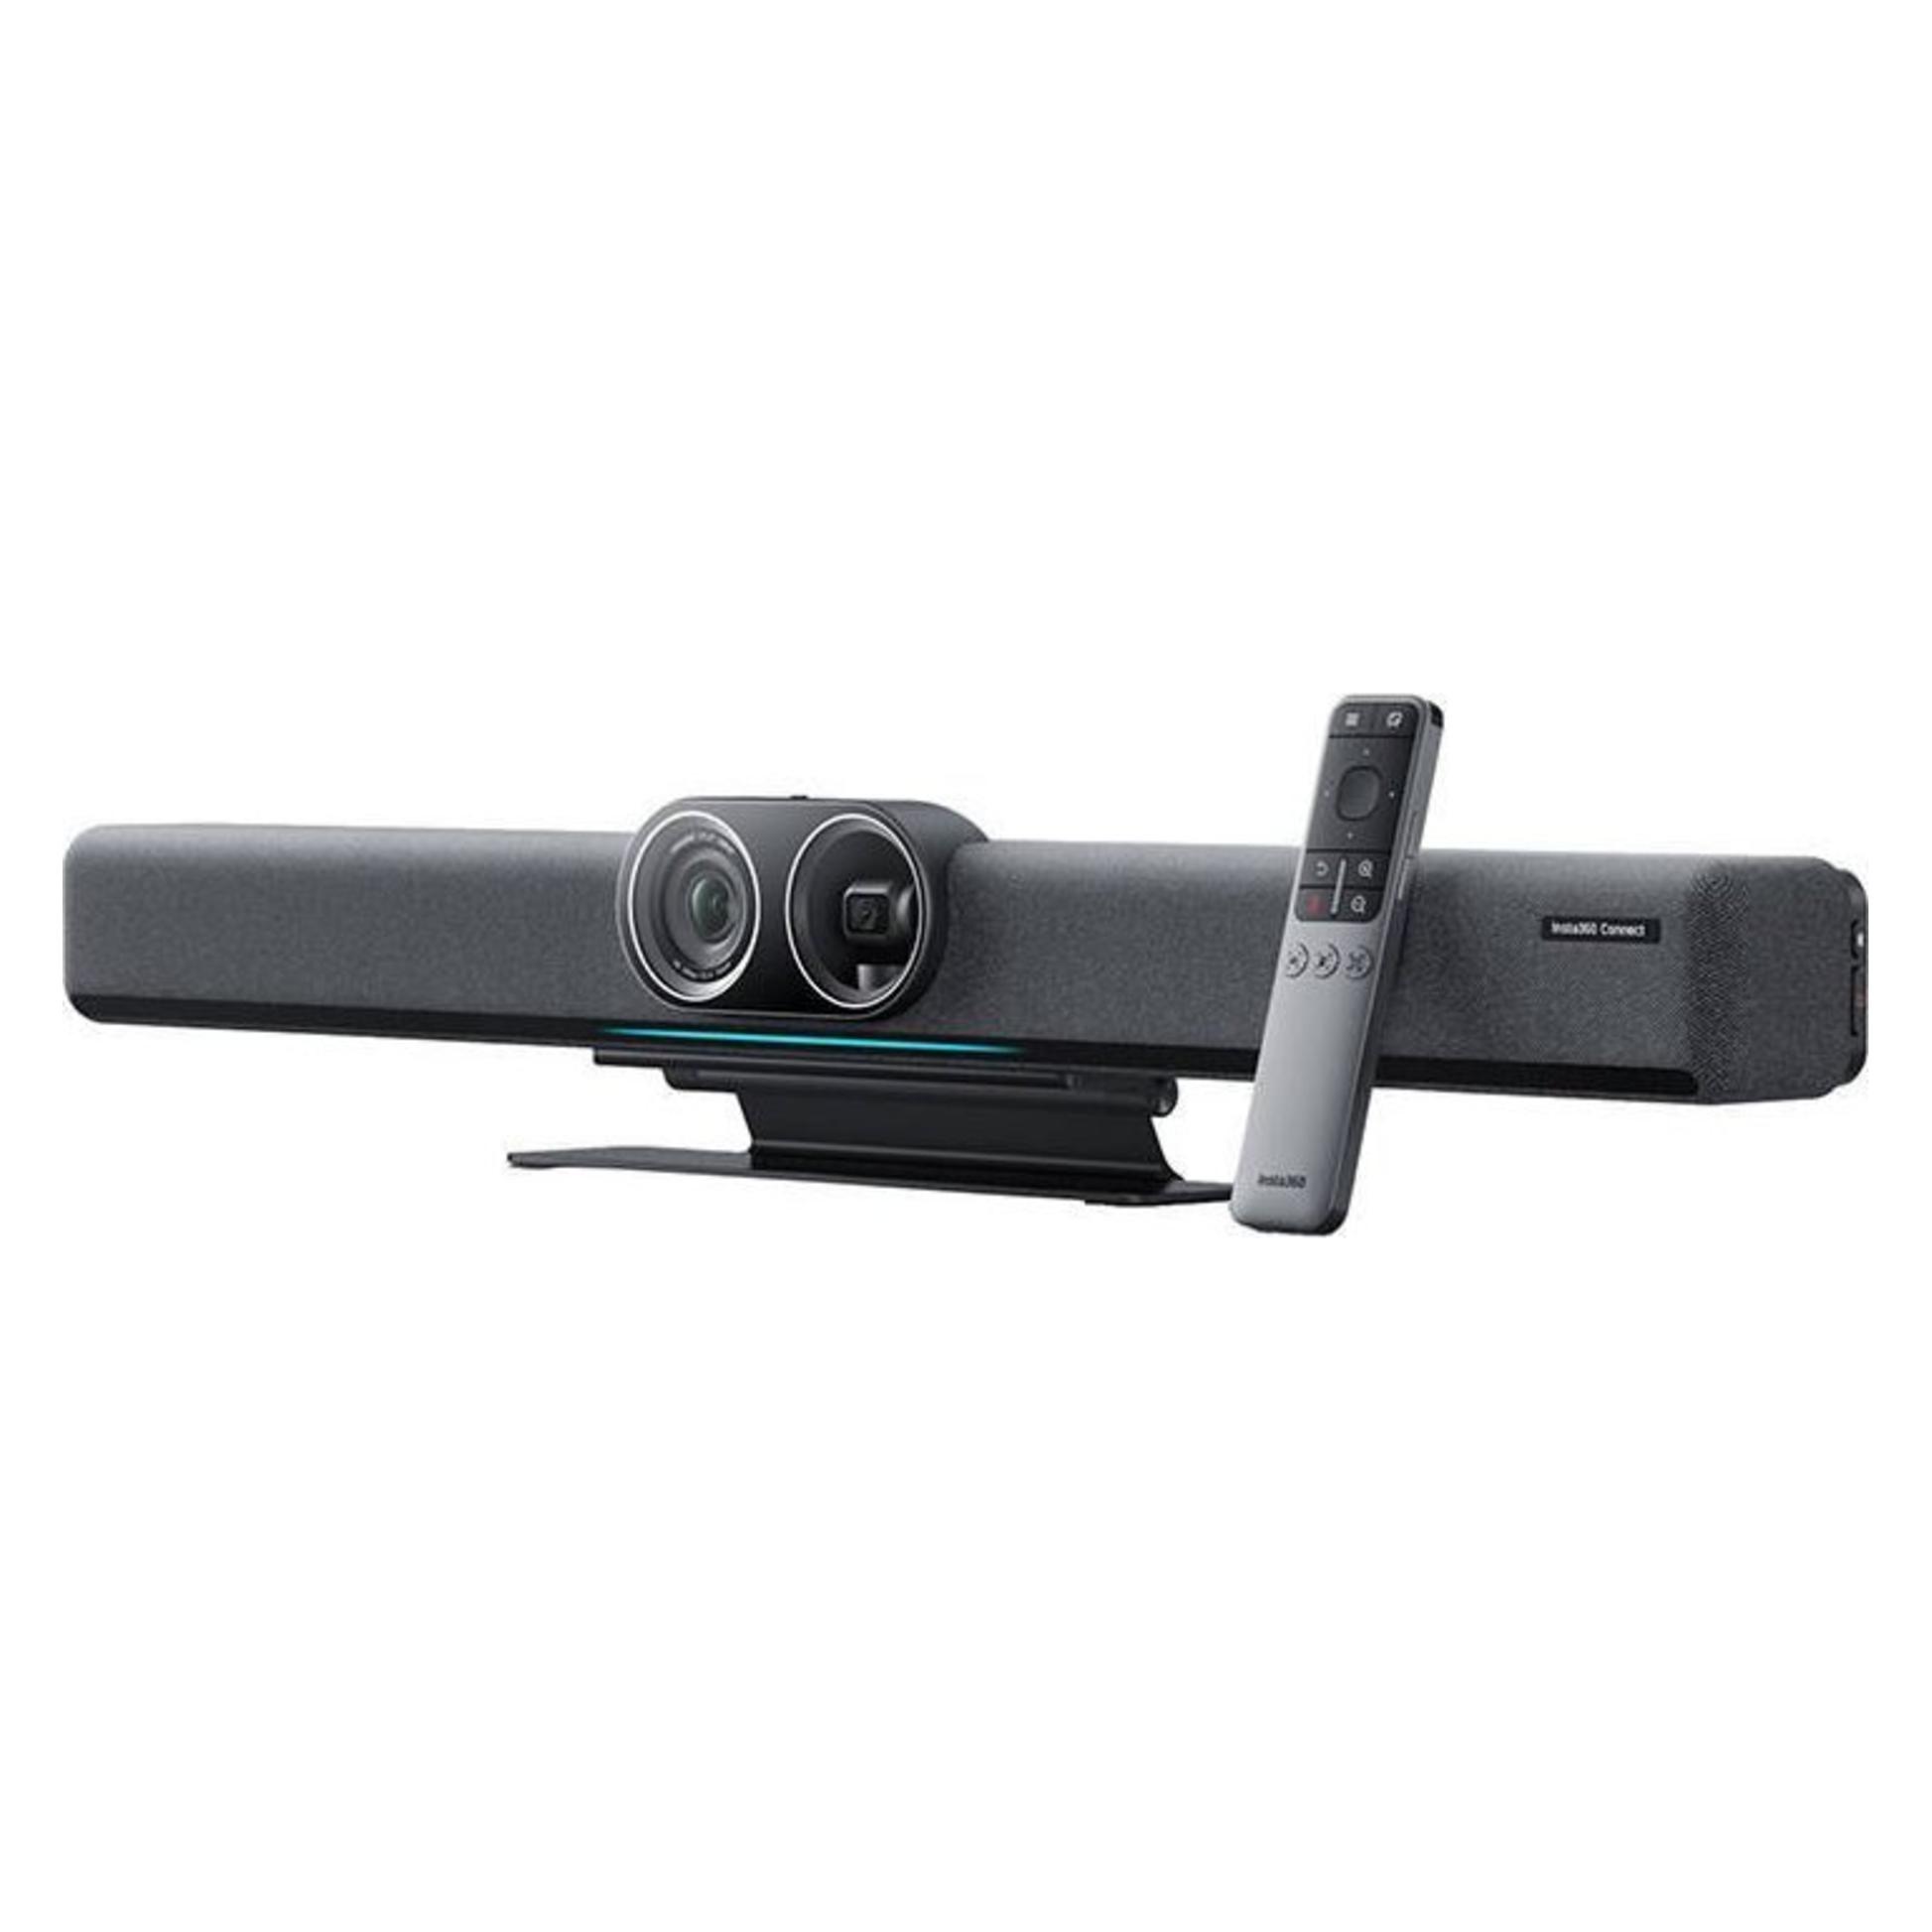
INSTA360 Connect, Insta360, Insta360 GO Ultra, AnthrazitSteuere deine Anzeige dank der einfachen Bedienelemente auch aus großer Entfernung völlig reibungslos. Der wiederaufladbare Akku hält monatelang. Wechsle mit einem einzigen Klick durch die Modi.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert das EU-Roaming bei Lidl Connect?
Bei Lidl Connect funktioniert das EU-Roaming ähnlich wie bei anderen Mobilfunkanbietern. Wenn du dich in einem EU-Land befindest, kannst du dein Mobiltelefon nutzen, um Anrufe zu tätigen und SMS zu versenden, wie du es auch in Deutschland tun würdest. Es gelten jedoch möglicherweise zusätzliche Gebühren für die Nutzung von Daten im Ausland. Es ist ratsam, sich vor Reiseantritt über die genauen Konditionen und Preise zu informieren. **
-
Was bedeutet "BYOD" in der Oberstufe?
BYOD steht für "Bring Your Own Device" und bezieht sich auf die Praxis, dass Schülerinnen und Schüler in der Oberstufe ihre eigenen elektronischen Geräte wie Laptops, Tablets oder Smartphones mit in die Schule bringen dürfen. Diese Geräte können dann im Unterricht für Lernzwecke genutzt werden. **
-
Was ist deine Frage zur Insta360 Go 2?
Ich habe keine spezifische Frage zur Insta360 Go 2. Ich bin ein KI-Modell und kann allgemeine Fragen zur Kamera beantworten. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Insta360-Connect-BYOD-EU
-
Insta360 Connect TV MountTV-Montage-Kit befestigt Insta360 Connect oben oder seitlich an einem TV oder Monitor mit einer verstellbaren, gepolsterten Klemme und einem Neigemechanismus für optimale Betrachtungswinkel. Insta360 Connect TV mount ist für eine schnelle, nicht permanente Installation entwickelt, schützt Ihren Bildschirm und ermöglicht Ihnen, die Kamerapositionierung für Konferenzräume oder Home-Streaming-Setups fein abzustimmen. Verstellbare Klemme passt zu verschiedenen TV- und Monitorstärken Gepolsterte Greifflächen helfen, Kratzer und Verrutschen zu verhindern Neigemechanismus für präzise Einstellung des Kamerawinkels Einfache Installation ohne permanente Befestigung erforderlich Enthält TV-Halterung und Einstellschrauben Erhalten Sie eine saubere, flexible Kameraplatzierung, die Ihr Setup stabil hält und Ihren Bildschirm schützt.121,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Insta360 Connect Wall MountWandhalterungs-Montagekit befestigt Ihre Insta360 Connect an der Wand mit einstellbarer Neigung, integriertem Kabelmanagement und flachem Design. Insta360 Connect Wall mount ist für feste Streaming- und Konferenz-Setups ausgelegt und nutzt eine stabile Metallhalterung, um Bildausschnitte präzise auszurichten und Strom- sowie Datenkabel sauber zu führen. Robuste Metallhalterung Einstellbare Neigung für präzises Framing Integrierter Kabelmanagement-Kanal Flaches Design für unauffällige Installation Inklusive Montageschrauben und Wanddübeln Sorgt für eine saubere, stabile Wandmontage, die Ihr Setup ordentlich hält und einsatzbereit macht.61,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Insta360 Connect Remote ControlFernbedienung bietet kabellose Bluetooth-Ein-Tasten-Steuerung von Insta360 Connect mit Tasten zum Starten/Stoppen der Aufnahme, Wechseln der Modi und Anpassen der Lautstärke während Anrufen. Insta360 CINSBABB ermöglicht es Ihnen, Ihr Setup vom anderen Ende des Raums aus zu steuern, mit einem kompakten Design und integriertem, wiederaufladbarem Akku für lange Meetings sowie einfachen Mitnahmeoptionen. Kabellose Bluetooth-Verbindung Start-/Stopp-Steuerung der Aufnahme Tasten zum Moduswechsel Lautstärkeregelung während Anrufen Wiederaufladbarer Akku mit mehreren Stunden Betriebszeit Inklusive Trageband und USB-Ladekabel Behalten Sie die Kontrolle, ohne Ihren Platz zu verlassen - für reibungslosere Meetings und schnellere Workflows.113,30 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Wer zahlt EU Rente?
Die EU-Rente wird von den Mitgliedstaaten der Europäischen Union gezahlt, in denen der Rentenanspruch erworben wurde. Die Höhe der Rente hängt von den jeweiligen nationalen Rentensystemen ab. In der Regel werden Beiträge in das Rentensystem eingezahlt, um Anspruch auf eine Rente zu haben. Die EU-Rente wird also von den nationalen Rentenversicherungen finanziert. Es ist wichtig, sich über die jeweiligen Voraussetzungen und Regelungen in dem Land zu informieren, in dem man arbeitet oder gelebt hat, um Anspruch auf eine EU-Rente zu haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.