Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Was passiert mit der Rente nach 2025?
Was passiert mit der Rente nach 2025? Wird das Renteneintrittsalter weiter erhöht oder gibt es neue Regelungen zur Finanzierung der Rentenversicherung? Werden Rentenleistungen gekürzt oder angepasst, um den demografischen Wandel und die steigende Lebenserwartung zu berücksichtigen? Gibt es Pläne zur Stabilisierung des Rentensystems, um zukünftigen Generationen eine angemessene Altersvorsorge zu gewährleisten? Welche Maßnahmen werden ergriffen, um sicherzustellen, dass die Renten auch langfristig ausreichend und stabil sind? **
Wie sicher ist die Rente ab 2025?
Wie sicher ist die Rente ab 2025? Diese Frage ist schwer zu beantworten, da die Sicherheit der Rente von verschiedenen Faktoren abhängt. Dazu gehören unter anderem die demografische Entwicklung, die Wirtschaftslage und politische Entscheidungen. Es gibt Diskussionen darüber, ob das Rentensystem langfristig stabil bleibt oder ob es zu Einschnitten kommen wird. Es ist ratsam, sich frühzeitig über private Vorsorgeoptionen zu informieren, um für den Ruhestand abgesichert zu sein. Letztendlich bleibt die Zukunft der Rente ab 2025 unsicher und es ist wichtig, sich frühzeitig Gedanken über die eigene Altersvorsorge zu machen. **

Ähnliche Suchbegriffe für IMDG-Code-2025
Top-Angebote
Produkte zum Begriff IMDG-Code-2025:
-
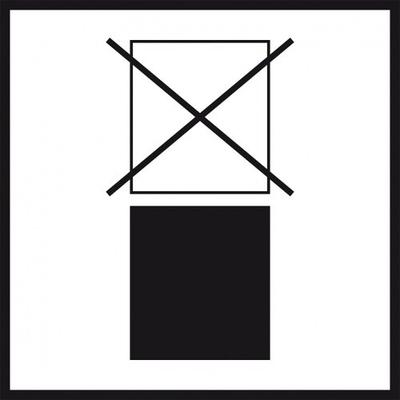
Aufkleber I Verpackungskennzeichen Nicht stapeln, Folie, seewasserbeständig, 100x100mm, IMDG-Code, ADRVerpackungskennzeichen Nicht stapeln, gemäß ADR, zur Kennzeichnung der Belastbarkeit von Großverpackungen, Material: seewasserbeständige Folie, gemäß BS5609 Abschnitt 3, selbstklebend, temperaturbeständig von -10 bis +100°C, Format: 100 x 100 mm...2,32 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
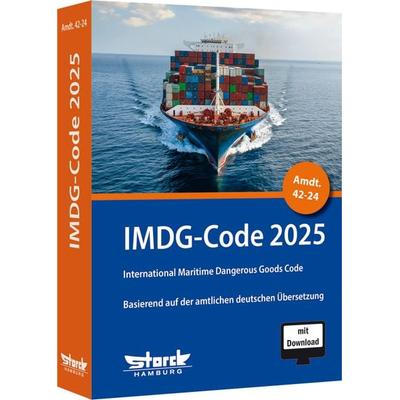
IMDG-Code 2025IMDG-Code 2025 , inkl. Amdt. 42-24 basierend auf der amtlichen deutschen Übersetzung , Sonstige > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 20241231, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: ecomed-Storck GmbH, Auflage: 24001, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1500, Abbildungen: Mit Download, Keyword: Gefahrgut; Gefahrgut-Regelwerke; IMDG; IMDG-Code; Logistik; Seetransport, Fachschema: Gefahrgut - ADR-Vereinbarung~Schiffahrt~Schifffahrt~Seefahrt / Schifffahrt~Schiffbau - Schiffbauer~Transportrecht, Fachkategorie: Schiffbau und Schifffahrtswesen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Transportrecht, Sender’s product category: BUNDLE, Verlag: Storck + Co., Verlag: Storck + Co., Verlag: Storck Verlag Hamburg, Produktverfügbarkeit: 02, Länge: 239, Breite: 171, Höhe: 46, Gewicht: 1726, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000075328001 MVBONL-9783868975116-1 B0000075328002 MVBONL-9783868975116-2,199,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufkleber I Verpackungskennzeichen Freigestellte Mengen, Folie, seewasserbeständig, 100x100mm, IMDG-Code, ADR, IATAVerpackungskennzeichen Freigestellte Mengen, gemäß IMDG-Code, ADR, IATA, zur Kennzeichnung von Versandstücken mit gefährlichen Gütern, zur dauerhaften Markierung von Umverpackungen aus Metall oder Kunststoff, für den Innen- und begrenzten...2,32 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
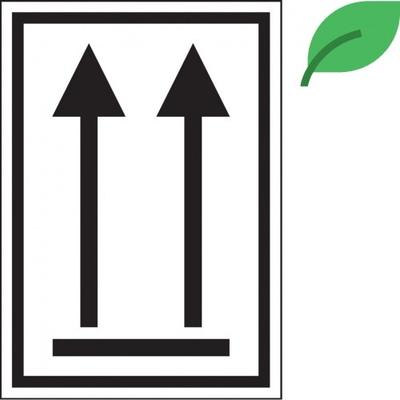
Dreifke® Aufkleber | Verpackungskennzeichen Oben, IMDG-Code, ADR, ökologische Folie, 74x105mm, 500/RolleDreifke® Verpackungskennzeichen Oben, IMDG-Code, ADR, ökologische Folie, 74x105mm, 500/Rolle Verpackungskennzeichen Oben, gemäß IMDG-Code, ADR, zur dauerhaften Markierung von Umverpackungen aus Metall oder Kunststoff, für den Innen- und sehr...245,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **

Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff IMDG-Code-2025:
-
Dreifke® Aufkleber | Verpackungskennzeichen Oben, IMDG-Code, ADR, ökologische Folie, 74x105mmDreifke® Verpackungskennzeichen Oben, IMDG-Code, ADR, ökologische Folie, 74x105mm Verpackungskennzeichen Oben, gemäß IMDG-Code, ADR, zur dauerhaften Markierung von Umverpackungen aus Metall oder Kunststoff, für den Innen- und sehr kurzfristigen...3,18 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Aufkleber I Verpackungskennzeichen Nicht stapeln, Folie, seewasserbeständig, 100x100mm, IMDG-Code, ADRVerpackungskennzeichen Nicht stapeln, gemäß ADR, zur Kennzeichnung der Belastbarkeit von Großverpackungen, Material: seewasserbeständige Folie, gemäß BS5609 Abschnitt 3, selbstklebend, temperaturbeständig von -10 bis +100°C, Format: 100 x 100 mm...2,32 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
IMDG-Code 2025IMDG-Code 2025 , inkl. Amdt. 42-24 basierend auf der amtlichen deutschen Übersetzung , Sonstige > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 20241231, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: ecomed-Storck GmbH, Auflage: 24001, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1500, Abbildungen: Mit Download, Keyword: Gefahrgut; Gefahrgut-Regelwerke; IMDG; IMDG-Code; Logistik; Seetransport, Fachschema: Gefahrgut - ADR-Vereinbarung~Schiffahrt~Schifffahrt~Seefahrt / Schifffahrt~Schiffbau - Schiffbauer~Transportrecht, Fachkategorie: Schiffbau und Schifffahrtswesen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Transportrecht, Sender’s product category: BUNDLE, Verlag: Storck + Co., Verlag: Storck + Co., Verlag: Storck Verlag Hamburg, Produktverfügbarkeit: 02, Länge: 239, Breite: 171, Höhe: 46, Gewicht: 1726, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000075328001 MVBONL-9783868975116-1 B0000075328002 MVBONL-9783868975116-2,199,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was passiert mit der Rente nach 2025?
Was passiert mit der Rente nach 2025? Wird das Renteneintrittsalter weiter erhöht oder gibt es neue Regelungen zur Finanzierung der Rentenversicherung? Werden Rentenleistungen gekürzt oder angepasst, um den demografischen Wandel und die steigende Lebenserwartung zu berücksichtigen? Gibt es Pläne zur Stabilisierung des Rentensystems, um zukünftigen Generationen eine angemessene Altersvorsorge zu gewährleisten? Welche Maßnahmen werden ergriffen, um sicherzustellen, dass die Renten auch langfristig ausreichend und stabil sind? **
-
Wie sicher ist die Rente ab 2025?
Wie sicher ist die Rente ab 2025? Diese Frage ist schwer zu beantworten, da die Sicherheit der Rente von verschiedenen Faktoren abhängt. Dazu gehören unter anderem die demografische Entwicklung, die Wirtschaftslage und politische Entscheidungen. Es gibt Diskussionen darüber, ob das Rentensystem langfristig stabil bleibt oder ob es zu Einschnitten kommen wird. Es ist ratsam, sich frühzeitig über private Vorsorgeoptionen zu informieren, um für den Ruhestand abgesichert zu sein. Letztendlich bleibt die Zukunft der Rente ab 2025 unsicher und es ist wichtig, sich frühzeitig Gedanken über die eigene Altersvorsorge zu machen. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für IMDG-Code-2025
-
Aufkleber I Verpackungskennzeichen Freigestellte Mengen, Folie, seewasserbeständig, 100x100mm, IMDG-Code, ADR, IATAVerpackungskennzeichen Freigestellte Mengen, gemäß IMDG-Code, ADR, IATA, zur Kennzeichnung von Versandstücken mit gefährlichen Gütern, zur dauerhaften Markierung von Umverpackungen aus Metall oder Kunststoff, für den Innen- und begrenzten...2,32 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Dreifke® Aufkleber | Verpackungskennzeichen Oben, IMDG-Code, ADR, ökologische Folie, 74x105mm, 500/RolleDreifke® Verpackungskennzeichen Oben, IMDG-Code, ADR, ökologische Folie, 74x105mm, 500/Rolle Verpackungskennzeichen Oben, gemäß IMDG-Code, ADR, zur dauerhaften Markierung von Umverpackungen aus Metall oder Kunststoff, für den Innen- und sehr...245,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufkleber I Verpackungskennzeichen Nicht stapeln, Haftpapier, permanent, 100x100mm, 1000/Rolle, IMDG-Code, ADRVerpackungskennzeichen Nicht stapeln, gemäß ADR, zur Kennzeichnung der Belastbarkeit von Großverpackungen, für den Innen- und sehr kurzfristigen Außeneinsatz, Material: permanent haftendes Haftpapier, temperaturbeständig von -20 bis +80°C, Format:...153,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufkleber I Verpackungskennzeichen Freigestellte Mengen, Haftpapier, permanent, 100x100mm, 1000/Rolle, IMDG-Code, ADR, IATAVerpackungskennzeichen Freigestellte Mengen, gemäß IMDG-Code, ADR, IATA, zur Kennzeichnung von Versandstücken mit gefährlichen Gütern, zur zeitlich begrenzten Markierung von Umverpackungen aus Karton, Pappe oder Papier, für den Innen- und sehr...153,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.