Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **

Ähnliche Suchbegriffe für HOME-STYLING-Gisa-Säulentisch
Top-Angebote
Produkte zum Begriff HOME-STYLING-Gisa-Säulentisch:
-
HOME STYLING Weihnachtsgirlande, 270 CmWeihnachtsgirlande 270 cm – Länge für das gesamte Geländer Die wichtigsten Produkteigenschaften Grüne Tannennadeln auf einem Drahtkern – klassischer, natürlicher Stil 200 Zweigspitzen über die gesamte Länge sorgen für ein volles, undurchsichtiges Füllbild Die Länge von 270 cm umspannt das Geländer von Treppen oder einen langen Kamin in einem Stück Ein flexibler Kern hält die gebogene Form ohne zusätzliche Befestigungen Sie können Lichter und Dekorationen ergänzen Technische Spezifikation Länge: 270 cm, Abmessungen 270 x 30 x 15 cm Anzahl der Zweigspitzen: 200 Materialien: PVC, Metall-Draht Gewicht: 768 g Lieferart: benötigt keine Montage Woraus besteht diese Girlande? Die Nadeln bestehen aus geschnittenem PVC, das auf einen verdrillten Draht gesetzt ist – die Konstruktion ermöglicht es, die Girlande in eine Bogenform zu bringen und sie ohne zusätzliche Befestigungen zu halten. Der Drahtkern trägt die Spannung über die gesamte Länge, sodass sich die Deko bei der Aufhängung am Geländer nicht auseinanderzieht. Die Nadelenden haben eine Breite von 5 cm, was für einen dichten Effekt ohne Durchblicke sorgt. Ein Abschnitt statt dem Verbinden von zwei Kurzere Girlanden müssen mit Draht zusammengenäht werden, und die Verbindungsstelle ist immer sichtbar. Fast drei Meter Länge ermöglichen es, das Geländer oder eine breite Ablage ohne Unterbrechung der Nadeln abzudecken. Diese Länge funktioniert auch draußen, rund um die Eingangstür – es genügt, sie an ein paar Punkten zu befestigen und Lichter anzuhängen, die über eine Steckdose auf der Terrasse mit Strom versorgt werden.22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **

Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff HOME-STYLING-Gisa-Säulentisch:
-
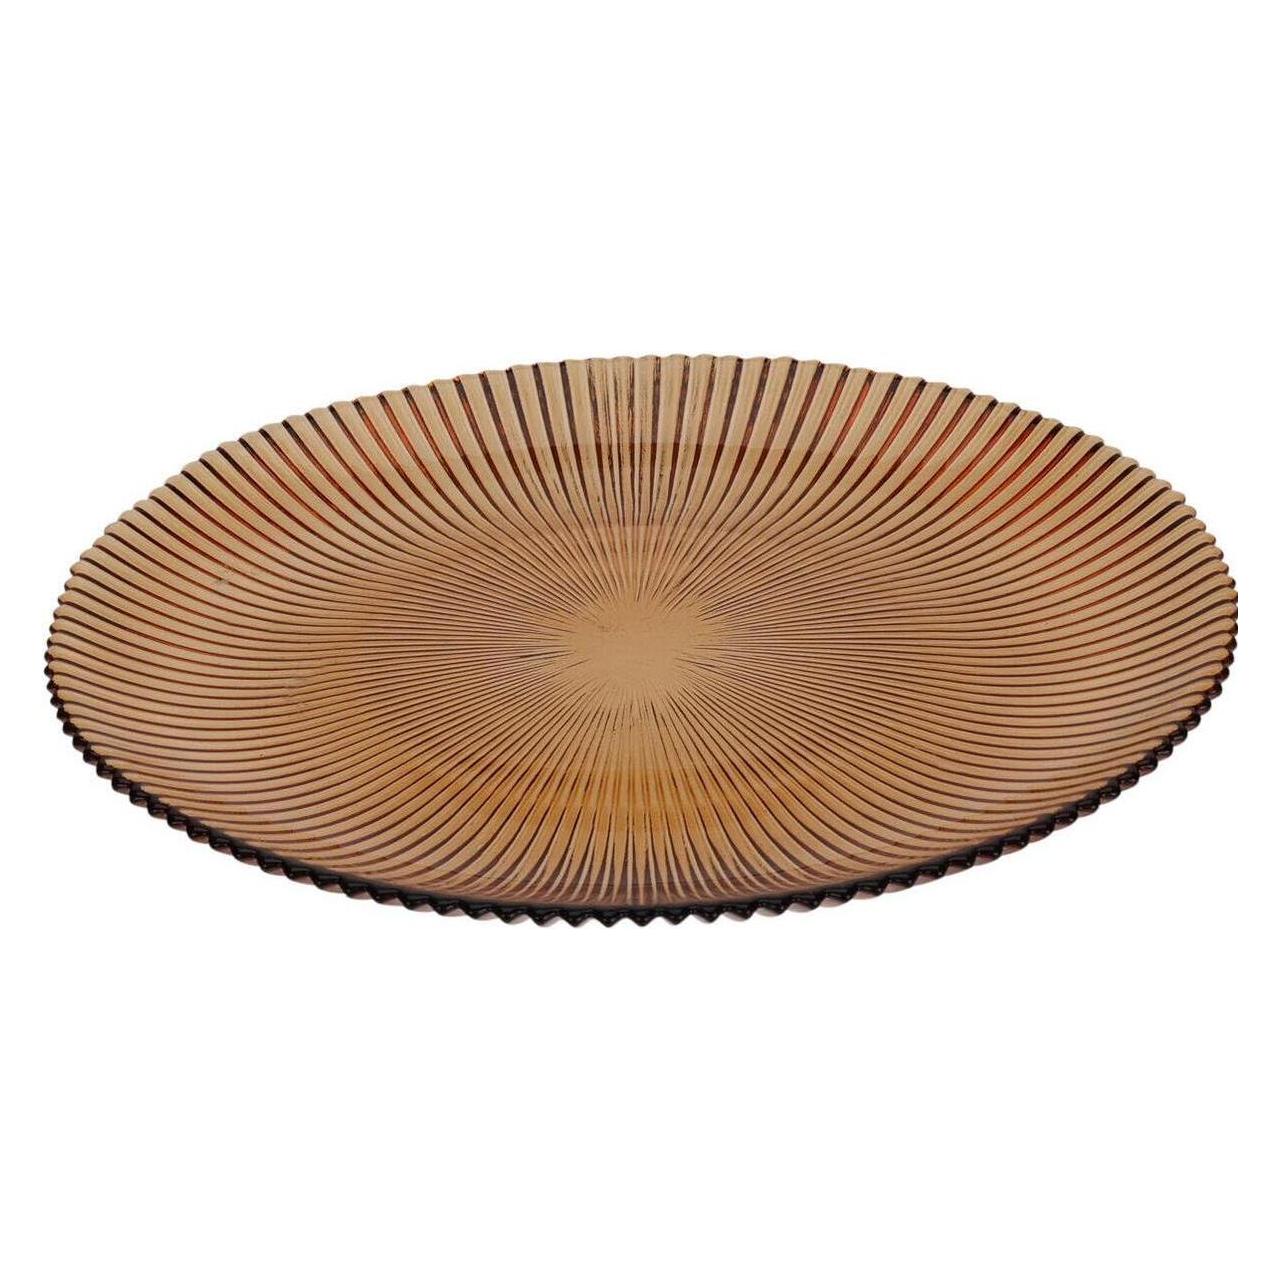
HOME STYLING Gisa Säulentisch, Metallisch, Ø 31 CmSäulen Tisch GISA für Wohnzimmer und Schlafzimmer - modernes und leicht zu reinigendes Möbelstück für jedes Interieur Vielseitigkeit: Der Säulen Tisch GISA ist die ideale Lösung für jedes Interieur, das einen funktionalen und stilvollen Akzent benötigt. Dank der kompakten Maße (Ø 31 cm, Höhe 36,5 cm) eignet er sich hervorragend für das Wohnzimmer, Schlafzimmer oder die Terrasse. Hohe Materialqualität: Der Tisch aus Metall zeichnet sich durch Langlebigkeit und Widerstandsfähigkeit gegen Beschädigungen aus. Seine solide Konstruktion ermöglicht eine maximale Belastung von bis zu 10 kg, was ihn zu einer praktischen Wahl für den täglichen Gebrauch macht. Ästhetisches Design: Der Tisch ist in drei Farben erhältlich: beige, orange und braun, was eine einfache Anpassung an verschiedene Einrichtungsstile ermöglicht. Die harmonische Form verleiht ihm einen modernen Charakter, der ins Auge fällt. Leichte Reinigung: Die glatte Oberfläche des Tisches erleichtert die Reinigung, was im täglichen Gebrauch wichtig ist. Es genügt, ihn mit einem feuchten Tuch abzuwischen, um sein ästhetisches Aussehen über lange Zeit zu bewahren. Praktikabilität und Funktionalität: Der GISA Tisch kann als Ablage für Getränke, Bücher oder Dekorationen dienen, und seine leichte Konstruktion ermöglicht ein einfaches Umstellen an jeden Ort. Dies ist eine ausgezeichnete Lösung für Menschen, die Flexibilität in der Raumgestaltung schätzen.36,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HOME STYLING Weihnachtsgirlande, 270 CmWeihnachtsgirlande 270 cm – Länge für das gesamte Geländer Die wichtigsten Produkteigenschaften Grüne Tannennadeln auf einem Drahtkern – klassischer, natürlicher Stil 200 Zweigspitzen über die gesamte Länge sorgen für ein volles, undurchsichtiges Füllbild Die Länge von 270 cm umspannt das Geländer von Treppen oder einen langen Kamin in einem Stück Ein flexibler Kern hält die gebogene Form ohne zusätzliche Befestigungen Sie können Lichter und Dekorationen ergänzen Technische Spezifikation Länge: 270 cm, Abmessungen 270 x 30 x 15 cm Anzahl der Zweigspitzen: 200 Materialien: PVC, Metall-Draht Gewicht: 768 g Lieferart: benötigt keine Montage Woraus besteht diese Girlande? Die Nadeln bestehen aus geschnittenem PVC, das auf einen verdrillten Draht gesetzt ist – die Konstruktion ermöglicht es, die Girlande in eine Bogenform zu bringen und sie ohne zusätzliche Befestigungen zu halten. Der Drahtkern trägt die Spannung über die gesamte Länge, sodass sich die Deko bei der Aufhängung am Geländer nicht auseinanderzieht. Die Nadelenden haben eine Breite von 5 cm, was für einen dichten Effekt ohne Durchblicke sorgt. Ein Abschnitt statt dem Verbinden von zwei Kurzere Girlanden müssen mit Draht zusammengenäht werden, und die Verbindungsstelle ist immer sichtbar. Fast drei Meter Länge ermöglichen es, das Geländer oder eine breite Ablage ohne Unterbrechung der Nadeln abzudecken. Diese Länge funktioniert auch draußen, rund um die Eingangstür – es genügt, sie an ein paar Punkten zu befestigen und Lichter anzuhängen, die über eine Steckdose auf der Terrasse mit Strom versorgt werden.22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für HOME-STYLING-Gisa-Säulentisch
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.