Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **


Ähnliche Suchbegriffe für Gonge-Schaukelkreisel
Top-Angebote
Produkte zum Begriff Gonge-Schaukelkreisel:
-
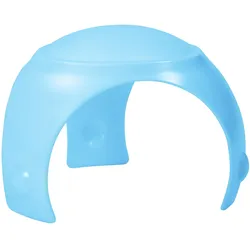
Gonge KoalaDer Gonge Koala Spielkreisel ist ein vielseitiges Motorikspielzeug, das speziell entwickelt wurde, um die körperliche Wahrnehmung und Feinmotorik von Kindern zu fördern. Mit seiner innovativen Spielschale bietet das Gerät zahlreiche Einsatzmöglichkeiten, die von Wippen und Balancieren bis hin zu Schaukeln reichen. Kinder können den Spielkreisel als Versteck, Kriechtunnel oder kleine Höhle nutzen, was zu abwechslungsreichen und spannenden Spielvarianten führt. Die kreisförmige Aussenseite verhindert ein ungewolltes Wegrollen, sodass das Spielgerät sicher in der Anwendung ist. Besonders in Kindertagesstätten, Kindergärten sowie in therapeutischen Einrichtungen wie Ergotherapie und Physiotherapie findet der Koala breite Anwendung. Das robuste Design mit dicken Kunststoffwänden ermöglicht ein ausgelassenes Spielen, während gleichzeitig der Gleichgewichtssinn und die vestibuläre Wahrnehmung stimuliert werden. Der Spielkreisel ist für Kinder ab einem Jahr geeignet und bietet eine sichere und anregende Umgebung, um motorische Fähigkeiten zu entwickeln. Die vielseitigen Einsatzmöglichkeiten und das durchdachte Design machen den Gonge Koala zu einem idealen Begleiter für spielerisches Lernen und körperliche Aktivität. - Fördert Gleichgewichtssinn und vestibuläre Wahrnehmung - Vielseitig einsetzbar als Wippe, Schaukelschale und Versteck - Robustes Design mit dicken Kunststoffwänden.81,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gonge HügelkuppenDas Gonge Hügelkuppen-Set besteht aus fünf bunten Hügelkuppen, die in verschiedenen Höhen gestaltet sind und Kinder dazu anregen, von Gipfel zu Gipfel zu springen und ihre Balance zu halten. Diese Bewegungsspielzeuge sind ideal für den Einsatz in Bewegungsparcours oder als eigenständige Spielelemente. Die unterschiedlichen Höhen der Hügelkuppen ermöglichen es, auch ängstlicheren Kindern das Springen und Balancieren spielerisch näherzubringen. Die rutschfeste Unterseite mit Gummifüssen sorgt für Stabilität und Sicherheit während des Spiels. Darüber hinaus fördern die Hügelkuppen die motorischen Fähigkeiten und das Gleichgewicht von Kindern, während sie gleichzeitig ihre Fähigkeit zur Einschätzung von Entfernungen entwickeln. Die Hügelkuppen sind für Kinder ab 2 Jahren geeignet und können bis zu 100 kg belastet werden, was sie auch für Erwachsene nutzbar macht. Die praktische Aufbewahrungsmöglichkeit der kleineren Hügelkuppen unter der grössten Kuppe sorgt für eine einfache Lagerung. - Set aus 5 Hügelkuppen in verschiedenen Höhen - Rutschfeste Unterseite mit Gummifüssen für Sicherheit - Fördert Gleichgewichtssinn und motorische Fähigkeiten - Geeignet für Kinder ab 2 Jahren und Erwachsene.107,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
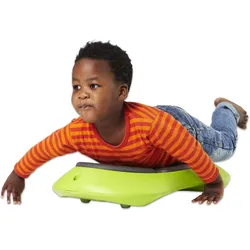
Gonge, TurngerätFarbe: Grün Das Gonge Rollbrett Floor Surfer vereint Form und Funktion zu einem idealen Trainingsgerät für die Arbeit mit Kindern. Das Rollbrett wurde in Zusammenarbeit mit Kinderphysiotherapeuten entwickelt, um bestmöglich auf die kindliche Anatomie einzugehen. Die gesamte Form des Rollbretts ist abgerundet, und eine schmale Spitze ermöglicht mehr Bewegungsfreiheit für die Arme. Die gepolsterte Erhöhung im Vorderbereich unterstützt das Steissbein beim Sitzen und das Brustbein beim Liegen. So ist das Gonge Scooter-Board Floor Surfer für viele verschiedene Übungen und Spiele einsetzbar. Weitere Details zum Gonge Scooter-Board Floor Surfer: - Material: Kunststoff mit Einlagen aus EVA-Schaumstoff - Material (Reifen): Aus klarem Polyurethan (PU), besonders abriebfest, keine Spuren auf Böden - Masse (LxBxH): 56x37x14 cm - Räder mit Doppelkugellager - Belastbar bis 100 kg Alter: 1 - 6 Jahre Rollbrettausführung: Ergonomisch Material: Kunststoff mit EVA-Schaum Produktart: Rollbrett Verwendung: Indoor Einsatzbereich: Kindergarten, Kita, Sporthalle Belastbarkeit: Max. 100 kg Masse: 56x37x14 cm.111,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
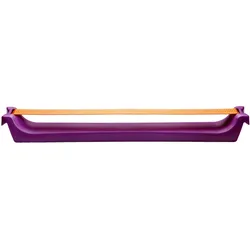
Gonge, SlacklineGonge Build N Balance Einzelelement Slackline für mehr Abwechslung beim Balancieren. Das Gonge Build N Balance Einzelelement Slackline bietet weitere Herausforderungen: Die Kinder balancieren über das 5 cm breite und 68 cm lange Band der Slackline, um von einem zum anderen Pylon zu gelangen. Abhängig von den verwendeten Pylonen kann die Slackline in 10 cm, 17 cm oder 24 cm Höhe aufgebaut werden. Der Aufbau ist durch das Einhängesystem kinderleicht zu bewerkstelligen. Ein weiterer Vorteil liegt in der einstellbaren Bandspannung: Ein straffes Band lässt sich leichter überschreiten, ein Band mit geringerer Spannung entwickelt eine höhere Dynamik und stellt höhere Anforderungen an das Gleichgewicht. Die Pylone gehören nicht zum Lieferumfang. Produktdetails: - Material: Stahlverstärkter Kunststoff, Polyesterband, Spannvorrichtung aus Metall - LxBxH: 73x10,5x8 cm - Einstellbare Bandspannung - Belastbar bis 100 kg - Einsatzgebiet: Indoor - Länge Slackline-Band: 73 cm - Einhängehöhen: 8 cm.137,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Gonge-Schaukelkreisel:
-
Gonge SchaukelkreiselDer Gonge Schaukelkreisel ist ein innovatives Bewegungsspielzeug, das speziell für Kinder entwickelt wurde, um ihre motorischen Fähigkeiten und ihr Gleichgewicht zu fördern. Mit einem Durchmesser von 76 cm bietet der Schaukelkreisel ausreichend Platz für verschiedene Bewegungen in alle Richtungen. Kinder können sowohl stehen als auch sitzen, während sie auf der stabilen Aufsatzscheibe balancieren. Die Haltegriffe sorgen für zusätzlichen Halt und Sicherheit, während das rutschfeste Anti-Gleitprofil ein sicheres Spielerlebnis gewährleistet. Ein besonderes Merkmal ist die Möglichkeit, die Aufsatzscheibe abzunehmen, wodurch der Schaukelkreisel in eine Schaukelschale verwandelt werden kann. Dieses vielseitige Spielzeug ist für Kinder ab 3 Jahren geeignet und kann bis zu 60 kg belastet werden, was es zu einem idealen Begleiter für aktive Spielstunden macht. - Fördert Motorik und Gleichgewichtssystem - Abnehmbare Aufsatzscheibe für vielseitigen Einsatz - Rutschfestes Anti-Gleitprofil für Sicherheit - Geeignet für Kinder ab 3 Jahren.147,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gonge KoalaDer Gonge Koala Spielkreisel ist ein vielseitiges Motorikspielzeug, das speziell entwickelt wurde, um die körperliche Wahrnehmung und Feinmotorik von Kindern zu fördern. Mit seiner innovativen Spielschale bietet das Gerät zahlreiche Einsatzmöglichkeiten, die von Wippen und Balancieren bis hin zu Schaukeln reichen. Kinder können den Spielkreisel als Versteck, Kriechtunnel oder kleine Höhle nutzen, was zu abwechslungsreichen und spannenden Spielvarianten führt. Die kreisförmige Aussenseite verhindert ein ungewolltes Wegrollen, sodass das Spielgerät sicher in der Anwendung ist. Besonders in Kindertagesstätten, Kindergärten sowie in therapeutischen Einrichtungen wie Ergotherapie und Physiotherapie findet der Koala breite Anwendung. Das robuste Design mit dicken Kunststoffwänden ermöglicht ein ausgelassenes Spielen, während gleichzeitig der Gleichgewichtssinn und die vestibuläre Wahrnehmung stimuliert werden. Der Spielkreisel ist für Kinder ab einem Jahr geeignet und bietet eine sichere und anregende Umgebung, um motorische Fähigkeiten zu entwickeln. Die vielseitigen Einsatzmöglichkeiten und das durchdachte Design machen den Gonge Koala zu einem idealen Begleiter für spielerisches Lernen und körperliche Aktivität. - Fördert Gleichgewichtssinn und vestibuläre Wahrnehmung - Vielseitig einsetzbar als Wippe, Schaukelschale und Versteck - Robustes Design mit dicken Kunststoffwänden.81,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gonge HügelkuppenDas Gonge Hügelkuppen-Set besteht aus fünf bunten Hügelkuppen, die in verschiedenen Höhen gestaltet sind und Kinder dazu anregen, von Gipfel zu Gipfel zu springen und ihre Balance zu halten. Diese Bewegungsspielzeuge sind ideal für den Einsatz in Bewegungsparcours oder als eigenständige Spielelemente. Die unterschiedlichen Höhen der Hügelkuppen ermöglichen es, auch ängstlicheren Kindern das Springen und Balancieren spielerisch näherzubringen. Die rutschfeste Unterseite mit Gummifüssen sorgt für Stabilität und Sicherheit während des Spiels. Darüber hinaus fördern die Hügelkuppen die motorischen Fähigkeiten und das Gleichgewicht von Kindern, während sie gleichzeitig ihre Fähigkeit zur Einschätzung von Entfernungen entwickeln. Die Hügelkuppen sind für Kinder ab 2 Jahren geeignet und können bis zu 100 kg belastet werden, was sie auch für Erwachsene nutzbar macht. Die praktische Aufbewahrungsmöglichkeit der kleineren Hügelkuppen unter der grössten Kuppe sorgt für eine einfache Lagerung. - Set aus 5 Hügelkuppen in verschiedenen Höhen - Rutschfeste Unterseite mit Gummifüssen für Sicherheit - Fördert Gleichgewichtssinn und motorische Fähigkeiten - Geeignet für Kinder ab 2 Jahren und Erwachsene.107,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Gonge-Schaukelkreisel
-
Gonge, TurngerätFarbe: Grün Das Gonge Rollbrett Floor Surfer vereint Form und Funktion zu einem idealen Trainingsgerät für die Arbeit mit Kindern. Das Rollbrett wurde in Zusammenarbeit mit Kinderphysiotherapeuten entwickelt, um bestmöglich auf die kindliche Anatomie einzugehen. Die gesamte Form des Rollbretts ist abgerundet, und eine schmale Spitze ermöglicht mehr Bewegungsfreiheit für die Arme. Die gepolsterte Erhöhung im Vorderbereich unterstützt das Steissbein beim Sitzen und das Brustbein beim Liegen. So ist das Gonge Scooter-Board Floor Surfer für viele verschiedene Übungen und Spiele einsetzbar. Weitere Details zum Gonge Scooter-Board Floor Surfer: - Material: Kunststoff mit Einlagen aus EVA-Schaumstoff - Material (Reifen): Aus klarem Polyurethan (PU), besonders abriebfest, keine Spuren auf Böden - Masse (LxBxH): 56x37x14 cm - Räder mit Doppelkugellager - Belastbar bis 100 kg Alter: 1 - 6 Jahre Rollbrettausführung: Ergonomisch Material: Kunststoff mit EVA-Schaum Produktart: Rollbrett Verwendung: Indoor Einsatzbereich: Kindergarten, Kita, Sporthalle Belastbarkeit: Max. 100 kg Masse: 56x37x14 cm.111,08 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gonge, SlacklineGonge Build N Balance Einzelelement Slackline für mehr Abwechslung beim Balancieren. Das Gonge Build N Balance Einzelelement Slackline bietet weitere Herausforderungen: Die Kinder balancieren über das 5 cm breite und 68 cm lange Band der Slackline, um von einem zum anderen Pylon zu gelangen. Abhängig von den verwendeten Pylonen kann die Slackline in 10 cm, 17 cm oder 24 cm Höhe aufgebaut werden. Der Aufbau ist durch das Einhängesystem kinderleicht zu bewerkstelligen. Ein weiterer Vorteil liegt in der einstellbaren Bandspannung: Ein straffes Band lässt sich leichter überschreiten, ein Band mit geringerer Spannung entwickelt eine höhere Dynamik und stellt höhere Anforderungen an das Gleichgewicht. Die Pylone gehören nicht zum Lieferumfang. Produktdetails: - Material: Stahlverstärkter Kunststoff, Polyesterband, Spannvorrichtung aus Metall - LxBxH: 73x10,5x8 cm - Einstellbare Bandspannung - Belastbar bis 100 kg - Einsatzgebiet: Indoor - Länge Slackline-Band: 73 cm - Einhängehöhen: 8 cm.137,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
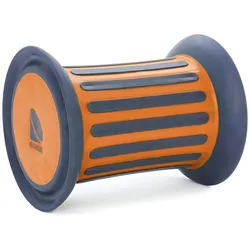
Gonge RollerDie Gonge Balancierrolle Roller ist ein innovatives Bewegungsspielzeug, das darauf ausgelegt ist, motorische Fähigkeiten zu schulen und das Gleichgewicht zu fördern. Mit ihrem ansprechenden Design und der freundlichen grünen Farbe zieht die Rolle die Aufmerksamkeit auf sich und lädt zum Spielen ein. Die Gummireifen an den Enden sorgen für eine sichere Bodenhaftung, während die Sandfüllung im Inneren ein sanftes Rollverhalten ermöglicht. Die Lauffläche ist mit Gummistreifen versehen, die ein Abrutschen verhindern und somit die Sicherheit beim Balancieren erhöhen. Dieses Spielzeug ist ideal für Kinder ab 4 Jahren und unterstützt die Entwicklung des propriozeptiven und vestibulären Systems. Es bietet unterschiedliche Herausforderungen, die sowohl jüngeren als auch älteren Kindern helfen, ihre Fähigkeiten zu verbessern und ihre Selbstwahrnehmung zu stärken. Die Balancierrolle ist nicht nur ein Spielzeug, sondern auch ein wertvolles Hilfsmittel zur Förderung der körperlichen und sensorischen Entwicklung. - Fördert motorische Fähigkeiten und Gleichgewichtssinn - Sichere Bodenhaftung durch Gummireifen - Stimulation des taktilen Sinns durch Gummistreifen - Geeignet für Kinder ab 4 Jahren bis 100 kg.127,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.