Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Welcher Regensammler, wie der Regendieb, bringt viel Ertrag für die Regentonne?
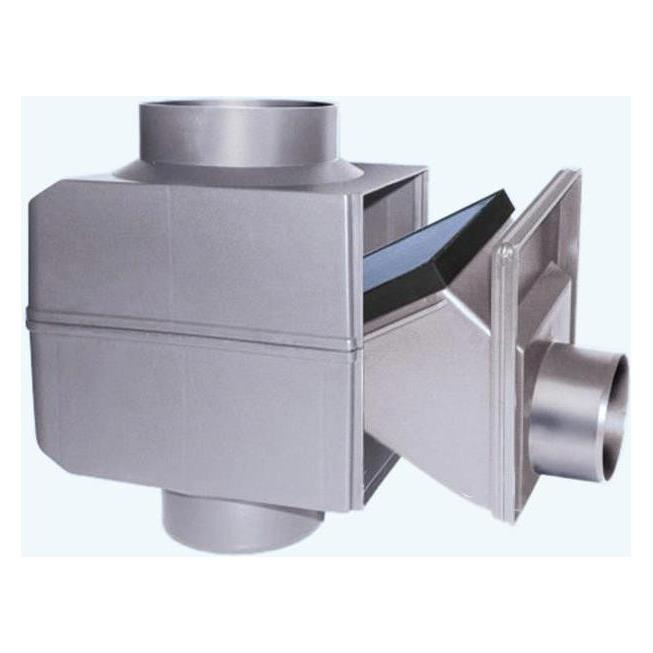
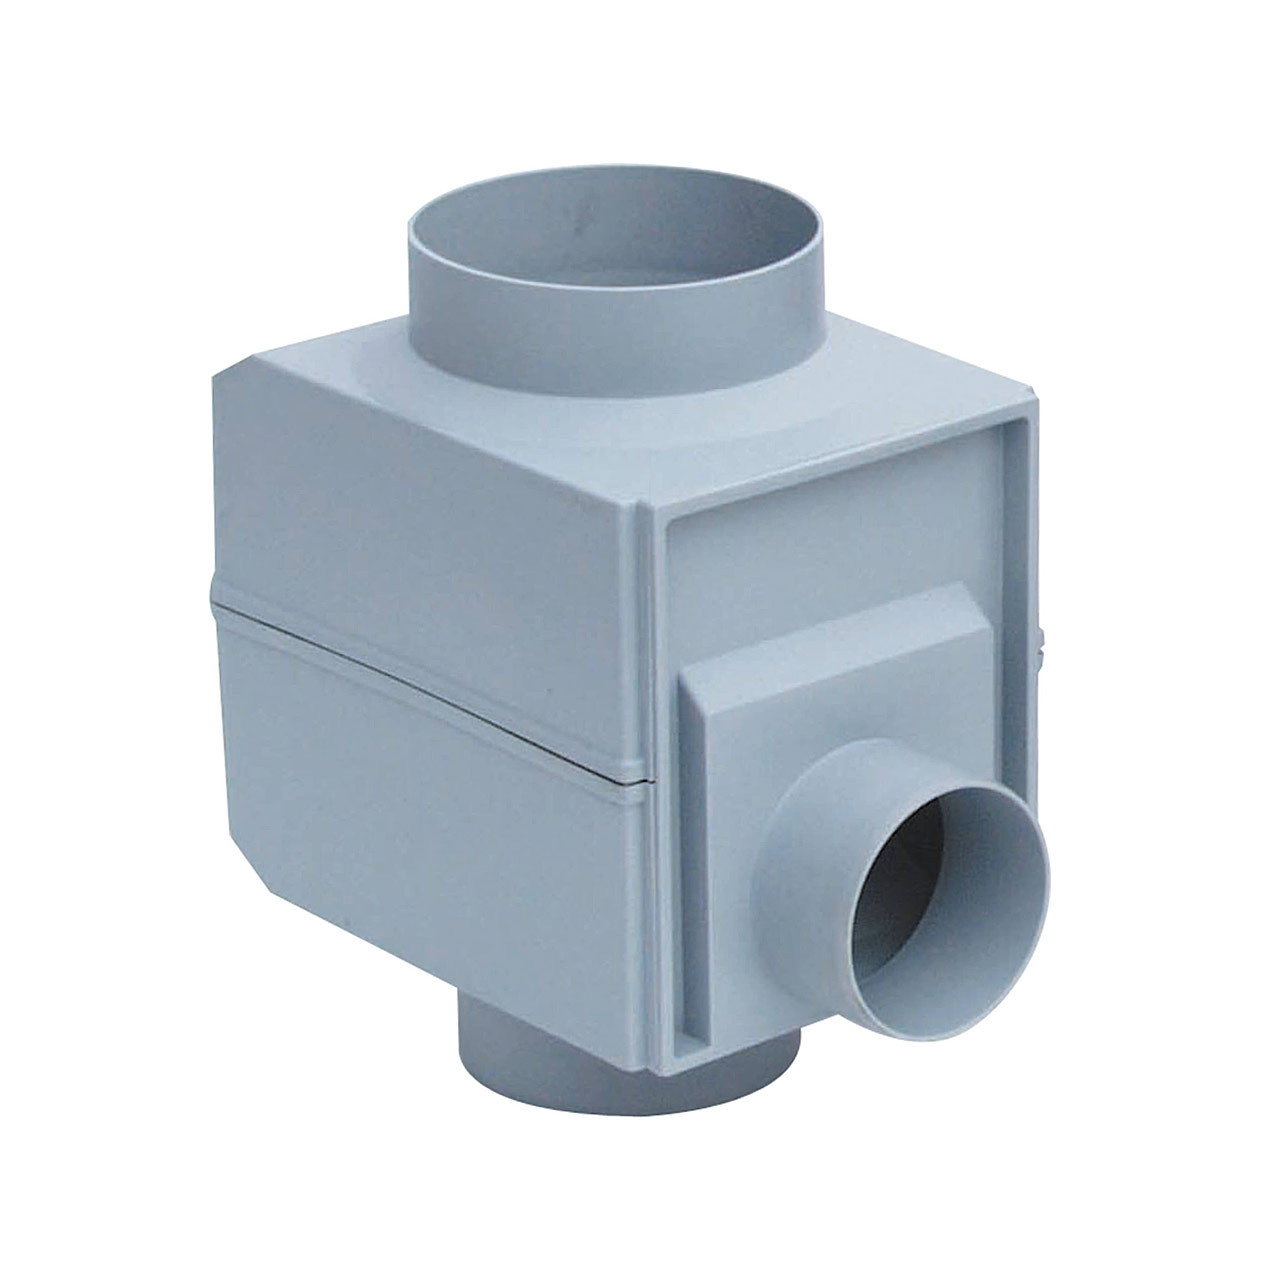
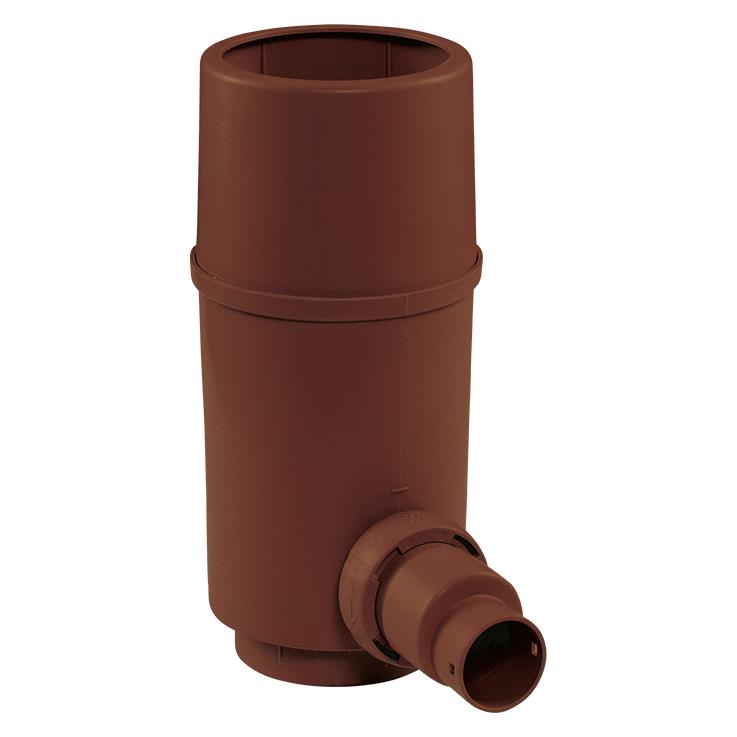
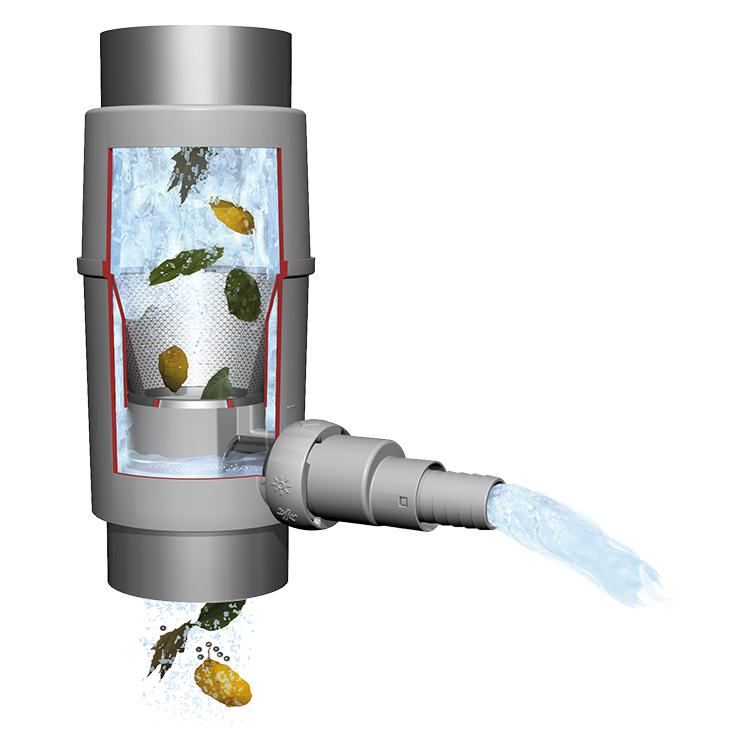
Der Regendieb ist ein beliebter Regensammler, der eine hohe Ertragsmenge für die Regentonne bietet. Er verfügt über ein spezielles Filtersystem, das Schmutz und Blätter aus dem Regenwasser herausfiltert, sodass nur sauberes Wasser in die Tonne gelangt. Dadurch wird die Menge an nutzbarem Regenwasser maximiert. **

Ähnliche Suchbegriffe für GARANTIA-Regendieb-für-DN
Top-Angebote
Produkte zum Begriff GARANTIA-Regendieb-für-DN:
-
GARANTIA Regendieb für DN 70-100 Fallrohr bis 200m² Dachfläche 343011Der Regendieb ist für Dachflächen bis 200 m² geeignet. Der Einbau erfolgt in Fallrohre mit einem DN 75 - 110 mm Durchmesser. Die Verbindung erfolgt mittels dem Flex-Verbindungsset. Dabei filtert er zuverlässig Verschmutzungen aus dem Regenwasser und weißt unter den Füllautomaten die höchste Wasserausbeute von ca. 90 % auf. Der Selbstreinigende Fallrohrfilter mit Edelstahl-Feinfilterfläche kann bei Bedarf zur Reinigung unkompliziert auseinander gebaut werden. Bei richtiger Montage der Zuleitung zum Regenbehälter wird dieser automatisch gefüllt und ein Überlaufen des vollen Tanks wird verhindert. Die Umstellung von Sommer- auf Winterbetrieb und anderes herum ist möglich durch wenden des Filtereinsatzes. Im Winterbetrieb fließt kein Regenwasser zu. Damit wird ein Einfrieren der Regentonne verhindert. Wir bieten Ihnen ein passendes IBC Verbindungsset für den Füllautomaten in unserem Shop an. Diesen finden Sie weiter unten unter dem Reiter Zubehör. Im Lieferumfang befindet sich ein DN50 / 1 1/4" BSP-Aussengewinde Adapter zum Anschluss an ein PE-Rohr / Fallrohr. Zum anschliessen einen Schlauches, benötigen Sie noch zusätzlich eine Schlauchtülle mit 1 1/4" BSP-Innengewinde.76,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
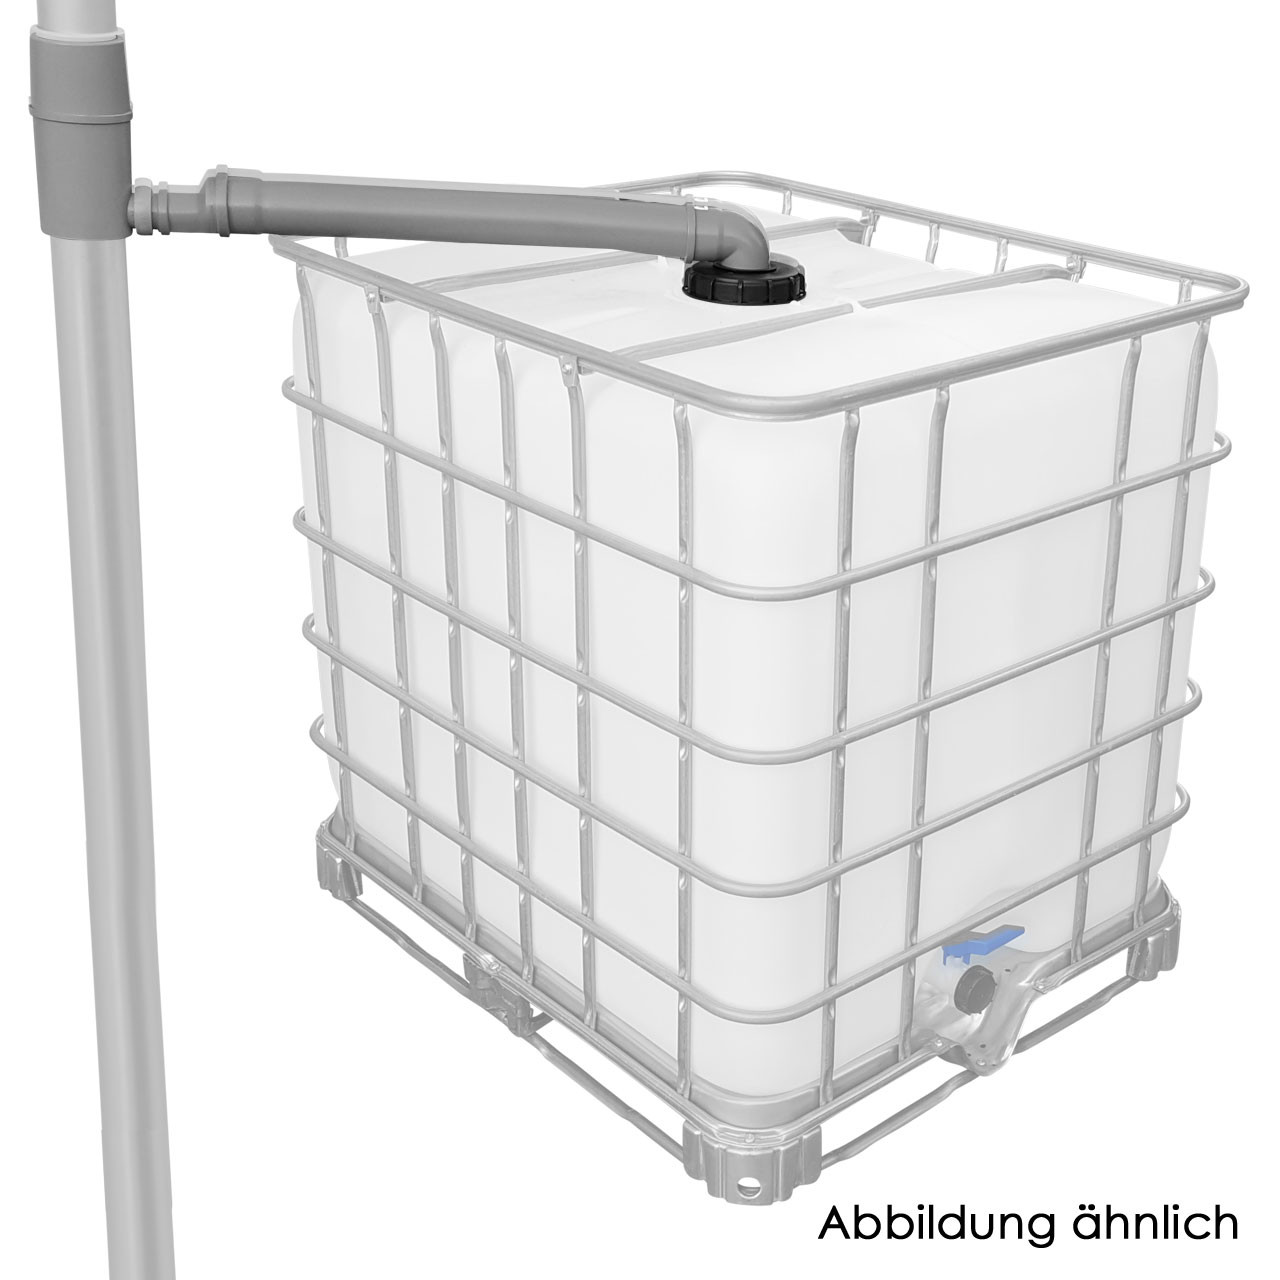
REKUBIK IBC Deckel Einlauf für 200m² Regendieb Pro Garantia inkl. Verbindungsset DN 150Mit diesem Set verbinden Sie Ihren IBC mit dem Regendieb Pro 200 m² von Garantia. Im Set enthalten sind 2x 50cm HT Rohr DN75 (Gesamtlänge 100cm), Reduzierstück DN50/DN75 und ein Deckeleinlauf mit eingepassten HT Bogen DN75. Bitte beachten Sie das die Dichtigkeit bei dynamischem Wasserdruck -auch Staudruck genannt- nicht garantiert werden kann. Sie benötigen zusätzlichen einen Überlauf am IBC Tank. Der IBC Deckel ist passend für IBC Container der Hersteller SCHÜTZ, WERIT oder baugleichen IBC (MAUSER ist nicht passend). Bei der Deckelgröße wird zwischen DN 150 (Ø 150 mm - Gewinde S165x7) oder DN 225 (Ø 225 mm - Gewinde 245x6) unterschieden. Der abgebildete 1000l IBC Container dient nur zur Dekoration und ist nicht im Lieferumfang enthalten!32,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Riester-Rente und welche Vorteile bietet sie für die private Altersvorsorge?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Sie basiert auf einem Mix aus Eigenbeiträgen, staatlichen Zulagen und gegebenenfalls auch Steuervorteilen. Die Riester-Rente bietet somit eine zusätzliche Absicherung im Alter und sorgt für eine ergänzende Rente neben der gesetzlichen Rentenversicherung. **
-
Wie können Rentenversicherungsträger dabei helfen, die Altersvorsorge für Arbeitnehmer zu sichern?
Rentenversicherungsträger können durch Beratung und Information dabei helfen, dass Arbeitnehmer frühzeitig mit der Altersvorsorge beginnen. Sie bieten verschiedene Vorsorgeprodukte an, die individuell auf die Bedürfnisse der Arbeitnehmer zugeschnitten sind. Zudem übernehmen sie die Verwaltung und Auszahlung der Rentenleistungen im Alter. **
-
Welche Möglichkeiten gibt es für eine private Altersvorsorge?
Welche Möglichkeiten gibt es für eine private Altersvorsorge? Es gibt verschiedene Optionen für die private Altersvorsorge, darunter die klassische Rentenversicherung, die Riester-Rente, die betriebliche Altersvorsorge, die private Rentenversicherung und die staatlich geförderte Basisrente (Rürup-Rente). Jede dieser Möglichkeiten hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die individuellen Bedürfnisse und Ziele zu berücksichtigen. Es empfiehlt sich, frühzeitig mit der privaten Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Absicherung im Alter zu gewährleisten. Eine professionelle Beratung kann dabei helfen, die passende Vorsorgestrategie zu entwickeln und die richtigen Produkte auszuwählen. **
-
Welche Voraussetzungen müssen erfüllt sein, um staatliche Förderung für die private Rentenversicherung zu erhalten? Wie kann man die staatlich geförderte Rente optimal für die Altersvorsorge nutzen?
Um staatliche Förderung für die private Rentenversicherung zu erhalten, muss man in die Riester-Rente einzahlen und bestimmte Voraussetzungen erfüllen, wie z.B. eine gewisse Mindesteigenleistung. Um die staatlich geförderte Rente optimal für die Altersvorsorge zu nutzen, sollte man frühzeitig mit dem Sparen beginnen, regelmäßig einzahlen und von den Steuervorteilen profitieren. Zudem ist es ratsam, sich über die verschiedenen Anbieter und Produkte zu informieren, um die beste Rendite zu erzielen. **

Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Top-Angebote
Produkte zum Begriff GARANTIA-Regendieb-für-DN:
-
Garantia Regendieb DN 70-100 grauGarantia Regendieb DN 70-100 grau Produktnummer: 0692200179 Garantia Regendieb - filtert zuverlässig Verschmutzungen aus dem Regenwasser. Füllt den Regenspeicher automatisch und verhindert ein Überlaufen des vollen Tanks. Es wird ein Mindestabstand von 25 mm zwischen Fallrohr und Hauswand benötigt. Einfache Umstellung von Sommer- auf Winterbetrieb. Geeignet für Fallrohrgröße 70 - 100 mm (DN 70 - DN 100). Max. empfohlene Dachfläche 80 m². Mit Edelstahl-Feinfilterfläche. Regentonnenanschluss DN 70 / DN 50, 32 mm (1 1/4 ''). Inkl. Behälter Anschlussdichtung. Fallrohrgröße DN 70 - DN 100 Überlaufstopp-Funktion Umstellung Sommer- / Winterbetrieb möglich Inkl. Edelstahl-Feinfilterfläche Inkl. Anschlussdichtung Farbe: grau Herstellerinformationen: Otto Graf GmbH Carl-Zeiss-Str. 2-6 79331 Teningen, Deutschland eMail: mail@graf.info Herstellernr. 34301159,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
GARANTIA Regendieb für DN 70-100 Fallrohr bis 200m² Dachfläche 343011Der Regendieb ist für Dachflächen bis 200 m² geeignet. Der Einbau erfolgt in Fallrohre mit einem DN 75 - 110 mm Durchmesser. Die Verbindung erfolgt mittels dem Flex-Verbindungsset. Dabei filtert er zuverlässig Verschmutzungen aus dem Regenwasser und weißt unter den Füllautomaten die höchste Wasserausbeute von ca. 90 % auf. Der Selbstreinigende Fallrohrfilter mit Edelstahl-Feinfilterfläche kann bei Bedarf zur Reinigung unkompliziert auseinander gebaut werden. Bei richtiger Montage der Zuleitung zum Regenbehälter wird dieser automatisch gefüllt und ein Überlaufen des vollen Tanks wird verhindert. Die Umstellung von Sommer- auf Winterbetrieb und anderes herum ist möglich durch wenden des Filtereinsatzes. Im Winterbetrieb fließt kein Regenwasser zu. Damit wird ein Einfrieren der Regentonne verhindert. Wir bieten Ihnen ein passendes IBC Verbindungsset für den Füllautomaten in unserem Shop an. Diesen finden Sie weiter unten unter dem Reiter Zubehör. Im Lieferumfang befindet sich ein DN50 / 1 1/4" BSP-Aussengewinde Adapter zum Anschluss an ein PE-Rohr / Fallrohr. Zum anschliessen einen Schlauches, benötigen Sie noch zusätzlich eine Schlauchtülle mit 1 1/4" BSP-Innengewinde.76,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welcher Regensammler, wie der Regendieb, bringt viel Ertrag für die Regentonne?
Der Regendieb ist ein beliebter Regensammler, der eine hohe Ertragsmenge für die Regentonne bietet. Er verfügt über ein spezielles Filtersystem, das Schmutz und Blätter aus dem Regenwasser herausfiltert, sodass nur sauberes Wasser in die Tonne gelangt. Dadurch wird die Menge an nutzbarem Regenwasser maximiert. **
-
Wie funktioniert die Riester-Rente und welche Vorteile bietet sie für die private Altersvorsorge?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Sie basiert auf einem Mix aus Eigenbeiträgen, staatlichen Zulagen und gegebenenfalls auch Steuervorteilen. Die Riester-Rente bietet somit eine zusätzliche Absicherung im Alter und sorgt für eine ergänzende Rente neben der gesetzlichen Rentenversicherung. **
-
Wie können Rentenversicherungsträger dabei helfen, die Altersvorsorge für Arbeitnehmer zu sichern?
Rentenversicherungsträger können durch Beratung und Information dabei helfen, dass Arbeitnehmer frühzeitig mit der Altersvorsorge beginnen. Sie bieten verschiedene Vorsorgeprodukte an, die individuell auf die Bedürfnisse der Arbeitnehmer zugeschnitten sind. Zudem übernehmen sie die Verwaltung und Auszahlung der Rentenleistungen im Alter. **
Ähnliche Suchbegriffe für GARANTIA-Regendieb-für-DN
-
REKUBIK IBC Deckel Einlauf für 200m² Regendieb Pro Garantia inkl. Verbindungsset DN 150Mit diesem Set verbinden Sie Ihren IBC mit dem Regendieb Pro 200 m² von Garantia. Im Set enthalten sind 2x 50cm HT Rohr DN75 (Gesamtlänge 100cm), Reduzierstück DN50/DN75 und ein Deckeleinlauf mit eingepassten HT Bogen DN75. Bitte beachten Sie das die Dichtigkeit bei dynamischem Wasserdruck -auch Staudruck genannt- nicht garantiert werden kann. Sie benötigen zusätzlichen einen Überlauf am IBC Tank. Der IBC Deckel ist passend für IBC Container der Hersteller SCHÜTZ, WERIT oder baugleichen IBC (MAUSER ist nicht passend). Bei der Deckelgröße wird zwischen DN 150 (Ø 150 mm - Gewinde S165x7) oder DN 225 (Ø 225 mm - Gewinde 245x6) unterschieden. Der abgebildete 1000l IBC Container dient nur zur Dekoration und ist nicht im Lieferumfang enthalten!32,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
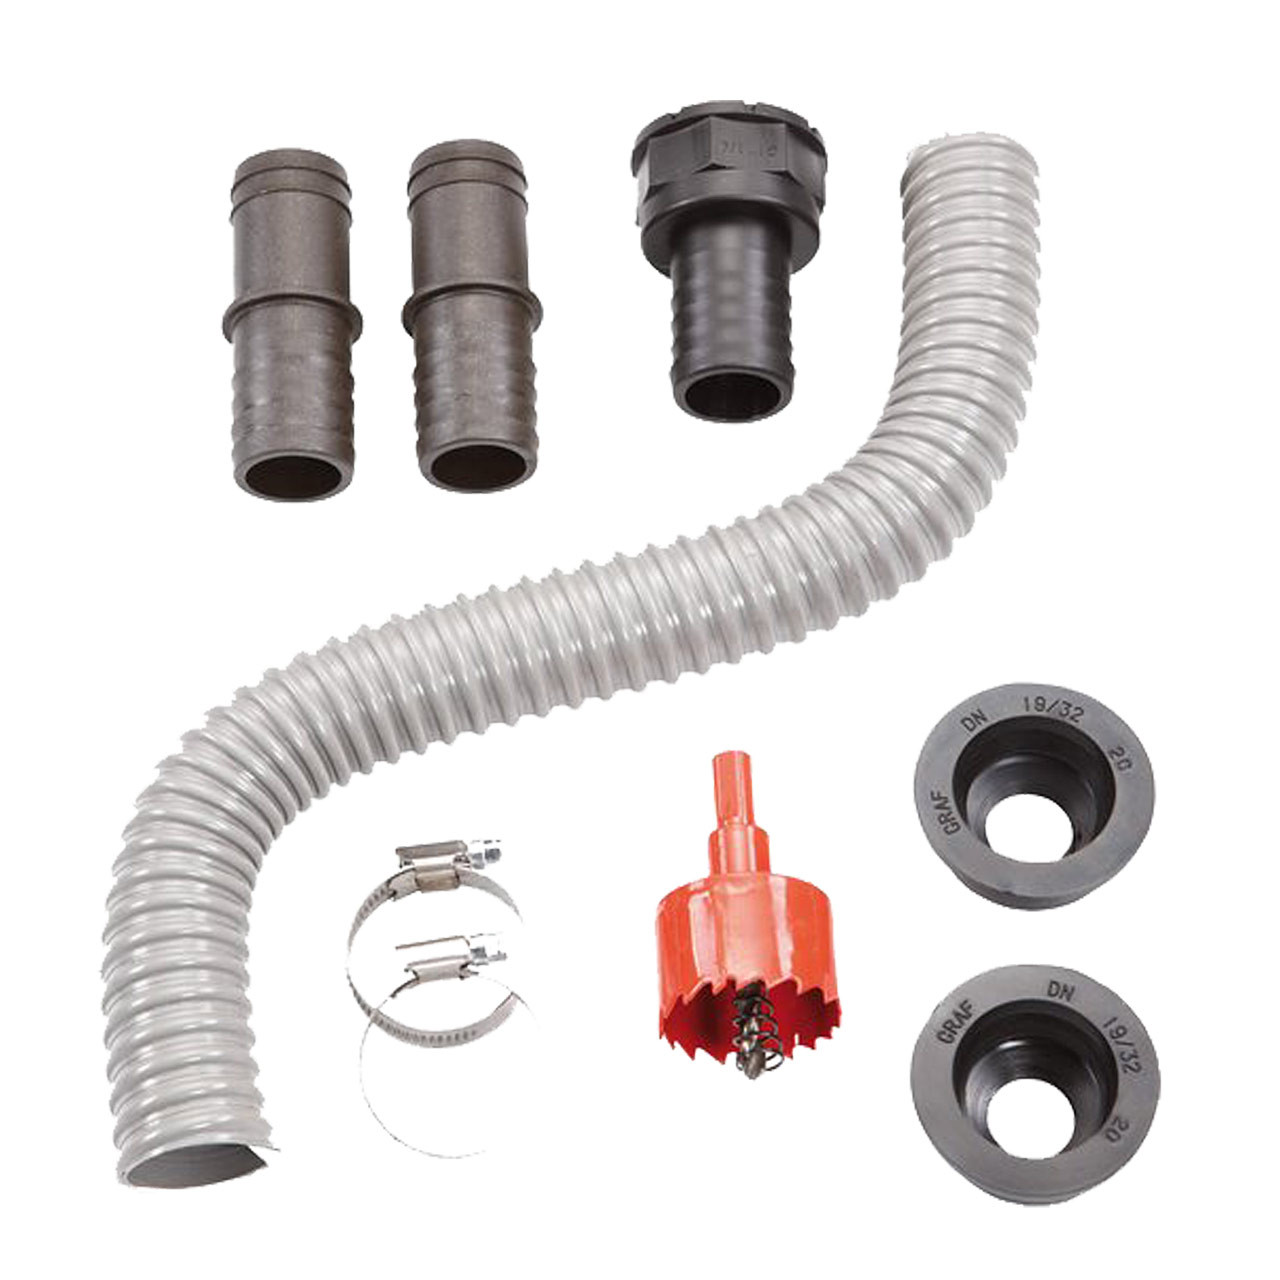
GARANTIA Flex-Verbindungsset für Füllautomaten und Regendieb 220019Das Flex Verbindungsset ist extra lang und flexibel (40cm) für den Anschluss an die Fallrohrfilter Regendieb und Regendieb PRO 200 m², sowie für die Verbindung von Regenspeichern. Die Lieferung erfolgt inklusive umfangreichen Montagezubehör: Anschlussschlauch flex 40 cm / 32 mm; Anschlussstück 1 ¼“ Innengewinde auf 32mm Schlauchtülle, Kronenbohrer; 2x Anschlussstutzen mit Zulaufdichtung und Schlauchschelle.42,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es für eine private Altersvorsorge?
Welche Möglichkeiten gibt es für eine private Altersvorsorge? Es gibt verschiedene Optionen für die private Altersvorsorge, darunter die klassische Rentenversicherung, die Riester-Rente, die betriebliche Altersvorsorge, die private Rentenversicherung und die staatlich geförderte Basisrente (Rürup-Rente). Jede dieser Möglichkeiten hat ihre eigenen Vor- und Nachteile, daher ist es wichtig, die individuellen Bedürfnisse und Ziele zu berücksichtigen. Es empfiehlt sich, frühzeitig mit der privaten Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und eine ausreichende Absicherung im Alter zu gewährleisten. Eine professionelle Beratung kann dabei helfen, die passende Vorsorgestrategie zu entwickeln und die richtigen Produkte auszuwählen. **
-
Welche Voraussetzungen müssen erfüllt sein, um staatliche Förderung für die private Rentenversicherung zu erhalten? Wie kann man die staatlich geförderte Rente optimal für die Altersvorsorge nutzen?
Um staatliche Förderung für die private Rentenversicherung zu erhalten, muss man in die Riester-Rente einzahlen und bestimmte Voraussetzungen erfüllen, wie z.B. eine gewisse Mindesteigenleistung. Um die staatlich geförderte Rente optimal für die Altersvorsorge zu nutzen, sollte man frühzeitig mit dem Sparen beginnen, regelmäßig einzahlen und von den Steuervorteilen profitieren. Zudem ist es ratsam, sich über die verschiedenen Anbieter und Produkte zu informieren, um die beste Rendite zu erzielen. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.