Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche Art der Altersvorsorge?
Welche Art der Altersvorsorge ist für dich am besten geeignet? Möchtest du in eine private Rentenversicherung einzahlen, in Aktien investieren, eine betriebliche Altersvorsorge nutzen oder lieber in Immobilien investieren? Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche am besten zu deinen finanziellen Zielen und Risikobereitschaft passt. Hast du bereits eine Altersvorsorge oder möchtest du noch eine aufbauen? Es kann auch sinnvoll sein, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um ein ausgewogenes Portfolio für die Zukunft aufzubauen. **
Was sind die 3 Säulen der Altersvorsorge?
Was sind die 3 Säulen der Altersvorsorge? Die 3 Säulen der Altersvorsorge sind die gesetzliche Rentenversicherung, die betriebliche Altersvorsorge und die private Altersvorsorge. Die gesetzliche Rentenversicherung ist die Basisabsicherung im Alter und wird über Beiträge aus dem Erwerbseinkommen finanziert. Die betriebliche Altersvorsorge wird vom Arbeitgeber angeboten und ergänzt die gesetzliche Rente. Die private Altersvorsorge umfasst individuelle Vorsorgemaßnahmen wie Riester- oder Rürup-Rente, private Rentenversicherungen oder Kapitalanlagen. Zusammen bilden diese 3 Säulen ein wichtiges Netzwerk zur Absicherung im Alter. **
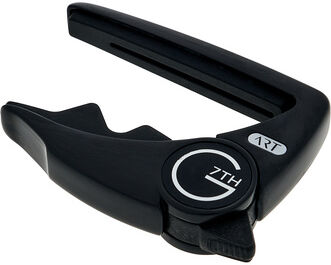

Ähnliche Suchbegriffe für G7th-Performance-3-ART
Top-Angebote
Produkte zum Begriff G7th-Performance-3-ART:
-
G7th Performance 3 Art Classical Silver, Gitarre Zubehör, SilberDer G7th Performance 3 ART Classic Guitar Capo ist ein hochpräzises Zubehör, das speziell für klassische und Flamenco-Gitarren entwickelt wurde. Mit einer Saitenauflage-Länge von 64 mm ist es kompatibel mit Standard-Konzert- und Flamenco-Gitarren sowie 7-saitigen Instrumenten. Die innovative Adaptive Radius Technology (ART) sorgt dafür, dass sich das Capo automatisch an die Krümmung der Saiten und den Radius des Griffbretts anpasst. Dies gewährleistet eine gleichmässige Druckverteilung über alle Saiten, was zu einer konsistenten Intonation ohne Verstimmungen oder unerwünschtes Surren führt. Die materialfreundliche Silikonauflage schützt das Instrument vor Druckstellen und Kratzern. Zudem ermöglicht das einhändige Anbringen und Entfernen des Capos schnelle Wechsel während Auftritten oder Übungseinheiten. Das elegante Design kombiniert Haltbarkeit und Zuverlässigkeit und macht es zu einer idealen Wahl für Studioaufnahmen, Bühnenauftritte und Heimübungen. - Adaptive Radius Technology für gleichmässige Druckverteilung - Materialfreundliche Silikonauflage schützt das Instrument - Einhändiges Anbringen und Entfernen für schnelle Wechsel - Präzise Konstruktion für klare und saubere Tonerzeugung.59,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **


Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff G7th-Performance-3-ART:
-
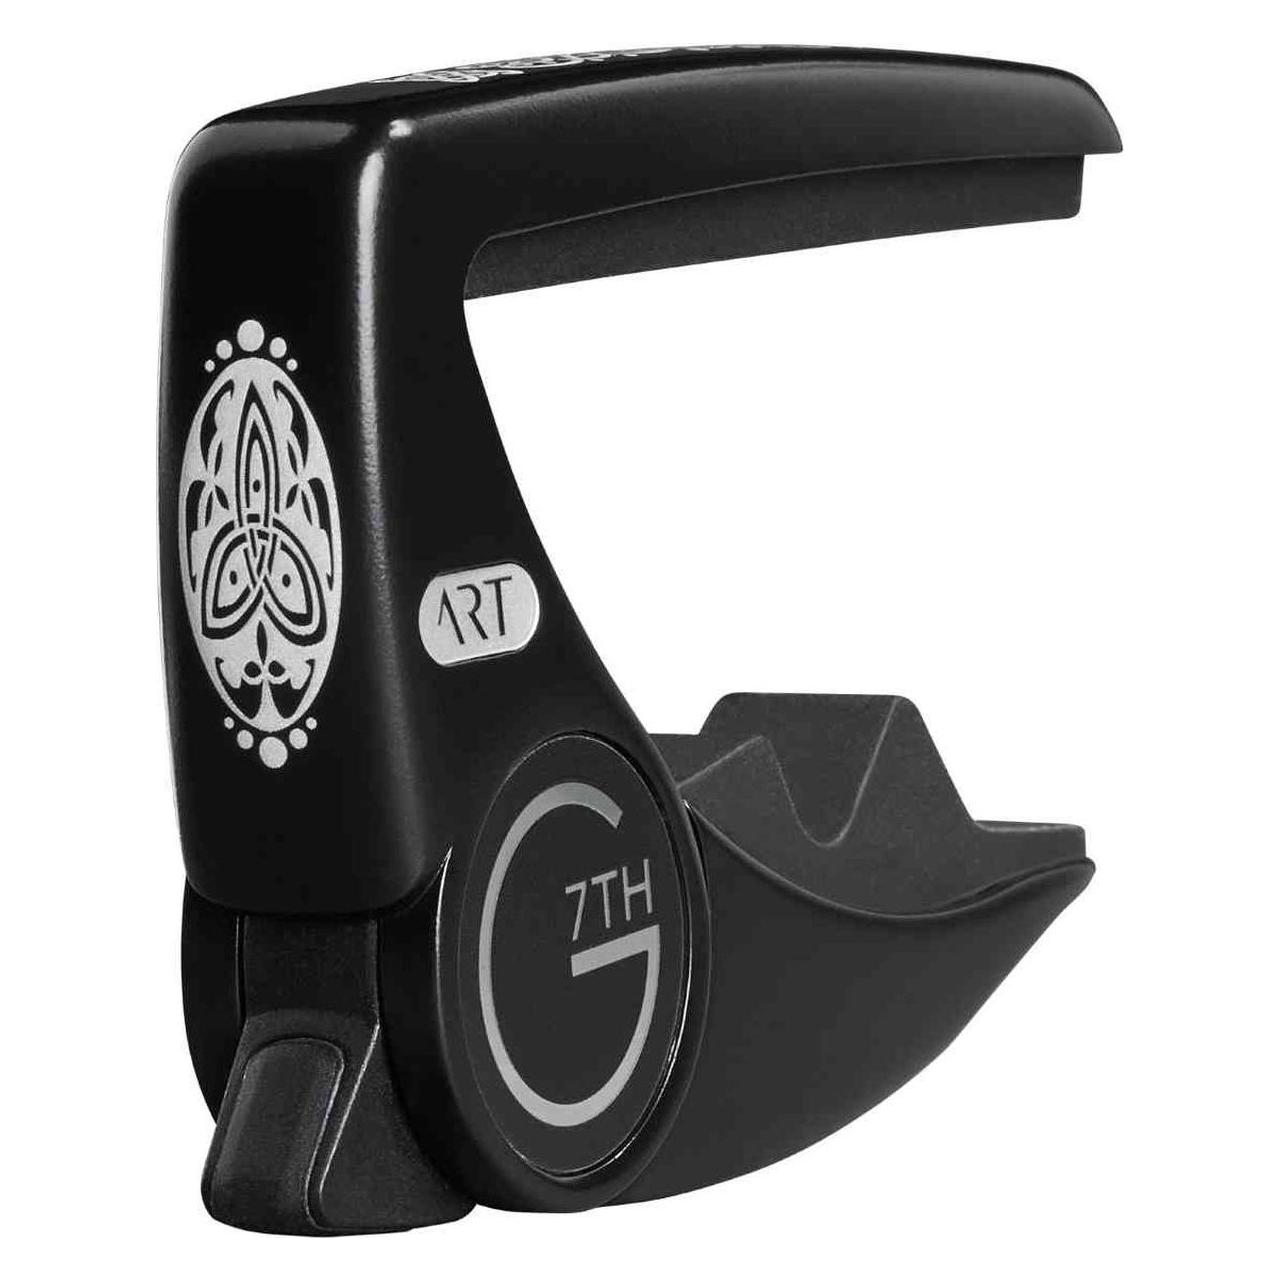
G7th Performance 3 ART Black SchwarzG7th Performance 3 ART Black; Kapodaster für Acoustic und E-Gitarren, neue Adaptive Radius Technology, Silikon unterfüttertes Saitenpolster das sich automatisch an den Griffbrettradius anpasst, Material Zink Druckguss, Gewicht 63g, Farbe Black39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
G7th Performance 3 ART Silver SilberG7th Performance 3 ART Silver; Kapodaster für Acoustic und E-Gitarren, neue Adaptive Radius Technology, Silikon unterfüttertes Saitenpolster das sich automatisch an den Griffbrettradius anpasst, Material Zink Druckguss, Gewicht 63g, Farbe Silber40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Art der Altersvorsorge?
Welche Art der Altersvorsorge ist für dich am besten geeignet? Möchtest du in eine private Rentenversicherung einzahlen, in Aktien investieren, eine betriebliche Altersvorsorge nutzen oder lieber in Immobilien investieren? Es ist wichtig, die verschiedenen Optionen zu prüfen und zu entscheiden, welche am besten zu deinen finanziellen Zielen und Risikobereitschaft passt. Hast du bereits eine Altersvorsorge oder möchtest du noch eine aufbauen? Es kann auch sinnvoll sein, eine Kombination aus verschiedenen Vorsorgeformen zu wählen, um ein ausgewogenes Portfolio für die Zukunft aufzubauen. **
-
Was sind die 3 Säulen der Altersvorsorge?
Was sind die 3 Säulen der Altersvorsorge? Die 3 Säulen der Altersvorsorge sind die gesetzliche Rentenversicherung, die betriebliche Altersvorsorge und die private Altersvorsorge. Die gesetzliche Rentenversicherung ist die Basisabsicherung im Alter und wird über Beiträge aus dem Erwerbseinkommen finanziert. Die betriebliche Altersvorsorge wird vom Arbeitgeber angeboten und ergänzt die gesetzliche Rente. Die private Altersvorsorge umfasst individuelle Vorsorgemaßnahmen wie Riester- oder Rürup-Rente, private Rentenversicherungen oder Kapitalanlagen. Zusammen bilden diese 3 Säulen ein wichtiges Netzwerk zur Absicherung im Alter. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für G7th-Performance-3-ART
-
G7th Performance 3 Art Classical Silver, Gitarre Zubehör, SilberDer G7th Performance 3 ART Classic Guitar Capo ist ein hochpräzises Zubehör, das speziell für klassische und Flamenco-Gitarren entwickelt wurde. Mit einer Saitenauflage-Länge von 64 mm ist es kompatibel mit Standard-Konzert- und Flamenco-Gitarren sowie 7-saitigen Instrumenten. Die innovative Adaptive Radius Technology (ART) sorgt dafür, dass sich das Capo automatisch an die Krümmung der Saiten und den Radius des Griffbretts anpasst. Dies gewährleistet eine gleichmässige Druckverteilung über alle Saiten, was zu einer konsistenten Intonation ohne Verstimmungen oder unerwünschtes Surren führt. Die materialfreundliche Silikonauflage schützt das Instrument vor Druckstellen und Kratzern. Zudem ermöglicht das einhändige Anbringen und Entfernen des Capos schnelle Wechsel während Auftritten oder Übungseinheiten. Das elegante Design kombiniert Haltbarkeit und Zuverlässigkeit und macht es zu einer idealen Wahl für Studioaufnahmen, Bühnenauftritte und Heimübungen. - Adaptive Radius Technology für gleichmässige Druckverteilung - Materialfreundliche Silikonauflage schützt das Instrument - Einhändiges Anbringen und Entfernen für schnelle Wechsel - Präzise Konstruktion für klare und saubere Tonerzeugung.59,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
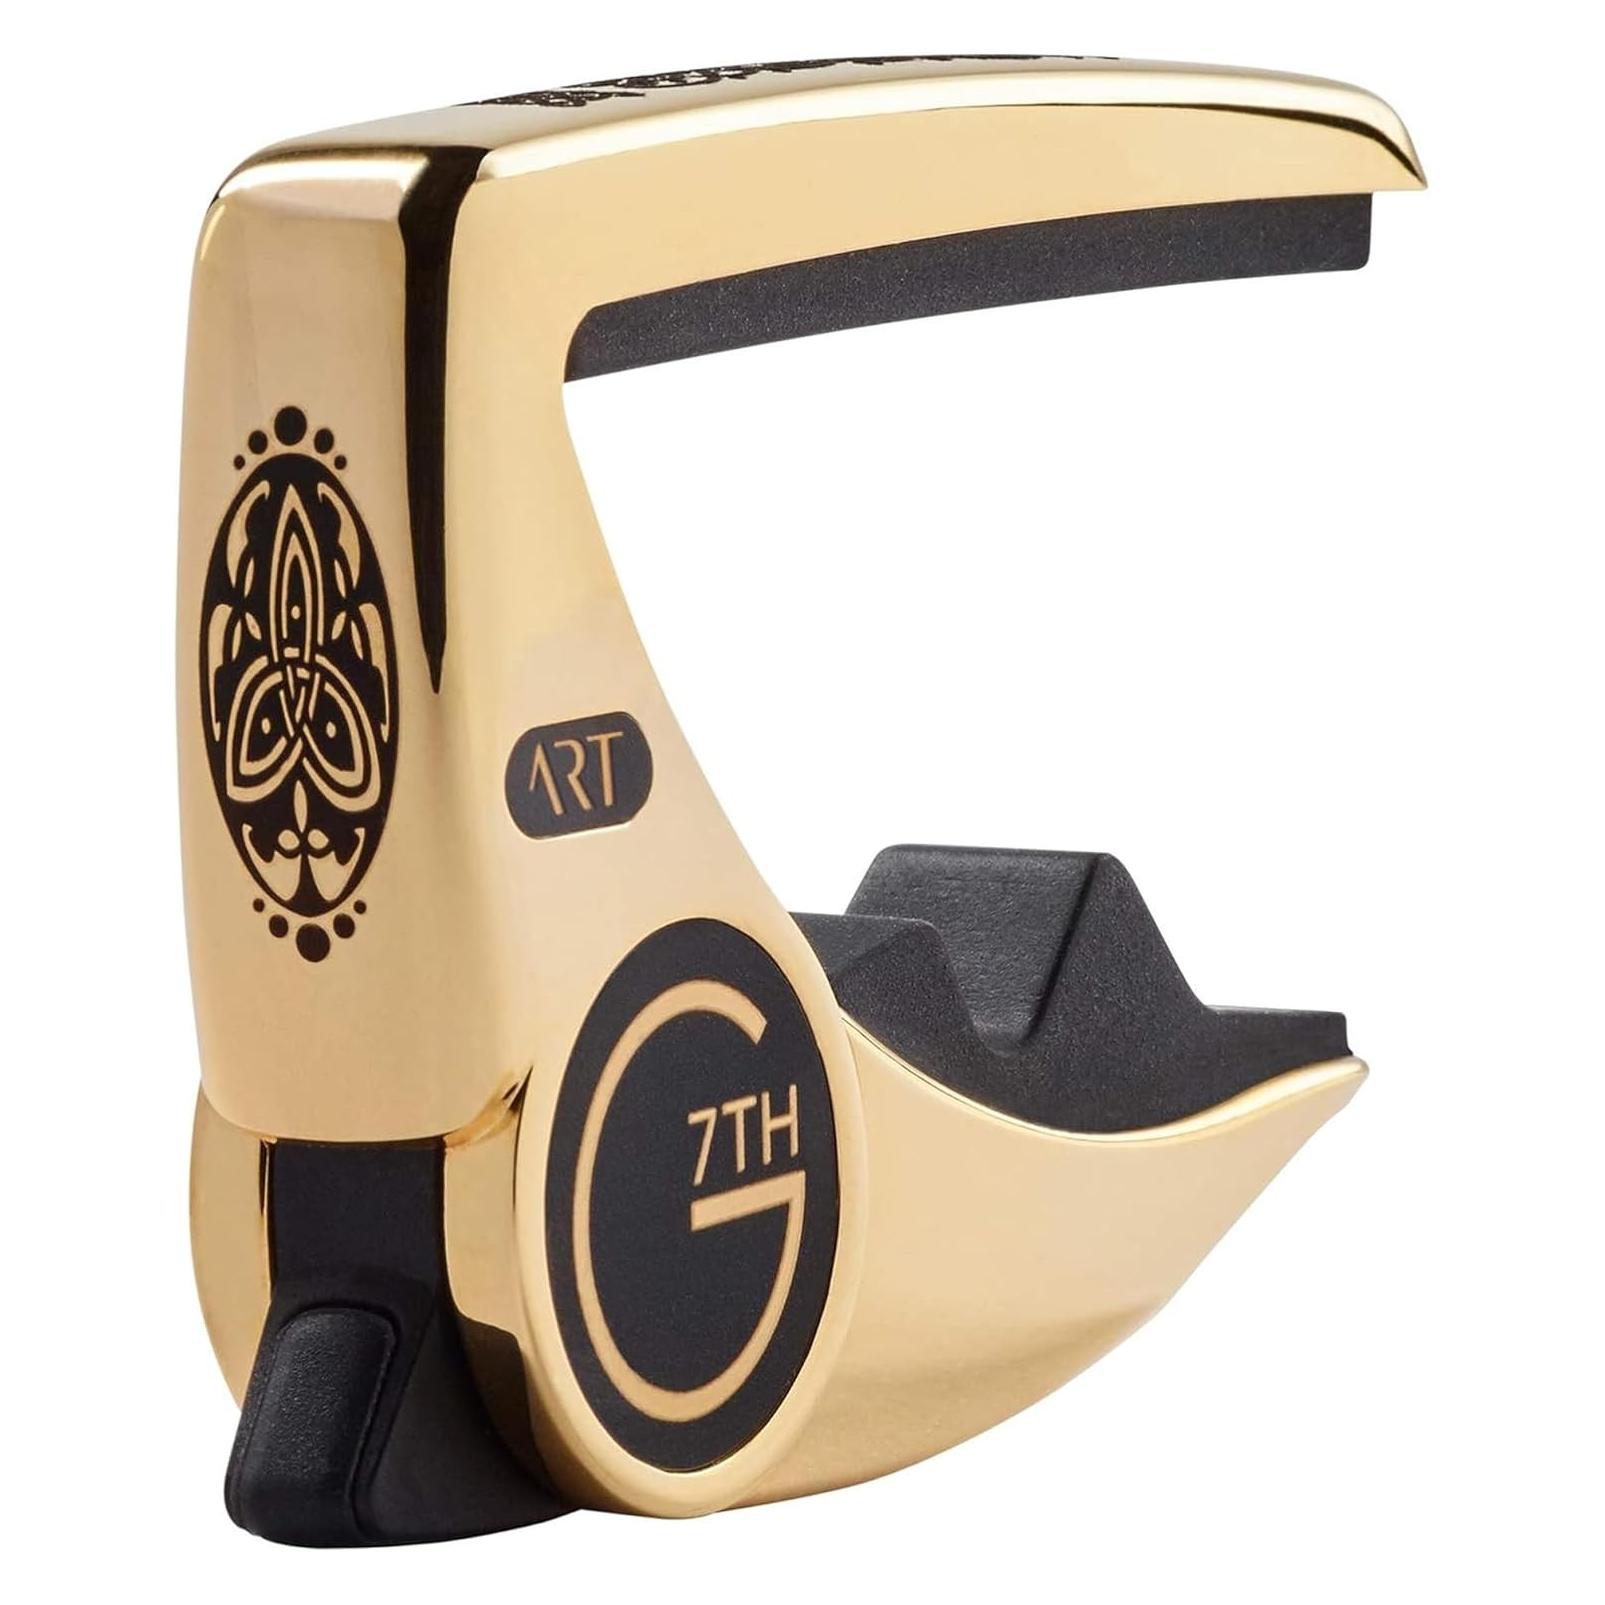
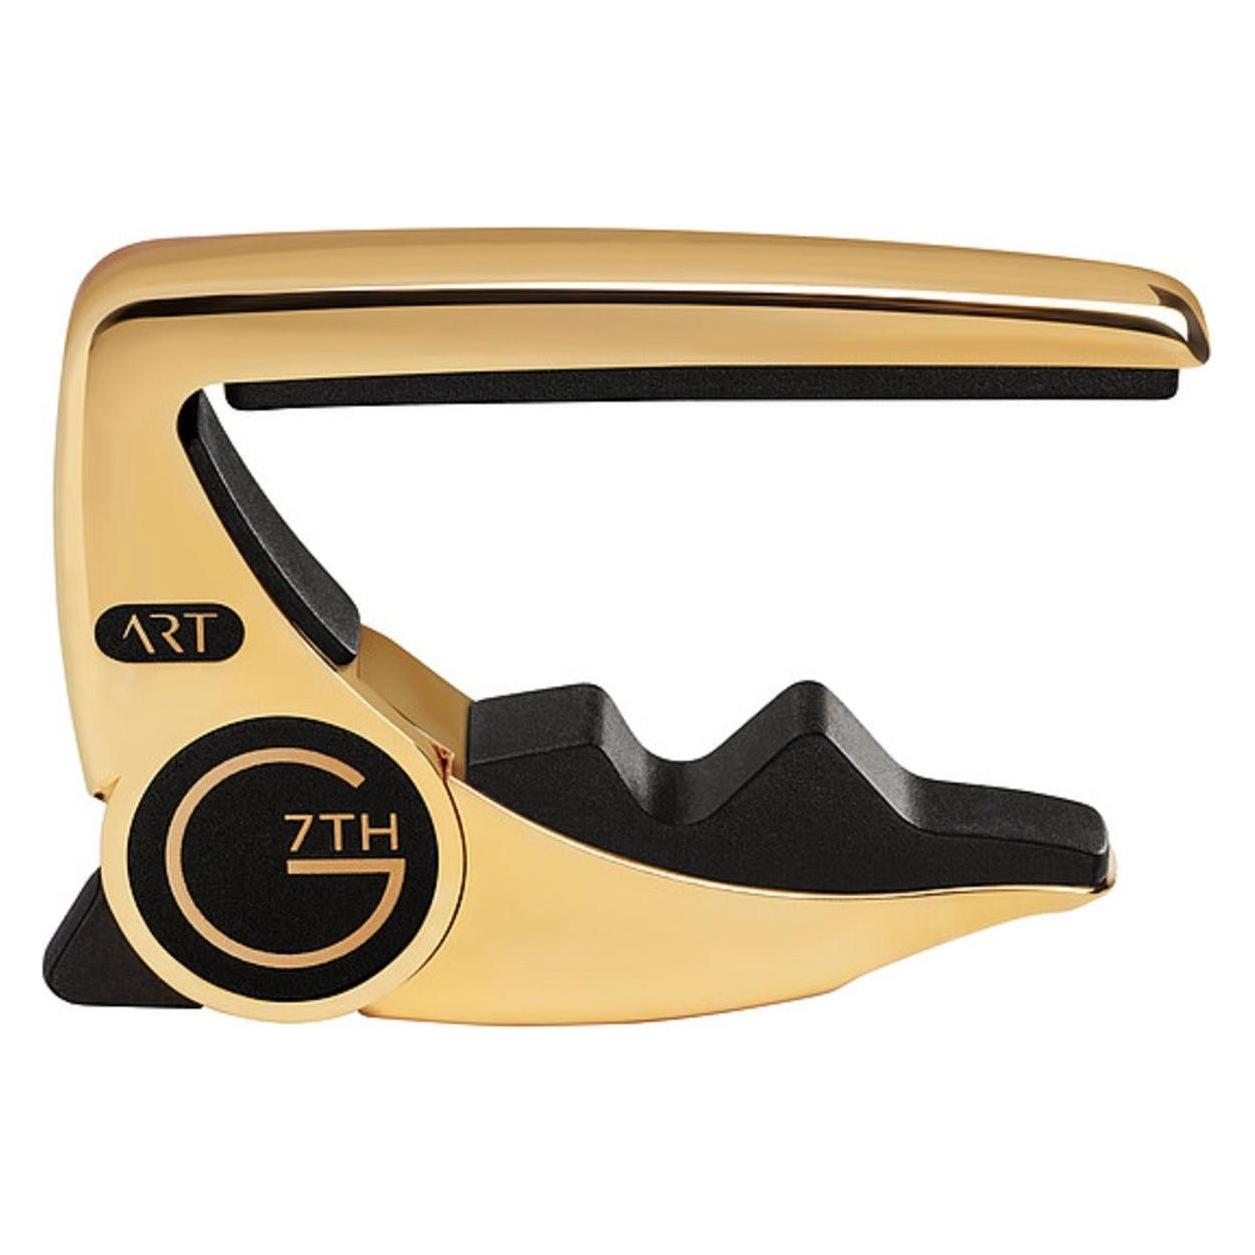
G7th Performance 3 ART Acoustic black, Gitarre Zubehör, SchwarzDer G7th Performance 3 Capo ist die Weiterentwicklung desPerformance 2 Capo. ART steht für Adaptive Radius Technology.Diese Capos haben ein mit Silikon-Gel unterfüttertesSaitenpolster, das sich automatisch an den Griffbrettradiusanpasst und perfekte Stimmstabilität und gleichmäßigenAnpressdruck für alle Saiten gewährleistet. Der Capo istschlank, leicht und lässt sich dank seines Klemmprinzipspraktisch mit einer Hand anbringen und entfernen.Für 6-saitige Westerngitarren oder E-Gitarren mit gewölbtemGriffbrett.Material: Zink DruckgussGewicht: 63gFarbe: satin black.58,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
G7th Performance 3 ART Acoustic silver, Gitarre Zubehör, SilberDer G7th Performance 3 Capo ist die Weiterentwicklung des Performance 2 Capo. ART steht für Adaptive Radius Technology. Diese Capos haben ein mit Silikon-Gel unterfüttertes Saitenpolster, das sich automatisch an den Griffbrettradius anpasst und perfekte Stimmstabilität sowie gleichmässigen Anpressdruck für alle Saiten gewährleistet. Der Capo ist schlank, leicht und lässt sich dank seines Klemmprinzips praktisch mit einer Hand anbringen und entfernen. Für 6-saitige Westerngitarren oder E-Gitarren mit gewölbtem Griffbrett. Material: Zink Druckguss. Gewicht: 63 g. Farbe: Silber.59,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.