Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Wie viele Garnelen 20l Becken?
Wie viele Garnelen passen in ein 20 Liter Aquarium? Das hängt von verschiedenen Faktoren ab, wie der Größe der Garnelen, der Art der Garnelen und der Einrichtung des Aquariums. Generell wird empfohlen, etwa 10 Garnelen pro Liter Wasser zu halten, also könnten theoretisch bis zu 200 Garnelen in ein 20 Liter Becken passen. Es ist jedoch wichtig, die Wasserqualität und den Platzbedarf der Garnelen zu berücksichtigen, um Überbevölkerung und Stress zu vermeiden. Es ist ratsam, sich vor dem Einsetzen einer größeren Anzahl von Garnelen in ein Aquarium über die spezifischen Bedürfnisse der jeweiligen Art zu informieren. **
Was heisst Flex Flex?
Was heisst Flex Flex? Flex Flex ist ein Slang-Ausdruck, der oft in der Hip-Hop-Kultur verwendet wird. Er bedeutet, sich zu präsentieren, zu zeigen oder anzugeben. Es kann bedeuten, stolz auf sich selbst zu sein oder Selbstvertrauen zu zeigen. Flex Flex kann auch bedeuten, sich in einer bestimmten Situation zu behaupten oder sich durchzusetzen. Es ist eine Art, Selbstbewusstsein und Stärke auszudrücken. **

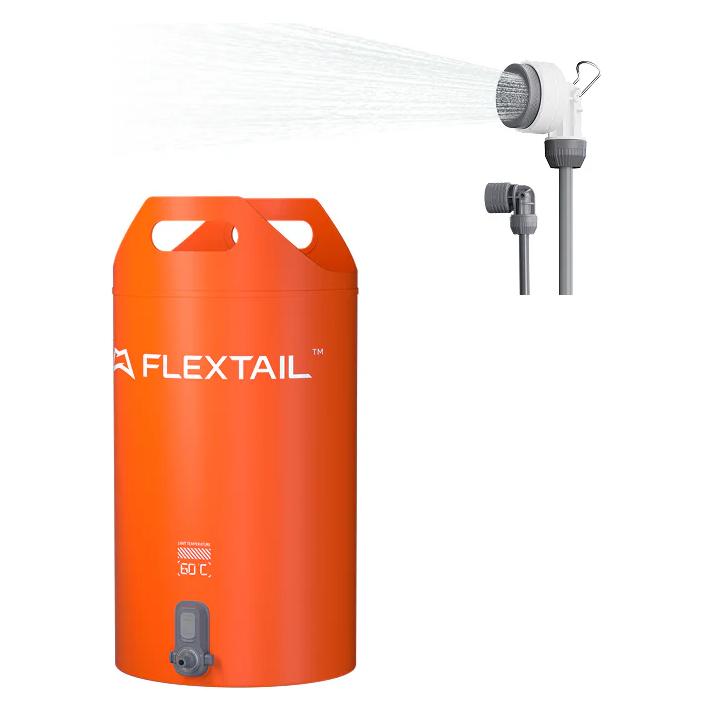
Ähnliche Suchbegriffe für Flextail-Flex-Bucket-20L
Top-Angebote
Produkte zum Begriff Flextail-Flex-Bucket-20L:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **


Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Flextail-Flex-Bucket-20L:
-
Flextail Flex Bucket 20L Folding Bucket - BrownFlextail Flex Bucket 20 L Folding Bucket is a self-supporting, foldable outdoor water container designed for convenient transport and use in the field. With a 20-liter capacity, it maintains its shape when filled thanks to a durable double-layer PVC construction that remains leak-proof under load. The bucket folds flat for compact storage in backpacks or gear. Reinforced edges and handles provide stability and safe carrying, while the integrated drain valve allows controlled water release without lifting or tilting. It is suitable for camping, travel, and general outdoor use where portable water storage is required.21,77 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie viele Garnelen 20l Becken?
Wie viele Garnelen passen in ein 20 Liter Aquarium? Das hängt von verschiedenen Faktoren ab, wie der Größe der Garnelen, der Art der Garnelen und der Einrichtung des Aquariums. Generell wird empfohlen, etwa 10 Garnelen pro Liter Wasser zu halten, also könnten theoretisch bis zu 200 Garnelen in ein 20 Liter Becken passen. Es ist jedoch wichtig, die Wasserqualität und den Platzbedarf der Garnelen zu berücksichtigen, um Überbevölkerung und Stress zu vermeiden. Es ist ratsam, sich vor dem Einsetzen einer größeren Anzahl von Garnelen in ein Aquarium über die spezifischen Bedürfnisse der jeweiligen Art zu informieren. **
-
Was heisst Flex Flex?
Was heisst Flex Flex? Flex Flex ist ein Slang-Ausdruck, der oft in der Hip-Hop-Kultur verwendet wird. Er bedeutet, sich zu präsentieren, zu zeigen oder anzugeben. Es kann bedeuten, stolz auf sich selbst zu sein oder Selbstvertrauen zu zeigen. Flex Flex kann auch bedeuten, sich in einer bestimmten Situation zu behaupten oder sich durchzusetzen. Es ist eine Art, Selbstbewusstsein und Stärke auszudrücken. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Flextail-Flex-Bucket-20L
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flextail, IsomatteFlextail TINY Schlafmatte AVS R09 Mummy L – ultraleicht, automatisch und extra lang für grosse Abenteurer Mehr Länge, gleiches Gewicht – die perfekte Matte für alle über 1,80 m. Längere Mummy-Version – ideal für grosse Menschen. AVS-Technologie: selbstaufblasend in nur 45 Sekunden. Ultraleicht und kompakt – passt in jede Seitentasche. Strapazierfähiges TPU – reissfest, wasserabweisend, langlebig. Ideal für Trekking, Fastpacking und Bergtouren. Die Flextail TINY Schlafmatte AVS R09 Mummy L bietet dir mehr Länge und Platz – perfekt für grössere Personen oder alle, die sich nachts gern ausstrecken. Und das bei einem Gewicht, das kaum spürbar ist. Trotz Extra-Länge bleibt sie extrem kompakt und passt locker in jeden Rucksack. Dank der cleveren AVS-Technologie ist sie in unter einer Minute einsatzbereit – einfach öffnen, warten und entspannen. Das robuste TPU-Material schützt dich zuverlässig vor Nässe, Kälte und steinigem Untergrund. Die Mummy-Form spart Platz, sorgt für optimale Wärmeverteilung und hält dich zentriert auf der Matte – auch wenn du dich im Schlaf viel bewegst. Ob beim Zelten in den Bergen, auf Solo-Abenteuern oder minimalistischen Touren durch die Natur: Mit der Flextail TINY Schlafmatte AVS R09 in der L-Version schläfst du komfortabel, leicht und durchdacht – ganz egal, wo du bist.151,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flextail, LuftpumpeFlextail Evo SUP Pump Pro Tragbare SUP Pumpe (Grau) Treffen Sie die Flextail EVO SUP Pump Pro – eine fortschrittliche, tragbare elektrische Pumpe, die für Wassersportbegeisterte, Reisende und Menschen mit einem aktiven Lebensstil entwickelt wurde. Das Gerät bietet einen maximalen Druck von bis zu 45 PSI, ein automatisches zweistufiges Pumpensystem, bis zu 6 intelligente Betriebsmodi, Funktionen zum Aufpumpen und Ablassen, eine präzise Echtzeit-Druckanzeige und eine automatische Abschaltung, wenn der gesetzte Wert erreicht ist. Dank seines leistungsstarken 8000 mAh Akkus kann es drahtlos betrieben werden und auch als Notstrombank dienen. Diese vielseitige Lösung zum Aufpumpen von SUP-Boards, Autoreifen, Matratzen, Zelten, Wasser-Spielzeugen und vielen anderen Zubehörteilen macht die Vorbereitung Ihrer Ausrüstung zum Kinderspiel. Vergessen Sie das mühsame manuelle Pumpen. Die Flextail EVO SUP Pump Pro kann ein SUP-Board von 0 auf 15 PSI in etwa 9,5 Minuten aufblasen, was bis zu 62% schneller ist als traditionelle Pumpen. Dank ihrer hohen Leistung können Sie sich viel schneller auf das Wasser vorbereiten – mühelos und ohne sich bereits vor Ihrem Abenteuer zu erschöpfen. Die Pumpe verwendet ein intelligentes zweistufiges System, das Geschwindigkeit und Druck optimiert. Die erste Stufe liefert einen beeindruckenden Durchfluss von 360 L/min und füllt schnell große Luftvolumina. Wenn der Druck etwa 0,8 PSI erreicht, wechselt das Gerät automatisch zur zweiten Stufe, die 90 L/min erzeugt und es Ihnen ermöglicht, den Zielwert präzise zu erreichen. In der Praxis bedeutet das maximale Geschwindigkeit bei gleichzeitigem Verzicht auf Präzision.207,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.