Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Wie werde ich Kapitän bei der Bundesmarine?
Um Kapitän bei der Bundesmarine zu werden, musst du zunächst eine Ausbildung zum Offizier absolvieren. Dafür musst du die entsprechenden Voraussetzungen erfüllen und dich bei der Bundeswehr bewerben. Nach erfolgreichem Abschluss der Offiziersausbildung kannst du dich dann weiter spezialisieren und dich für höhere Dienstgrade qualifizieren, um letztendlich den Rang eines Kapitäns zu erreichen. **
Warum hat die Bundesmarine keine Zerstörer?
Die Bundesmarine hat keine Zerstörer, da sie sich auf die Verteidigung der deutschen Küsten und Gewässer konzentriert. Die aktuellen Schiffe der Bundesmarine, wie Fregatten und Korvetten, sind für diese Aufgabe ausreichend. Zerstörer wären für die deutschen Verteidigungsbedürfnisse möglicherweise überdimensioniert und zu teuer. **
Ähnliche Suchbegriffe für Enzyklopädie-der-Bundesmarine-Gebundene
Top-Angebote
Produkte zum Begriff Enzyklopädie-der-Bundesmarine-Gebundene:
-
Betrachtung der kapitalgedeckten Altersvorsorge als Lösungsansatz zur Reformierung der gesetzlichen Rentenversicherung, Taschenbuch von ChristianBetrachtung Der Kapitalgedeckten Altersvorsorge Als Lösungsansatz Zur Reformierung Der Gesetzlichen Rentenversicherung, Taschenbuch Von Christian Cremers, Grin, 978-3-346-93297-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
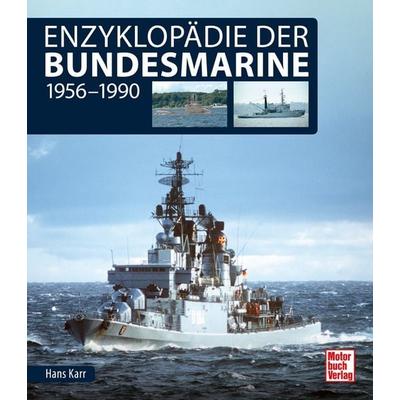
Karr, Hans: Enzyklopädie der BundesmarineEnzyklopädie der Bundesmarine , 1956 - 1990 , Ski- & Snowboardträger > Transportsysteme , Erscheinungsjahr: 20191122, Produktform: Leinen, Autoren: Karr, Hans, Seitenzahl/Blattzahl: 304, Keyword: Fregatten; Geschütze; Granaten; Großkampfschiffe; Kalter krieg; Kanonen; Kreuzer; Kriegsschiffe; Motorbuch; Seestreitkräfte; Torpedos; U-Boote; Unterseeboote; Versorgungsschiffe; Wasserbomben; Zerstörer, Fachschema: Antiquitäten / Waffen, Militaria, Fachkategorie: Militaria, Waffen und Rüstungen~Verkehr: Ratgeber, Sachbuch, Warengruppe: HC/Militärfahrzeuge/-flugzeuge/-schiffe, Fachkategorie: Militärfahrzeuge, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Motorbuch Verlag, Verlag: Motorbuch Verlag, Verlag: Pietsch, Paul, Verlage GmbH & Co. KG, Länge: 271, Breite: 239, Höhe: 25, Gewicht: 1540, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **


Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Top-Angebote
Produkte zum Begriff Enzyklopädie-der-Bundesmarine-Gebundene:
-
Enzyklopädie der Bundesmarine, Ratgeber von Hans KarrNach dem Zweiten Weltkrieg entstand die Kriegsmarine sowohl als Bundesmarine in Westdeutschland als auch als Volksmarine in Ostdeutschland neu. Erfolgsautor Hans Karr untersucht die Organisation, Ausbildungstätigkeit sowie die unterschiedlichen Aufgaben der Bundesmarine und ihrer Vorgängerorganisation. Hier finden sich Daten, Fakten und Bilder zu Schiffen, Ereignissen, Unternehmungen, Waffen und Ausrüstungen. Abgerundet wird die Studie von einer Vielzahl an Fotos, darunter auch viele sensationelle und seltene Bilder zu allen Schiffen, Einheiten und Verbänden.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betrachtung der kapitalgedeckten Altersvorsorge als Lösungsansatz zur Reformierung der gesetzlichen Rentenversicherung, Taschenbuch von ChristianBetrachtung Der Kapitalgedeckten Altersvorsorge Als Lösungsansatz Zur Reformierung Der Gesetzlichen Rentenversicherung, Taschenbuch Von Christian Cremers, Grin, 978-3-346-93297-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Karr, Hans: Enzyklopädie der BundesmarineEnzyklopädie der Bundesmarine , 1956 - 1990 , Ski- & Snowboardträger > Transportsysteme , Erscheinungsjahr: 20191122, Produktform: Leinen, Autoren: Karr, Hans, Seitenzahl/Blattzahl: 304, Keyword: Fregatten; Geschütze; Granaten; Großkampfschiffe; Kalter krieg; Kanonen; Kreuzer; Kriegsschiffe; Motorbuch; Seestreitkräfte; Torpedos; U-Boote; Unterseeboote; Versorgungsschiffe; Wasserbomben; Zerstörer, Fachschema: Antiquitäten / Waffen, Militaria, Fachkategorie: Militaria, Waffen und Rüstungen~Verkehr: Ratgeber, Sachbuch, Warengruppe: HC/Militärfahrzeuge/-flugzeuge/-schiffe, Fachkategorie: Militärfahrzeuge, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Motorbuch Verlag, Verlag: Motorbuch Verlag, Verlag: Pietsch, Paul, Verlage GmbH & Co. KG, Länge: 271, Breite: 239, Höhe: 25, Gewicht: 1540, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werde ich Kapitän bei der Bundesmarine?
Um Kapitän bei der Bundesmarine zu werden, musst du zunächst eine Ausbildung zum Offizier absolvieren. Dafür musst du die entsprechenden Voraussetzungen erfüllen und dich bei der Bundeswehr bewerben. Nach erfolgreichem Abschluss der Offiziersausbildung kannst du dich dann weiter spezialisieren und dich für höhere Dienstgrade qualifizieren, um letztendlich den Rang eines Kapitäns zu erreichen. **
-
Warum hat die Bundesmarine keine Zerstörer?
Die Bundesmarine hat keine Zerstörer, da sie sich auf die Verteidigung der deutschen Küsten und Gewässer konzentriert. Die aktuellen Schiffe der Bundesmarine, wie Fregatten und Korvetten, sind für diese Aufgabe ausreichend. Zerstörer wären für die deutschen Verteidigungsbedürfnisse möglicherweise überdimensioniert und zu teuer. **
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Ähnliche Suchbegriffe für Enzyklopädie-der-Bundesmarine-Gebundene
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Passive Indexfonds als Alternative zur Lebens- und Rentenversicherung für die private Altersvorsorge, Taschenbuch von Leon Fom, GRIN,Passive Indexfonds Als Alternative Zur Lebens- Und Rentenversicherung Für Die Private Altersvorsorge, Taschenbuch Von Leon Fom, Grin, 978-3-389-03419-4, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Taschenbuch von Steffen Horn,Dirk R. Schuchardt, Springer Fachmedien Wiesbaden GmbH,Deutsche Rentenversicherung - Basis Der Altersvorsorge, Taschenbuch Von Steffen Horn,dirk R. Schuchardt, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06674-1, Seitenanzahl: 13939,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge wie der privaten Rentenversicherung und der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es den Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell festgelegt werden, werden die Beiträge zur Pensionskasse in der Regel von Arbeitnehmer und Arbeitgeber gemeinsam eingezahlt. Im Vergleich zur staatlichen Rente bietet die Pensionskasse den Vorteil, dass die Beiträge individuell angelegt und verwaltet werden, was potenziell zu höheren Renditen führen kann. Darüber hinaus bietet die Pensionskasse oft auch zusätzliche Leistungen wie Hinterbliebenenversorgung und Invaliditätsabsicherung. **
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.