Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
In welchem Land liegt Dhaka?
In welchem Land liegt Dhaka? Dhaka ist die Hauptstadt von Bangladesch, einem südasiatischen Land, das an Indien im Westen, Norden und Osten sowie an Myanmar im Südosten grenzt. Bangladesch ist bekannt für seine reiche Kultur, seine vielfältige Küche und seine landschaftliche Schönheit. Dhaka ist eine lebendige Stadt mit einer reichen Geschichte, die Besucher mit ihren historischen Sehenswürdigkeiten, lebhaften Märkten und freundlichen Einwohnern beeindruckt. **
In welchem Land liegt die Stadt Dhaka?
In welchem Land liegt die Stadt Dhaka? Die Stadt Dhaka liegt in Bangladesch, einem südasiatischen Land, das an Indien im Westen, Norden und Osten sowie an Myanmar im Südosten grenzt. Dhaka ist die Hauptstadt von Bangladesch und eine der am dichtesten besiedelten Städte der Welt. Die Stadt ist ein wichtiges kulturelles, wirtschaftliches und politisches Zentrum des Landes und beherbergt zahlreiche historische Stätten und Sehenswürdigkeiten. Dhaka ist auch bekannt für seine vielfältige Küche, bunten Märkte und lebendige Straßenszenen. **

Ähnliche Suchbegriffe für Dhaka
Top-Angebote
Produkte zum Begriff Dhaka:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ETF als Geldanlage und Altersvorsorge, Ratgeber von Niels NauhauserEine erfolgreiche Anlagestrategie. Das in ETF verwaltete Vermögen ist in den letzten Jahren rasant gewachsen und beträgt mittlerweile über 1,4 Billionen Euro. Allein an der Frankfurter Wertpapierbörse werden über 2.000 verschiedene ETF gehandelt. Auch in der Beratungspraxis der Verbraucherzentralen nimmt das Interesse an ETF seit Jahren zu. Eine erfolgreiche Anlagestrategie muss einfach und intelligent sein. Aktien-ETF spielen dabei eine zentrale Rolle, denn sie ermöglichen es auch Kleinanlegern, zu einem Bruchteil der Kosten anderer Fonds und privater Versicherungen langfristig gewinnbringend und dank breiter Streuung mit begrenztem Risiko am Aktienmarkt zu investieren. Basiswissen: Was sind ETF und wie funktioniert der Aktienmarkt. Vorteile nutzen: Warum ETF die erste Wahl sein sollten. Vorsicht: Auch bei der Anlage in ETF gibt es Fallstricke. Praxiswissen: In fünf Schritten zum ETF. Extra: Aus der Beratungspraxis der Verbraucherzentralen - typische Beispiele und Musterfälle. Alles, was man wissen muss, um den Vermögensaufbau in die eigene Hand zu nehmen: Der Ratgeber erklärt, was ETF sind und warum sie die erste Wahl bei Geldanlage und Altersvorsorge sein sollten. Und er zeigt, wie sich gute und günstige ETF finden lassen und worauf es dabei ankommt. Praxisnah werden alle Schritte von der Auswahl über den Kauf bis hin zum Verkauf und lebenslangem Entnahmeplan erläutert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
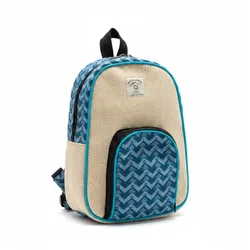
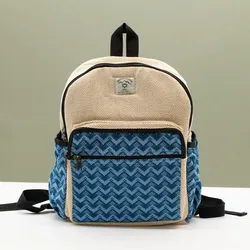
Medium Kathmandu Backpack – Dhaka Design (30x21x9cm)A compact everyday backpack made in Nepal from cotton and hemp, finished in a striking blue Dhaka-inspired pattern. Sized at 30x21x9cm, it offers practical storage in a lightweight, easy-to-carry shape with durable metal fittings. The front panel blends natural herringbone-textured fabric with a bold woven Dhaka design, framed by turquoise piping for a fresh, eye-catching contrast. A zipped front pocket keeps smaller essentials within easy reach, while the main compartment provides space for daily basics without feeling bulky.Adjustable shoulder straps allow for comfortable wear, whether you’re commuting, travelling light, or heading out for the day. The mix of cotton and hemp gives the bag a natural feel with a sturdy finish, making it a versatile choice for everyday use.Made in Nepal, this Kathmandu backpack combines traditional textile character with practical, modern function.35,00 €*Versand: 5,85 €Sichere Weiterleitung zum Anbieter


-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Dhaka:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Dirk R. Schuchardt, Steffen Horn"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In welchem Land liegt Dhaka?
In welchem Land liegt Dhaka? Dhaka ist die Hauptstadt von Bangladesch, einem südasiatischen Land, das an Indien im Westen, Norden und Osten sowie an Myanmar im Südosten grenzt. Bangladesch ist bekannt für seine reiche Kultur, seine vielfältige Küche und seine landschaftliche Schönheit. Dhaka ist eine lebendige Stadt mit einer reichen Geschichte, die Besucher mit ihren historischen Sehenswürdigkeiten, lebhaften Märkten und freundlichen Einwohnern beeindruckt. **
-
In welchem Land liegt die Stadt Dhaka?
In welchem Land liegt die Stadt Dhaka? Die Stadt Dhaka liegt in Bangladesch, einem südasiatischen Land, das an Indien im Westen, Norden und Osten sowie an Myanmar im Südosten grenzt. Dhaka ist die Hauptstadt von Bangladesch und eine der am dichtesten besiedelten Städte der Welt. Die Stadt ist ein wichtiges kulturelles, wirtschaftliches und politisches Zentrum des Landes und beherbergt zahlreiche historische Stätten und Sehenswürdigkeiten. Dhaka ist auch bekannt für seine vielfältige Küche, bunten Märkte und lebendige Straßenszenen. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Dhaka
-
ETF als Geldanlage und Altersvorsorge, Ratgeber von Niels NauhauserEine erfolgreiche Anlagestrategie. Das in ETF verwaltete Vermögen ist in den letzten Jahren rasant gewachsen und beträgt mittlerweile über 1,4 Billionen Euro. Allein an der Frankfurter Wertpapierbörse werden über 2.000 verschiedene ETF gehandelt. Auch in der Beratungspraxis der Verbraucherzentralen nimmt das Interesse an ETF seit Jahren zu. Eine erfolgreiche Anlagestrategie muss einfach und intelligent sein. Aktien-ETF spielen dabei eine zentrale Rolle, denn sie ermöglichen es auch Kleinanlegern, zu einem Bruchteil der Kosten anderer Fonds und privater Versicherungen langfristig gewinnbringend und dank breiter Streuung mit begrenztem Risiko am Aktienmarkt zu investieren. Basiswissen: Was sind ETF und wie funktioniert der Aktienmarkt. Vorteile nutzen: Warum ETF die erste Wahl sein sollten. Vorsicht: Auch bei der Anlage in ETF gibt es Fallstricke. Praxiswissen: In fünf Schritten zum ETF. Extra: Aus der Beratungspraxis der Verbraucherzentralen - typische Beispiele und Musterfälle. Alles, was man wissen muss, um den Vermögensaufbau in die eigene Hand zu nehmen: Der Ratgeber erklärt, was ETF sind und warum sie die erste Wahl bei Geldanlage und Altersvorsorge sein sollten. Und er zeigt, wie sich gute und günstige ETF finden lassen und worauf es dabei ankommt. Praxisnah werden alle Schritte von der Auswahl über den Kauf bis hin zum Verkauf und lebenslangem Entnahmeplan erläutert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Medium Kathmandu Backpack – Dhaka Design (30x21x9cm)A compact everyday backpack made in Nepal from cotton and hemp, finished in a striking blue Dhaka-inspired pattern. Sized at 30x21x9cm, it offers practical storage in a lightweight, easy-to-carry shape with durable metal fittings. The front panel blends natural herringbone-textured fabric with a bold woven Dhaka design, framed by turquoise piping for a fresh, eye-catching contrast. A zipped front pocket keeps smaller essentials within easy reach, while the main compartment provides space for daily basics without feeling bulky.Adjustable shoulder straps allow for comfortable wear, whether you’re commuting, travelling light, or heading out for the day. The mix of cotton and hemp gives the bag a natural feel with a sturdy finish, making it a versatile choice for everyday use.Made in Nepal, this Kathmandu backpack combines traditional textile character with practical, modern function.35,00 €*Versand: 5,85 €Sichere Weiterleitung zum Anbieter
-
Standard Kathmandu Backpack - Dhaka Design (34x27x10cm)A roomy everyday backpack made in Nepal from cotton and hemp, featuring a bold blue Dhaka design. With a 34x27x10cm size, it offers generous space while keeping a clean, structured shape for daily use. The natural herringbone-textured body is paired with a woven Dhaka front pocket and matching trim, creating a striking contrast of earthy tones and vibrant pattern. Twin top handles add a practical carry option, while the zip fastening with metal fittings keeps contents secure. The spacious main compartment is lined and designed to hold books, a tablet, or everyday essentials with ease.Adjustable shoulder straps provide comfortable wear on the go, whether you’re commuting, studying, or travelling. Made in Nepal, this Kathmandu backpack blends traditional textile character with reliable, functional design for modern life.25,00 €*Versand: 5,85 €Sichere Weiterleitung zum Anbieter
-
Large Kathmandu Backpack - Dhaka Design (39x28x13cm)A generously sized everyday backpack made in Nepal from cotton and hemp, finished with a vibrant blue Dhaka design. With spacious 39x28x13cm dimensions, it offers practical storage in a structured shape designed for busy days. The natural herringbone-textured body contrasts beautifully with the woven Dhaka panels on the front and sides, giving the bag a distinctive, handcrafted character. The large front zip pocket keeps essentials close at hand, while the main zipped compartment provides ample space for books, a laptop, or daily gear. Durable metal fittings and strong zips ensure reliable everyday use.Adjustable shoulder straps and a top carry loop offer flexible comfort whether you’re commuting, studying or travelling. Handmade in Nepal, this Kathmandu backpack blends traditional textile craftsmanship with modern practicality, making it a standout choice for those who appreciate natural materials and bold woven design.40,00 €*Versand: 5,85 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.