Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Wodurch kann Haarausfall durch die Anti-Pille verursacht werden?
Haarausfall durch die Anti-Pille kann durch verschiedene Faktoren verursacht werden. Ein möglicher Grund ist eine hormonelle Veränderung im Körper, die durch die Einnahme der Pille ausgelöst wird. Dies kann zu einem Ungleichgewicht der Hormone führen und den Haarzyklus stören. Darüber hinaus können auch andere Faktoren wie Stress, genetische Veranlagung oder eine ungesunde Lebensweise eine Rolle spielen. **
Wodurch kann Haarausfall durch Anti-Schuppen-Shampoo verursacht werden?
Haarausfall durch Anti-Schuppen-Shampoo kann durch verschiedene Faktoren verursacht werden. Ein möglicher Grund könnte eine allergische Reaktion auf bestimmte Inhaltsstoffe im Shampoo sein. Eine übermäßige Anwendung des Shampoos kann auch zu einer Austrocknung der Kopfhaut führen, was wiederum zu Haarausfall führen kann. Es ist auch möglich, dass das Shampoo die natürliche Balance der Kopfhaut stört und dadurch Haarausfall verursacht. **
Ähnliche Suchbegriffe für Cystiphane-Anti-haarausfall-Lotion-125
Top-Angebote
Produkte zum Begriff Cystiphane-Anti-haarausfall-Lotion-125:
-
Anti-Claim-ManagementAnti-Claim-Management , Zeit und Kosten sparen: Nachtragsforderungen wirksam verhindern! In Zeiten großer Kostensensibilität am Bau gibt das Handbuch Auftraggeber:innen geeignete Werkzeuge an die Hand, um rechtzeitig präventive oder reaktive Maßnahmen bei der Nachtragsregulierung zu ergreifen. Die Autoren erläutern, wie die nachtragsgegenständlichen Themen »Kosten« und »Termine« bei der Projektrealisierung erfolgreich systematisch berücksichtigt werden können. Ihre Vorteile: neue obergerichtliche Entscheidungen und aktuelle Literatur wurden eingearbeitet Unterteilung der Handlungsvorschläge in präventive, proaktive und reaktive Maßnahmen baubetriebliche und baurechtliche Aspekte werden gleichermaßen berücksichtigt interdisziplinäres Autorenteam aus langjährig erfahrenen baubetrieblichen Sachverständigen und Fachanwälten für Bau- und Architektenrecht arbeitet »Hand in Hand« praxisnahe, verständliche Darstellung Aus dem Inhalt: Vergabestrategie Auswahl der Vertragspartner:innen Gestaltung von Planer- und Bauverträgen Angebotsprüfung Projektorganisation Dokumentation Störungsmanagement Anordnungsmanagement Sach- und Bauzeitnachtragsprüfung Konfliktmanagement Forderungsmanagement/Regressierung BIM, Lean Construction, Partnering Herausgeber: Prof. Dr.-Ing. Thomas Sindermann , öffentlich bestellter und vereidigter Sachverständiger für Baupreisermittlung und Abrechnung im Hoch- und Ingenieurbau sowie Bauablaufstörungen, Köln, Lehrtätigkeiten an der RWTH Aachen University und Ruhr-Universität Bochum. Dr. jur. Gerolf Sonntag , Fachanwalt für Bau- und Architektenrecht, Partner am Standort Mönchengladbach von Kapellmann und Partner Rechtsanwälte mbB, Lehrbeauftragter für Strategisches Vertragsmanagement an der Technischen Universität Dortmund. Dr.-Ing. Alexander Knopp , Geschäftsführer der Prof. Schiffers Bauconsult GmbH & Co. KG, Lehrbeauftragter an der RWTH Aachen für Claim Management. Autoren: Dr. Andreas Berger , Fachanwalt für Bau- und Architektenrecht, Mönchengladbach; Dr. Mathias Finke , Fachanwalt für Bau- und Architektenrecht, Hamburg; Dr. Tom Giesen , Rechtsanwalt, Mönchengladbach; Dr. Thomas Jelitte , Düsseldorf; Dr.-Ing. Alexander Knopp , Düsseldorf; Prof. Dr. Christian Lührmann , Fachanwalt für Bau- und Architektenrecht, Frankfurt; Dr. Harald Pott , Fachanwalt für Bau- und Architektenrecht, Berlin; Prof. Dr.-Ing. Thomas Sindermann , Köln; Dr. Tobias Schneider , Fachanwalt für Bau- und Architektenrecht, München; Dr.-Ing. Markus Zobel , Köln. Aus den Besprechungen zur Vorauflage: »Die Autoren geben dem Leser Werkzeuge an die Hand, oft mit Beispielen unterlegt, die sofort den Praxisbezug ermöglichen. Schematische Darstellungen fassen Wichtiges zusammen. Das Werk besticht durch Übersichtlichkeit, Struktur und Verständlichkeit«. RAin Dr. Barbara Schellenberg, Limburg, in Bauwirtschaft 2020, 112 , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240417, Produktform: Leinen, Autoren: Knopp, Alexander~Sindermann, Thomas~Sonntag, Gerolf, Redaktion: Sindermann, Thomas~Sonntag, Gerolf~Knopp, Alexander, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 400, Keyword: Architektenrecht; Baurecht; Nachtragsforderungen; Nachtragsmanagement; Projektrealisierung, Fachschema: Abgabe - Abgabenordnung - AO~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Baurecht~Baurecht - Bundesbaurecht~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Baurecht, Recht für Ingenieure, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner Verlag, Länge: 213, Breite: 152, Höhe: 28, Gewicht: 614, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **

Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Cystiphane-Anti-haarausfall-Lotion-125:
-
Anti-Claim-ManagementAnti-Claim-Management , Zeit und Kosten sparen: Nachtragsforderungen wirksam verhindern! In Zeiten großer Kostensensibilität am Bau gibt das Handbuch Auftraggeber:innen geeignete Werkzeuge an die Hand, um rechtzeitig präventive oder reaktive Maßnahmen bei der Nachtragsregulierung zu ergreifen. Die Autoren erläutern, wie die nachtragsgegenständlichen Themen »Kosten« und »Termine« bei der Projektrealisierung erfolgreich systematisch berücksichtigt werden können. Ihre Vorteile: neue obergerichtliche Entscheidungen und aktuelle Literatur wurden eingearbeitet Unterteilung der Handlungsvorschläge in präventive, proaktive und reaktive Maßnahmen baubetriebliche und baurechtliche Aspekte werden gleichermaßen berücksichtigt interdisziplinäres Autorenteam aus langjährig erfahrenen baubetrieblichen Sachverständigen und Fachanwälten für Bau- und Architektenrecht arbeitet »Hand in Hand« praxisnahe, verständliche Darstellung Aus dem Inhalt: Vergabestrategie Auswahl der Vertragspartner:innen Gestaltung von Planer- und Bauverträgen Angebotsprüfung Projektorganisation Dokumentation Störungsmanagement Anordnungsmanagement Sach- und Bauzeitnachtragsprüfung Konfliktmanagement Forderungsmanagement/Regressierung BIM, Lean Construction, Partnering Herausgeber: Prof. Dr.-Ing. Thomas Sindermann , öffentlich bestellter und vereidigter Sachverständiger für Baupreisermittlung und Abrechnung im Hoch- und Ingenieurbau sowie Bauablaufstörungen, Köln, Lehrtätigkeiten an der RWTH Aachen University und Ruhr-Universität Bochum. Dr. jur. Gerolf Sonntag , Fachanwalt für Bau- und Architektenrecht, Partner am Standort Mönchengladbach von Kapellmann und Partner Rechtsanwälte mbB, Lehrbeauftragter für Strategisches Vertragsmanagement an der Technischen Universität Dortmund. Dr.-Ing. Alexander Knopp , Geschäftsführer der Prof. Schiffers Bauconsult GmbH & Co. KG, Lehrbeauftragter an der RWTH Aachen für Claim Management. Autoren: Dr. Andreas Berger , Fachanwalt für Bau- und Architektenrecht, Mönchengladbach; Dr. Mathias Finke , Fachanwalt für Bau- und Architektenrecht, Hamburg; Dr. Tom Giesen , Rechtsanwalt, Mönchengladbach; Dr. Thomas Jelitte , Düsseldorf; Dr.-Ing. Alexander Knopp , Düsseldorf; Prof. Dr. Christian Lührmann , Fachanwalt für Bau- und Architektenrecht, Frankfurt; Dr. Harald Pott , Fachanwalt für Bau- und Architektenrecht, Berlin; Prof. Dr.-Ing. Thomas Sindermann , Köln; Dr. Tobias Schneider , Fachanwalt für Bau- und Architektenrecht, München; Dr.-Ing. Markus Zobel , Köln. Aus den Besprechungen zur Vorauflage: »Die Autoren geben dem Leser Werkzeuge an die Hand, oft mit Beispielen unterlegt, die sofort den Praxisbezug ermöglichen. Schematische Darstellungen fassen Wichtiges zusammen. Das Werk besticht durch Übersichtlichkeit, Struktur und Verständlichkeit«. RAin Dr. Barbara Schellenberg, Limburg, in Bauwirtschaft 2020, 112 , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240417, Produktform: Leinen, Autoren: Knopp, Alexander~Sindermann, Thomas~Sonntag, Gerolf, Redaktion: Sindermann, Thomas~Sonntag, Gerolf~Knopp, Alexander, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 400, Keyword: Architektenrecht; Baurecht; Nachtragsforderungen; Nachtragsmanagement; Projektrealisierung, Fachschema: Abgabe - Abgabenordnung - AO~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Baurecht~Baurecht - Bundesbaurecht~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Baurecht, Recht für Ingenieure, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner Verlag, Länge: 213, Breite: 152, Höhe: 28, Gewicht: 614, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wodurch kann Haarausfall durch die Anti-Pille verursacht werden?
Haarausfall durch die Anti-Pille kann durch verschiedene Faktoren verursacht werden. Ein möglicher Grund ist eine hormonelle Veränderung im Körper, die durch die Einnahme der Pille ausgelöst wird. Dies kann zu einem Ungleichgewicht der Hormone führen und den Haarzyklus stören. Darüber hinaus können auch andere Faktoren wie Stress, genetische Veranlagung oder eine ungesunde Lebensweise eine Rolle spielen. **
-
Wodurch kann Haarausfall durch Anti-Schuppen-Shampoo verursacht werden?
Haarausfall durch Anti-Schuppen-Shampoo kann durch verschiedene Faktoren verursacht werden. Ein möglicher Grund könnte eine allergische Reaktion auf bestimmte Inhaltsstoffe im Shampoo sein. Eine übermäßige Anwendung des Shampoos kann auch zu einer Austrocknung der Kopfhaut führen, was wiederum zu Haarausfall führen kann. Es ist auch möglich, dass das Shampoo die natürliche Balance der Kopfhaut stört und dadurch Haarausfall verursacht. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Cystiphane-Anti-haarausfall-Lotion-125
-
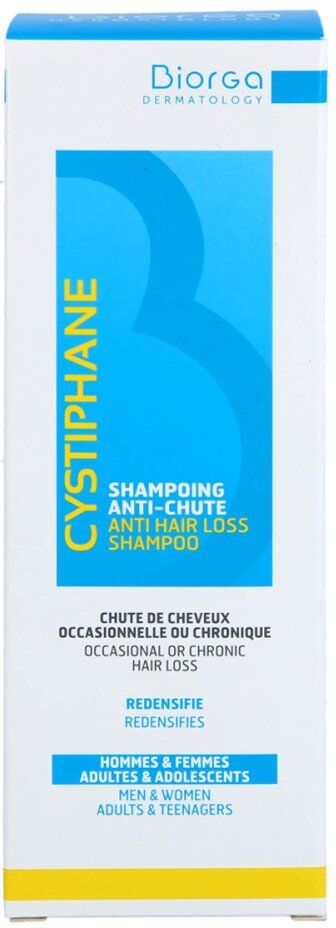
Cystiphane Anti-Haarausfall Shampoo 200 mlCYSTIPHANE Anti-Haarausfall Shampoo Die Vorstufe von Cystin (Acetylcystein) trägt dazu bei, die Haarsträhne vor oxidativem Stress zu schützen. Das Vitamin B6 sorgt für die Stärkung der Haarfaser. Cystiphane Anti-Hair Loss Shampoo enthält Hyaluronsäure und hilft, dem Haar Geschmeidigkeit und Kraft zurückzugeben. Nicht parfümiert Nicht trocknen Unter dermatologischer Kontrolle getestet Anwendung Auf das nasse Haar auftragen und sanft einmassieren, aufschäumen, einwirken lassen und ausspülen. Verwenden Sie 3 Mal pro Woche allein oder in Kombination mit Cystiphane Anti-Haarausfall-Lotion für beste Ergebnisse. Inhaltsstoffe Aqua (water), sodium laureth sulfate, glycerin, disodium cocoamphodiacetate, cocamidemea, polyquaternium-10, sodium chloride, citric acid, sodium benzoate, PEG-80 glyceryl cocoate, pyridoxine HCL, tetrasodium EDTA, zinc PCA, acetyl cysteine, sodium hyaluronate, glyoxal14,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
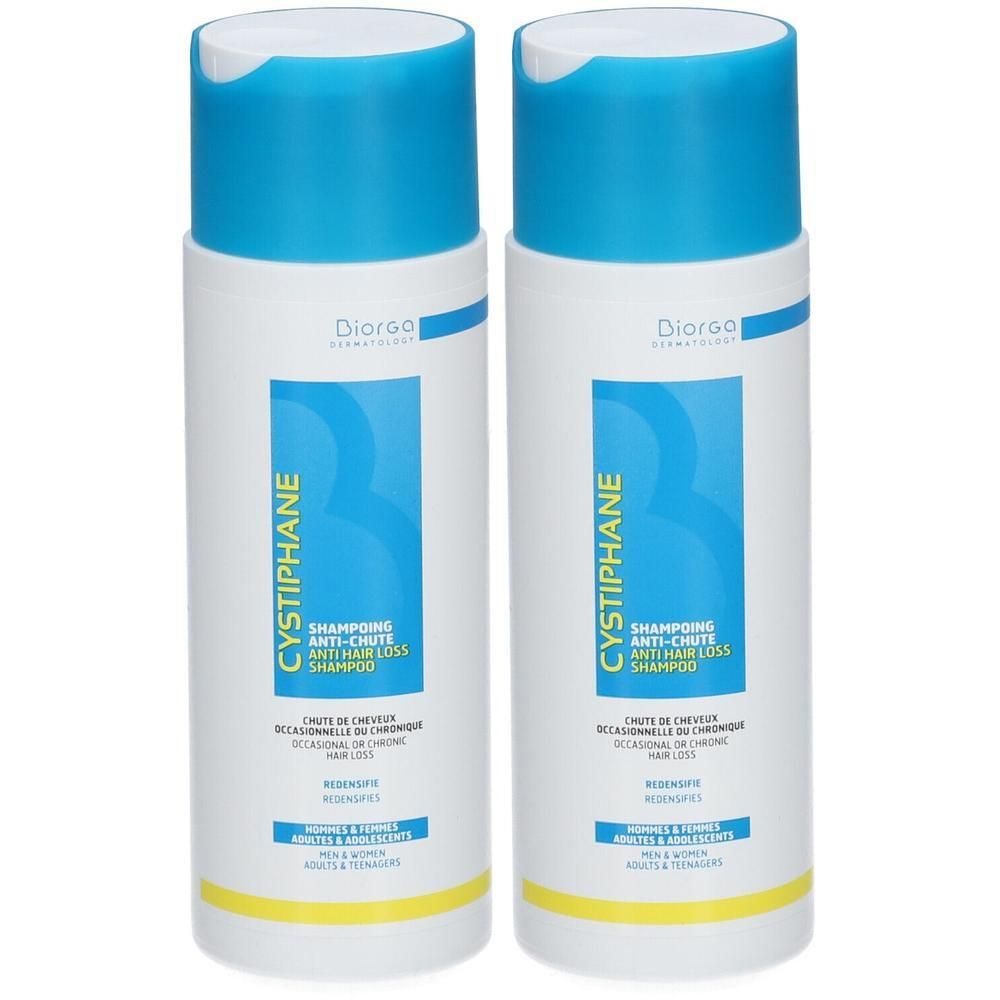
Cystiphane Anti-Haarausfall Shampoo 2x 2x200 mlSet enthält2x CYSTIPHANE Anti-Haarausfall Shampoo 200 mlCYSTIPHANE Anti-Haarausfall Shampoo Die Vorstufe von Cystin (Acetylcystein) trägt dazu bei, die Haarsträhne vor oxidativem Stress zu schützen. Das Vitamin B6 sorgt für die Stärkung der Haarfaser. Cystiphane Anti-Hair Loss Shampoo enthält Hyaluronsäure und hilft, dem Haar Geschmeidigkeit und Kraft zurückzugeben. Nicht parfümiert Nicht trocknen Unter dermatologischer Kontrolle getestet Anwendung Auf das nasse Haar auftragen und sanft einmassieren, aufschäumen, einwirken lassen und ausspülen. Verwenden Sie 3 Mal pro Woche allein oder in Kombination mit Cystiphane Anti-Haarausfall-Lotion für beste Ergebnisse. Inhaltsstoffe Aqua (water), sodium laureth sulfate, glycerin, disodium cocoamphodiacetate, cocamidemea, polyquaternium-10, sodium chloride, citric acid, sodium benzoate, PEG-80 glyceryl cocoate, pyridoxine HCL, tetrasodium EDTA, zinc PCA, acetyl cysteine, sodium hyaluronate, glyoxal27,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.