Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Chronoplan-Wochenplan-A5-50237
Top-Angebote
Produkte zum Begriff Chronoplan-Wochenplan-A5-50237:
-
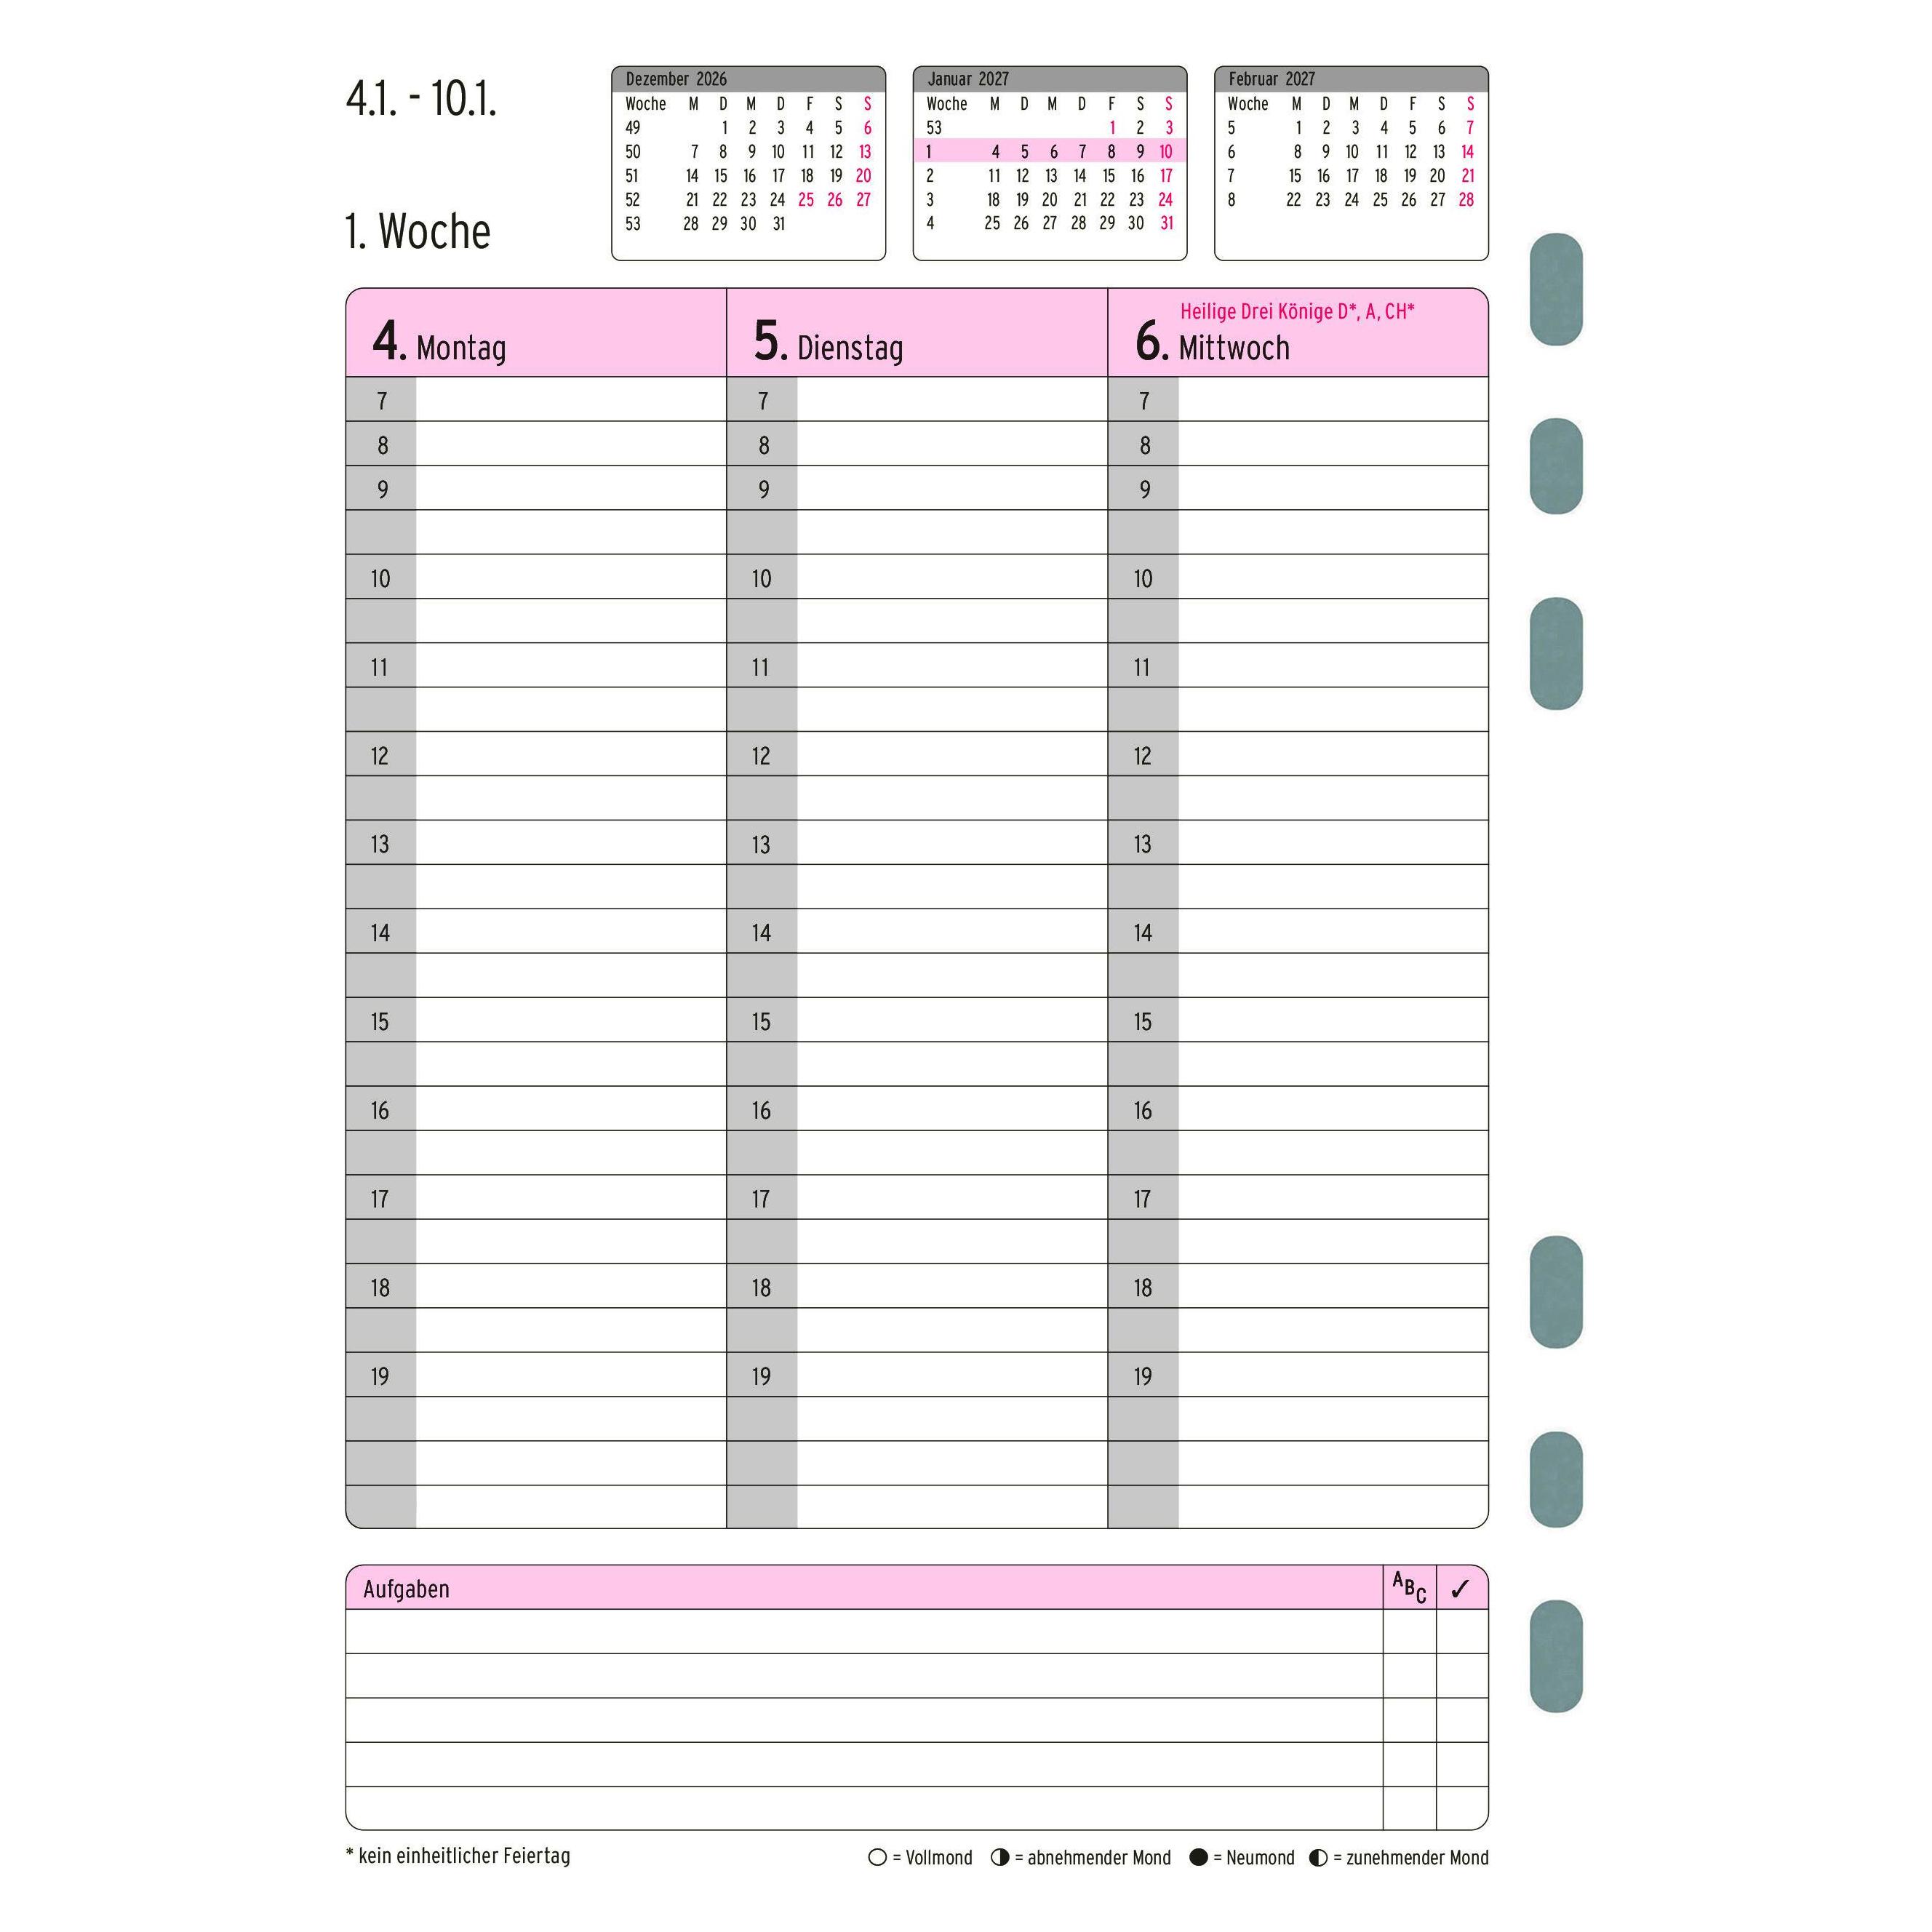
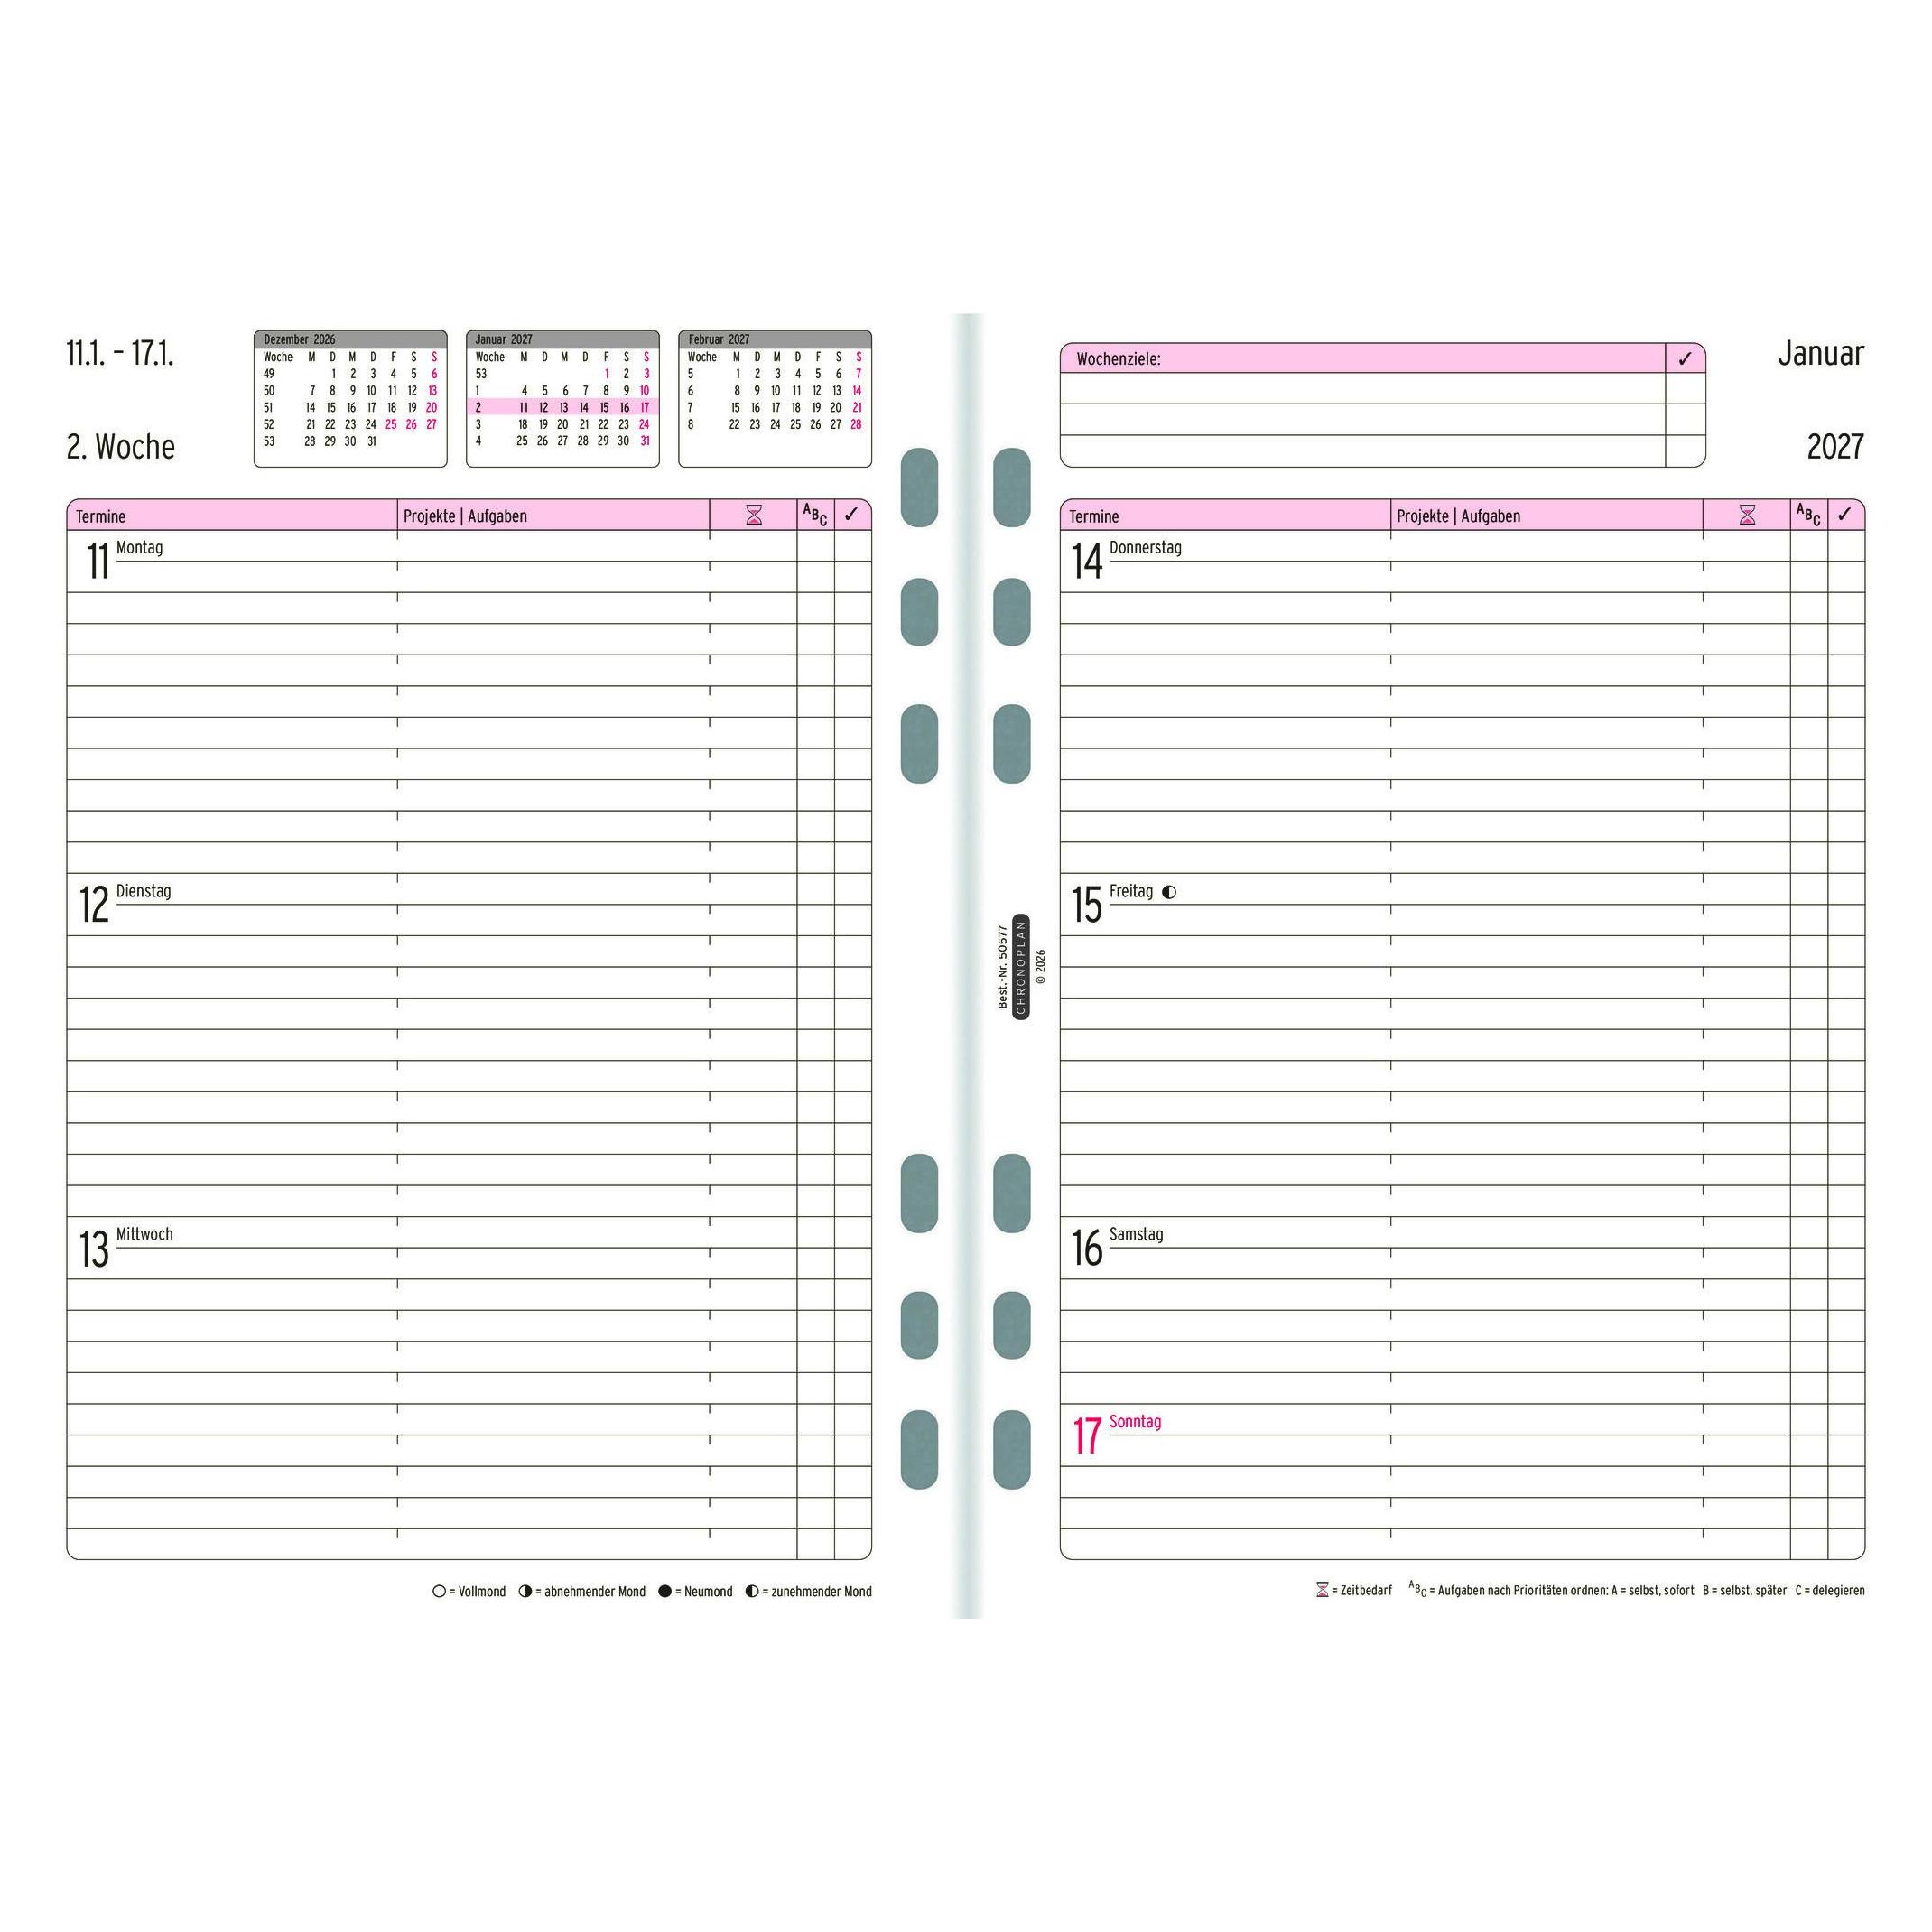
Chronoplan Kalendereinlagen 50237, Jahr 2027, 1 Woche auf 2 Seiten, Spalten, A5A5-Wochenpläne mit jeweils 1 Woche auf 2 Seiten, Anordnung in Spalten Mit vielen Extras wie Jahresplan, Ferienübersicht, Postleitzahlenkarte u.v.m. Projekt- und Zeitbedarfsplanung, sowie Wochen- oder Tagesziele möglich Passt dank Universallochung in viele gängige Terminplaner Ideal für die detaillierte Wochenplanung und ein effizientes Zeitmanagement Merkmale: Jahr: 2027 Format: A5 Aufteilung: 1 Woche = 2 Seiten weitere Produktinformationen: Lieferumfang: wichtige Maße und Gewichte, Entfernungen/Währungstabelle, Postleitzahlenkarte D, 53 Wochenpläne, Ferienplan, Feiertage D/A/CH, Messeplan D/A, Jahresübersicht Folgejahr, Jahresplan, Übersicht Kfz-Kennzeichen D Stundeneinteilung: Mo-Fr 7-19 Uhr Lochung: 6-fach (Universallochung) Maße: (BxH) 14,9 x 21 cm16,20 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter


-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Chronoplan-Wochenplan-A5-50237:
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Chronoplan-Wochenplan-A5-50237
-
Chronoplan Kalendereinlagen 50237, Jahr 2027, 1 Woche auf 2 Seiten, Spalten, A5A5-Wochenpläne mit jeweils 1 Woche auf 2 Seiten, Anordnung in Spalten Mit vielen Extras wie Jahresplan, Ferienübersicht, Postleitzahlenkarte u.v.m. Projekt- und Zeitbedarfsplanung, sowie Wochen- oder Tagesziele möglich Passt dank Universallochung in viele gängige Terminplaner Ideal für die detaillierte Wochenplanung und ein effizientes Zeitmanagement Merkmale: Jahr: 2027 Format: A5 Aufteilung: 1 Woche = 2 Seiten weitere Produktinformationen: Lieferumfang: wichtige Maße und Gewichte, Entfernungen/Währungstabelle, Postleitzahlenkarte D, 53 Wochenpläne, Ferienplan, Feiertage D/A/CH, Messeplan D/A, Jahresübersicht Folgejahr, Jahresplan, Übersicht Kfz-Kennzeichen D Stundeneinteilung: Mo-Fr 7-19 Uhr Lochung: 6-fach (Universallochung) Maße: (BxH) 14,9 x 21 cm16,20 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wochenplan Deutsch / 7. SchuljahrWochenplan Deutsch / 7. Schuljahr , Dieses Arbeitsheft für die Sekundarstufe in Klasse 7 ist speziell darauf ausgerichtet, die Grammatik, das kreative Schreiben, die Lesekompetenz und die Rechtschreibung der Schüler zu fördern. Durch die wöchentlichen Lerneinheiten und den Wochenplan können die Schüler ihr individuelles Lerntempo bestimmen und selbstständig am jeweiligen Thema arbeiten. Dabei werden verschiedene Niveaustufen innerhalb der Klasse berücksichtigt, um eine differenzierte Förderung zu gewährleisten. Die 38 Wochenpläne bieten abwechslungsreiche Übungen, die leicht verständlich sind und es den Schülern ermöglichen, eigenständig zu lernen. Das Wochenmaterial enthält Texte, Bilder und Zusatzmaterialien, die gezielt auf die Aufgaben der Wochenpläne abgestimmt sind. Die Lösungen zu den Aufgaben sind übersichtlich strukturiert und unterstützen sowohl Lehrkräfte bei der Kontrolle als auch Schüler bei der Selbstkorrektur. Durch motivierende Aufgaben werden nicht nur die fachlichen Kompetenzen erweitert, sondern auch wichtige persönliche Kompetenzen wie Selbstorganisation und Ausdauer gefördert. Das Arbeitsheft dient somit als optimales Freiarbeitsmaterial für regelmäßiges Üben zu Hause und im Unterricht, das den Schülern hilft, ihre Lese- und Schreibfähigkeiten kontinuierlich zu verbessern. 80 Seiten, mit Lösungen , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 201512, Produktform: Leinen, Titel der Reihe: Wochenplan##, Seitenzahl/Blattzahl: 80, Fachschema: Deutsch / Lehrermaterial, Bildungsmedien Fächer: Deutsch/ Kommunikation, Fachkategorie: Unterrichtsmaterialien~Schule und Lernen: Erstsprache: Grammatik und Zeichensetzung, Interesse Alter: empfohlenes Alter: ab 12 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 12, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 213, Höhe: 12, Gewicht: 252, Produktform: Gebunden, Genre: Schule und Lernen,23,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schrödel, Tim: Wochenplan Grammatik / Klasse 3Wochenplan Grammatik / Klasse 3 , Dieses Arbeitsheft richtet sich an Schüler der 3. Klasse in der Grundschule und bietet eine vielseitige Unterstützung für den Grammatikunterricht. Die enthaltenen Wochenpläne sind flexibel einsetzbar - sei es in der Freiarbeit, für das tägliche Üben, in der Nachhilfe oder während der Selbstlernzeit. Mit einer Vielzahl an abwechslungsreichen Übungen und Aufgaben fördern sie gezielt das Wiederholen, Festigen und Vertiefen von grundlegenden grammatikalischen Kenntnissen. Alle Arbeitsblätter sind frei wählbar und mit Lösungen ausgestattet, sodass auch eine einfache Selbstkontrolle möglich ist. Besonders für Grundschüler dieser Altersgruppe bietet der Wochenplan eine ideale Struktur. Jede Woche ist in fünf übersichtliche Einheiten von Montag bis Freitag aufgeteilt. So können die Kinder täglich kleine Lernerfolge erzielen, was nicht nur ihr Wissen stärkt, sondern auch ihr Selbstvertrauen Schritt für Schritt wachsen lässt - und das ohne Überforderung. Die Inhalte decken ein breites Spektrum ab: Auf der Wortebene beschäftigen sich die Schüler mit Themen wie der Bildung und Steigerung von Adjektiven, der Anpassung von Verben an Zeit und Person (Perfekt und Präteritum) sowie der Unterscheidung von Wortfamilien und Wortstämmen. Auf der Satzebene stehen die Position des Verbs im Satz, die Bestimmung von Subjekt, Prädikat und Objekt sowie die verschiedenen Satzarten im Fokus. Darüber hinaus lernen die Kinder den sicheren Umgang mit Präpositionen, Personalpronomen und zusammengesetzten Nomen sowie die Regeln der wörtlichen Rede. Dank der durchdachten Gestaltung der Wochenpläne werden grammatikalische Grundlagen spielerisch vermittelt und nachhaltig gefestigt. 68 Seiten, mit Lösungen , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 202412, Produktform: Kartoniert, Titel der Reihe: Wochenplan##, Autoren: Schrödel, Tim, Seitenzahl/Blattzahl: 80, Abbildungen: zahlreiche Schwarz-Weiß- Ill., Keyword: Arbeitsblätter; Freiarbeit; Grammatik; Grundschule; Häusliches Üben; Individualisierung; Klasse 3; Kopiervorlagen; Nachhilfe; Stationenlernen; Wochenplan, Fachschema: Deutsch / Lehrermaterial~Grammatik / Lehrermaterial, Bildungsmedien Fächer: Deutsch/ Kommunikation, Fachkategorie: Schule und Lernen: Erstsprache: Grammatik und Zeichensetzung, Bildungszweck: für den Primarbereich, Interesse Alter: empfohlenes Alter: ab 8 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 8, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Schule und Lernen: Muttersprache: Rechtschreibung und Wortschatz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohl Verlag, Verlag: Kohl Verlag, Verlag: KOHL VERLAG e.K. Der Verlag mit dem Baum, Produktverfügbarkeit: 02, Länge: 297, Breite: 210, Höhe: 5, Gewicht: 245, Produktform: Klappenbroschur, Genre: Schule und Lernen, Genre: Schule und Lernen,20,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.