Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **

Ähnliche Suchbegriffe für Beistelltisch-mit-oder-ohne
Top-Angebote
Produkte zum Begriff Beistelltisch-mit-oder-ohne:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gasch, Thomas: Mit kluger Planung früher in RenteMit kluger Planung früher in Rente , Wie Sie Ihr Lebenskapital strategisch zum Ausstieg aus dem Erwerbsleben einsetzen , Sport-Nockenwellen > Chiptuning & Motortuning , Auflage: 2. Auflage, Erscheinungsjahr: 20231012, Produktform: Kartoniert, Beilage: 5_kartoniert, Autoren: Gasch, Thomas, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 312, Keyword: Vorgezogene Altersrente; Beitragsbemessungsgrenze; betriebliche Altersvorsorge; Entgeltpunkte; Ruhestand; Erwerbsunfähigkeit; Altersrente; Erwerbsminderungsrente; Altersteilzeit; Vorruhestand; Privatrente; Zeitwertkonten; Teilzeit; Brückenteilzeit; Unbezahlter Urlaub; Sabbatical, Fachschema: Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Beziehung (psychologisch, sozial)~Paar (Partner)~Partnerschaft (zwischenmenschlich)~Recht / Ratgeber (allgemein)~Rentenversicherung~Sozialversicherung / Rentenversicherung~Pension (Ruhestand)~Ruhestand - Vorruhestand~Sozialversicherungsrecht~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Rentenrecht und Betriebliche Altersvorsorge~Ratgeber, Sachbuch: Recht~Ruhestand~Ratgeber: Familie und Partnerschaft, Region: Deutschland, Thema: Verstehen, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Sozialversicherungsrecht, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Verlag: Walhalla u. Praetoria Verlag GmbH & Co. KG, Länge: 211, Breite: 140, Höhe: 20, Gewicht: 412, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2630802, Vorgänger EAN: 9783802941443, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Altersvorsorge/Riester-Rente. Was u.a. Erika Lotz dazu sagt, Taschenbuch von , Dictus Publishing, 978-3-8443-6862-8Private Altersvorsorge/riester-rente. Was U.a. Erika Lotz Dazu Sagt, Taschenbuch Von, Dictus Publishing, 978-3-8443-6862-8, Seitenanzahl: 35284,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Altersvorsorge/Riester-Rente. Was u.a. Jörg Rohde dazu sagt, Taschenbuch von , Dictus Publishing, 978-3-8443-6891-8Private Altersvorsorge/riester-rente. Was U.a. Jörg Rohde Dazu Sagt, Taschenbuch Von, Dictus Publishing, 978-3-8443-6891-8, Seitenanzahl: 20859,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Was sind die Faktoren, die die Rentenhöhe beeinflussen, und wie können Individuen ihre Rentenansprüche maximieren, unabhängig davon, ob sie in die gesetzliche Rentenversicherung, betriebliche Altersvorsorge oder private Altersvorsorge einzahlen?
Die Rentenhöhe wird von verschiedenen Faktoren beeinflusst, darunter die Höhe der eingezahlten Beiträge, die Anzahl der Beitragsjahre, das durchschnittliche Einkommen während des Erwerbslebens und eventuelle Rentenabschläge. Individuen können ihre Rentenansprüche maximieren, indem sie frühzeitig mit der Altersvorsorge beginnen, regelmäßig Beiträge einzahlen, zusätzliche freiwillige Beiträge leisten und von staatlichen Förderungen wie Riester- oder Rürup-Rente profitieren. Zudem ist es wichtig, die individuelle finanzielle Situation und die persönlichen Ziele zu berücksichtigen, um die optimale Kombination aus gesetzlicher, betrieblicher und privater Altersvorsorge zu finden. Eine frühzeitige und regelmäßige Beratung durch **


Wie kann man effektiv für die private Altersvorsorge vorsorgen, ohne dabei finanzielle Risiken einzugehen?
1. Man sollte frühzeitig mit dem Sparen beginnen, um von Zinseszins-Effekten zu profitieren. 2. Eine breite Streuung des Vermögens über verschiedene Anlageklassen hilft, Risiken zu minimieren. 3. Regelmäßige Überprüfung und Anpassung der Anlagestrategie sind wichtig, um auf Veränderungen am Markt reagieren zu können. **
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Top-Angebote
Produkte zum Begriff Beistelltisch-mit-oder-ohne:
-
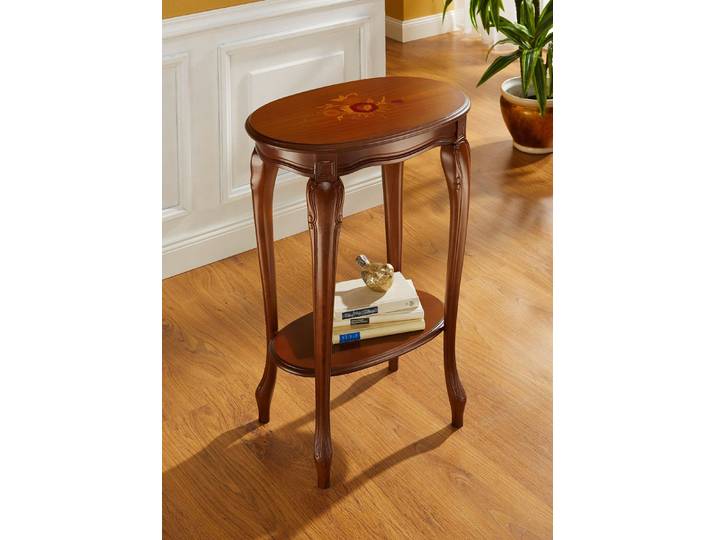
Beistelltisch mit oder ohne Intarsien, Nussbaum, mit Intarsien<p>Der <strong>Beistelltisch</strong> aus teilmassivem Nussbaum ist ein elegantes italienisches Design-Highlight, das jedem Raum eine besondere Note verleiht. Mit seinen geschwungenen, ovalen Formen und der Möglichkeit, ihn wahlweise mit kunstvollen <strong>Intarsien</strong> in der Tischplatte zu wählen, wird dieser Tisch zum Blickfang in Deinem Zuhause. Die exquisite Verarbeitung und die hochwertige Materialwahl sorgen für Langlebigkeit und Stabilität.</p><p>Mit praktischen Maßen von <strong>B: 53 cm, H: 72,5 cm, T: 34 cm</strong> passt der Beistelltisch ideal in verschiedene Wohnkonzepte, sei es im Wohnzimmer, Flur oder Schlafzimmer. Die integrierte Ablage bietet zusätzlichen Platz für Bücher, Zeitschriften oder dekorative Elemente, sodass Du stets Ordnung halten kannst.</p><p>Die warme Farbe des Nussbaums unterstreicht die natürliche Schönheit des Holzes und verleiht dem Tisch eine zeitlose Eleganz. Ob mit oder ohne Intarsien, dieser Beistelltisch fügt sich harmonisch in Dein Interieur ein und setzt stilvolle Akzente. Genieße die Kombination aus Funktionalität und ästhetischem Design mit diesem einzigartigen Möbelstück.</p>279,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Passive Indexfonds als Alternative zur Lebens- und Rentenversicherung für die private Altersvorsorge, Taschenbuch von Leon Fom, GRIN,Passive Indexfonds Als Alternative Zur Lebens- Und Rentenversicherung Für Die Private Altersvorsorge, Taschenbuch Von Leon Fom, Grin, 978-3-389-03419-4, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gasch, Thomas: Mit kluger Planung früher in RenteMit kluger Planung früher in Rente , Wie Sie Ihr Lebenskapital strategisch zum Ausstieg aus dem Erwerbsleben einsetzen , Sport-Nockenwellen > Chiptuning & Motortuning , Auflage: 2. Auflage, Erscheinungsjahr: 20231012, Produktform: Kartoniert, Beilage: 5_kartoniert, Autoren: Gasch, Thomas, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 312, Keyword: Vorgezogene Altersrente; Beitragsbemessungsgrenze; betriebliche Altersvorsorge; Entgeltpunkte; Ruhestand; Erwerbsunfähigkeit; Altersrente; Erwerbsminderungsrente; Altersteilzeit; Vorruhestand; Privatrente; Zeitwertkonten; Teilzeit; Brückenteilzeit; Unbezahlter Urlaub; Sabbatical, Fachschema: Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Beziehung (psychologisch, sozial)~Paar (Partner)~Partnerschaft (zwischenmenschlich)~Recht / Ratgeber (allgemein)~Rentenversicherung~Sozialversicherung / Rentenversicherung~Pension (Ruhestand)~Ruhestand - Vorruhestand~Sozialversicherungsrecht~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Rentenrecht und Betriebliche Altersvorsorge~Ratgeber, Sachbuch: Recht~Ruhestand~Ratgeber: Familie und Partnerschaft, Region: Deutschland, Thema: Verstehen, Warengruppe: HC/Ratgeber Lebensführung allgemein, Fachkategorie: Sozialversicherungsrecht, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Verlag: Walhalla u. Praetoria Verlag GmbH & Co. KG, Länge: 211, Breite: 140, Höhe: 20, Gewicht: 412, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2630802, Vorgänger EAN: 9783802941443, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielt die Pensionskasse bei der Altersvorsorge und wie unterscheidet sie sich von anderen Formen der Altersvorsorge, wie beispielsweise der privaten Rentenversicherung oder der staatlichen Rente?
Die Pensionskasse spielt eine wichtige Rolle bei der Altersvorsorge, da sie es Arbeitnehmern ermöglicht, während ihres Berufslebens Geld für den Ruhestand anzusparen. Im Gegensatz zur privaten Rentenversicherung, bei der die Beiträge individuell eingezahlt werden, zahlt der Arbeitgeber in die Pensionskasse ein und beteiligt sich somit an der Altersvorsorge seiner Mitarbeiter. Im Vergleich zur staatlichen Rente bietet die Pensionskasse in der Regel höhere Renditen und zusätzliche Leistungen, da sie auf den Kapitalmärkten investiert und nicht ausschließlich von staatlichen Mitteln abhängig ist. Die Pensionskasse bietet somit eine ergänzende Altersvorsorge, die über die staatliche Rente hinausgeht und den Arbeitnehmern eine **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für Beistelltisch-mit-oder-ohne
-
Private Altersvorsorge/Riester-Rente. Was u.a. Erika Lotz dazu sagt, Taschenbuch von , Dictus Publishing, 978-3-8443-6862-8Private Altersvorsorge/riester-rente. Was U.a. Erika Lotz Dazu Sagt, Taschenbuch Von, Dictus Publishing, 978-3-8443-6862-8, Seitenanzahl: 35284,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Altersvorsorge/Riester-Rente. Was u.a. Jörg Rohde dazu sagt, Taschenbuch von , Dictus Publishing, 978-3-8443-6891-8Private Altersvorsorge/riester-rente. Was U.a. Jörg Rohde Dazu Sagt, Taschenbuch Von, Dictus Publishing, 978-3-8443-6891-8, Seitenanzahl: 20859,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betrachtung der kapitalgedeckten Altersvorsorge als Lösungsansatz zur Reformierung der gesetzlichen Rentenversicherung, Taschenbuch von ChristianBetrachtung Der Kapitalgedeckten Altersvorsorge Als Lösungsansatz Zur Reformierung Der Gesetzlichen Rentenversicherung, Taschenbuch Von Christian Cremers, Grin, 978-3-346-93297-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gouda Hocker oder BeistelltischJedes Interieur sehnt sich nach einem unverwechselbaren und doch einladenden Akzent, der mit seiner Form fasziniert und mit seiner Solidität begeistert. Genau das bietet der Gouda Hocker oder Beistelltisch von Polspotten – ein Objekt, das die Wärme von Naturholz und eine Prise guten Humors in jeden Raum bringt. Vorteile: Vielseitigkeit in Reinkultur – er funktioniert perfekt als zusätzliche Sitzgelegenheit, als praktischer Beistelltisch neben dem Sofa oder als originelle Skulptur, die den Raum ganz von selbst schmückt. Einzigartige, skulpturale Form, inspiriert von Käselaiben, zieht die Blicke auf sich und wird zu einem unkonventionellen Blickfang in jedem Raum. Komplett aus Massivholz gefertigt, was nicht nur Langlebigkeit garantiert, sondern auch eine warme, natürliche Atmosphäre in den Innenraum bringt. Beeindruckendes Gewicht und solide Konstruktion sorgen für außergewöhnliche Stabilität – dies ist ein Möbelstück, das fest an seinem Platz steht. Kompakte Abmessungen (45 cm hoch) ermöglichen eine einfache Integration in verschiedene Arrangements, auch in kleineren Räumen. Verleihen Sie Ihrem Interieur eine besondere Note und lassen Sie den Gouda Hocker zu seinem markantesten Element werden. Denken Sie daran, trotz seines Namens ist er ausschließlich für den visuellen Genuss gedacht!535,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Was sind die Faktoren, die die Rentenhöhe beeinflussen, und wie können Individuen ihre Rentenansprüche maximieren, unabhängig davon, ob sie in die gesetzliche Rentenversicherung, betriebliche Altersvorsorge oder private Altersvorsorge einzahlen?
Die Rentenhöhe wird von verschiedenen Faktoren beeinflusst, darunter die Höhe der eingezahlten Beiträge, die Anzahl der Beitragsjahre, das durchschnittliche Einkommen während des Erwerbslebens und eventuelle Rentenabschläge. Individuen können ihre Rentenansprüche maximieren, indem sie frühzeitig mit der Altersvorsorge beginnen, regelmäßig Beiträge einzahlen, zusätzliche freiwillige Beiträge leisten und von staatlichen Förderungen wie Riester- oder Rürup-Rente profitieren. Zudem ist es wichtig, die individuelle finanzielle Situation und die persönlichen Ziele zu berücksichtigen, um die optimale Kombination aus gesetzlicher, betrieblicher und privater Altersvorsorge zu finden. Eine frühzeitige und regelmäßige Beratung durch **
-
Wie kann man effektiv für die private Altersvorsorge vorsorgen, ohne dabei finanzielle Risiken einzugehen?
1. Man sollte frühzeitig mit dem Sparen beginnen, um von Zinseszins-Effekten zu profitieren. 2. Eine breite Streuung des Vermögens über verschiedene Anlageklassen hilft, Risiken zu minimieren. 3. Regelmäßige Überprüfung und Anpassung der Anlagestrategie sind wichtig, um auf Veränderungen am Markt reagieren zu können. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.