Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Wie rechne ich 52 aus?
Um 52 auszurechnen, gibt es verschiedene Möglichkeiten. Man kann zum Beispiel 50 + 2 rechnen oder 60 - 8. Eine andere Möglichkeit wäre auch 4 * 13 oder 26 * 2. Es kommt darauf an, welche Rechenoperation man anwenden möchte. **
Kann man mit 52 in Rente gehen?
"Kann man mit 52 in Rente gehen?" Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Land, in dem man lebt, den individuellen Rentenregelungen und den persönlichen finanziellen Voraussetzungen. In einigen Ländern ist es möglich, mit 52 in Rente zu gehen, wenn man genügend Beitragsjahre geleistet hat. Allerdings kann es auch sein, dass man erst mit einem höheren Alter in den Ruhestand treten kann, um eine ausreichende Rente zu erhalten. Es ist ratsam, sich frühzeitig über die Rentenregelungen im eigenen Land zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen, um die beste Entscheidung für die eigene Altersvorsorge zu treffen. **


Ähnliche Suchbegriffe für Aus-dem-Leben-Troyer---52
Top-Angebote
Produkte zum Begriff Aus-dem-Leben-Troyer---52:
-
Ziegler, Christine: Kunstfresser - Aus dem Leben einer MuseumsmotteKunstfresser - Aus dem Leben einer Museumsmotte , Spannender Mix aus Vorlesegeschichte und Infos rund um Kunst & Museum, großformatig und farbig ab 6 Jahre , Motorhauben & Teile > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 20210827, Produktform: Leinen, Titel der Reihe: Erzählendes Sachbilderbuch##, Autoren: Ziegler, Christine, Illustrator: Marian, Stephanie, Seitenzahl/Blattzahl: 64, Abbildungen: durchgängig farbig, Themenüberschrift: JUVENILE NONFICTION / Art / General, Keyword: entdecker; geschenk; kinder kunst; kinderbücher; kunst; kunst buch; kunst für kinder; kunst grundschule; kunst verstehen; kunstgeschichte; kunstunterricht; künstler; malen; mitmachbuch; museum; vorlesebuch; vorlesen; wissen; wissen für kinder, Fachschema: Kinder- u. Jugendliteratur / Beschäftigungsbuch~Kunst / Kindersachbuch, Fachkategorie: Frühe Kindheit / Frühkindliche Bildung~Kinder/Jugendliche: Sachbuch: Kunst & Künstler, Bildungszweck: für die Vorschule~für den Primarbereich, Interesse Alter: empfohlenes Alter: ab 6 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: HC/Kinderbücher/Sachbücher/Kunst/Musik, Fachkategorie: Interaktive Bücher, Mitmachbücher, Bastel-, Experimentier- und Aktivitätssets für Kinder, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Südpol Verlag GmbH, Verlag: Südpol Verlag GmbH, Verlag: Sdpol Verlag GmbH, Länge: 325, Breite: 236, Höhe: 15, Gewicht: 661, Produktform: Gebunden, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
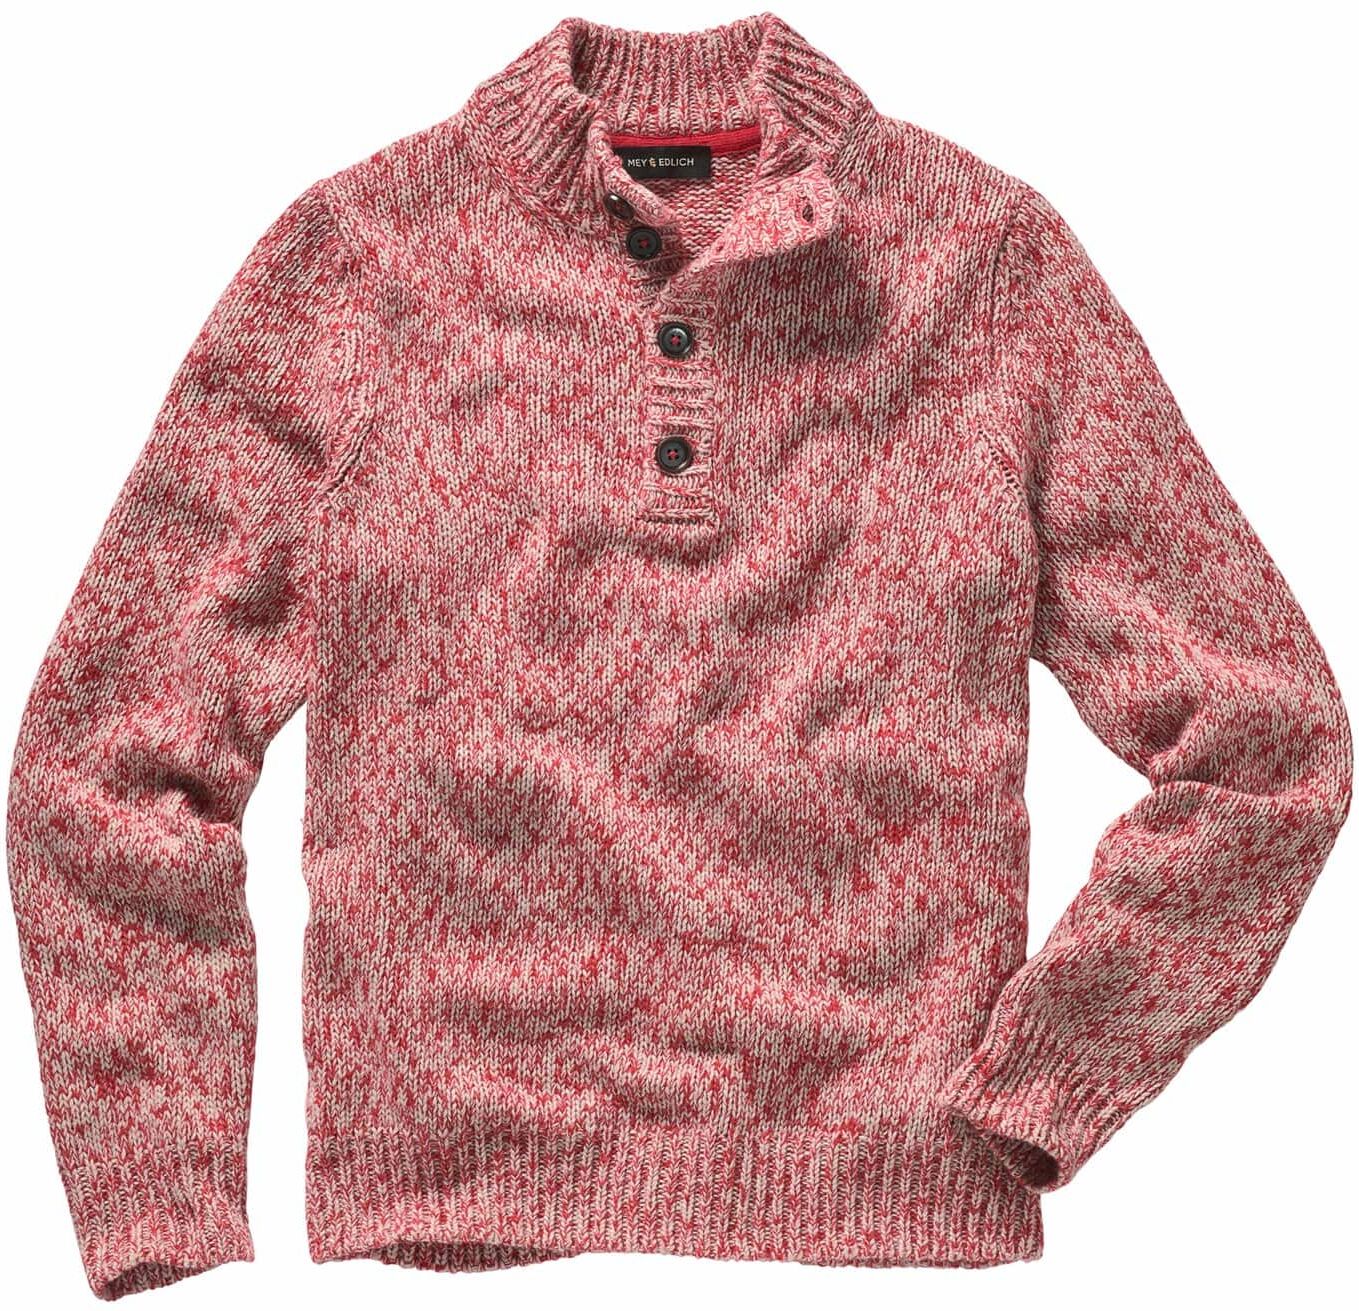
Mey & Edlich Aus-dem-Leben-Troyer Rot 52Weil im Leben nicht alles glatt läuft. Die rechts gestrickte Vorderseite ist glatt wie die windstille See. Auf der links gestrickten Rückseite schlagen die dicken Maschen Wellen. Auch sonst ist bei dem Troyer einiges in Bewegung. Den pragmatischen Reißverschluss hat er durch eine weltgewandte Knopfleiste ersetzt. Das italienische Garn mit fünf Prozent Kaschmir ist ungewöhnlich weich. Können wir gut mit leben. Je nach Anlass und Tagesform zu Jeans, Chino, Lederschuhen oder Chelsea Boots.129,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Aus-dem-Leben-Troyer - 54Weil im Leben nicht alles glatt läuft. Die rechts gestrickte Vorderseite ist glatt wie die windstille See. Auf der links gestrickten Rückseite schlagen die dicken Maschen Wellen. Auch sonst ist bei dem Troyer einiges in Bewegung. Den pragmatischen Reißverschluss hat er durch eine weltgewandte Knopfleiste ersetzt. Das italienische Garn mit fünf Prozent Kaschmir ist ungewöhnlich weich. Können wir gut mit leben. Je nach Anlass und Tagesform zu Jeans, Chino, Lederschuhen oder Chelsea Boots.129,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Aus-dem-Leben-Troyer - 56Weil im Leben nicht alles glatt läuft. Die rechts gestrickte Vorderseite ist glatt wie die windstille See. Auf der links gestrickten Rückseite schlagen die dicken Maschen Wellen. Auch sonst ist bei dem Troyer einiges in Bewegung. Den pragmatischen Reißverschluss hat er durch eine weltgewandte Knopfleiste ersetzt. Das italienische Garn mit fünf Prozent Kaschmir ist ungewöhnlich weich. Können wir gut mit leben. Je nach Anlass und Tagesform zu Jeans, Chino, Lederschuhen oder Chelsea Boots.129,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Wie kann man sich über die Voraussetzungen und Höhe der Rentenleistung informieren? Wie wirkt sich die Rentenleistung auf die Altersvorsorge aus?
Man kann sich über die Voraussetzungen und Höhe der Rentenleistung bei der Deutschen Rentenversicherung informieren. Die Rentenleistung ist ein wichtiger Bestandteil der Altersvorsorge und beeinflusst maßgeblich die finanzielle Situation im Ruhestand. Es ist daher ratsam frühzeitig Informationen zur Rentenleistung einzuholen und gegebenenfalls zusätzliche Vorsorgemaßnahmen zu treffen. **
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Wie kann ich mit 52 in Rente gehen?
Um mit 52 in Rente zu gehen, musst du frühzeitig mit der Planung beginnen und sicherstellen, dass du genügend Ersparnisse und Investitionen hast, um deinen Lebensunterhalt zu decken. Es könnte auch hilfreich sein, frühzeitig in eine private Rentenversicherung oder andere Altersvorsorgeprodukte zu investieren. Es ist wichtig, einen Finanzberater zu konsultieren, um deine finanzielle Situation zu bewerten und einen maßgeschneiderten Plan für den Ruhestand zu erstellen. Außerdem solltest du deine Ausgaben überprüfen und gegebenenfalls Einsparungen vornehmen, um deine finanziellen Ziele zu erreichen. Denke auch daran, dass du möglicherweise Zugang zu staatlichen Rentenleistungen hast, wenn du frühzeitig in Rente gehst. **
Top-Angebote
Produkte zum Begriff Aus-dem-Leben-Troyer---52:
-
Aus-dem-Leben-Troyer - 52Weil im Leben nicht alles glatt läuft. Die rechts gestrickte Vorderseite ist glatt wie die windstille See. Auf der links gestrickten Rückseite schlagen die dicken Maschen Wellen. Auch sonst ist bei dem Troyer einiges in Bewegung. Den pragmatischen Reißverschluss hat er durch eine weltgewandte Knopfleiste ersetzt. Das italienische Garn mit fünf Prozent Kaschmir ist ungewöhnlich weich. Können wir gut mit leben. Je nach Anlass und Tagesform zu Jeans, Chino, Lederschuhen oder Chelsea Boots.129,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Trotha, Uwe von: Aus dem Leben eines BastardsAus dem Leben eines Bastards , Checkpoint Charlie vs. BRD , Ölkühler > Motorkühlung , Erscheinungsjahr: 20240712, Produktform: Kartoniert, Autoren: Trotha, Uwe von, Seitenzahl/Blattzahl: 321, Keyword: 68er; Anarchie; BRD; Checkpoint Charlie; Kommune; Linke Szene; Politrock; Provokation; Schneeball; Widerstand, Fachschema: Musik / Musikgruppe~Pop (Musik)~Rock (Musik), Fachkategorie: Unterhaltungsmusik, Popmusik, Warengruppe: HC/Musik/Biographien/Monographien, Fachkategorie: Biografien: Kunst und Unterhaltung, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Ventil Verlag UG, Verlag: Ventil Verlag UG, Verlag: Ventil Verlag UG (haftungsbeschrnkt) & Co. KG, Produktverfügbarkeit: 02, Länge: 221, Breite: 152, Höhe: 32, Gewicht: 445, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ziegler, Christine: Kunstfresser - Aus dem Leben einer MuseumsmotteKunstfresser - Aus dem Leben einer Museumsmotte , Spannender Mix aus Vorlesegeschichte und Infos rund um Kunst & Museum, großformatig und farbig ab 6 Jahre , Motorhauben & Teile > Karosserie-, Anbauteile & Zubehör , Erscheinungsjahr: 20210827, Produktform: Leinen, Titel der Reihe: Erzählendes Sachbilderbuch##, Autoren: Ziegler, Christine, Illustrator: Marian, Stephanie, Seitenzahl/Blattzahl: 64, Abbildungen: durchgängig farbig, Themenüberschrift: JUVENILE NONFICTION / Art / General, Keyword: entdecker; geschenk; kinder kunst; kinderbücher; kunst; kunst buch; kunst für kinder; kunst grundschule; kunst verstehen; kunstgeschichte; kunstunterricht; künstler; malen; mitmachbuch; museum; vorlesebuch; vorlesen; wissen; wissen für kinder, Fachschema: Kinder- u. Jugendliteratur / Beschäftigungsbuch~Kunst / Kindersachbuch, Fachkategorie: Frühe Kindheit / Frühkindliche Bildung~Kinder/Jugendliche: Sachbuch: Kunst & Künstler, Bildungszweck: für die Vorschule~für den Primarbereich, Interesse Alter: empfohlenes Alter: ab 6 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: HC/Kinderbücher/Sachbücher/Kunst/Musik, Fachkategorie: Interaktive Bücher, Mitmachbücher, Bastel-, Experimentier- und Aktivitätssets für Kinder, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Südpol Verlag GmbH, Verlag: Südpol Verlag GmbH, Verlag: Sdpol Verlag GmbH, Länge: 325, Breite: 236, Höhe: 15, Gewicht: 661, Produktform: Gebunden, Genre: Kinder- und Jugendbücher, Genre: Kinder- und Jugendbücher, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mey & Edlich Aus-dem-Leben-Troyer Rot 52Weil im Leben nicht alles glatt läuft. Die rechts gestrickte Vorderseite ist glatt wie die windstille See. Auf der links gestrickten Rückseite schlagen die dicken Maschen Wellen. Auch sonst ist bei dem Troyer einiges in Bewegung. Den pragmatischen Reißverschluss hat er durch eine weltgewandte Knopfleiste ersetzt. Das italienische Garn mit fünf Prozent Kaschmir ist ungewöhnlich weich. Können wir gut mit leben. Je nach Anlass und Tagesform zu Jeans, Chino, Lederschuhen oder Chelsea Boots.129,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie rechne ich 52 aus?
Um 52 auszurechnen, gibt es verschiedene Möglichkeiten. Man kann zum Beispiel 50 + 2 rechnen oder 60 - 8. Eine andere Möglichkeit wäre auch 4 * 13 oder 26 * 2. Es kommt darauf an, welche Rechenoperation man anwenden möchte. **
-
Kann man mit 52 in Rente gehen?
"Kann man mit 52 in Rente gehen?" Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Land, in dem man lebt, den individuellen Rentenregelungen und den persönlichen finanziellen Voraussetzungen. In einigen Ländern ist es möglich, mit 52 in Rente zu gehen, wenn man genügend Beitragsjahre geleistet hat. Allerdings kann es auch sein, dass man erst mit einem höheren Alter in den Ruhestand treten kann, um eine ausreichende Rente zu erhalten. Es ist ratsam, sich frühzeitig über die Rentenregelungen im eigenen Land zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen, um die beste Entscheidung für die eigene Altersvorsorge zu treffen. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Aus-dem-Leben-Troyer---52
-
Aus-dem-Leben-Troyer - 54Weil im Leben nicht alles glatt läuft. Die rechts gestrickte Vorderseite ist glatt wie die windstille See. Auf der links gestrickten Rückseite schlagen die dicken Maschen Wellen. Auch sonst ist bei dem Troyer einiges in Bewegung. Den pragmatischen Reißverschluss hat er durch eine weltgewandte Knopfleiste ersetzt. Das italienische Garn mit fünf Prozent Kaschmir ist ungewöhnlich weich. Können wir gut mit leben. Je nach Anlass und Tagesform zu Jeans, Chino, Lederschuhen oder Chelsea Boots.129,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Aus-dem-Leben-Troyer - 56Weil im Leben nicht alles glatt läuft. Die rechts gestrickte Vorderseite ist glatt wie die windstille See. Auf der links gestrickten Rückseite schlagen die dicken Maschen Wellen. Auch sonst ist bei dem Troyer einiges in Bewegung. Den pragmatischen Reißverschluss hat er durch eine weltgewandte Knopfleiste ersetzt. Das italienische Garn mit fünf Prozent Kaschmir ist ungewöhnlich weich. Können wir gut mit leben. Je nach Anlass und Tagesform zu Jeans, Chino, Lederschuhen oder Chelsea Boots.129,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Aus-dem-Leben-Troyer - 58Weil im Leben nicht alles glatt läuft. Die rechts gestrickte Vorderseite ist glatt wie die windstille See. Auf der links gestrickten Rückseite schlagen die dicken Maschen Wellen. Auch sonst ist bei dem Troyer einiges in Bewegung. Den pragmatischen Reißverschluss hat er durch eine weltgewandte Knopfleiste ersetzt. Das italienische Garn mit fünf Prozent Kaschmir ist ungewöhnlich weich. Können wir gut mit leben. Je nach Anlass und Tagesform zu Jeans, Chino, Lederschuhen oder Chelsea Boots.129,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Aus-dem-Leben-Troyer - 50Weil im Leben nicht alles glatt läuft. Die rechts gestrickte Vorderseite ist glatt wie die windstille See. Auf der links gestrickten Rückseite schlagen die dicken Maschen Wellen. Auch sonst ist bei dem Troyer einiges in Bewegung. Den pragmatischen Reißverschluss hat er durch eine weltgewandte Knopfleiste ersetzt. Das italienische Garn mit fünf Prozent Kaschmir ist ungewöhnlich weich. Können wir gut mit leben. Je nach Anlass und Tagesform zu Jeans, Chino, Lederschuhen oder Chelsea Boots.129,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Wie kann man sich über die Voraussetzungen und Höhe der Rentenleistung informieren? Wie wirkt sich die Rentenleistung auf die Altersvorsorge aus?
Man kann sich über die Voraussetzungen und Höhe der Rentenleistung bei der Deutschen Rentenversicherung informieren. Die Rentenleistung ist ein wichtiger Bestandteil der Altersvorsorge und beeinflusst maßgeblich die finanzielle Situation im Ruhestand. Es ist daher ratsam frühzeitig Informationen zur Rentenleistung einzuholen und gegebenenfalls zusätzliche Vorsorgemaßnahmen zu treffen. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Wie kann ich mit 52 in Rente gehen?
Um mit 52 in Rente zu gehen, musst du frühzeitig mit der Planung beginnen und sicherstellen, dass du genügend Ersparnisse und Investitionen hast, um deinen Lebensunterhalt zu decken. Es könnte auch hilfreich sein, frühzeitig in eine private Rentenversicherung oder andere Altersvorsorgeprodukte zu investieren. Es ist wichtig, einen Finanzberater zu konsultieren, um deine finanzielle Situation zu bewerten und einen maßgeschneiderten Plan für den Ruhestand zu erstellen. Außerdem solltest du deine Ausgaben überprüfen und gegebenenfalls Einsparungen vornehmen, um deine finanziellen Ziele zu erreichen. Denke auch daran, dass du möglicherweise Zugang zu staatlichen Rentenleistungen hast, wenn du frühzeitig in Rente gehst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.