Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Was sind APG Versicherungsmonate?
Was sind APG Versicherungsmonate? APG steht für Arbeitslosenversicherungsgesetz und bezieht sich auf die Anzahl der Monate, für die eine Person in die Arbeitslosenversicherung eingezahlt hat. Diese Versicherungsmonate bestimmen unter anderem die Höhe des Arbeitslosengeldes, das eine Person im Falle der Arbeitslosigkeit erhalten kann. Je mehr Versicherungsmonate eine Person hat, desto länger kann sie Arbeitslosengeld beziehen. Es ist also wichtig, regelmäßig in die Arbeitslosenversicherung einzuzahlen, um im Falle der Arbeitslosigkeit abgesichert zu sein. **
Warum ist in einigen Bibelübersetzungen Apg 8,37 nicht enthalten?
In einigen Bibelübersetzungen ist Apg 8,37 nicht enthalten, weil es in einigen alten Handschriften des Neuen Testaments fehlt. Es wird angenommen, dass dieser Vers später hinzugefügt wurde, um die Taufe des äthiopischen Eunuchen zu rechtfertigen. Daher entscheiden sich einige Übersetzer dafür, diesen Vers auszulassen, um den ursprünglichen Text wiederzugeben. **


Ähnliche Suchbegriffe für APG
Top-Angebote
Produkte zum Begriff APG:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
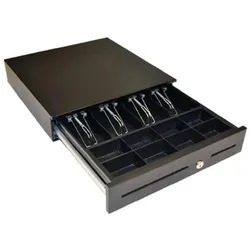
APG Cash Drawer, Kasse, APG ECD410 Elektronische KassenschubladeAPG ECD410 - Elektronische Kassenschublade - Schwarz Produktbeschreibung: Die APG ECD410 ist eine elektronische Kassenschublade, die für eine effiziente Bargeldverwaltung entwickelt wurde. Produkttyp: Elektronische Kassenschublade Lieferumfang: 2 Schlüssel Farbe: Schwarz Produktmaterial: Stahl Abmessungen (Breite x Tiefe x Höhe): 41 cm x 42 cm x 10,3 cm Merkmale: Schlüsselverschluss, herausnehmbares Münzfach, 8 Münzfächer, 4 Geldscheinfächer. Allgemeiner Produkttyp: Elektronische Kassenschublade Produktmaterial: Stahl Lieferumfang: 2 Schlüssel Breite: 41 cm Tiefe: 42 cm Höhe: 10,3 cm Farbe: Schwarz Verschiedene Merkmale: Schlüsselverschluss, herausnehmbares Münzfach, 8 Münzfächer, 4 Geldscheinfächer.90,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dickmann, Frank: Wohn- und Teilhabegesetz - WTG, Alten- und Pflegegesetz - APGWohn- und Teilhabegesetz - WTG, Alten- und Pflegegesetz - APG , Zum Werk Am 16.10.2014 trat eine Neufassung des Gesetzes über das Wohnen mit Assistenz und Pflege in Einrichtungen in Kraft. Das Wohn- und Teilhabegesetz - WTG Nordrhein-Westfalen regelt: - gemeinsame Anforderungen an alle Wohn- und Betreuungsangebote - Qualitätssicherung - Sachliche und personelle Anforderungen an Einrichtungen - Mitwirkung und Mitbestimmung der Nutzer von Einrichtungen - Servicewohnen, ambulante Dienste und Gasteinrichtungen - Zusammenarbeit der Behörden - die Sanktionierung von Verstößen (durch Festlegung eines Ordnungswidrigkeitenkataloges). Zur Neuauflage Die 3. Auflage kommentiert vor allem die Veränderungen, die sich durch die umfangreichen Änderungen des WTG vom 14.4.2019 ergeben haben und berücksichtigt die seit der Erstauflage veröffentlichte Rechtsprechung sowie die neu erschienene Fachliteratur auch zu anderen Landesgesetzen. Zielgruppe Das Werk richtet sich an alle Verantwortlichen in Institutionen und Trägervereinen, die Einrichtungen der Altenpflege oder betreute Wohngruppen betreiben, Heimleitung, Mitarbeiter der zuständigen Aufsichtsbehörden des Landes wie auch anderer Bundesländer sowie an Rechtsanwälte, insbesondere Fachanwälte für Sozialrecht, die im Bereich des Heimrechts tätig sind. , Warnleuchten > Zusatzbeleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20191006, Produktform: Kartoniert, Titel der Reihe: Landesrecht Nordrhein-Westfalen##, Autoren: Dickmann, Frank, Auflage: 19003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 257, Keyword: NRW; Heimrecht Nordrhein-Westfalen, Fachschema: Medizin / Recht, Kriminalität~Nordrhein-Westfalen / Recht~Sozialrecht~Immobilie / Wohnungswirtschaft~Makler / Wohnungswirtschaft~Wohnungswirtschaft~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Öffentliches Recht~Arbeitsrecht, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Sozialrecht und Medizinrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXV, Seitenanzahl: 257, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 238, Breite: 162, Höhe: 20, Gewicht: 478, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406686917 9783406590320, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **


Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff APG:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind APG Versicherungsmonate?
Was sind APG Versicherungsmonate? APG steht für Arbeitslosenversicherungsgesetz und bezieht sich auf die Anzahl der Monate, für die eine Person in die Arbeitslosenversicherung eingezahlt hat. Diese Versicherungsmonate bestimmen unter anderem die Höhe des Arbeitslosengeldes, das eine Person im Falle der Arbeitslosigkeit erhalten kann. Je mehr Versicherungsmonate eine Person hat, desto länger kann sie Arbeitslosengeld beziehen. Es ist also wichtig, regelmäßig in die Arbeitslosenversicherung einzuzahlen, um im Falle der Arbeitslosigkeit abgesichert zu sein. **
-
Warum ist in einigen Bibelübersetzungen Apg 8,37 nicht enthalten?
In einigen Bibelübersetzungen ist Apg 8,37 nicht enthalten, weil es in einigen alten Handschriften des Neuen Testaments fehlt. Es wird angenommen, dass dieser Vers später hinzugefügt wurde, um die Taufe des äthiopischen Eunuchen zu rechtfertigen. Daher entscheiden sich einige Übersetzer dafür, diesen Vers auszulassen, um den ursprünglichen Text wiederzugeben. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für APG
-
APG Cash Drawer, Kasse, APG ECD410 Elektronische KassenschubladeAPG ECD410 - Elektronische Kassenschublade - Schwarz Produktbeschreibung: Die APG ECD410 ist eine elektronische Kassenschublade, die für eine effiziente Bargeldverwaltung entwickelt wurde. Produkttyp: Elektronische Kassenschublade Lieferumfang: 2 Schlüssel Farbe: Schwarz Produktmaterial: Stahl Abmessungen (Breite x Tiefe x Höhe): 41 cm x 42 cm x 10,3 cm Merkmale: Schlüsselverschluss, herausnehmbares Münzfach, 8 Münzfächer, 4 Geldscheinfächer. Allgemeiner Produkttyp: Elektronische Kassenschublade Produktmaterial: Stahl Lieferumfang: 2 Schlüssel Breite: 41 cm Tiefe: 42 cm Höhe: 10,3 cm Farbe: Schwarz Verschiedene Merkmale: Schlüsselverschluss, herausnehmbares Münzfach, 8 Münzfächer, 4 Geldscheinfächer.90,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dickmann, Frank: Wohn- und Teilhabegesetz - WTG, Alten- und Pflegegesetz - APGWohn- und Teilhabegesetz - WTG, Alten- und Pflegegesetz - APG , Zum Werk Am 16.10.2014 trat eine Neufassung des Gesetzes über das Wohnen mit Assistenz und Pflege in Einrichtungen in Kraft. Das Wohn- und Teilhabegesetz - WTG Nordrhein-Westfalen regelt: - gemeinsame Anforderungen an alle Wohn- und Betreuungsangebote - Qualitätssicherung - Sachliche und personelle Anforderungen an Einrichtungen - Mitwirkung und Mitbestimmung der Nutzer von Einrichtungen - Servicewohnen, ambulante Dienste und Gasteinrichtungen - Zusammenarbeit der Behörden - die Sanktionierung von Verstößen (durch Festlegung eines Ordnungswidrigkeitenkataloges). Zur Neuauflage Die 3. Auflage kommentiert vor allem die Veränderungen, die sich durch die umfangreichen Änderungen des WTG vom 14.4.2019 ergeben haben und berücksichtigt die seit der Erstauflage veröffentlichte Rechtsprechung sowie die neu erschienene Fachliteratur auch zu anderen Landesgesetzen. Zielgruppe Das Werk richtet sich an alle Verantwortlichen in Institutionen und Trägervereinen, die Einrichtungen der Altenpflege oder betreute Wohngruppen betreiben, Heimleitung, Mitarbeiter der zuständigen Aufsichtsbehörden des Landes wie auch anderer Bundesländer sowie an Rechtsanwälte, insbesondere Fachanwälte für Sozialrecht, die im Bereich des Heimrechts tätig sind. , Warnleuchten > Zusatzbeleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20191006, Produktform: Kartoniert, Titel der Reihe: Landesrecht Nordrhein-Westfalen##, Autoren: Dickmann, Frank, Auflage: 19003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 257, Keyword: NRW; Heimrecht Nordrhein-Westfalen, Fachschema: Medizin / Recht, Kriminalität~Nordrhein-Westfalen / Recht~Sozialrecht~Immobilie / Wohnungswirtschaft~Makler / Wohnungswirtschaft~Wohnungswirtschaft~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Öffentliches Recht~Arbeitsrecht, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Sozialrecht und Medizinrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXV, Seitenanzahl: 257, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 238, Breite: 162, Höhe: 20, Gewicht: 478, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406686917 9783406590320, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.