Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Warum hat Jay Park 2PM verlassen? - Warum hat Jay Park 2PM verlassen?
Jay Park hat 2PM verlassen, weil er aufgrund von Kontroversen um seine Vergangenheit als Trainee in den USA und seine Kommentare im Internet unter Druck geriet. Dies führte zu Spannungen innerhalb der Gruppe und letztendlich zu seinem Ausschluss. Nach seinem Ausstieg aus 2PM konzentrierte sich Jay Park auf seine Solokarriere und gründete sein eigenes Plattenlabel. **
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **

Ähnliche Suchbegriffe für 2pm
Top-Angebote
Produkte zum Begriff 2pm:
-
Passive Indexfonds als Alternative zur Lebens- und Rentenversicherung für die private Altersvorsorge, Taschenbuch von Leon Fom, GRIN,Passive Indexfonds Als Alternative Zur Lebens- Und Rentenversicherung Für Die Private Altersvorsorge, Taschenbuch Von Leon Fom, Grin, 978-3-389-03419-4, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **


Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Top-Angebote
Produkte zum Begriff 2pm:
-
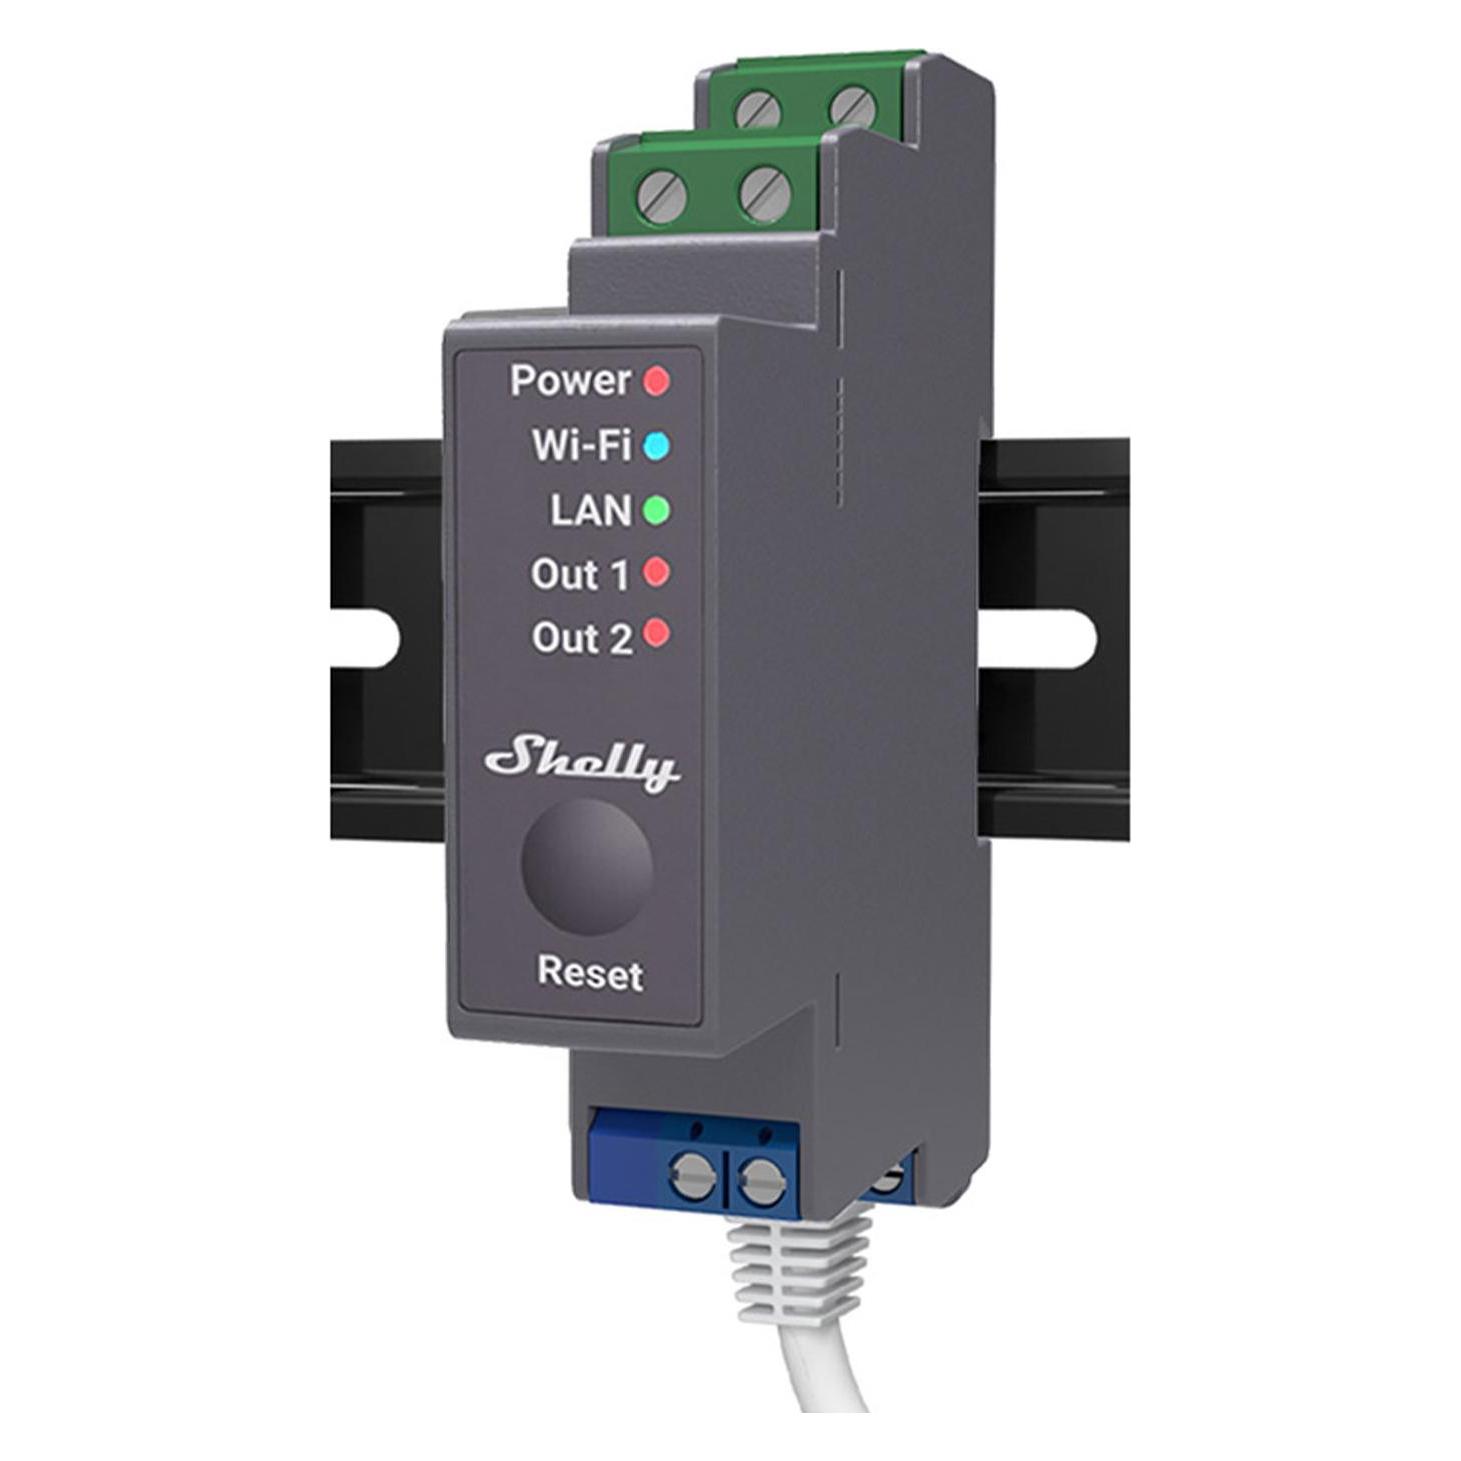
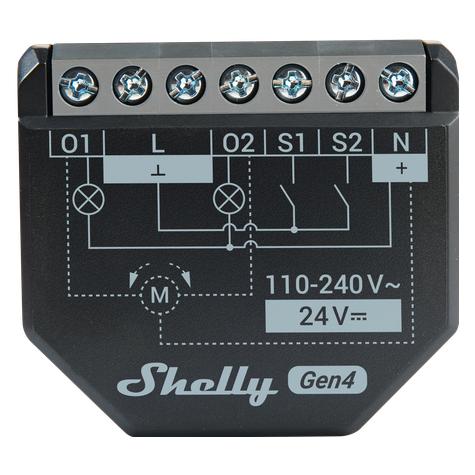
SHELLY 2PM GEN3 - Shelly 2PM Gen3Shelly 2PM Gen3 WLAN-gesteuerter Smart-Schalter mit zwei Kanälen, 16 A Gesamtstrom (18 A Spitze) Der Shelly 2PM Gen3 ist ein smarter Schalter mit Zweikanalsteuerung, Leistungsmessung und Abdeckungssteuerung. Du kannst zwei verschiedene Stromkreise oder Rollläden, Jalousien und andere bidirektionale Motoren fernsteuern und überwachen. Perfekt zum Nachrüsten von Standard-Elektrodosen, Steckdosen und Lichtschaltern - auch in engen Räumen. Zwei Kanäle auf derselben Phase Leistungsmessung auf jedem Kanal Rollladensteuerung - Automatisiere und passe die Position von Rollläden, Jalousien, Toren, Vorhängen, Markisen, Schiebetüren und anderen bidirektionalen Motoren an Lamellenwinkelsteuerung - Nutze den Schalter für Deine Jalousien und steuere die Neigungsposition (Winkel) der Lamellen, um einzustellen, wie viel Licht in ein Zimmer hineinscheint. Neuer Prozessor - ESP-Shelly-C38F-Chip mit erhöhter Speicherkapazität von 8 MB Verbesserte Haltbarkeit der Klemmen Virtuelle Komponenten WLAN-Repeater & Bluetooth-Gateway Unterstützt Skripting, Webhooks, MQTT, WebSocket, HTTPS, UDP, TLS und benutzerdefinierte Zertifikate Kein HUB erforderlich! Einfache Steuerung über die Shelly Smart Control App, verschiedene Hausautomatisierungsprotokolle, Plattformen und Sprachassistenten Unterstützt die KNXnet / IP-Kommunikation Ein Gerät, viele Verwendungsmöglichkeiten Smarter Schalter mit zwei Kanälen Automatisiere Deine Lichter und überwache deren Energieverbrauch in Echtzeit. Rollladensteuerung Automatisiere und steuere die Positionierung von Rollläden, Vorhängen, Jalousien, Markisen, Toren, elektrischen Schiebetüren, Poolabdeckungen und anderen bidirektionalen AC-Motoren. WLAN-betrieben Verbinde den Shelly 2PM Gen3 mit Deinem WLAN-Netzwerk. Kein HUB erforderlich! Bluetooth Schnelle Einbindung über Bluetooth oder Verwendung als Bluetooth-Gateway. Leistungsmessung Zwei integrierte präzise Energiemessgeräte ermöglichen es Dir, den Verbrauch jedes Kanals zu überwachen. Lamellenwinkelsteuerung Verwende ihn mit Deinen Jalousien und steuere die Neigungsposition der Lamellen, um einzustellen, wie viel Licht in ein Zimmer hineinscheint. Smarte Zeitpläne Lege benutzerdefinierte, auf Deinem Tagesablauf basierende Zeitpläne fest oder steuere Deine Beleuchtung dem Sonnenauf- oder -untergang entsprechend. Smarte Szene Kombiniere den Shelly 2PM Gen3 mit anderen Geräte und erstelle benutzerdefinierte Szenen. Automatisierte Vorhänge im Schlafzimmer (Anwendungsbeispiel) Stelle den Shelly 2PM Gen3 so ein, dass er Deine Schlafzimmervorhänge zu einer bestimmten Zeit jeden Morgen mit "Zeitplänen" öffnet. Wenn du aufwachst, gehen die Vorhänge allmählich auf, sodass Du sanft geweckt wirst und perfekt in den Tag startest. Zwei Lichter mit einem Gerät steuern (Anwendungsbeispiel) Der Shelly 2PM Gen3 ermöglicht es Dir, zwei verschiedene Lichter auf derselben Phase mit nur einem Gerät zu steuern und zu überwachen. Der Stromverbrauch jedes Lichts wird für eine effizientere Beleuchtung separat erfasst. Nutze den manuellen Schalter, die App, Dein bevorzugtes Smart-Home-System oder Deine Stimme! Energiemanagement (Anwendungsbeispiel) Übernimm die Kontrolle über Deinen Energieverbrauch mit der Stommessfunktion für jeden Kanal. Überwache und analysiere den Verbrauch der angeschlossenen Geräte in Echtzeit und nutze diese Daten, um fundierte Entscheidungen zur Senkung Deiner Energiekosten zu treffen. Smarte Jalousien (Anwendungsbeispiel) Verbinde den Shelly 2PM Gen3 für ein energieeffizientes Zuhause mit Deinen Jalousien. Passe diese automatisch an die Tageszeit oder die Wetterbedingungen an. Sorge zum Beispiel dafür, dass sie sich an heißen Tagen schließen, damit Deine Zimmer kühl bleiben. Morgens fahren die Jalousien dagegen hoch - so lässt Du natürliches Licht herein und brauchst weniger künstliche Beleuchtung.19,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Passive Indexfonds als Alternative zur Lebens- und Rentenversicherung für die private Altersvorsorge, Taschenbuch von Leon Fom, GRIN,Passive Indexfonds Als Alternative Zur Lebens- Und Rentenversicherung Für Die Private Altersvorsorge, Taschenbuch Von Leon Fom, Grin, 978-3-389-03419-4, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerechte RenteGerechte Rente , Sozialethische Perspektiven einer interdisziplinären Sondierung der Alterssicherung , Sonstige > Innenausstattung , Erscheinungsjahr: 20240529, Produktform: Kartoniert, Redaktion: Karger-Kroll, Anna~Schäfers, Lars, Seitenzahl/Blattzahl: 338, Keyword: Altersarmut; Alterssicherung; Altersvorsorge; Gerechtigkeit; Herausforderungen; Pension; Reformansätze; Rente; Rentensystem; Sozialethik; challenges; demografischer Wandel; demographic change; elderly poverty; fair pension; gerechte Rente; justice; normative Grundlage; normative foundation; old-age pension; old-age provision; old-age security; pension system; reform approaches; retirement provision; social ethics, Fachschema: Ethik~Ethos~Philosophie / Ethik~Ethik / Sozialethik~Sozialethik~Alter / Gesellschaft, Politik, Recht, Wirtschaft~Ältere Menschen~Älterwerden~Alter - Alt~Lebensabend~Senior, Fachkategorie: Ethik und Moralphilosophie~Ethische Themen und Debatten, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 338 Blätter, Länge: 226, Breite: 154, Höhe: 20, Gewicht: 492, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum hat Jay Park 2PM verlassen? - Warum hat Jay Park 2PM verlassen?
Jay Park hat 2PM verlassen, weil er aufgrund von Kontroversen um seine Vergangenheit als Trainee in den USA und seine Kommentare im Internet unter Druck geriet. Dies führte zu Spannungen innerhalb der Gruppe und letztendlich zu seinem Ausschluss. Nach seinem Ausstieg aus 2PM konzentrierte sich Jay Park auf seine Solokarriere und gründete sein eigenes Plattenlabel. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
Ähnliche Suchbegriffe für 2pm
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.