Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **


Ähnliche Suchbegriffe für Ordentlich
Top-Angebote
Produkte zum Begriff Ordentlich:
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF Verstellbarer Anti-Rutsch Hemdenhalter Gürtel - Hält Ihr Hemd Faltenfrei & OrdentlichDer verstellbare Anti-Rutsch Hemdenhalter Gürtel hält Ihr Hemd den ganzen Tag faltenfrei und ordentlich. Passend für Taillenumfänge von 70cm-165cm. Hergestellt aus Nylon für Komfort und diskretes Tragen, für ein gepflegtes Aussehen. Perfektes Hemdbild: Erzielen Sie ein stets gepflegtes und professionelles Aussehen mit diesem verstellbaren Hemdenhalter Gürtel. Er wurde entwickelt, um Ihr Hemd perfekt in der Hose zu halten und unschönes Knittern und Falten zu vermeiden, sodass Sie immer ein gepflegtes Bild abgeben. Ideal für Geschäftstreffen, formelle Anlässe oder den Alltag. Dieser Gürtel sorgt für eine nahtlose und stromlinienförmige Silhouette, stärkt Ihr Selbstvertrauen und hinterlässt einen bleibenden Eindruck. Das Anti-Rutsch-Design garantiert, dass Ihr Hemd den ganzen Tag an Ort und Stelle bleibt, egal wie aktiv Sie sind. Erleben Sie den Unterschied, den ein gepflegtes Erscheinungsbild mit diesem unverzichtbaren Accessoire machen kann. Komfortabel & Diskret: Dieser Hemdenhalter Gürtel ist aus hochwertigem Nylon gefertigt und bietet außergewöhnlichen Komfort und ist unter Ihrer Hose praktisch unsichtbar. Das verstellbare Design ermöglicht eine individuelle Passform für Taillenumfänge von 70 cm bis 165 cm. Sein schlankes Profil sorgt dafür, dass er diskret bleibt, ohne aufzutragen oder unbequem zu sein. Tragen Sie ihn den ganzen Tag ohne Irritationen oder Einschränkungen. Das leichte Material und die flexible Konstruktion machen ihn zu einer idealen Wahl für alle, die sowohl Stil als auch Komfort suchen. Genießen Sie die Bewegungsfreiheit und behalten Sie gleichzeitig ein perfekt sitzendes Hemd mit dieser innovativen und komfortablen Lösung. Einfache Nutzung & Pflege: Dieser Hemdenhalter Gürtel ist unglaublich einfach zu bedienen. Befestigen Sie ihn einfach um Ihre Taille und passen Sie ihn an Ihre gewünschte Passform an. Sein benutzerfreundliches Design macht ihn zu einer praktischen Ergänzung Ihrer täglichen Routine. Das hochwertige Nylonmaterial ist leicht zu reinigen und zu pflegen, was eine lange Lebensdauer gewährleistet. Verabschieden Sie sich von dem lästigen ständigen Hemd-Nachjustieren und genießen Sie den Komfort eines den ganzen Tag perfekt sitzenden Hemdes. Dieser Gürtel ist eine praktische und zeitsparende Lösung für alle, die Wert auf ein gepflegtes und professionelles Aussehen legen. Investieren Sie in dieses einfach zu bedienende Accessoire und erleben Sie den Unterschied, den es macht. Spezifikationen: Farbe: Schwarz Abmessungen: Länge 120 cm x Breite 2.5 cm x Höhe 0.5 cm Material: Nylon Taillenumfang: Geeignet für 70 cm - 165 cm Das Paket beinhaltet: Anti-Rutsch Gürtel x 17,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
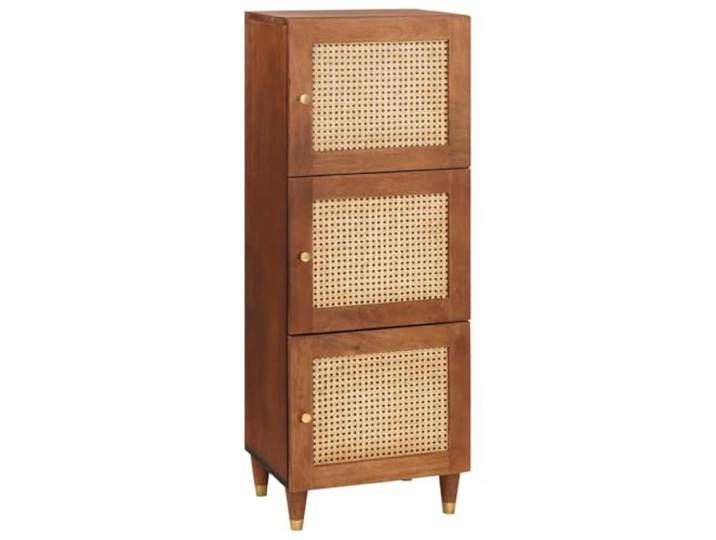
vidaXL Aufbewahrungsregal für zu Hause - Ideal, um Deine Sachen ordentlich zu verstauen und stylisch zu präsentierenvidaXL Aufbewahrungsregal für zu Hause - Ideal, um Deine Sachen ordentlich zu verstauen und stylisch zu präsentieren. 【 Robuste Bauweise:】 Hauptsächlich aus massivem Mangoholz, ist dieses Regal dafür gemacht, lange zu halten. Mangoholz ist für seine Langlebigkeit bekannt und kann ordentlich Gewicht tragen, während die natürliche Maserung dem Stück Eleganz verleiht. Es ist sowohl stabil als auch charmant, perfekt für moderne Aufbewahrung. 【 Ästhetik:】 Die glatte, glänzende Oberfläche ist sorgfältig bearbeitet und macht es zu einem stilvollen Akzent in jedem Raum. Es vereint Funktionalität mit Stil und verbessert die Atmosphäre, ohne andere Dekorationen zu übertrumpfen. Es fällt auf subtile Weise auf und wird sicher viele Komplimente bekommen. 【 Praktisches Design:】 Durchdacht für die praktische Nutzung, ermöglicht das modulare Layout des Regals eine einfache Organisation. Egal, ob du Bücher, Deko oder alltägliche Dinge verstauen willst, es kann so gestaltet werden, dass es deinen Bedürfnissen entspricht. Die Türen halten deine Sachen staubfrei. 【 Vielseitigkeit:】 Ideal für stilvolle Innenräume passt dieses Regal in verschiedene Raumgrößen und -layouts, einschließlich Lofts, Home Offices und Studiobereichen. Farbe:Braun179,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **

Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Ordentlich:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF Verstellbarer Anti-Rutsch Hemdenhalter Gürtel - Hält Ihr Hemd Faltenfrei & OrdentlichDer verstellbare Anti-Rutsch Hemdenhalter Gürtel hält Ihr Hemd den ganzen Tag faltenfrei und ordentlich. Passend für Taillenumfänge von 70cm-165cm. Hergestellt aus Nylon für Komfort und diskretes Tragen, für ein gepflegtes Aussehen. Perfektes Hemdbild: Erzielen Sie ein stets gepflegtes und professionelles Aussehen mit diesem verstellbaren Hemdenhalter Gürtel. Er wurde entwickelt, um Ihr Hemd perfekt in der Hose zu halten und unschönes Knittern und Falten zu vermeiden, sodass Sie immer ein gepflegtes Bild abgeben. Ideal für Geschäftstreffen, formelle Anlässe oder den Alltag. Dieser Gürtel sorgt für eine nahtlose und stromlinienförmige Silhouette, stärkt Ihr Selbstvertrauen und hinterlässt einen bleibenden Eindruck. Das Anti-Rutsch-Design garantiert, dass Ihr Hemd den ganzen Tag an Ort und Stelle bleibt, egal wie aktiv Sie sind. Erleben Sie den Unterschied, den ein gepflegtes Erscheinungsbild mit diesem unverzichtbaren Accessoire machen kann. Komfortabel & Diskret: Dieser Hemdenhalter Gürtel ist aus hochwertigem Nylon gefertigt und bietet außergewöhnlichen Komfort und ist unter Ihrer Hose praktisch unsichtbar. Das verstellbare Design ermöglicht eine individuelle Passform für Taillenumfänge von 70 cm bis 165 cm. Sein schlankes Profil sorgt dafür, dass er diskret bleibt, ohne aufzutragen oder unbequem zu sein. Tragen Sie ihn den ganzen Tag ohne Irritationen oder Einschränkungen. Das leichte Material und die flexible Konstruktion machen ihn zu einer idealen Wahl für alle, die sowohl Stil als auch Komfort suchen. Genießen Sie die Bewegungsfreiheit und behalten Sie gleichzeitig ein perfekt sitzendes Hemd mit dieser innovativen und komfortablen Lösung. Einfache Nutzung & Pflege: Dieser Hemdenhalter Gürtel ist unglaublich einfach zu bedienen. Befestigen Sie ihn einfach um Ihre Taille und passen Sie ihn an Ihre gewünschte Passform an. Sein benutzerfreundliches Design macht ihn zu einer praktischen Ergänzung Ihrer täglichen Routine. Das hochwertige Nylonmaterial ist leicht zu reinigen und zu pflegen, was eine lange Lebensdauer gewährleistet. Verabschieden Sie sich von dem lästigen ständigen Hemd-Nachjustieren und genießen Sie den Komfort eines den ganzen Tag perfekt sitzenden Hemdes. Dieser Gürtel ist eine praktische und zeitsparende Lösung für alle, die Wert auf ein gepflegtes und professionelles Aussehen legen. Investieren Sie in dieses einfach zu bedienende Accessoire und erleben Sie den Unterschied, den es macht. Spezifikationen: Farbe: Schwarz Abmessungen: Länge 120 cm x Breite 2.5 cm x Höhe 0.5 cm Material: Nylon Taillenumfang: Geeignet für 70 cm - 165 cm Das Paket beinhaltet: Anti-Rutsch Gürtel x 17,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Ordentlich
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
vidaXL Aufbewahrungsregal für zu Hause - Ideal, um Deine Sachen ordentlich zu verstauen und stylisch zu präsentierenvidaXL Aufbewahrungsregal für zu Hause - Ideal, um Deine Sachen ordentlich zu verstauen und stylisch zu präsentieren. 【 Robuste Bauweise:】 Hauptsächlich aus massivem Mangoholz, ist dieses Regal dafür gemacht, lange zu halten. Mangoholz ist für seine Langlebigkeit bekannt und kann ordentlich Gewicht tragen, während die natürliche Maserung dem Stück Eleganz verleiht. Es ist sowohl stabil als auch charmant, perfekt für moderne Aufbewahrung. 【 Ästhetik:】 Die glatte, glänzende Oberfläche ist sorgfältig bearbeitet und macht es zu einem stilvollen Akzent in jedem Raum. Es vereint Funktionalität mit Stil und verbessert die Atmosphäre, ohne andere Dekorationen zu übertrumpfen. Es fällt auf subtile Weise auf und wird sicher viele Komplimente bekommen. 【 Praktisches Design:】 Durchdacht für die praktische Nutzung, ermöglicht das modulare Layout des Regals eine einfache Organisation. Egal, ob du Bücher, Deko oder alltägliche Dinge verstauen willst, es kann so gestaltet werden, dass es deinen Bedürfnissen entspricht. Die Türen halten deine Sachen staubfrei. 【 Vielseitigkeit:】 Ideal für stilvolle Innenräume passt dieses Regal in verschiedene Raumgrößen und -layouts, einschließlich Lofts, Home Offices und Studiobereichen. Farbe:Braun179,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
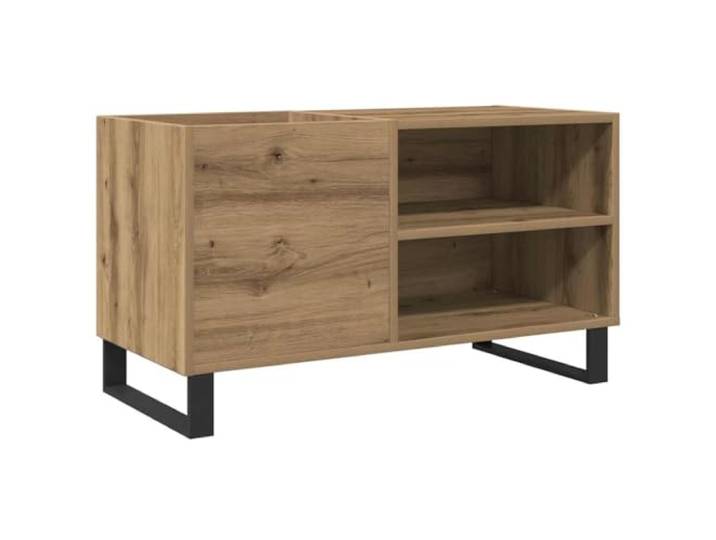
Plattenschrank Artisan-Eiche 84,5x38x48 cm Holzwerkstoff Schallplatten aufbewahren,LP-Ablage,Plattenspieler-Stellfläche,Eisenbeine,industrieller Stil,Musiksammlung ordentlichPlattenschrank Artisan-Eiche 84,5x38x48 cm Holzwerkstoff Schallplatten aufbewahren,LP-Ablage,Plattenspieler-Stellfläche,Eisenbeine,industrieller Stil,Musiksammlung ordentlich. Der Schallplattenschrank misst 84,5x38x48 cm und bietet mit dem geräumigen Innenraum reichlich Platz, um LP-Schallplatten ordentlich aufzubewahren und deine Musiksammlung stilvoll zur Schau zu stellen. Die stabile Oberplatte des Vinylschranks schafft den idealen Platz für deinen Plattenspieler oder andere elektronische Geräte und hält sie sicher an Ort und Stelle. Gefertigt aus Holzwerkstoff, einem langlebigen und robusten Material mit glatter Oberfläche, das gegen Feuchtigkeit, Verformung und Rissbildung beständig ist. Die Eisenbeine verleihen deiner Einrichtung eine industrielle Note und sorgen gleichzeitig für Stabilität, sodass der Plattenschrank fest und sicher steht. Der praktische und klassische Plattenschrank in Artisan-Eiche verbindet Ordnung für deine Schallplatten mit einer zuverlässigen Ablagefläche für deine Geräte. Farbe:Artisan-eiche & Artisan-eiche90,00 €*Versand: 17,04 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.