Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Zoch---Beethupferl
Top-Angebote
Produkte zum Begriff Zoch---Beethupferl:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zoch Purzelbaum - KinderspielIm Sommer gereift, purzeln die Nüsse im Herbst von den Bäumen. Schlaue Eichhörnchen vergraben sie in ihren geheimen Verstecken, um sich im Winter durch die Vorräte knabbern zu können. Bei Purzelbaum schlüpfen die Spieler selbst in die Rolle von Eichhörnchen. Sie lassen im Herbst Nüsse von den Ästen in ihre frisch gegrabenen Erdlöcher purzeln. Im Winter, wenn alles weiß ist, erinnern sie sich an die Verstecke, in denen sich besonders viele Nüsse befinden.24,51 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Zoch - Funkel MunkelZoch Funkel Munkel Kinderspiel mit Edelstein-Bergwerk für 2-4 Spieler ab 4 Jahren Tief unter der Erde wartet im Kinderspiel Funkel Munkel von Zoch ein geheimnisvolles Bergwerk voller funkelnder Edelsteine. Die Spieler bewegen ihre Loren verborgen unter dem doppelbödigen Spielplan durch das unterirdische Labyrinth und versuchen, möglichst wertvolle Schätze ans Tageslicht zu befördern. Durch acht Minenschächte gelangen die Edelsteine zu den unterirdischen Loren. Dabei ist eine gute Merk- und Beobachtungsgabe gefragt: Wer den Überblick behält und sich trotz der Spielzüge der Mitspieler merkt, wo sich die eigene Lore befindet, kann sie geschickt durch das Bergwerk steuern, mit Edelsteinen beladen und zurück an die Oberfläche bringen. Wer die wertvollste Edelsteinsammlung zusammenträgt, gewinnt. Das originelle Spielprinzip verbindet Beobachten, Merken und geschicktes Manövrieren und bietet abwechslungsreichen Spielspaß für 2 bis 4 Spieler ab 4 Jahren. Kinderspiel mit originellem, doppelbödigem Spielplan und verborgenen Loren Auf Schatzsuche durch ein unterirdisches Bergwerk voller funkelnder Edelsteine Fördert auf spielerische Weise Merkfähigkeit und aufmerksames Beobachten Acht Minenschächte bringen die Edelsteine zu den Loren Ziel ist es, die eigene Lore geschickt zu steuern und wertvolle Edelsteine zu sammeln Für 2 bis 4 Spieler Altersempfehlung: ab 4 Jahren Inhalt: 1 Spielplan, 1 Abdeckung, 8 Schachtringe, 22 Loren, 4 Schmuckauslagen, 56 Edelsteinplättchen und 1 Spielregel24,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Zoch Riff RaffNeptun tobt! Die Ratten verlassen das Schiff. Die Matrosen hängen in den Seilen und die Ladung rutscht mit Volldampf über Deck. Nur ruhige Hände können alle Wogen glätten! Abenteuerlich verstauen die Spieler ihre Schiffsfracht hoch in den Rahen. Dabei erweist sich so mancher hartgesottene Seebär als Leichtmatrose, dem es bereits auf Halbmast das Gleichgewicht verschlägt. Wer mit Fingerspitzengefühl der Schwerkraft die Stirn bietet und selbst vogelfreie Ladung blitzschnell wieder einfängt, wird als Legende in die Annalen der sieben Weltmeere eingehen … Einzigartig in Ausstattung und technischer Raffinesse, verwandelt „Riff Raff“ jeden Spieltisch in das tosende Meeresbett einer schwankenden Galeone. Bausack, Bamboleo und Villa Paletti, welches des Spiel des Jahres 2002 war - kaum ein anderer Verlag hat immer wieder neue Interpretationen von Bauspielen auf den Markt gebracht. Mit "Riff Raff" folgt ein aufwendig gestaltetes Bau- und Geschicklichkeitsspiel, bei dem zwei bis vier Spieler ab acht Jahren ein Segelschiff möglichst geschickt beladen sollen. Allerdings liegt der Einmaster auf einer kardanischen Aufhängungen, was dazu führt, dass der Segler je nach Beladung gehörig ins Schwanken geraten kann.39,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter



-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **


Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Zoch---Beethupferl:
-
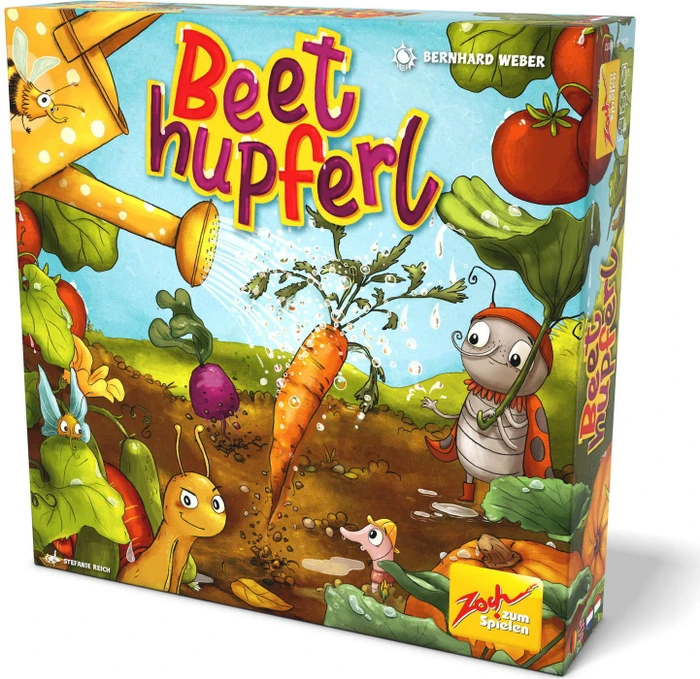
Zoch Beethupferl (Deutsch, 1 - 4 Spieler)Jedes Kind erhält eine gut greifbare Giesskanne aus Pappe, in die es blaue Murmeln als Wassertropfen füllt. Das dreidimensionale Gemüsebeet besteht aus Kuhlen, die durch Ackerplättchen bedeckt sind. Lässt ein Spieler einen Wassertropfen über das Beet kullern, setzt er damit einen spektakulären Effekt in Gang: Das begossene Plättchen dreht sich um die eigene Achse und lässt ein Gemüse zum Vorschein kommen. Wer durch geschickte und kluge Bewässerung das dritte Gemüse derselben Sorte zum Spriessen bringt, darf diese Pflanze ernten. Für zusätzlichen Nervenkitzel sorgen gefrässige Schnecken, die sich im Beet verstecken, um sich an den frischen Leckerbissen der Gärtner zu laben. Wer das meiste Gemüse ernten kann und den Schnecken aus dem Weg geht, hat bei Beethupferl seinen grünen Daumen unter Beweis gestellt und gewinnt.27,52 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zoch Purzelbaum - KinderspielIm Sommer gereift, purzeln die Nüsse im Herbst von den Bäumen. Schlaue Eichhörnchen vergraben sie in ihren geheimen Verstecken, um sich im Winter durch die Vorräte knabbern zu können. Bei Purzelbaum schlüpfen die Spieler selbst in die Rolle von Eichhörnchen. Sie lassen im Herbst Nüsse von den Ästen in ihre frisch gegrabenen Erdlöcher purzeln. Im Winter, wenn alles weiß ist, erinnern sie sich an die Verstecke, in denen sich besonders viele Nüsse befinden.24,51 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Zoch---Beethupferl
-
Zoch - Funkel MunkelZoch Funkel Munkel Kinderspiel mit Edelstein-Bergwerk für 2-4 Spieler ab 4 Jahren Tief unter der Erde wartet im Kinderspiel Funkel Munkel von Zoch ein geheimnisvolles Bergwerk voller funkelnder Edelsteine. Die Spieler bewegen ihre Loren verborgen unter dem doppelbödigen Spielplan durch das unterirdische Labyrinth und versuchen, möglichst wertvolle Schätze ans Tageslicht zu befördern. Durch acht Minenschächte gelangen die Edelsteine zu den unterirdischen Loren. Dabei ist eine gute Merk- und Beobachtungsgabe gefragt: Wer den Überblick behält und sich trotz der Spielzüge der Mitspieler merkt, wo sich die eigene Lore befindet, kann sie geschickt durch das Bergwerk steuern, mit Edelsteinen beladen und zurück an die Oberfläche bringen. Wer die wertvollste Edelsteinsammlung zusammenträgt, gewinnt. Das originelle Spielprinzip verbindet Beobachten, Merken und geschicktes Manövrieren und bietet abwechslungsreichen Spielspaß für 2 bis 4 Spieler ab 4 Jahren. Kinderspiel mit originellem, doppelbödigem Spielplan und verborgenen Loren Auf Schatzsuche durch ein unterirdisches Bergwerk voller funkelnder Edelsteine Fördert auf spielerische Weise Merkfähigkeit und aufmerksames Beobachten Acht Minenschächte bringen die Edelsteine zu den Loren Ziel ist es, die eigene Lore geschickt zu steuern und wertvolle Edelsteine zu sammeln Für 2 bis 4 Spieler Altersempfehlung: ab 4 Jahren Inhalt: 1 Spielplan, 1 Abdeckung, 8 Schachtringe, 22 Loren, 4 Schmuckauslagen, 56 Edelsteinplättchen und 1 Spielregel24,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Zoch Riff RaffNeptun tobt! Die Ratten verlassen das Schiff. Die Matrosen hängen in den Seilen und die Ladung rutscht mit Volldampf über Deck. Nur ruhige Hände können alle Wogen glätten! Abenteuerlich verstauen die Spieler ihre Schiffsfracht hoch in den Rahen. Dabei erweist sich so mancher hartgesottene Seebär als Leichtmatrose, dem es bereits auf Halbmast das Gleichgewicht verschlägt. Wer mit Fingerspitzengefühl der Schwerkraft die Stirn bietet und selbst vogelfreie Ladung blitzschnell wieder einfängt, wird als Legende in die Annalen der sieben Weltmeere eingehen … Einzigartig in Ausstattung und technischer Raffinesse, verwandelt „Riff Raff“ jeden Spieltisch in das tosende Meeresbett einer schwankenden Galeone. Bausack, Bamboleo und Villa Paletti, welches des Spiel des Jahres 2002 war - kaum ein anderer Verlag hat immer wieder neue Interpretationen von Bauspielen auf den Markt gebracht. Mit "Riff Raff" folgt ein aufwendig gestaltetes Bau- und Geschicklichkeitsspiel, bei dem zwei bis vier Spieler ab acht Jahren ein Segelschiff möglichst geschickt beladen sollen. Allerdings liegt der Einmaster auf einer kardanischen Aufhängungen, was dazu führt, dass der Segler je nach Beladung gehörig ins Schwanken geraten kann.39,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Zoch - Käpt'n MemoBei dem Gesellschaftsspiel „Käpt'n Memo“ von ZOCH VERLAG begeben sich alle Mitspielenden auf eine abenteuerliche Seefahrt voller Gefahren und verborgener Schätze. Das Gedächtnisspiel ist für alle ab 8 Jahren geeignet. memorisches Spielprinzip auf einem 7x7-Raster Ziel ist es, als Erster fünf Schatzkisten zu finden voller Gefahren wie Riffe, Riesenkraken und Piraten Alle Mann an Bord! Die Spieler schlüpfen in die Rolle von Seefahrern, die sich auf dem memorischen Meer zurechtfinden müssen. Auf der Spielfläche warten nicht nur Schatzkisten mit Rubinen, sondern auch zahlreiche Gefahren. Nur wer sich die Routen gut einprägt und den Kompass richtig deutet, kann den Wirbelstürmen und anderen Hindernissen ausweichen. Gelingt es einem Seebären, die Fundstücke in der Schiffstruhe zu sammeln, bevor eine Meuterei ausbricht und das Schiff kentert?10,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.